


Публичные стратегии Alenka Capital сентябрь 2026. Выбираем компании роста
Итак, СВО еще продолжается до освобождения ДНР как минимум, налоги повышаются, бюджетные проблемы нарастают, ключевая ставка снижается медленно, ОФЗ под давлением, рынок к 66% ВВП расти не хочет.
Российский инвестор в затруднительном положении.
В наших портфелях мы делаем акцент на двух вещах:
1. "Валюта" и все, что с ней связано.
Это экспортёры, валютные облигации, акции иностранных компаний и т.д..
Крепкий рубль уже стал восприниматься как данность, хотя это обыкновенное непредсказуемое "иранское чудо".
Теме посвящено два последних обзора.
2. "Рост".
В первую очередь нас интересует рост прибыли, но и на рост в размерах также обращаем внимание.
Даже в условиях тяжелой макросреды, находятся компании, которым удается наращивать доходы. Что будет, когда условия улучшатся?
Раньше такие бизнесы стоили в среднем P/E = 15-20, теперь P/E = 4-10. P/E = 2 для тухлой неэффективной не растущей компании, это хуже, чем P/E = 5 для компании роста.
Чаще всего это сопровождается высокими корпоративными стандартами, открытостью менеджмента, обтратными выкупами и умеренными дивидендами.
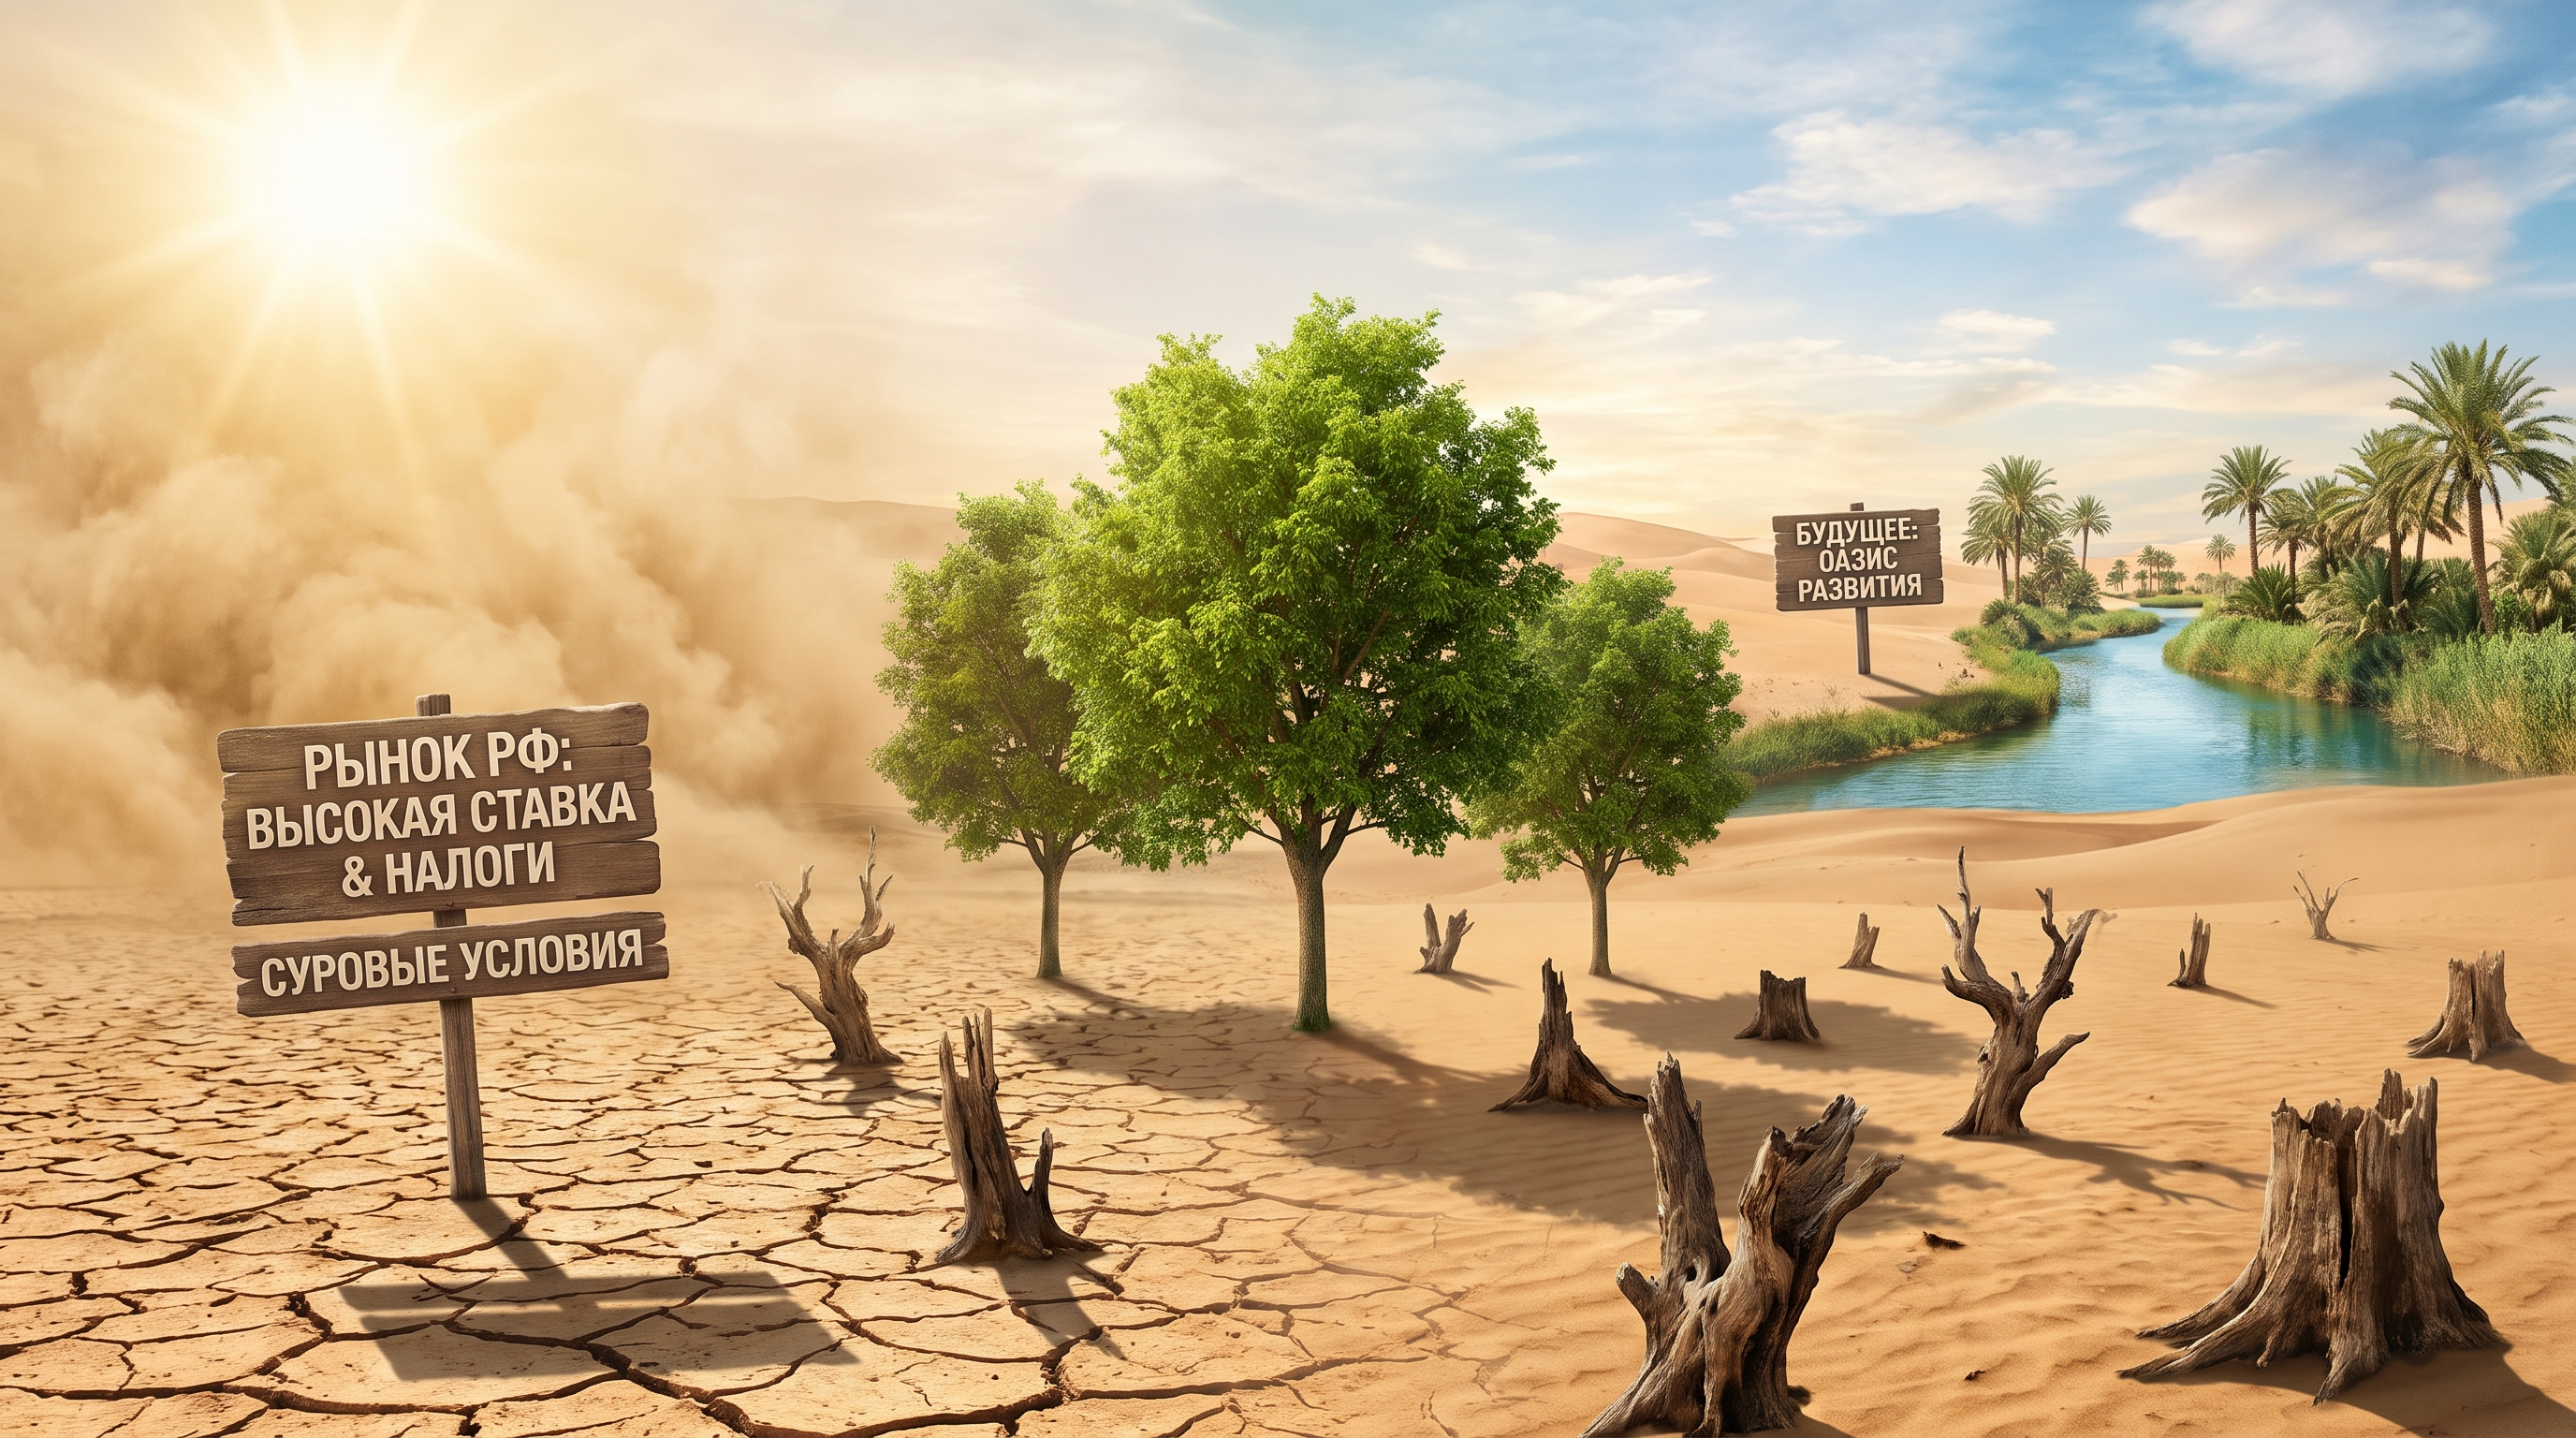
Сегодня это зелёные деревья в суровой выжигающей пустыне.
При этом геополитика и высокие ставки не вечны, даже если позитивные события задержаться ещё на какое-то время, то эти компании станут ещё лучше и это окупится в будущем. Акции таких компаний, по крайней мере, держать комфортно, тем более прошлые завышенные оценки ушли.
Планируем просто держать их акции, докупать по мере возможности на дивиденды и следить за отчётами.
Какие это компании на наш взгляд:
1. ЦИАН.
С сентября стал доступен для автоследования.
Наконец-то! Когда идея появилась, мы не могли его купить.
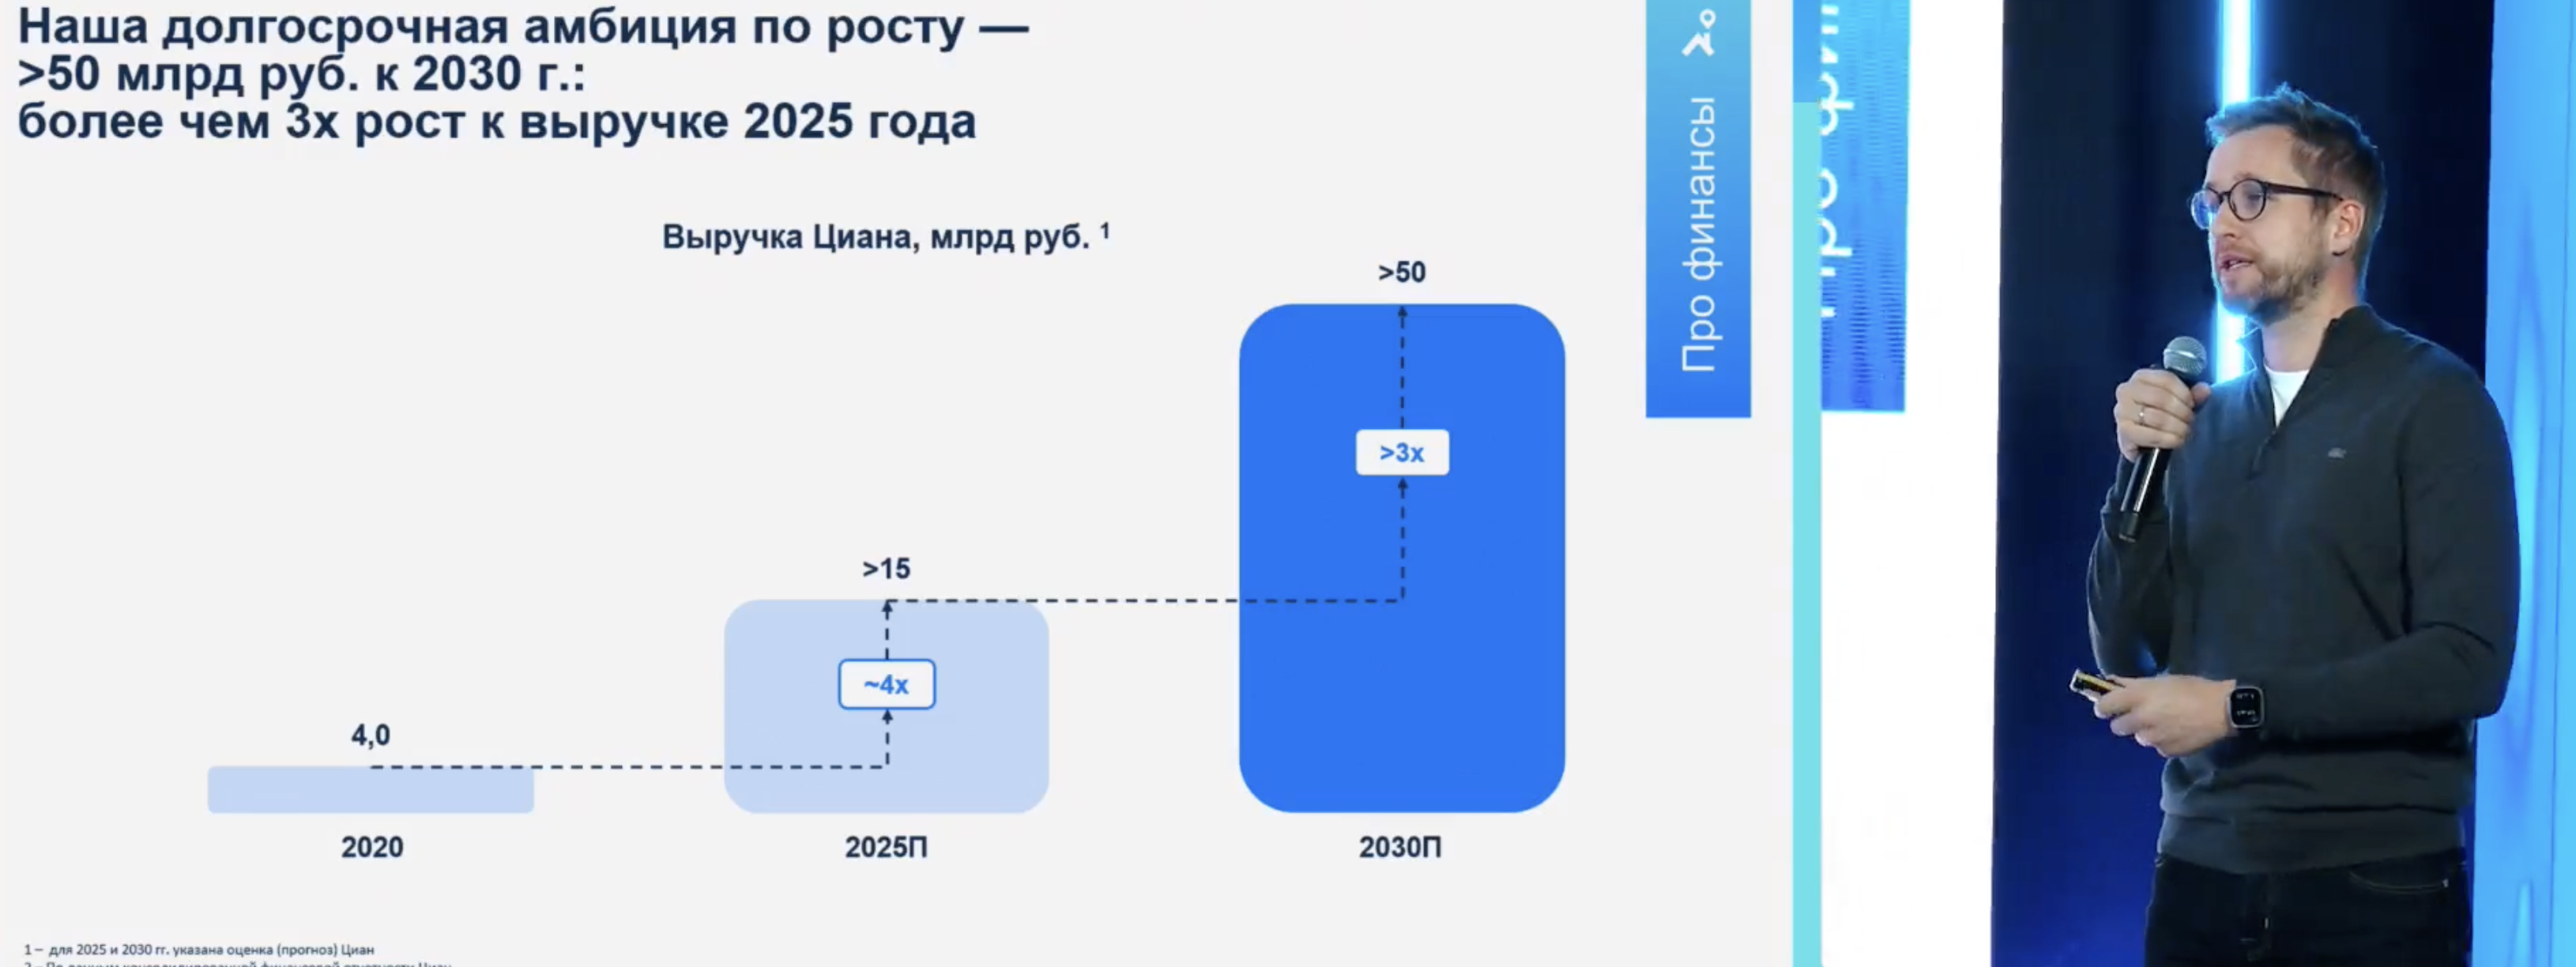
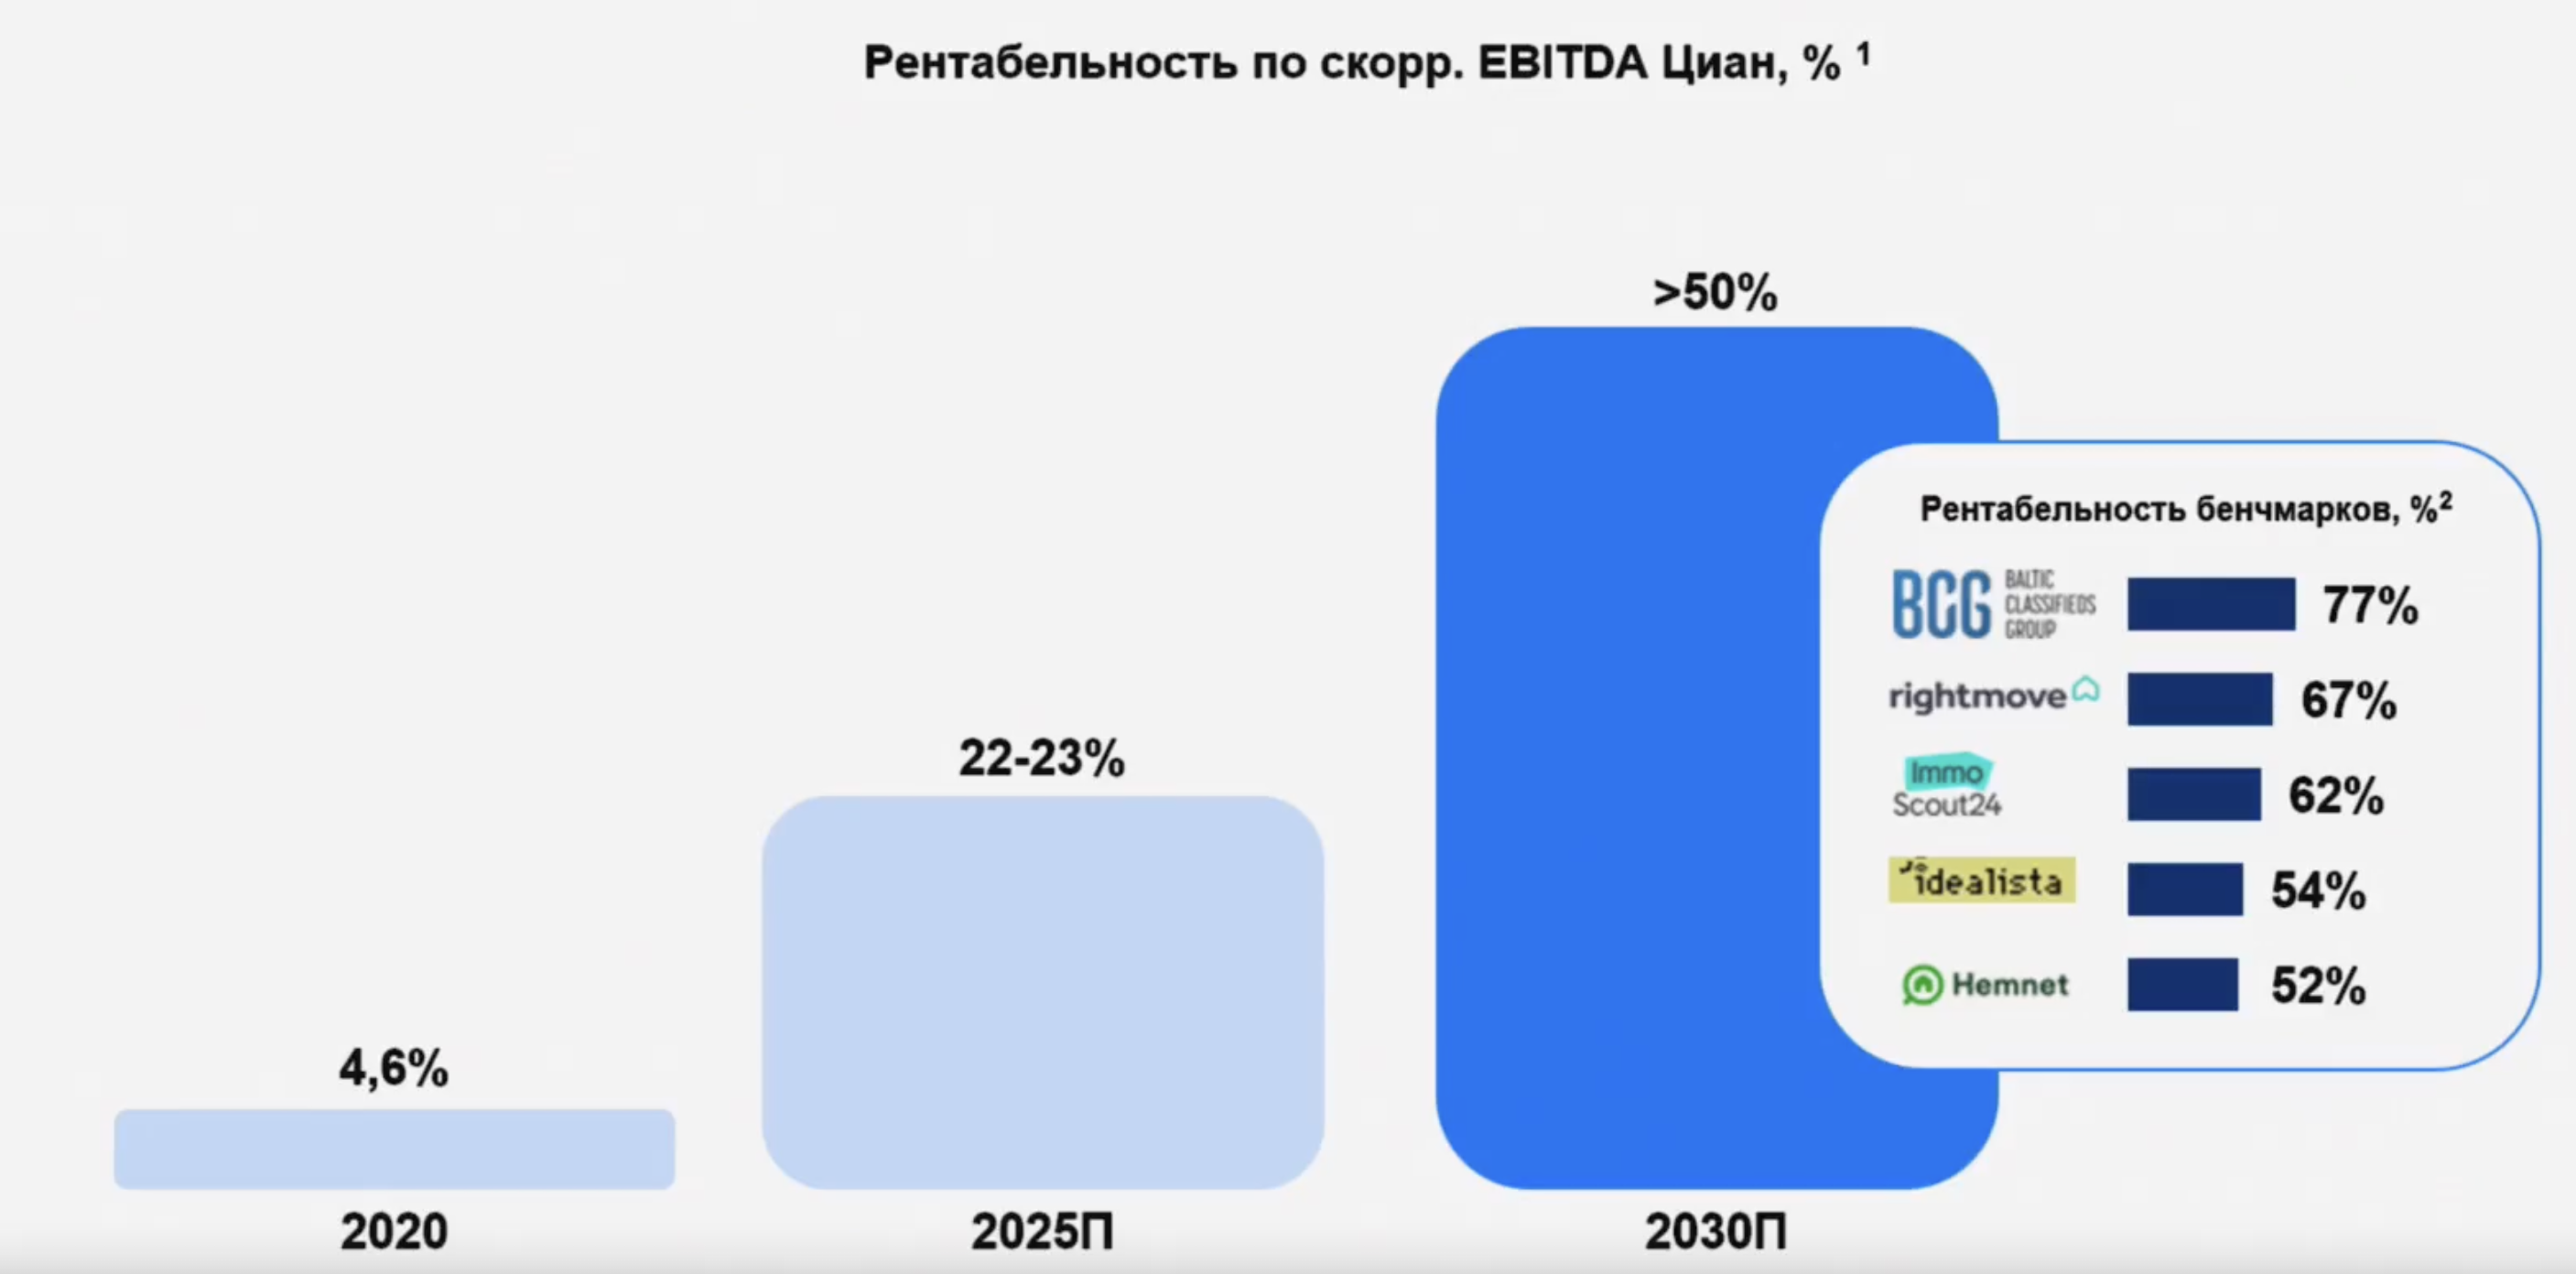
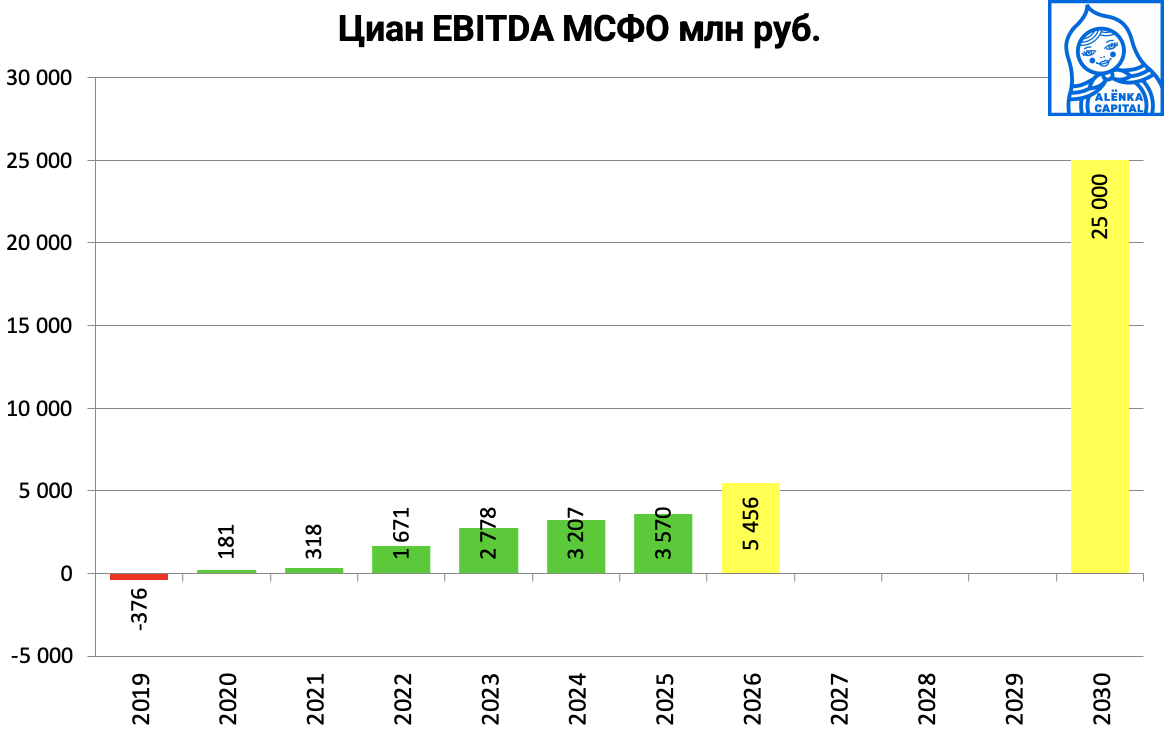
Амортизация и CAPEX минимальны, значит большая часть EBITDA конвертируется в FCF, который в дивиденды или BuyBack.
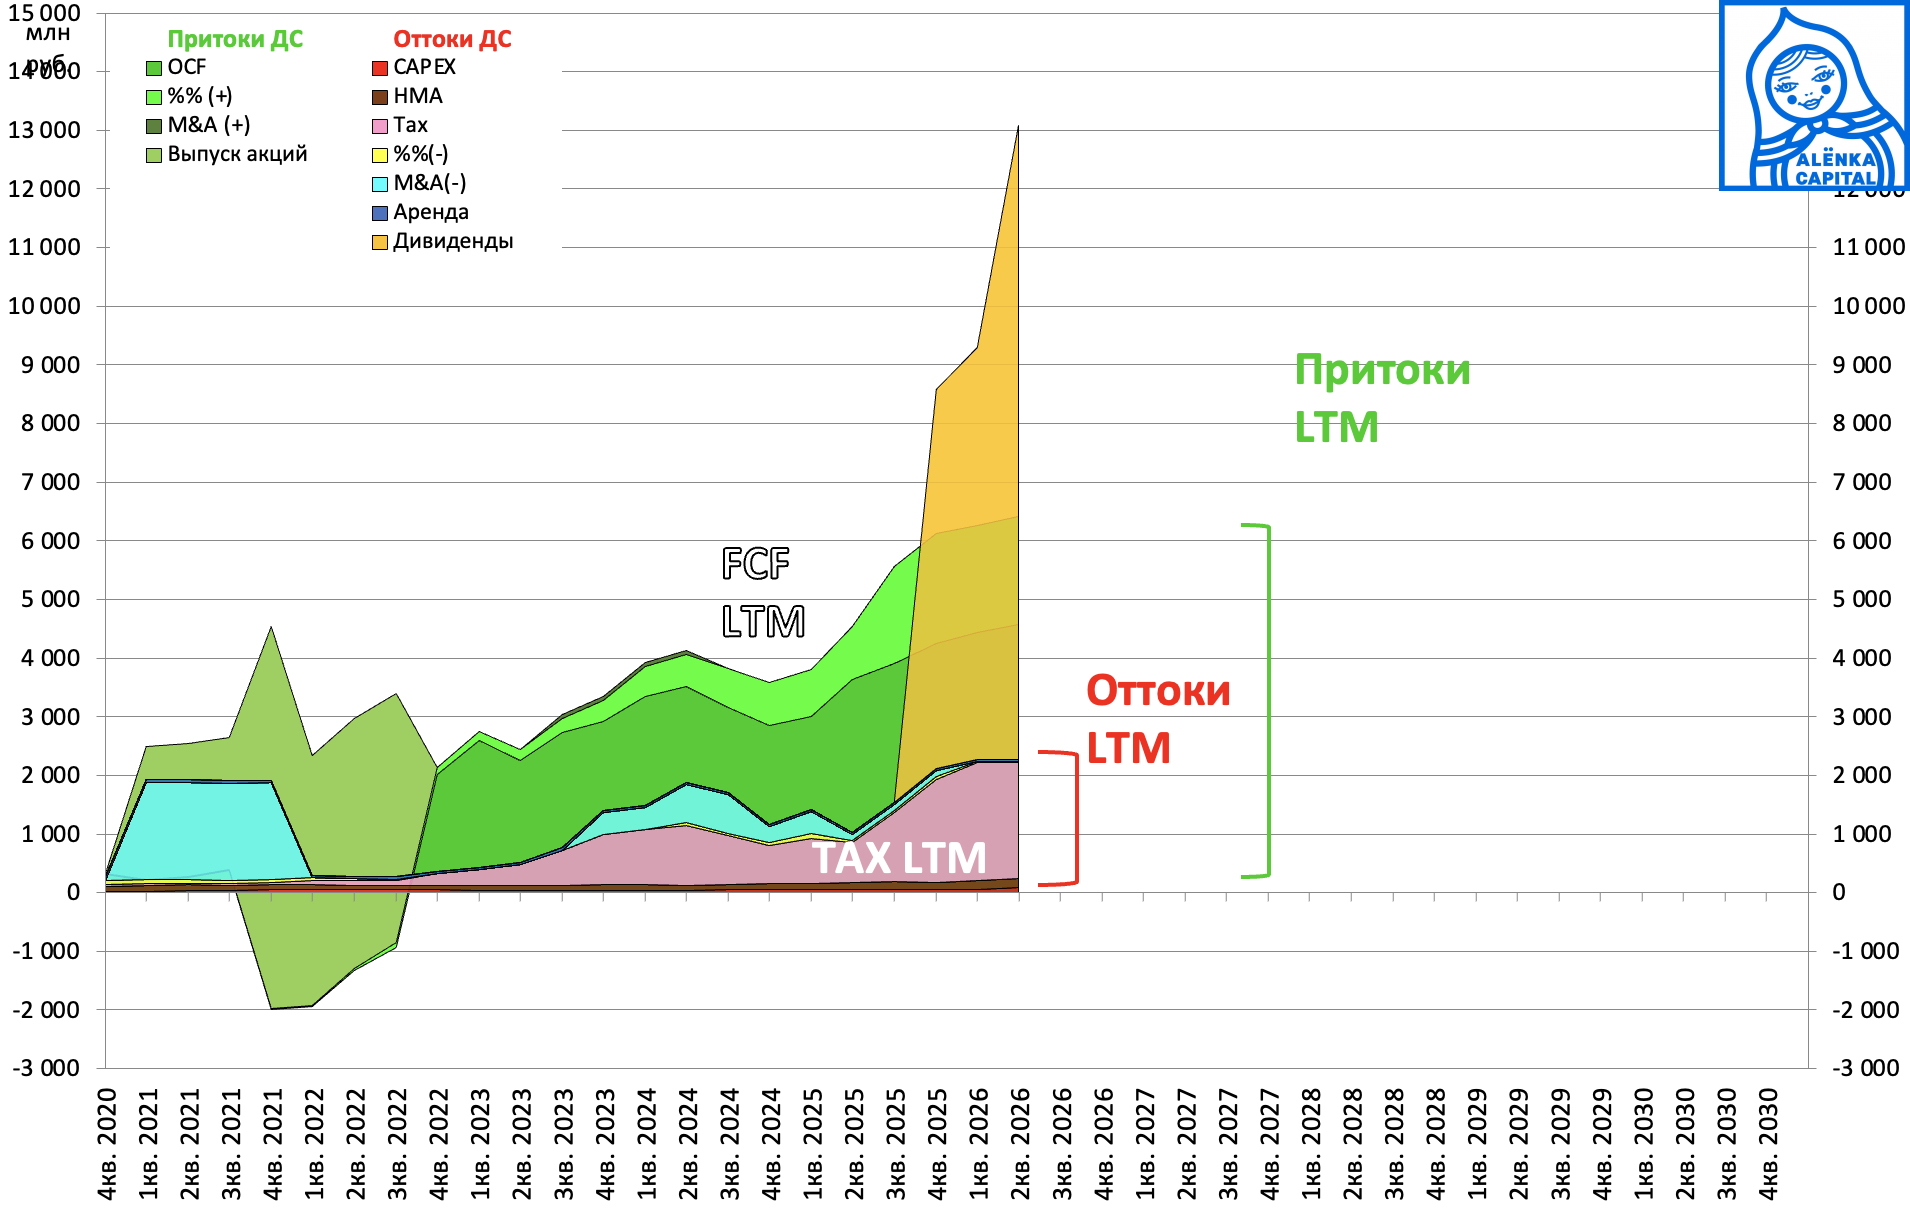
Форвардный P/E около 10.
Хотелось бы ещё дешевле, но уже недорого, если впереди рост EBITDA в 5 раз.
Монетизация через дивиденды.
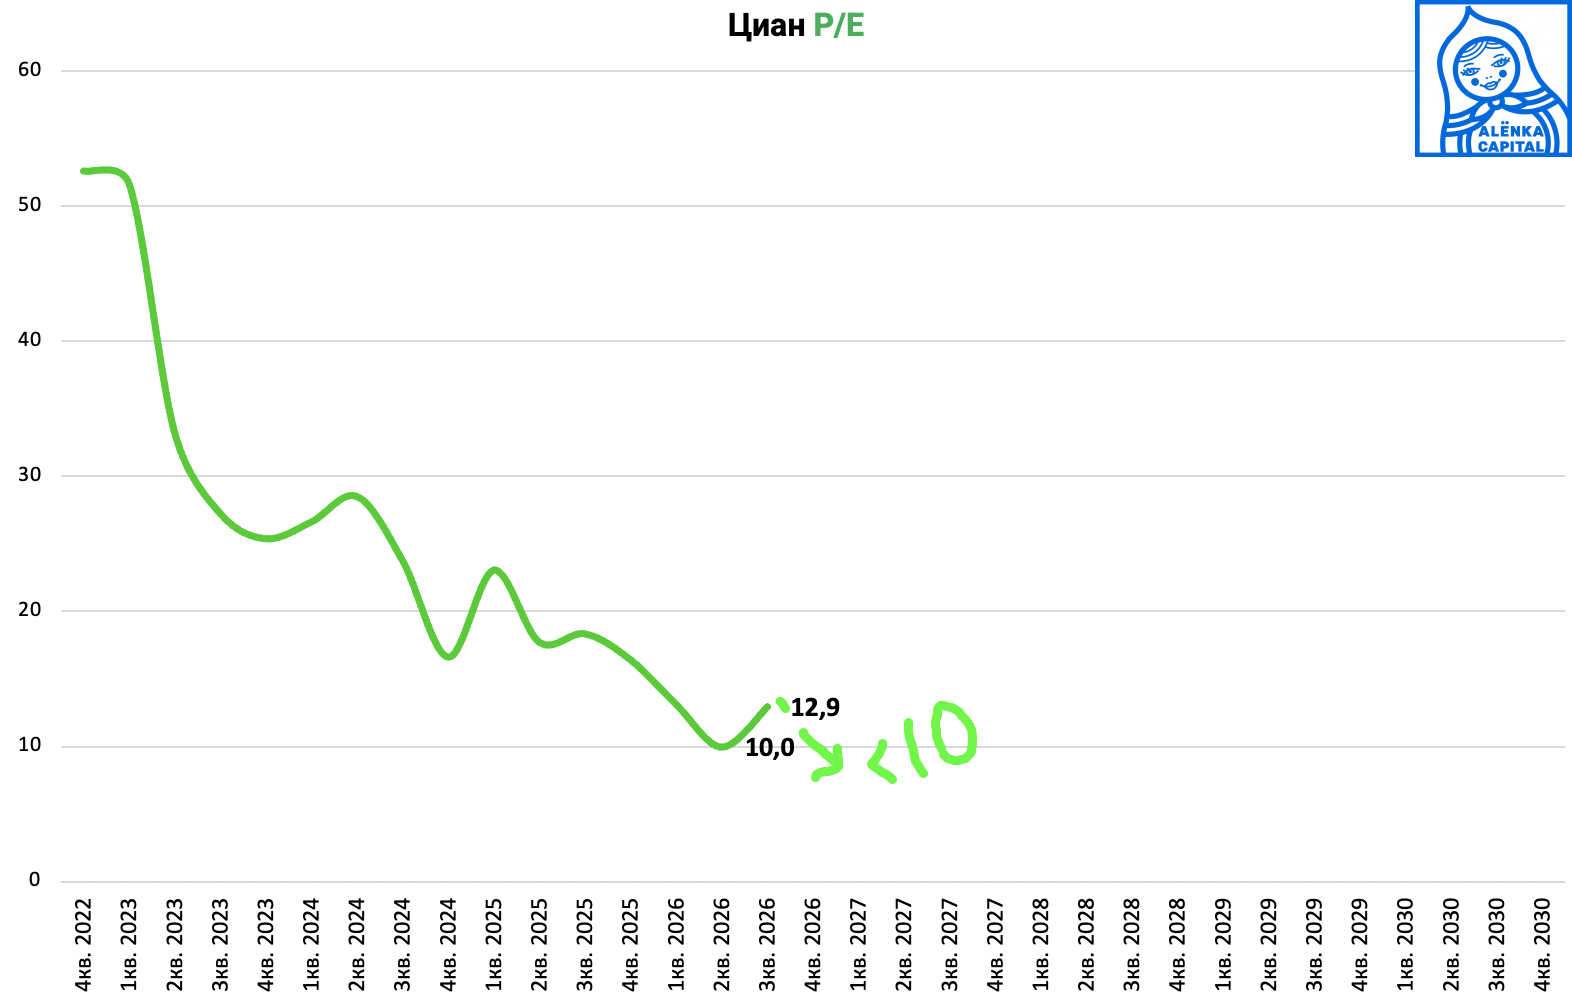
Плюсом к эталонному capital allocation высокие стандарты корпоративного управления.
Получится достичь целей или нет, покажет только время. Шансы есть? Да, есть.
Надо следить за результатами и держать нос по ветру.
2. Т-Технологии.
ROE 30% отдают за 0,9 капитала.
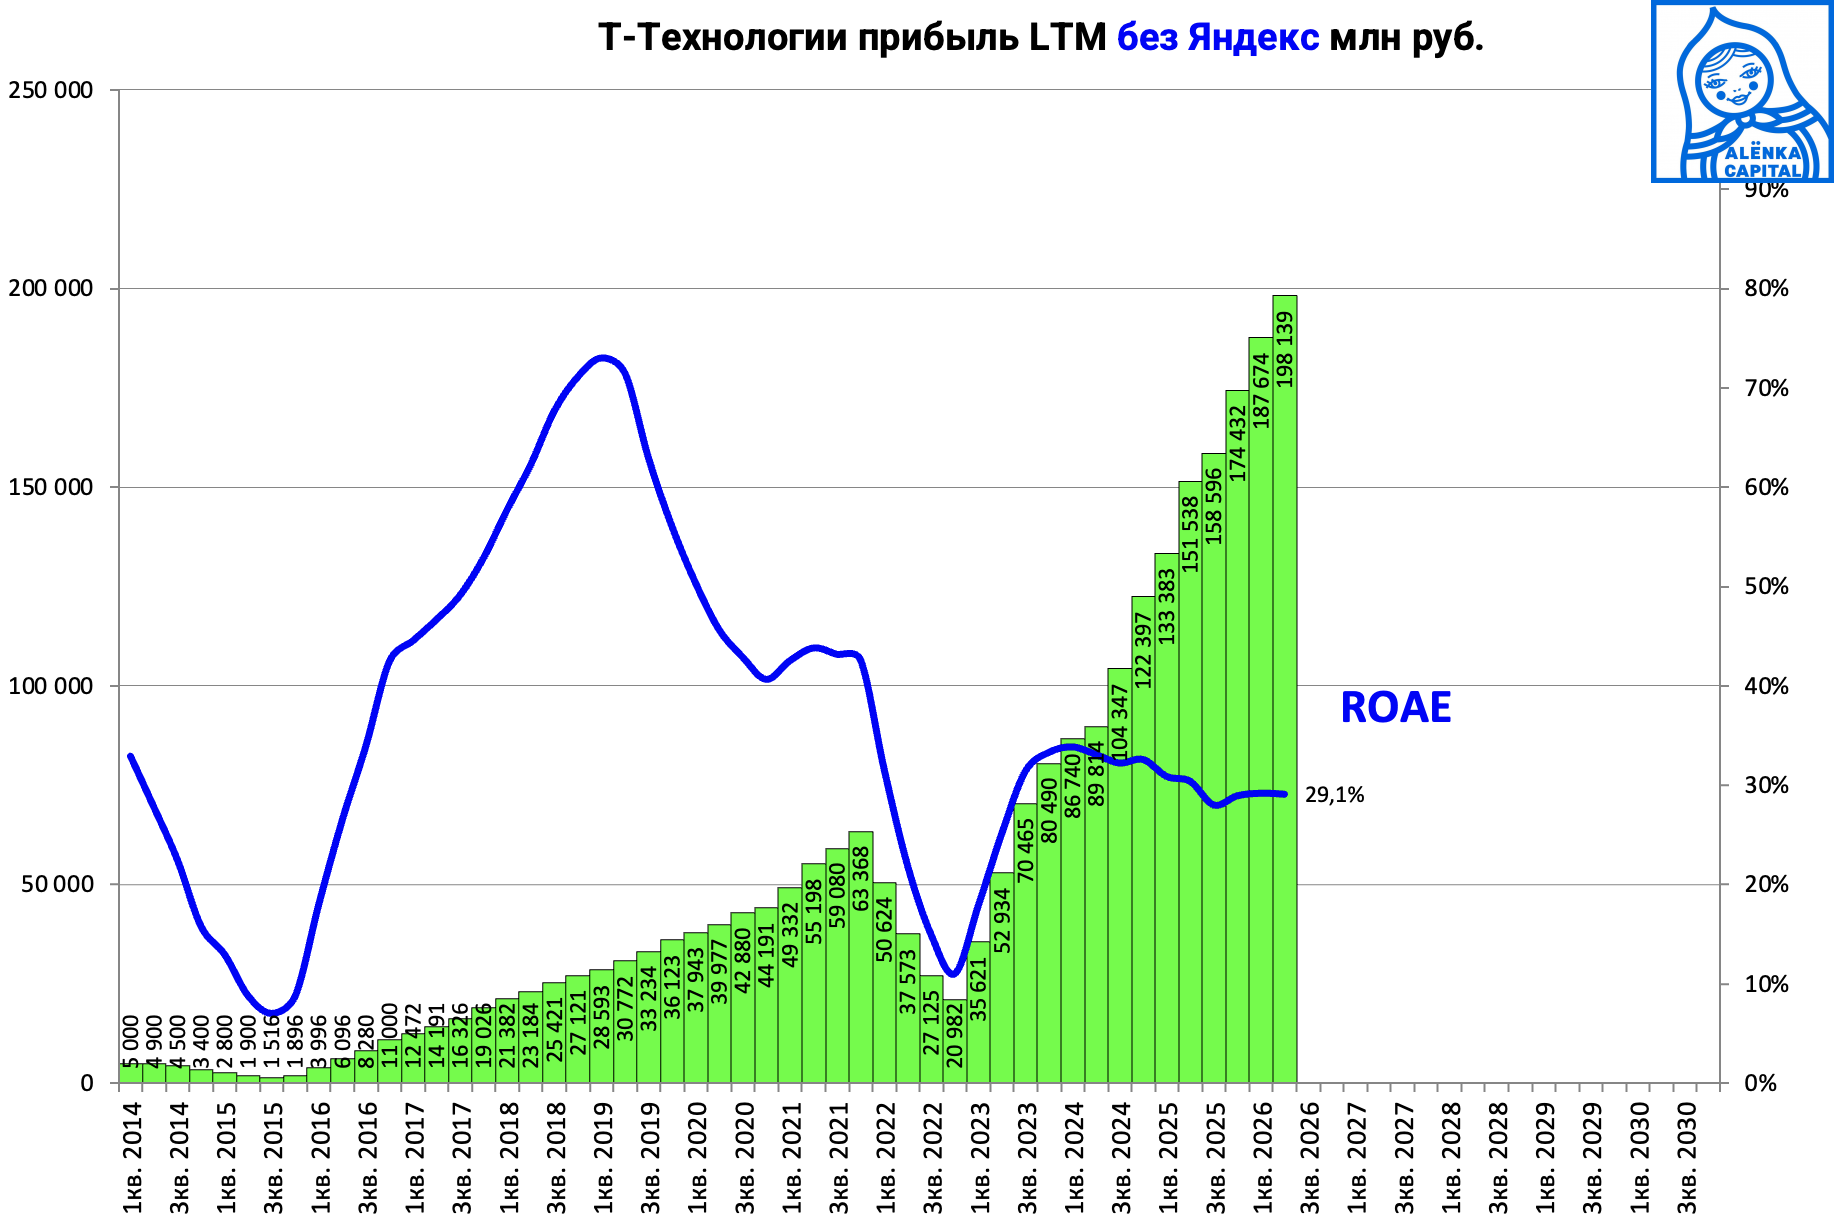
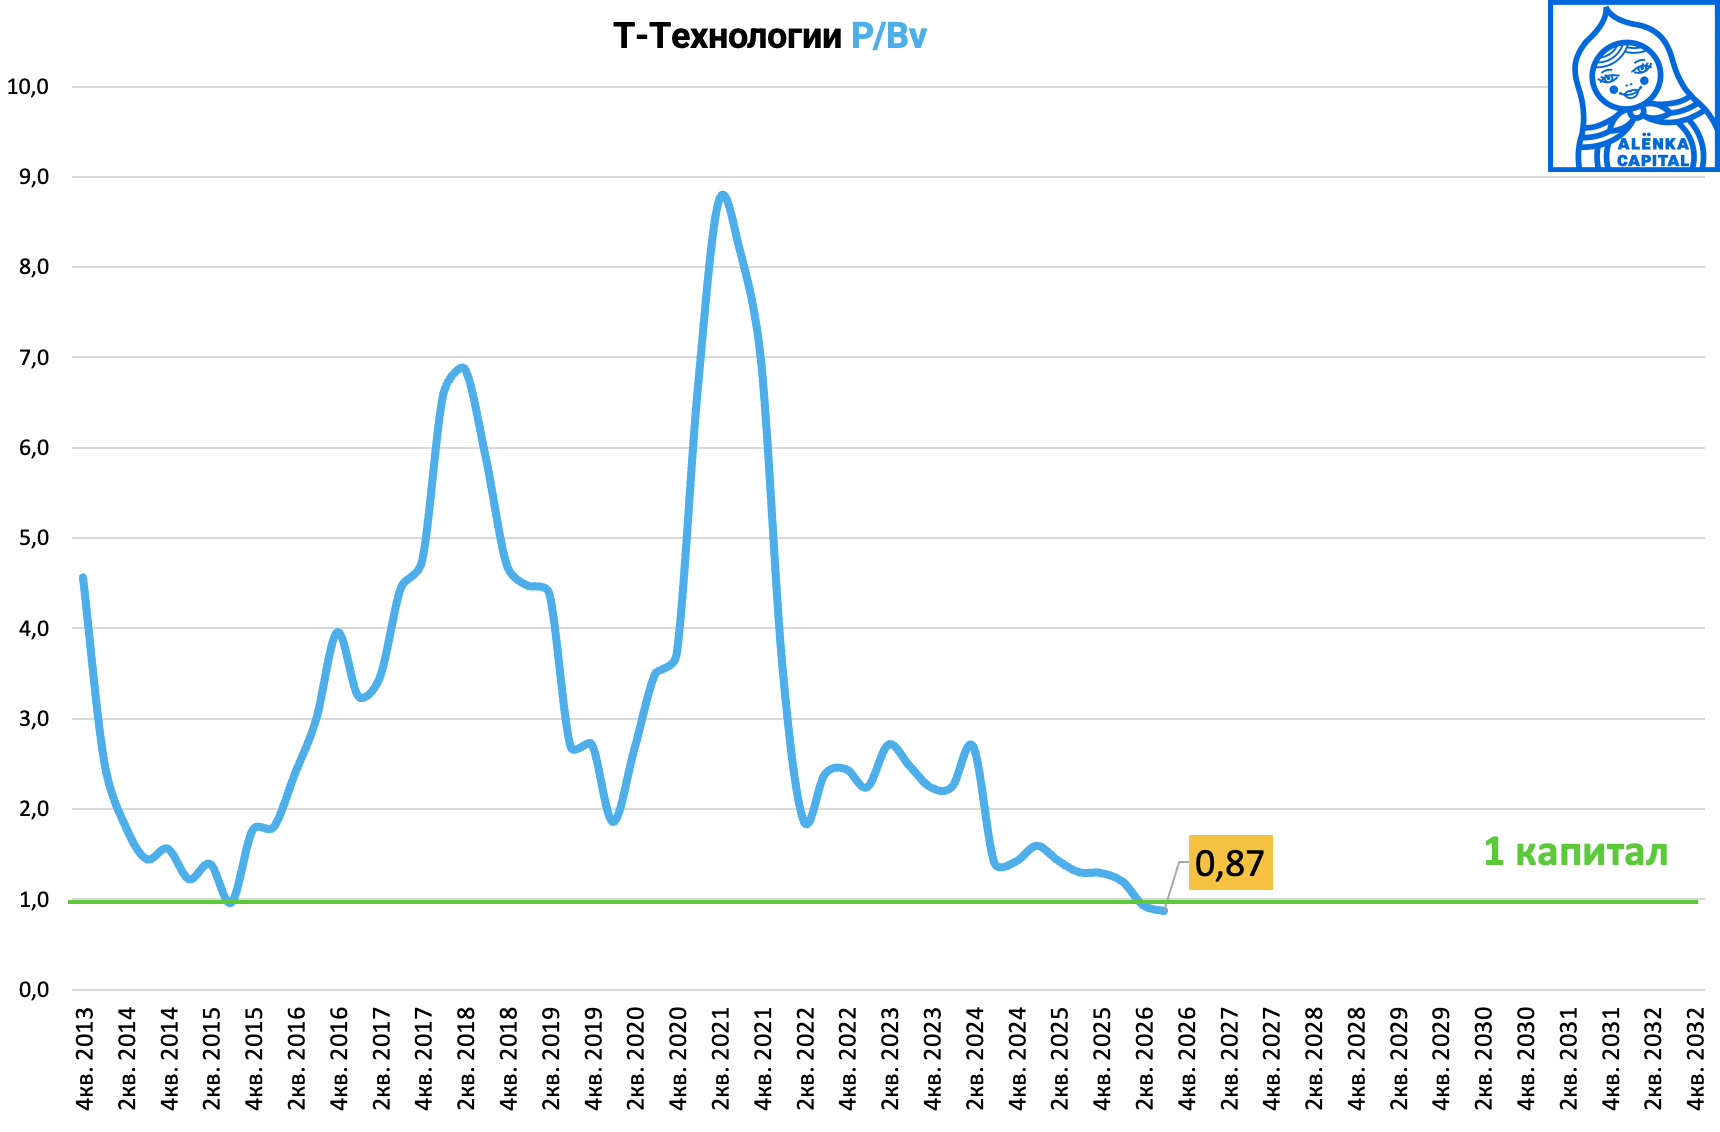
Рост не по разумной, а уже по бросовой цене.
P/E = 3.5
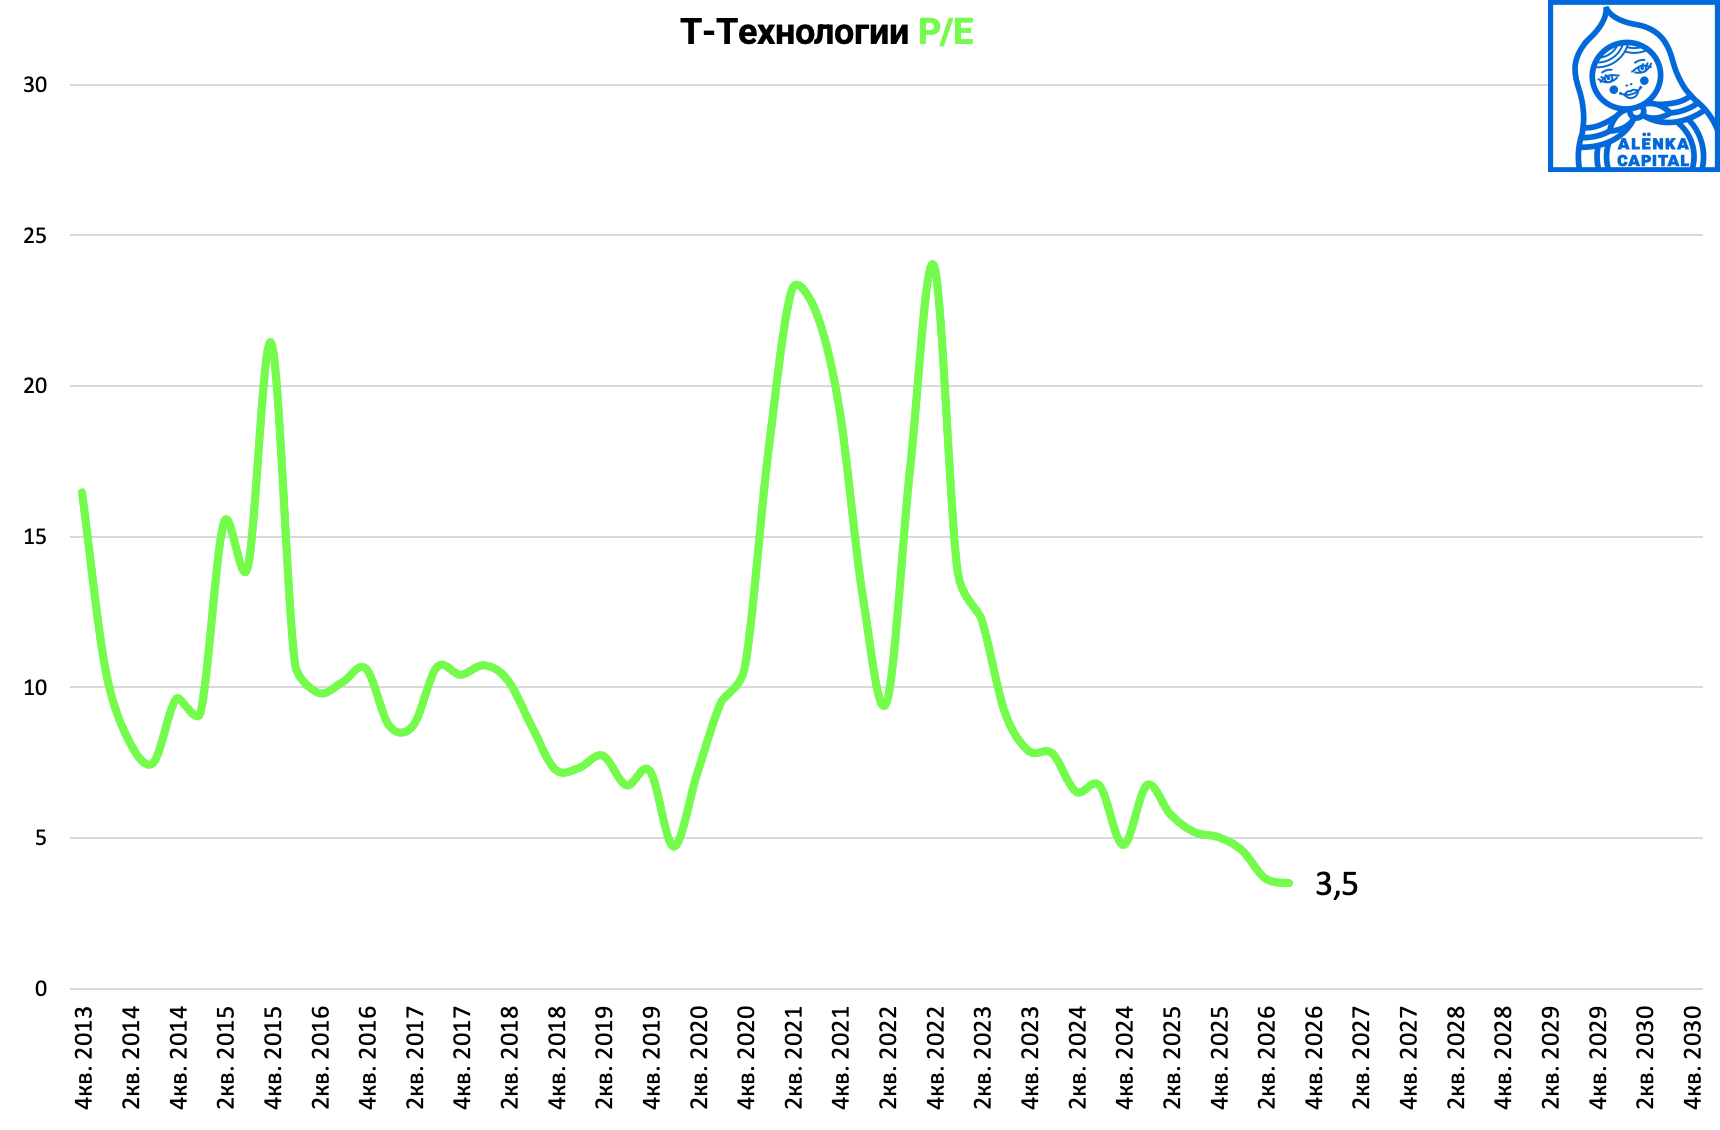
Удачная сделка увеличит бизнес
3. Сургутнефтегаз.
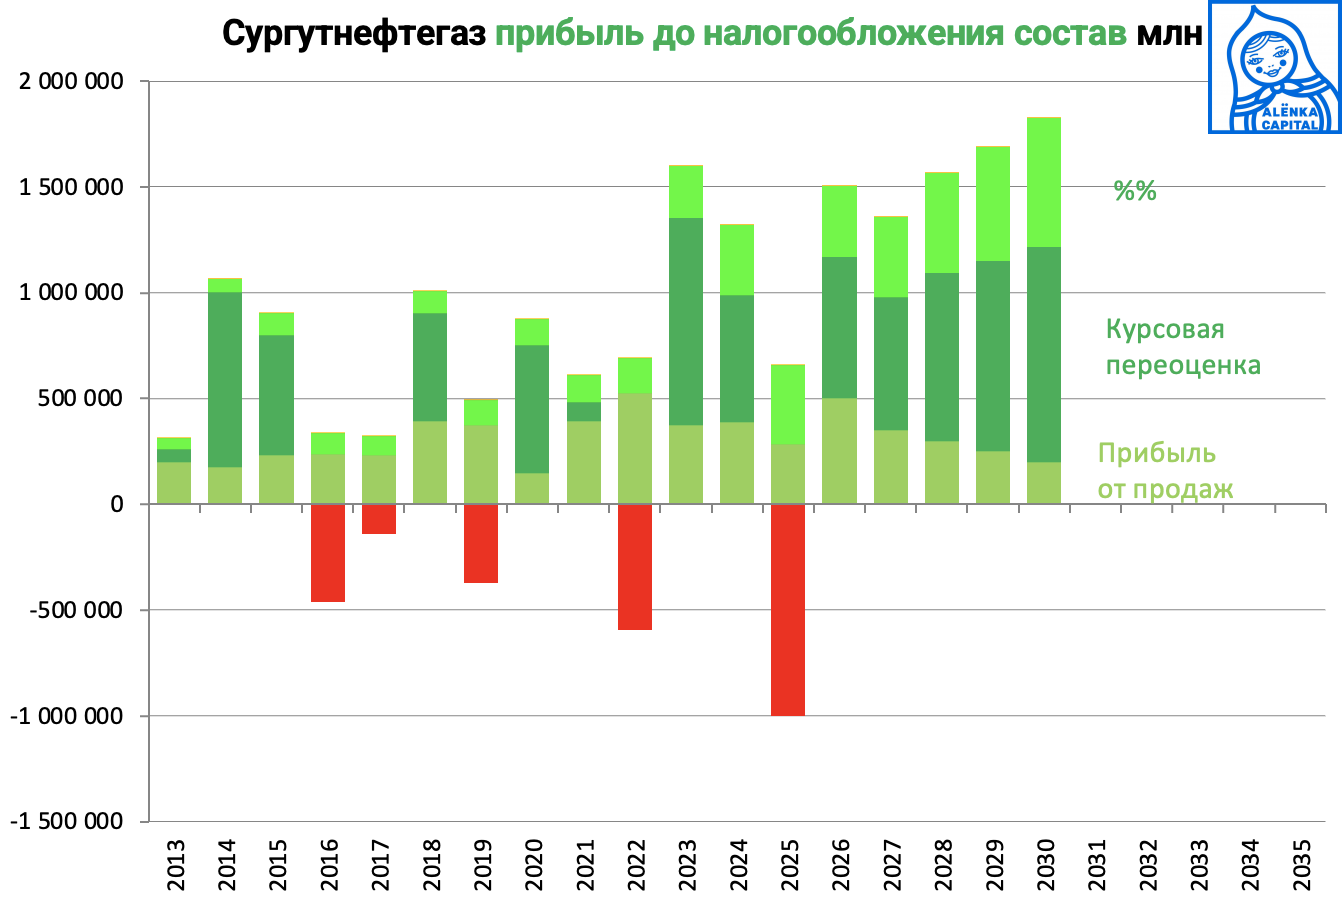
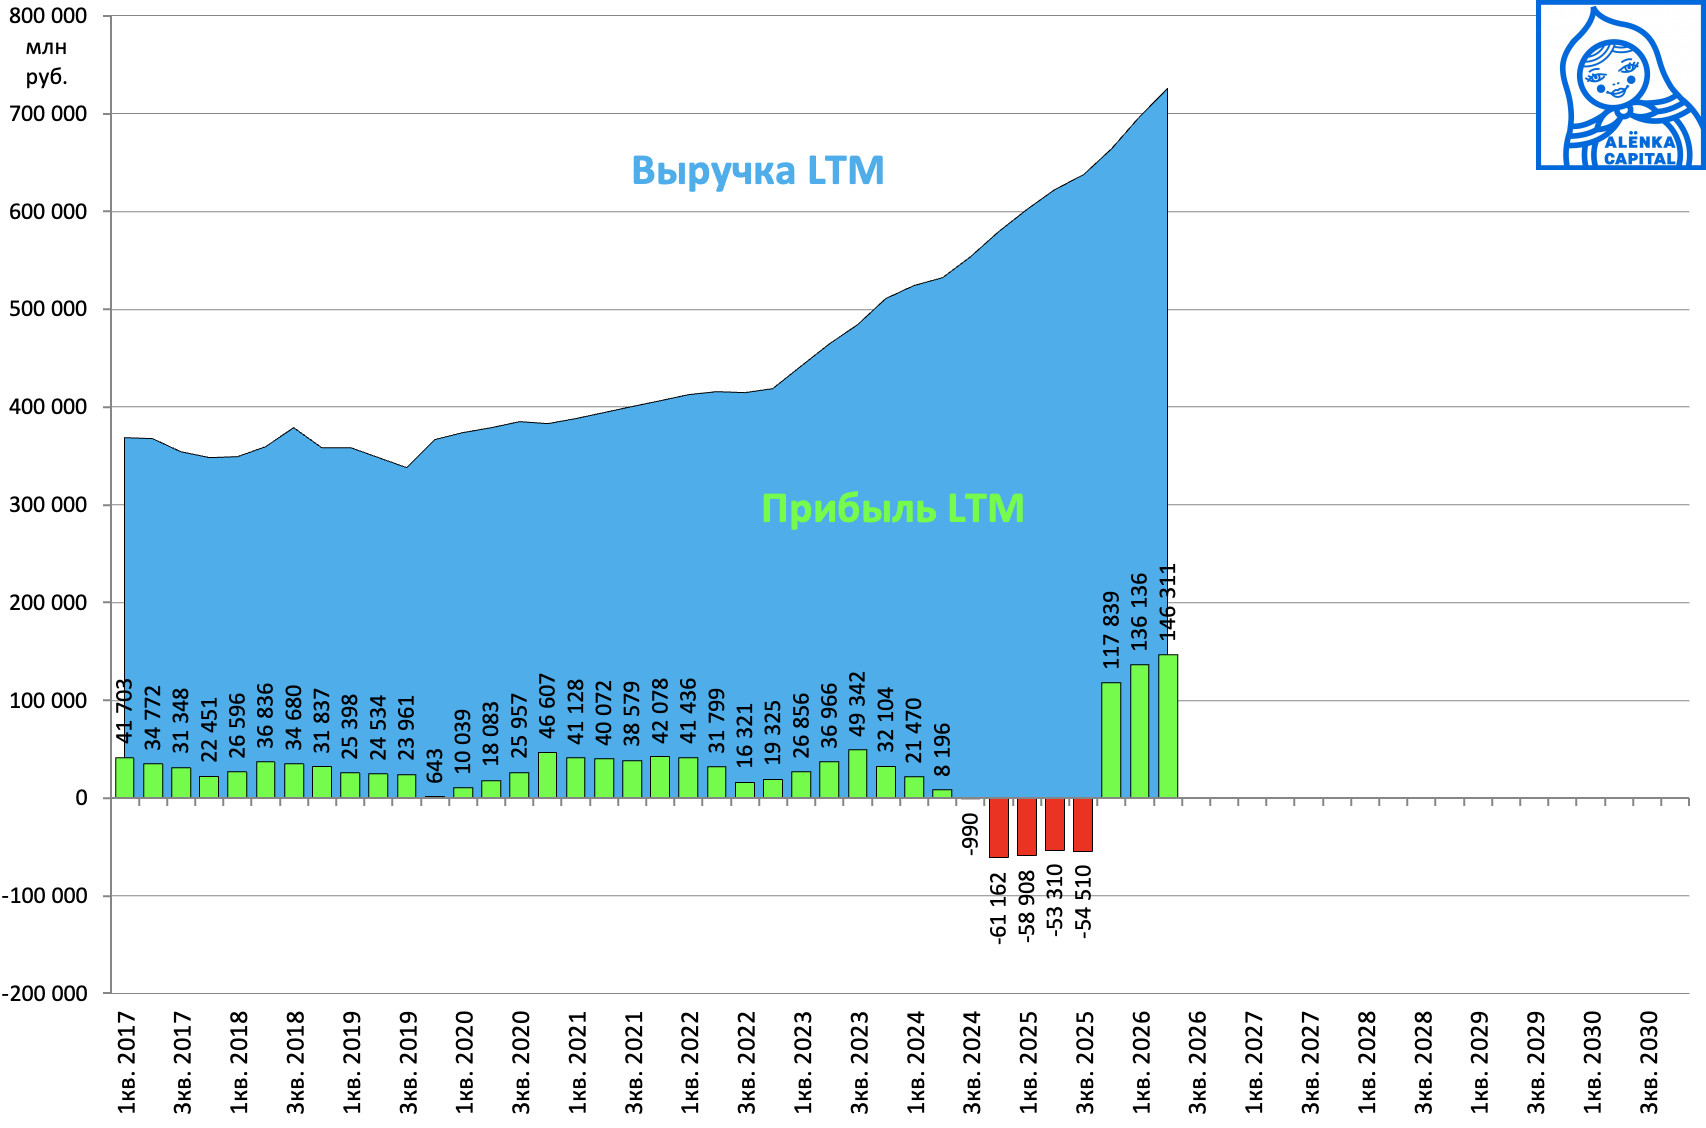
Увеличение чистой денежной позиции отвечает нашим критериям роста.
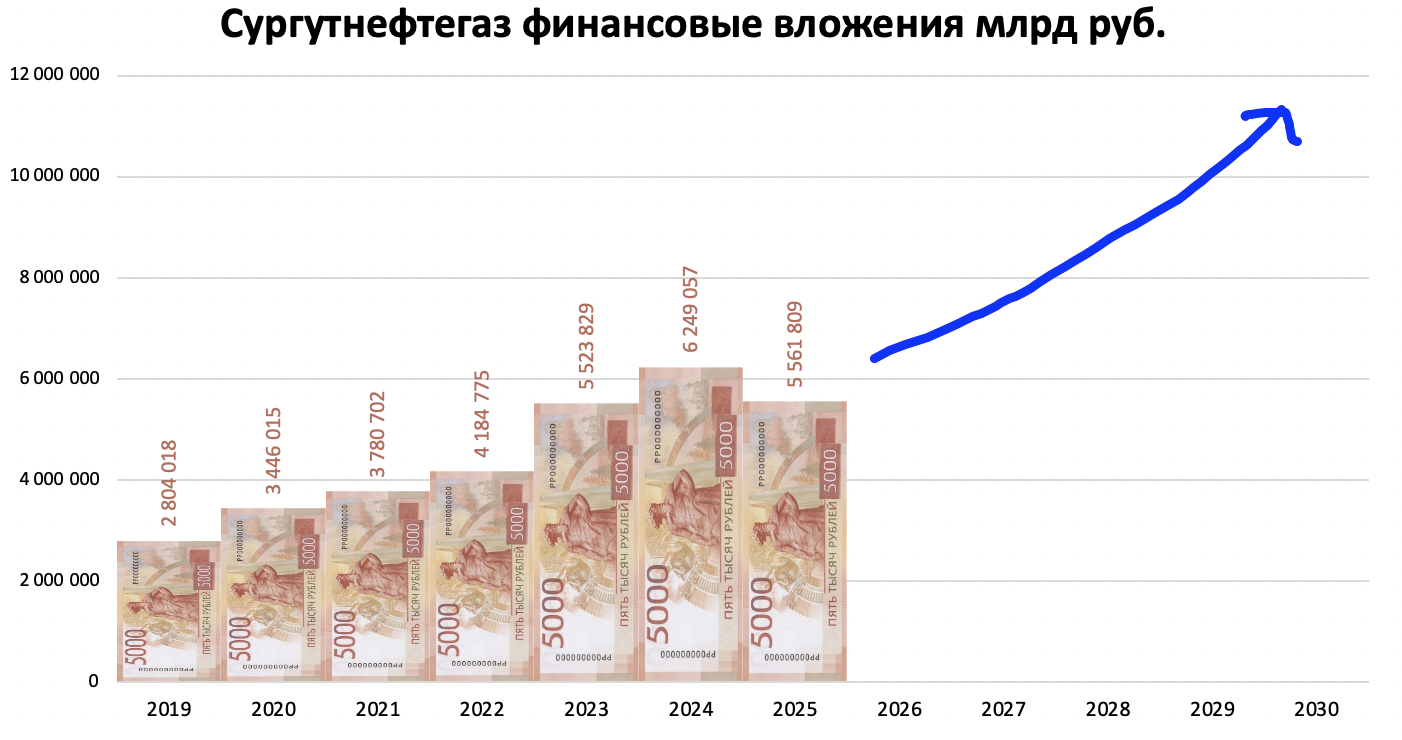
Чем больше кэша, тем больше процентный доход, что монетизируется через дивиденды на префы по уставу.
Консервативная оценка процентных доходов предполагает, что они сопоставимы с нефтяным бизнесом уже сегодня, а в будущем превысят его.
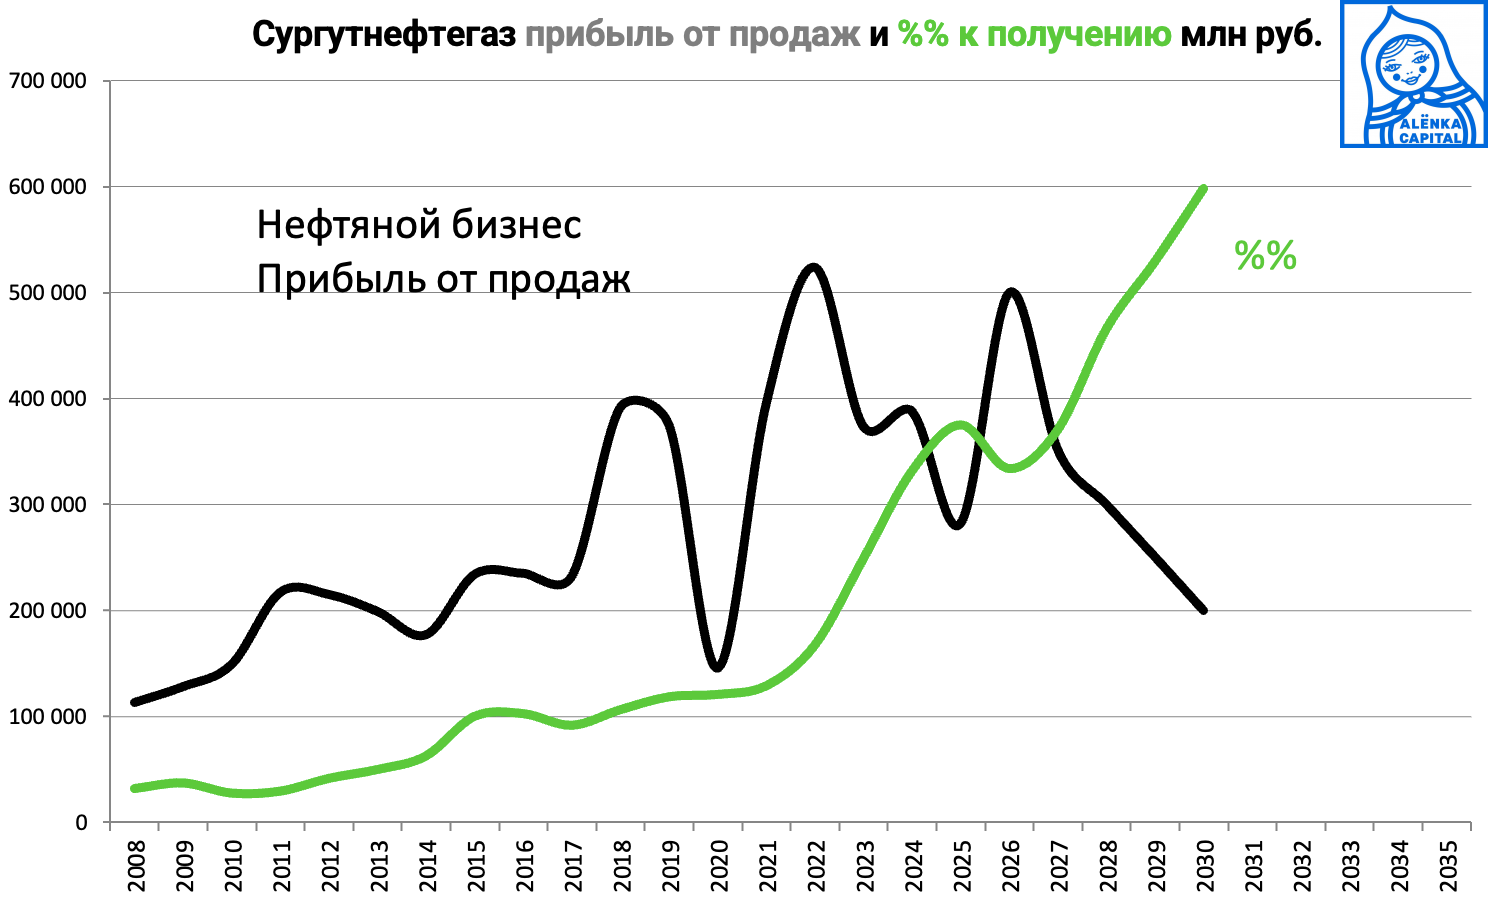
Необхоимое критерий в виде роста прибыли.
Динамика расчётной прибыли при ежегодном ослаблении курса рубля на 10% (доллар 135 руб в 2030 году)
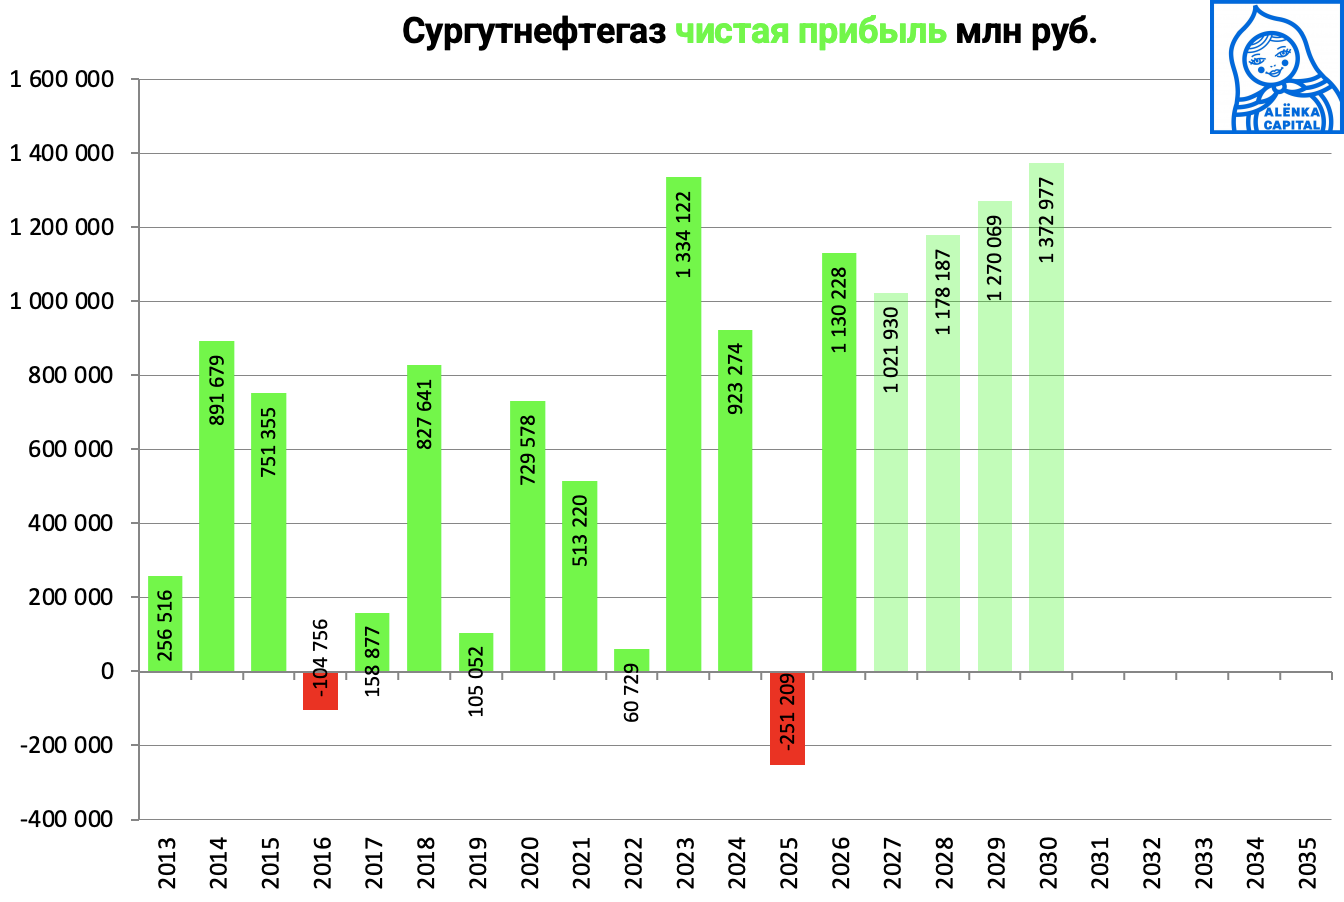
Нефтяные доходы уже практически не играют роли (2026 год и Иранский фактор не в счет, как приятный бонус).
4. РусГидро.
Знаменитый прогноз от Эйлер.
Смотри на FCF и EBITDA.
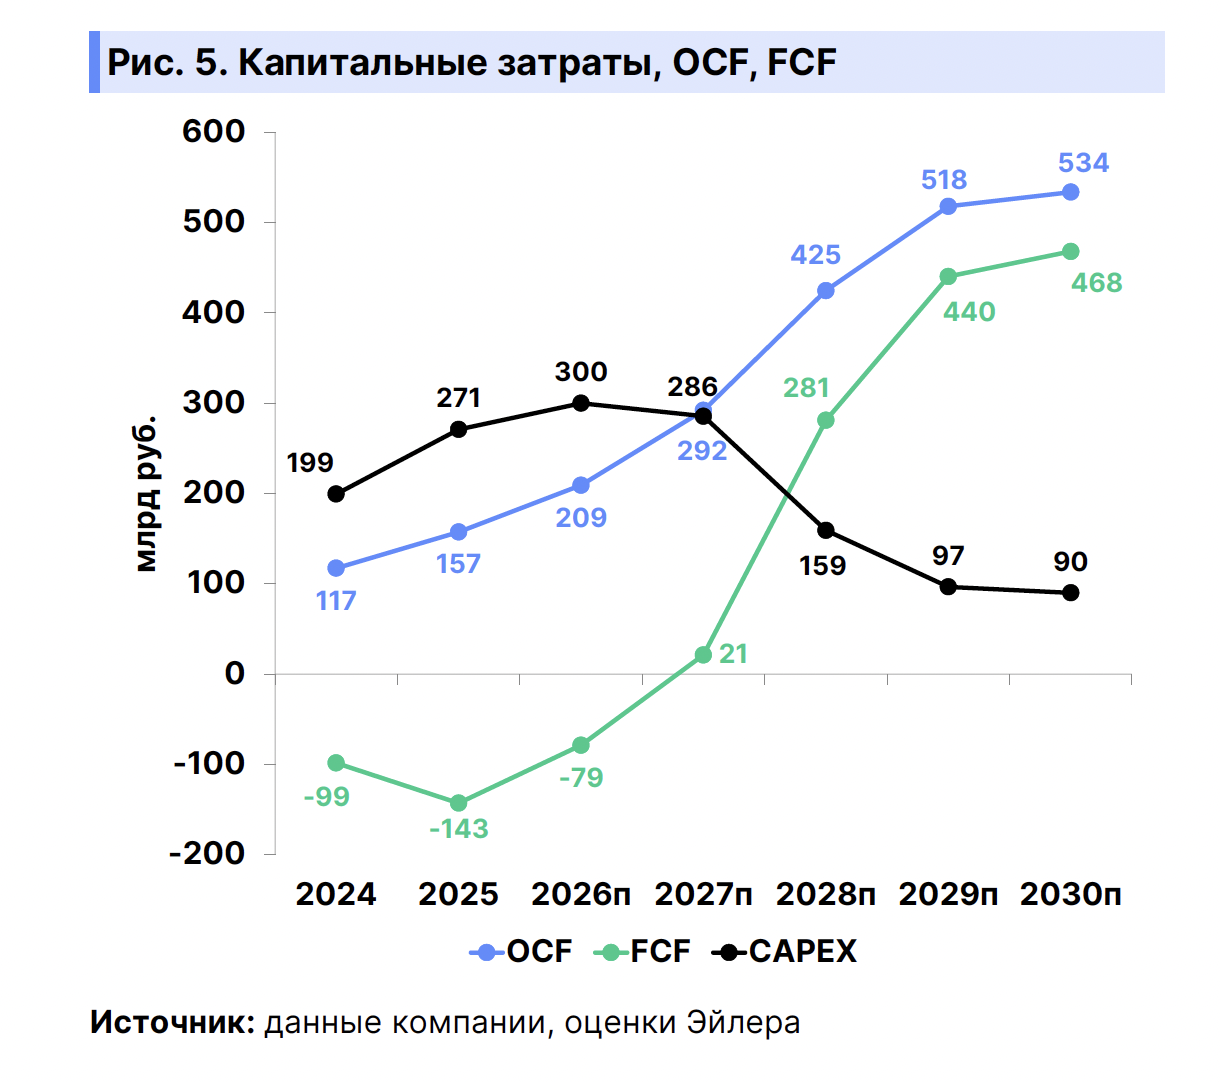
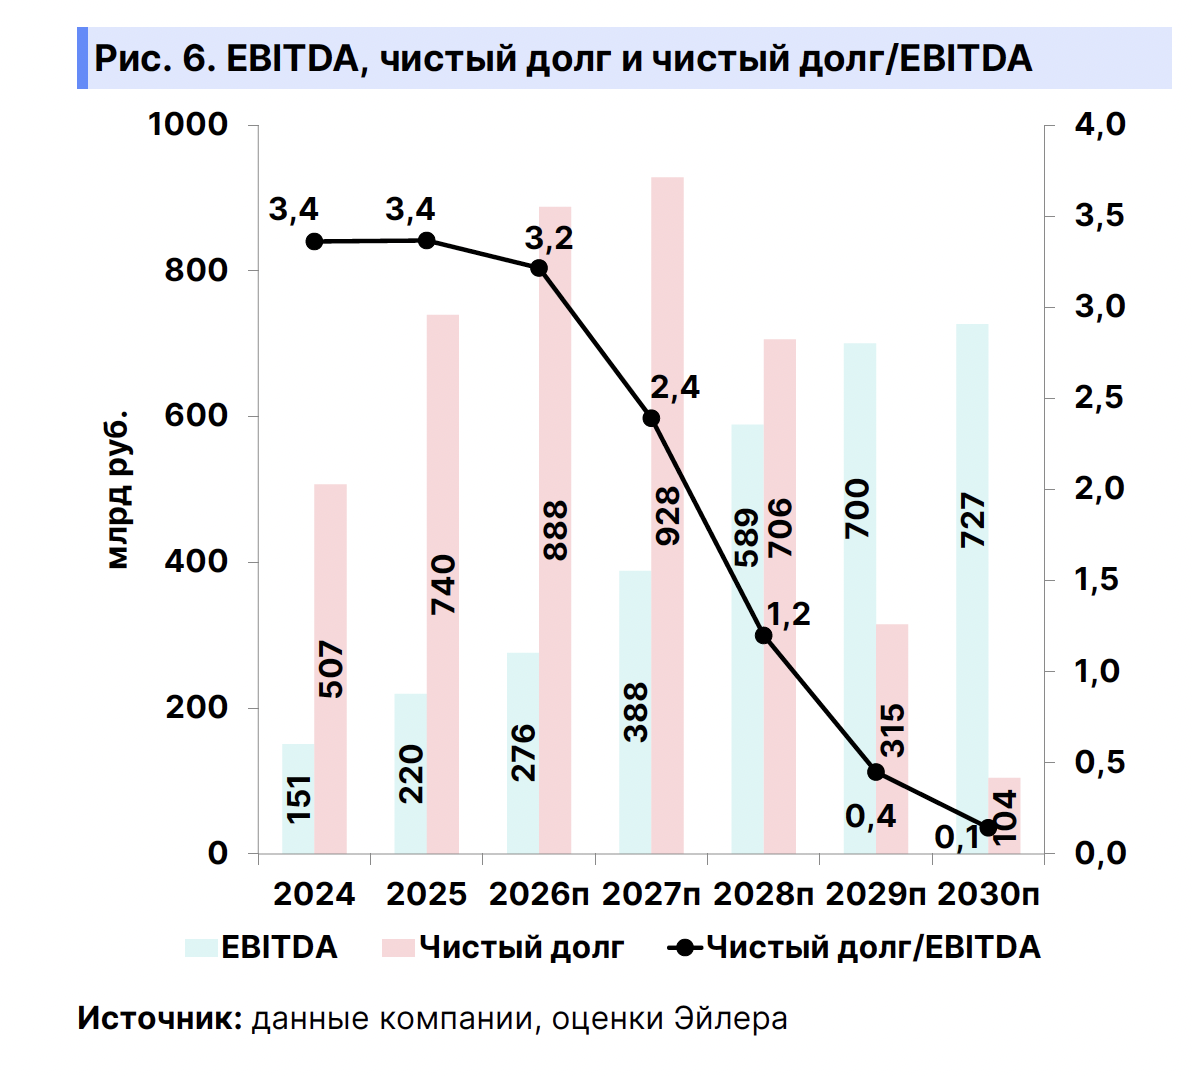
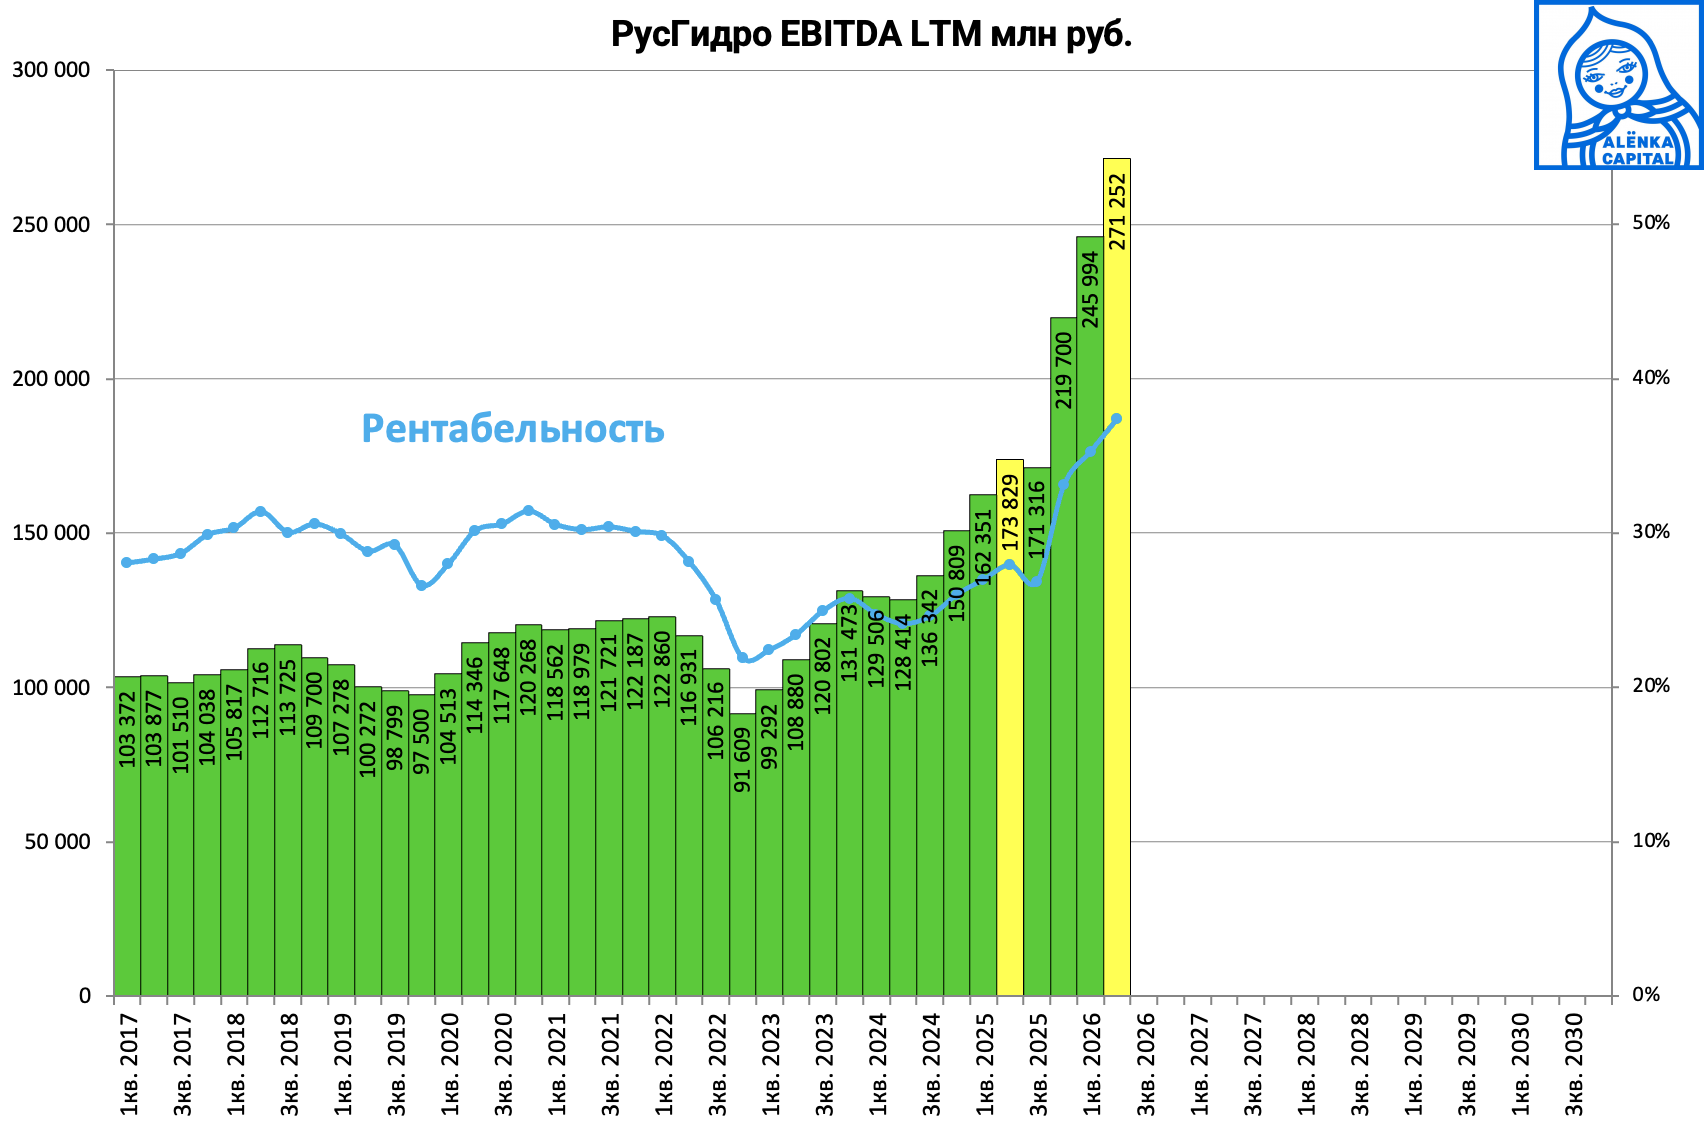
Подтверждаются ли прогнозы в 2026?
Пока траектория даже лучше плановой.
5. НоваТЭК.
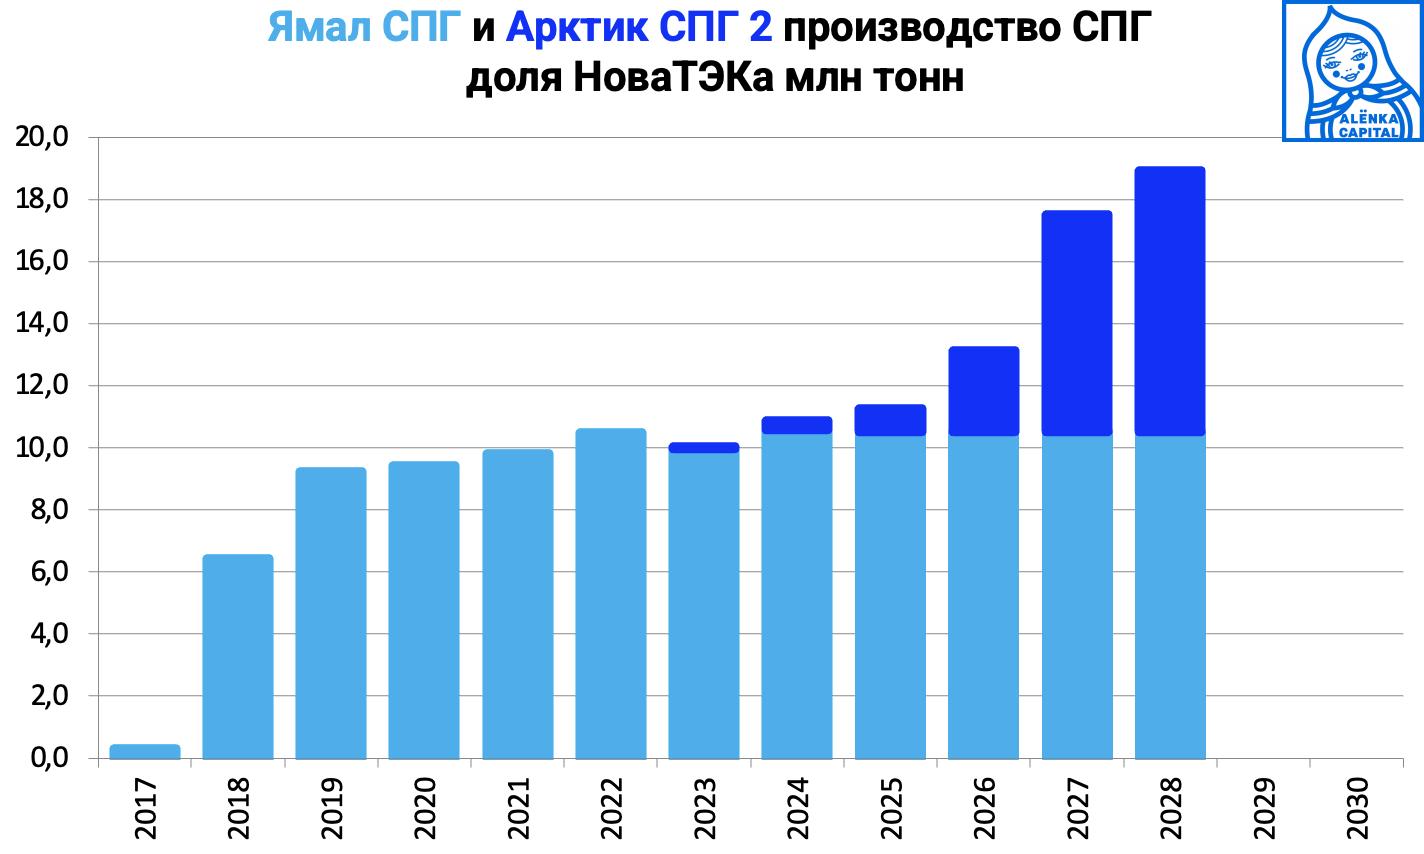
Раскачка Арктик СПГ-2 в 2027, где НоваТЭК довёл долю до 70%, выкупив пакет французской TotalEnergies.
Не исключено и привлечение американского инвестора и снятие американских санкций.
6. Озон.
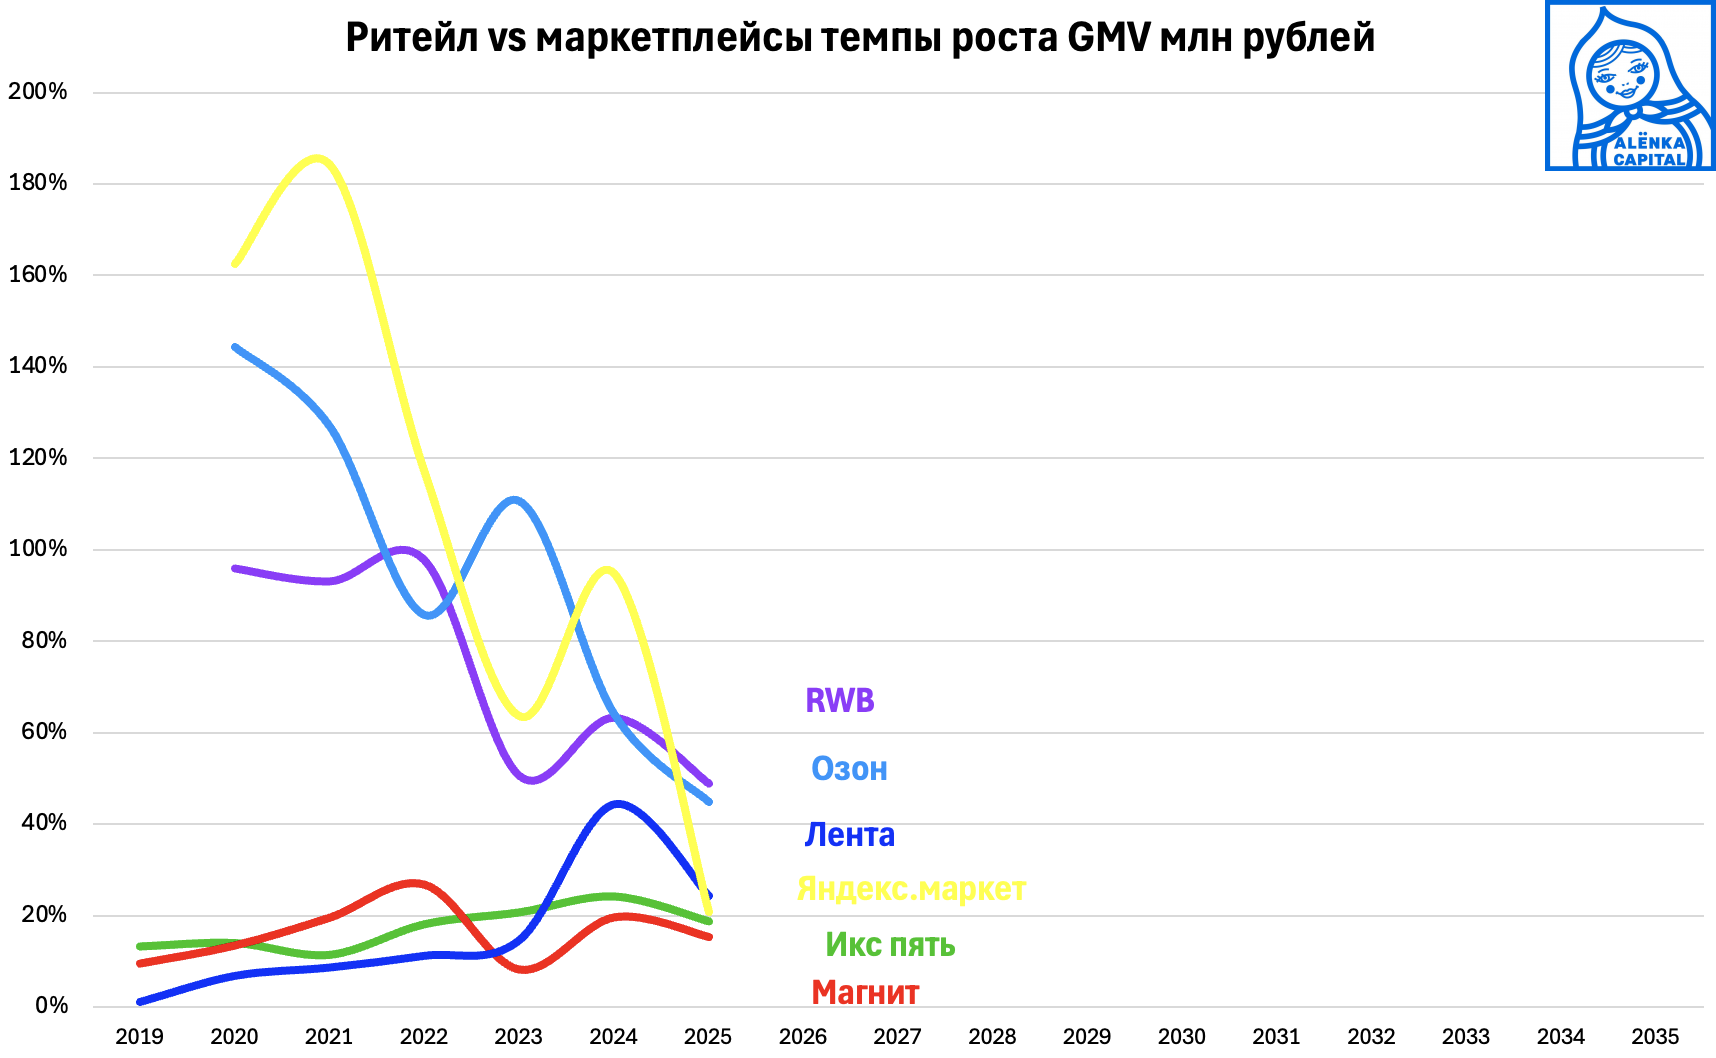
Маркетплейсы растут в разы быстрее классического ритейла.
Правда есть всем известные риски, в каком-то смысле они психологические, так как бизнес Озона относительнее устойчивее WB, если мы говорим о складах..
7. Полюс.
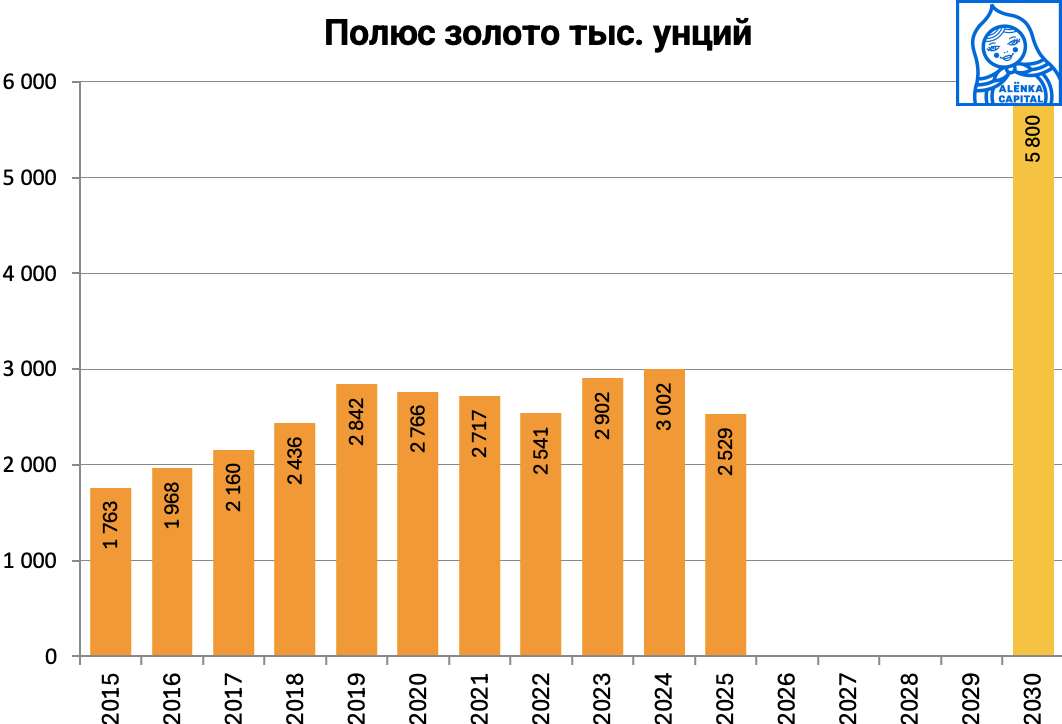
Потенциальные 6 млн унций в 2030 году.
Хотя объективно новый windfall tax снижает апсайд и заставляет ждать 2030 год..
8. ДОМ.РФ
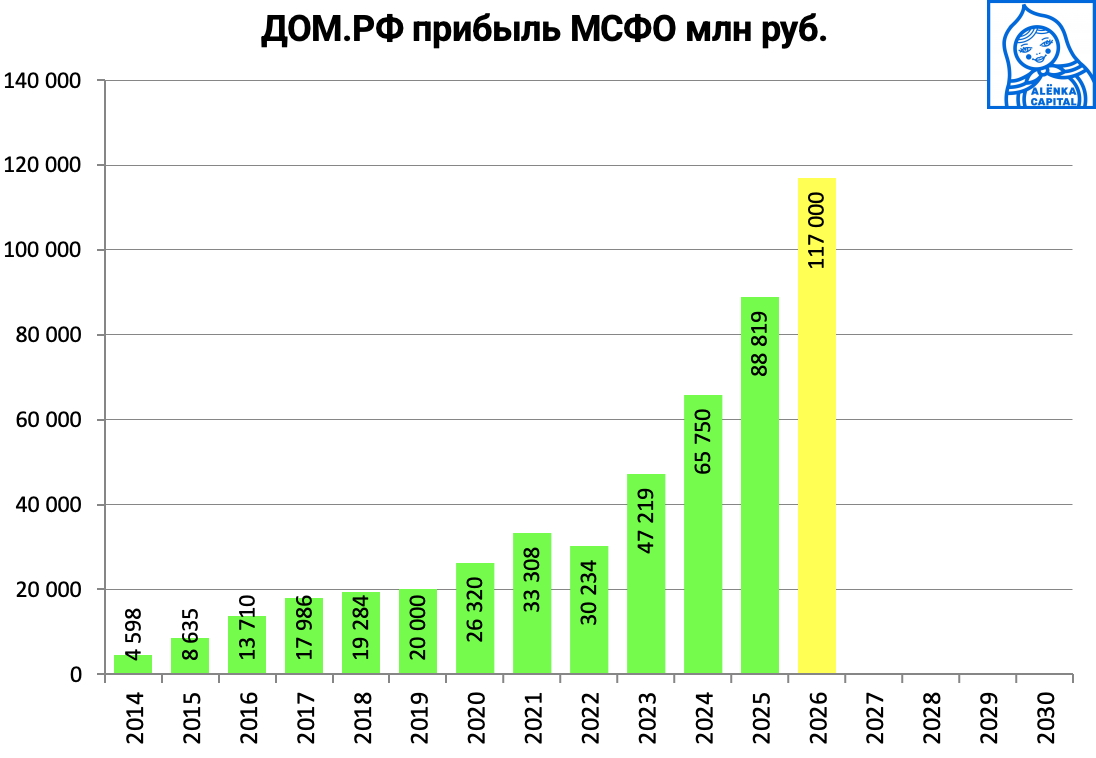
Устойчивый ROE 20+% отдают за 0,75 капитала.
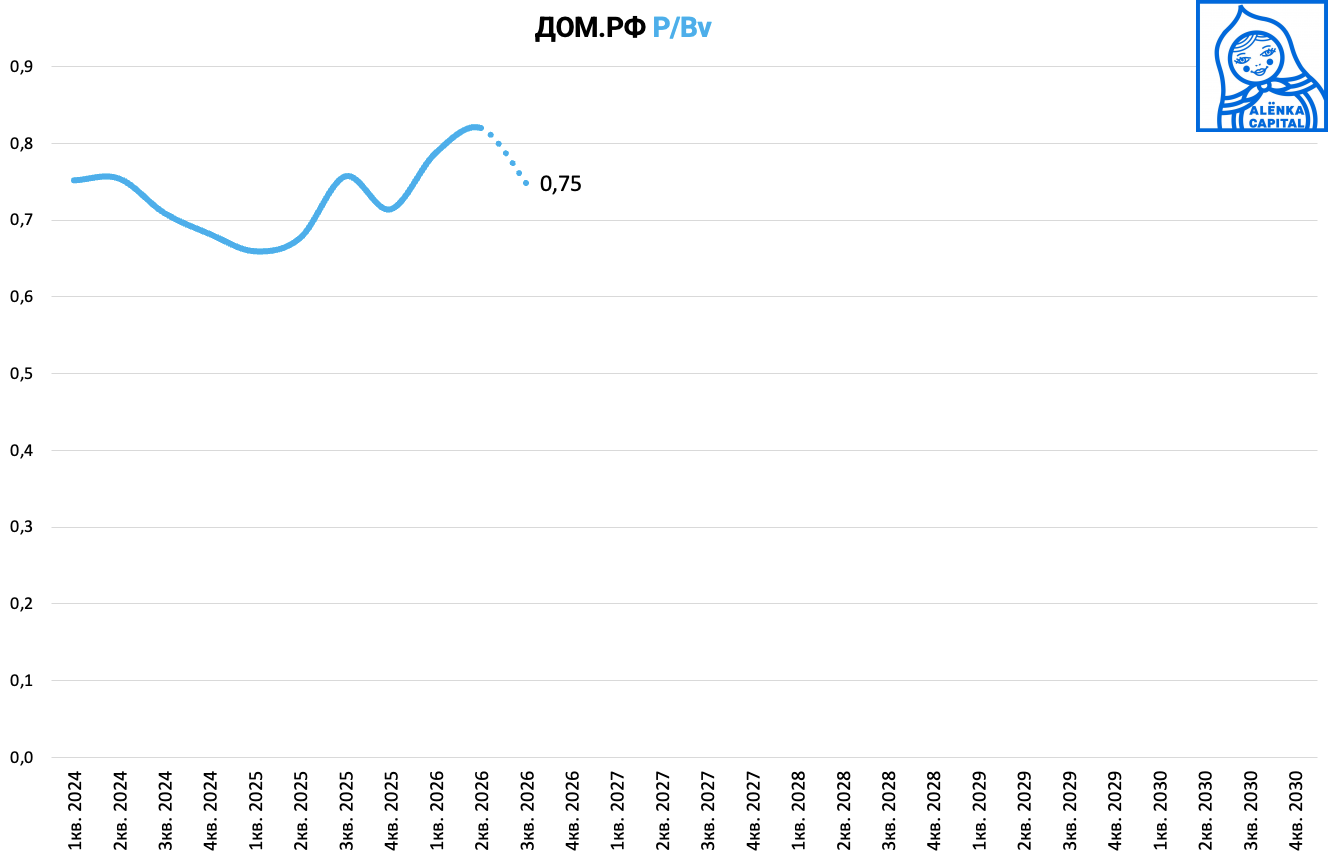
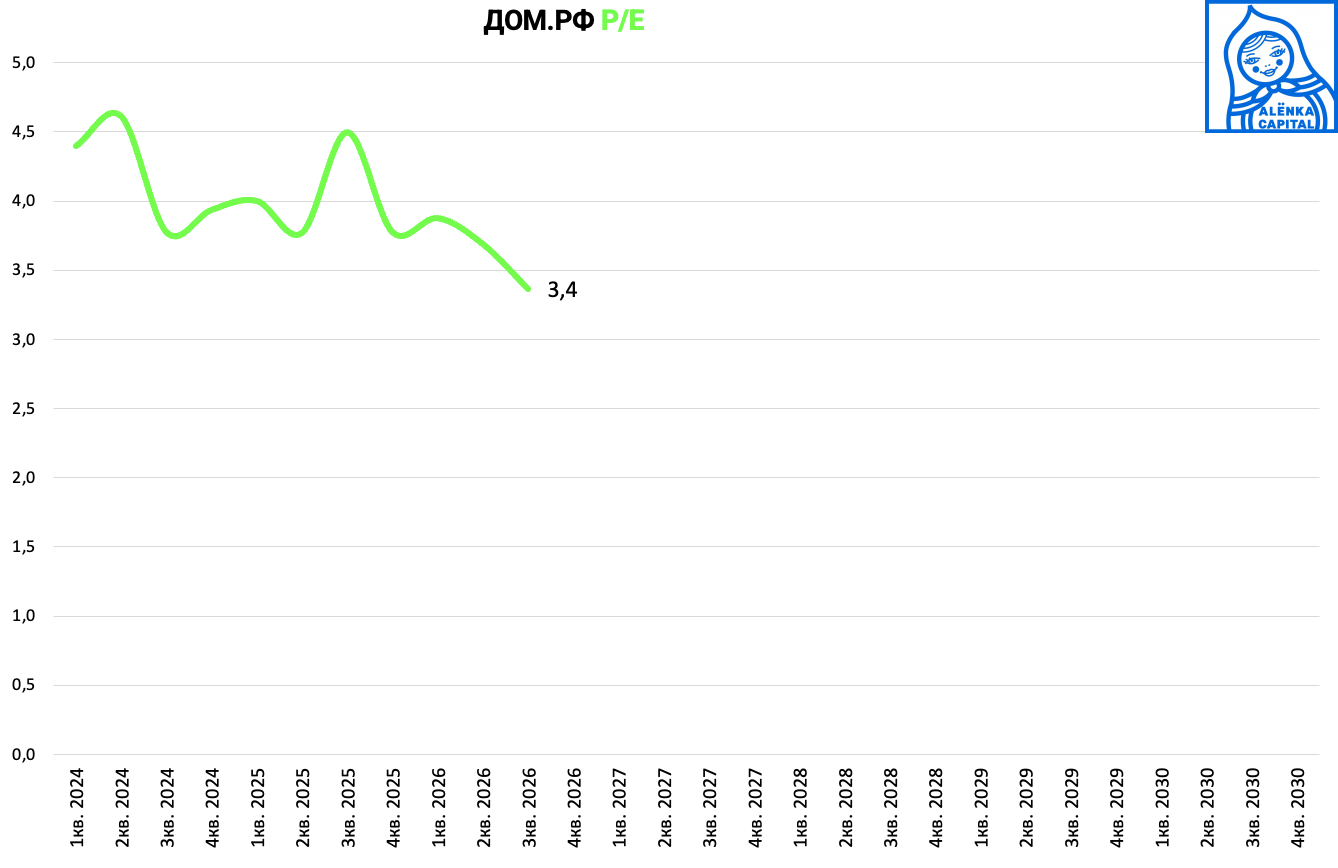
Низкая цена и рост прибыли.
P/E = 3.4
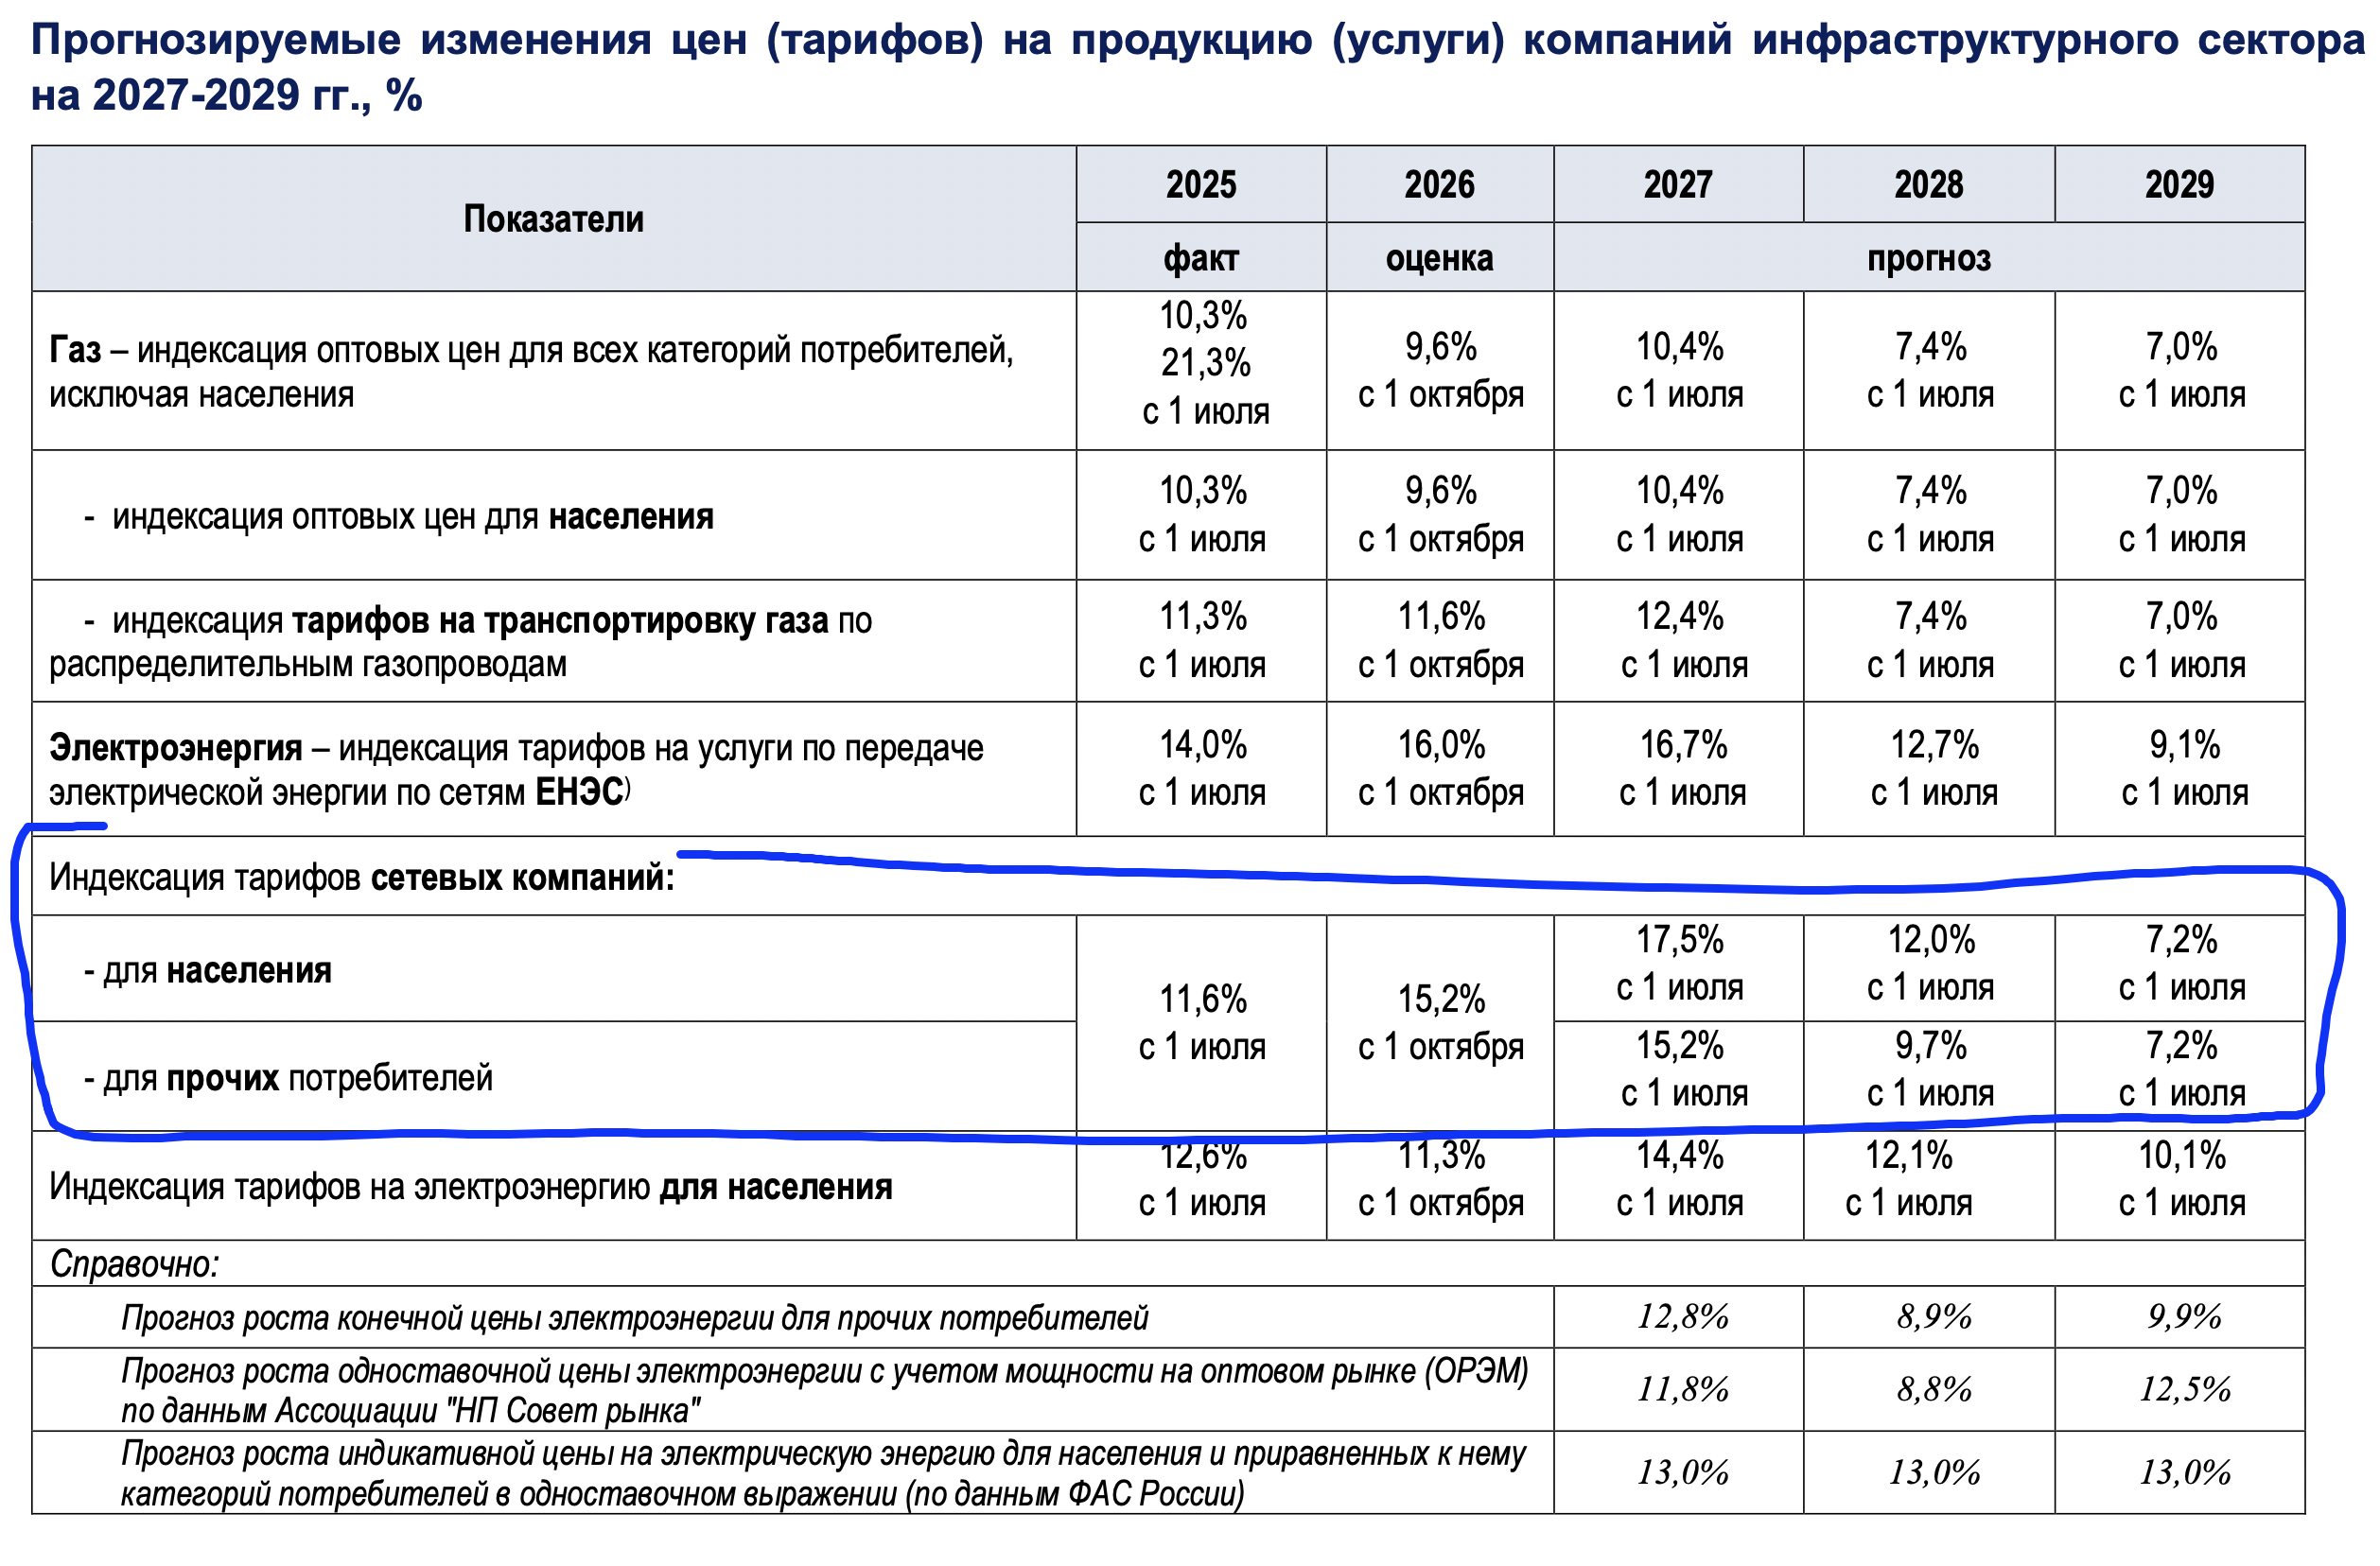
9. Региональные МРСК.
Скачок прибыли будет в 2027.
Нам доступна только Ленэнерго.
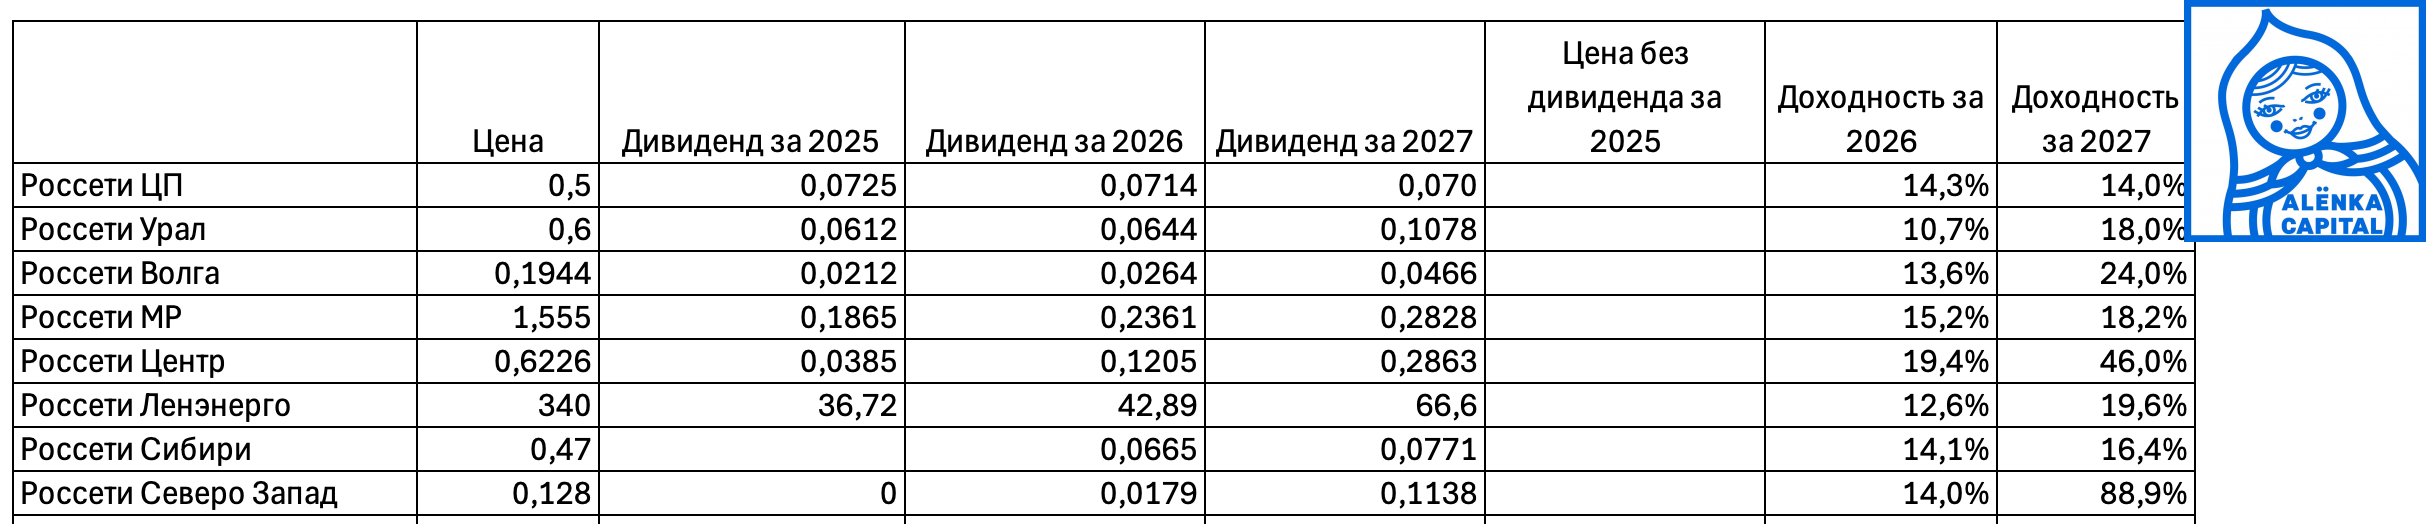
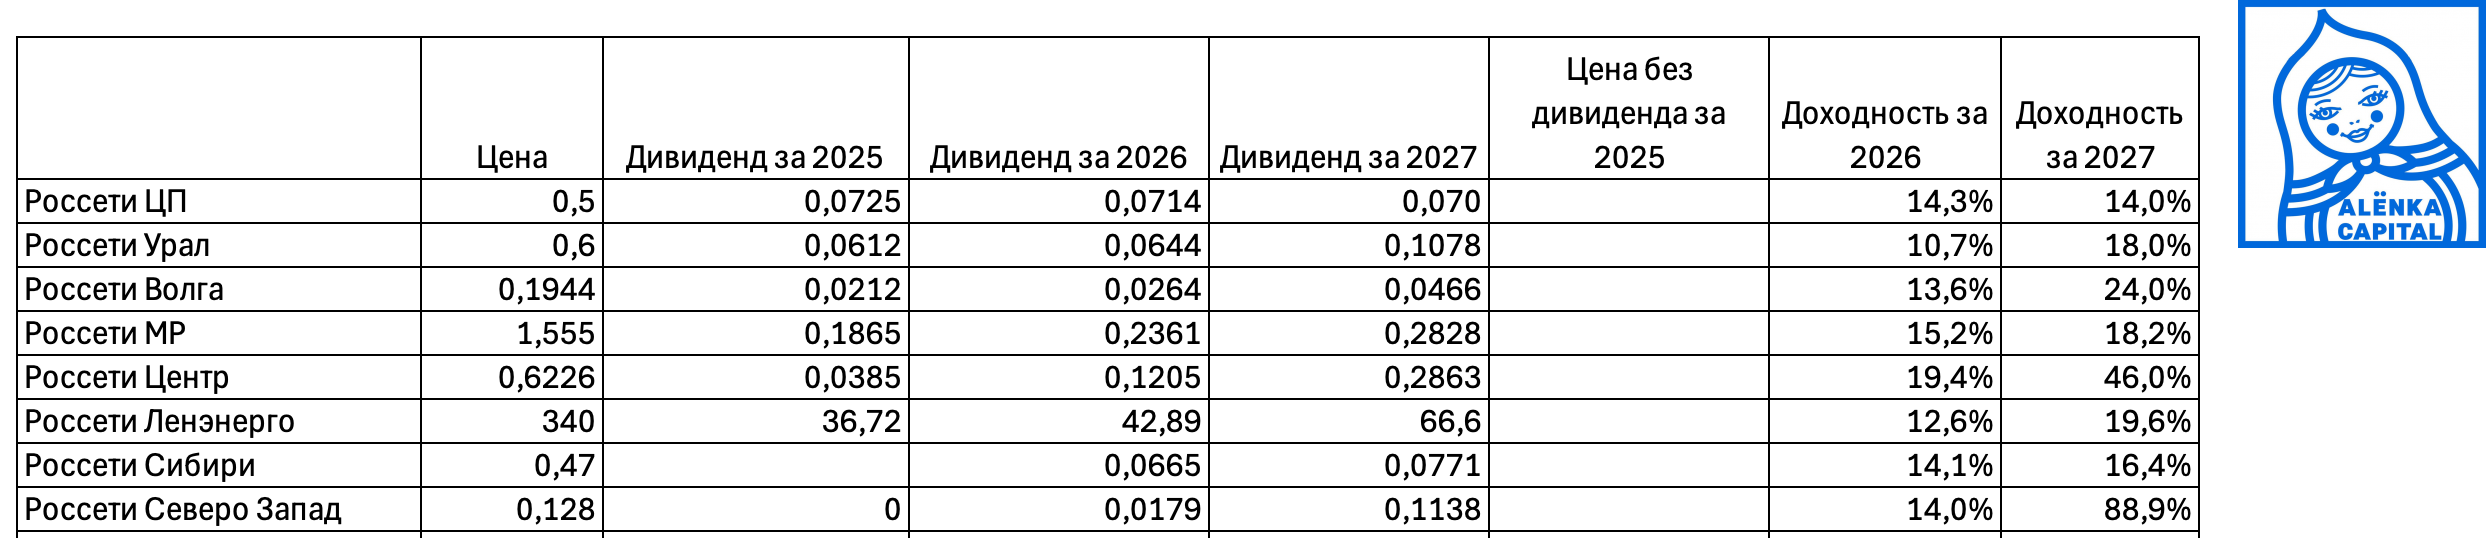
Мощный рост тарифов в 2026 и 2027.
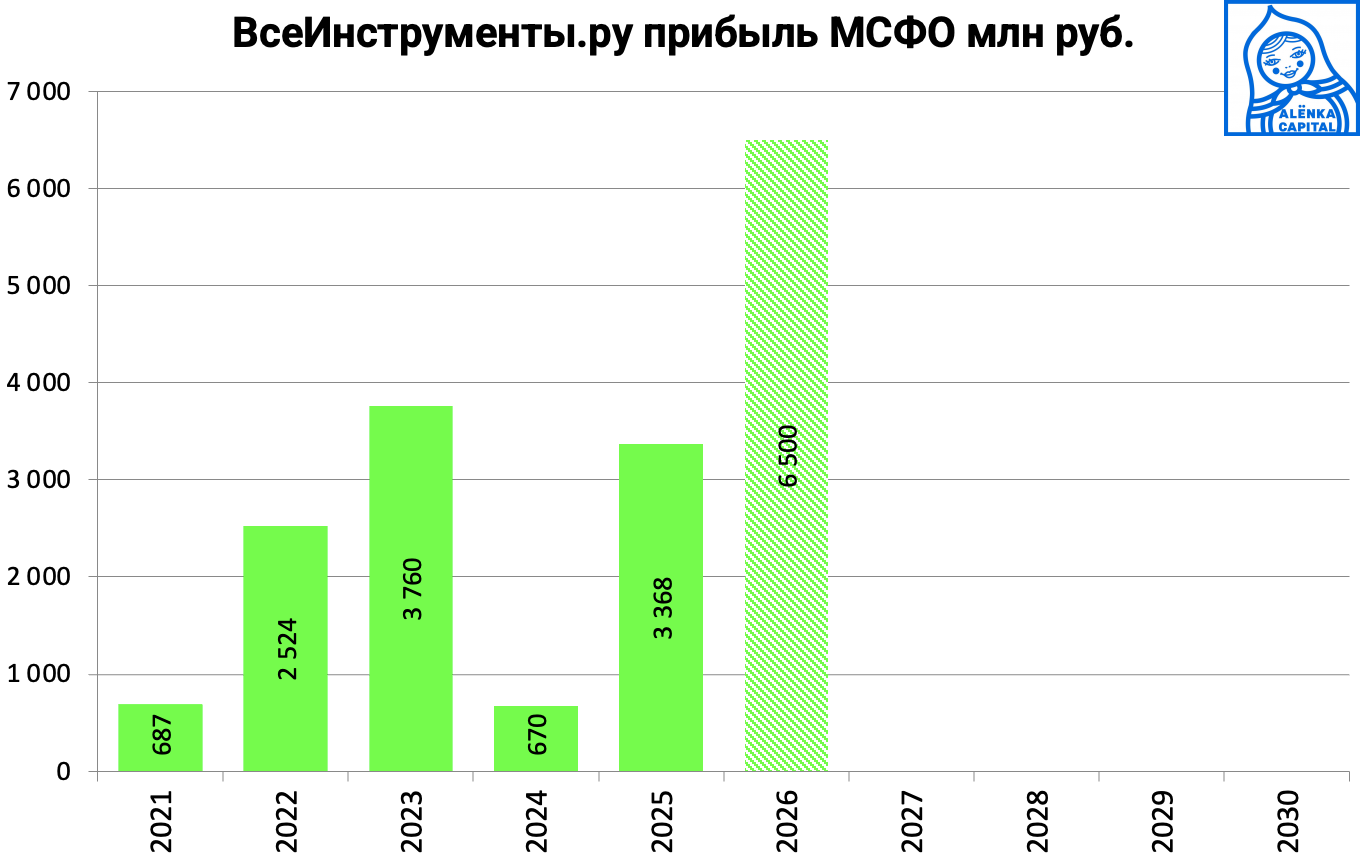
10. ВИ.ру с гайденсом по удвоению прибыли в 2026.
Для автоследования недоступен, но есть в ПИФе.
К списку можно добавить Озон Фармацевтика и Промомед.
Но они недоступны для автоследования, и мы не компетентые в фарме.
Возможно, уже интересен нахоядийщся в руинах IT-сектор под принудительное импортозамещение.
Также эталонный Яндекс уже дешев.
Акции большинства из перечисленных компаний лучше индекса МосБиржи в 2026 году.
Озон упал из-за БПЛА и теперь стал интересен.
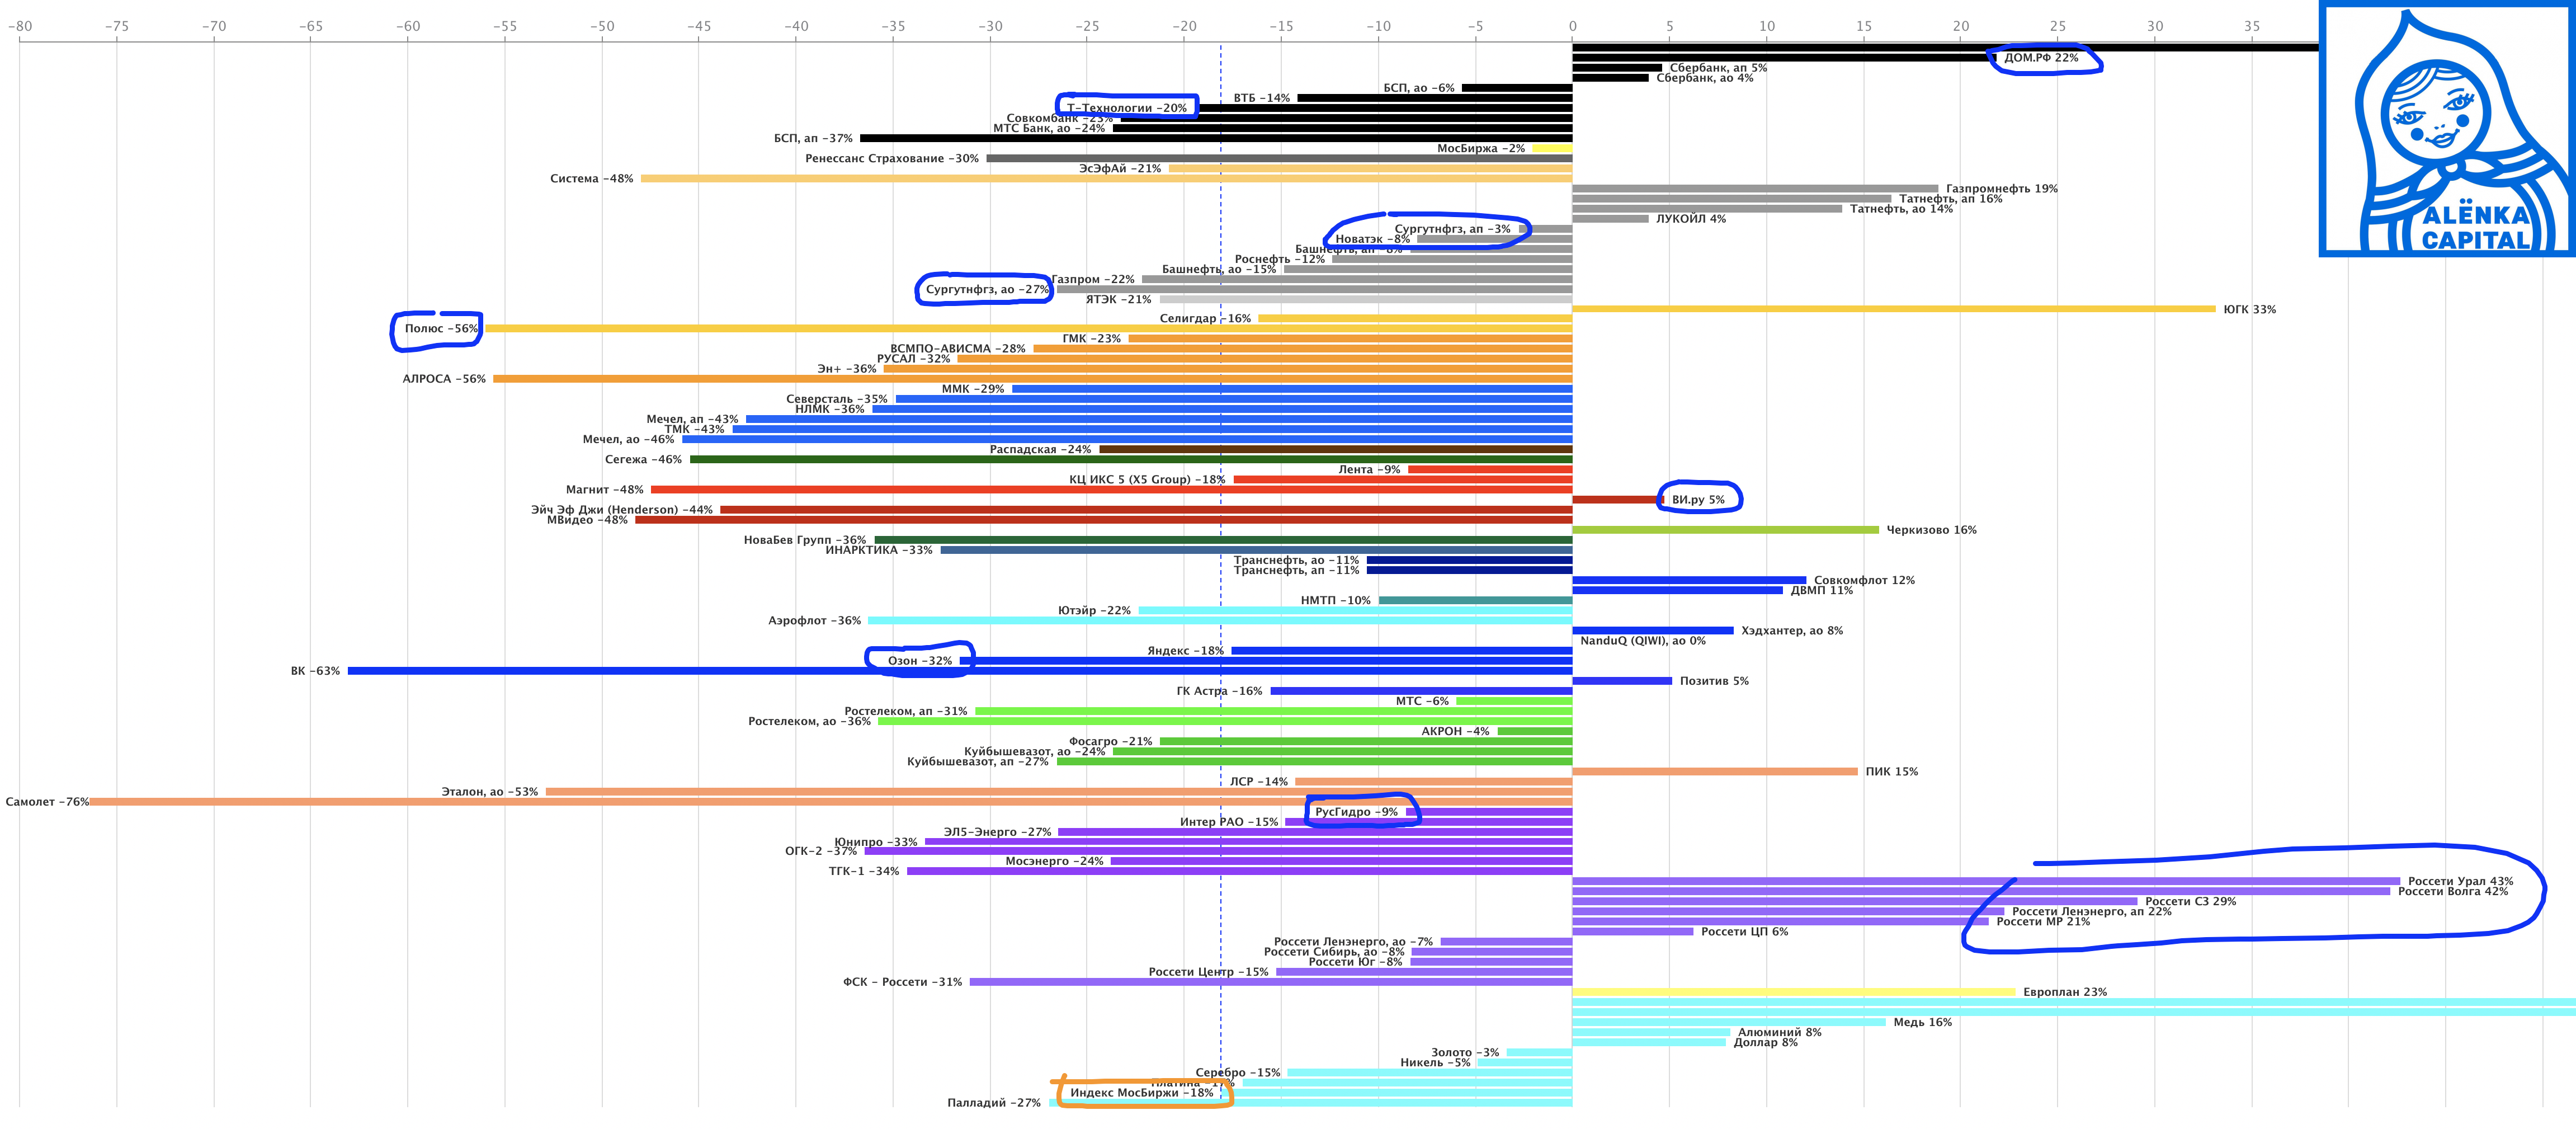
Что из перечисленного есть в наших портфелях стратегий?
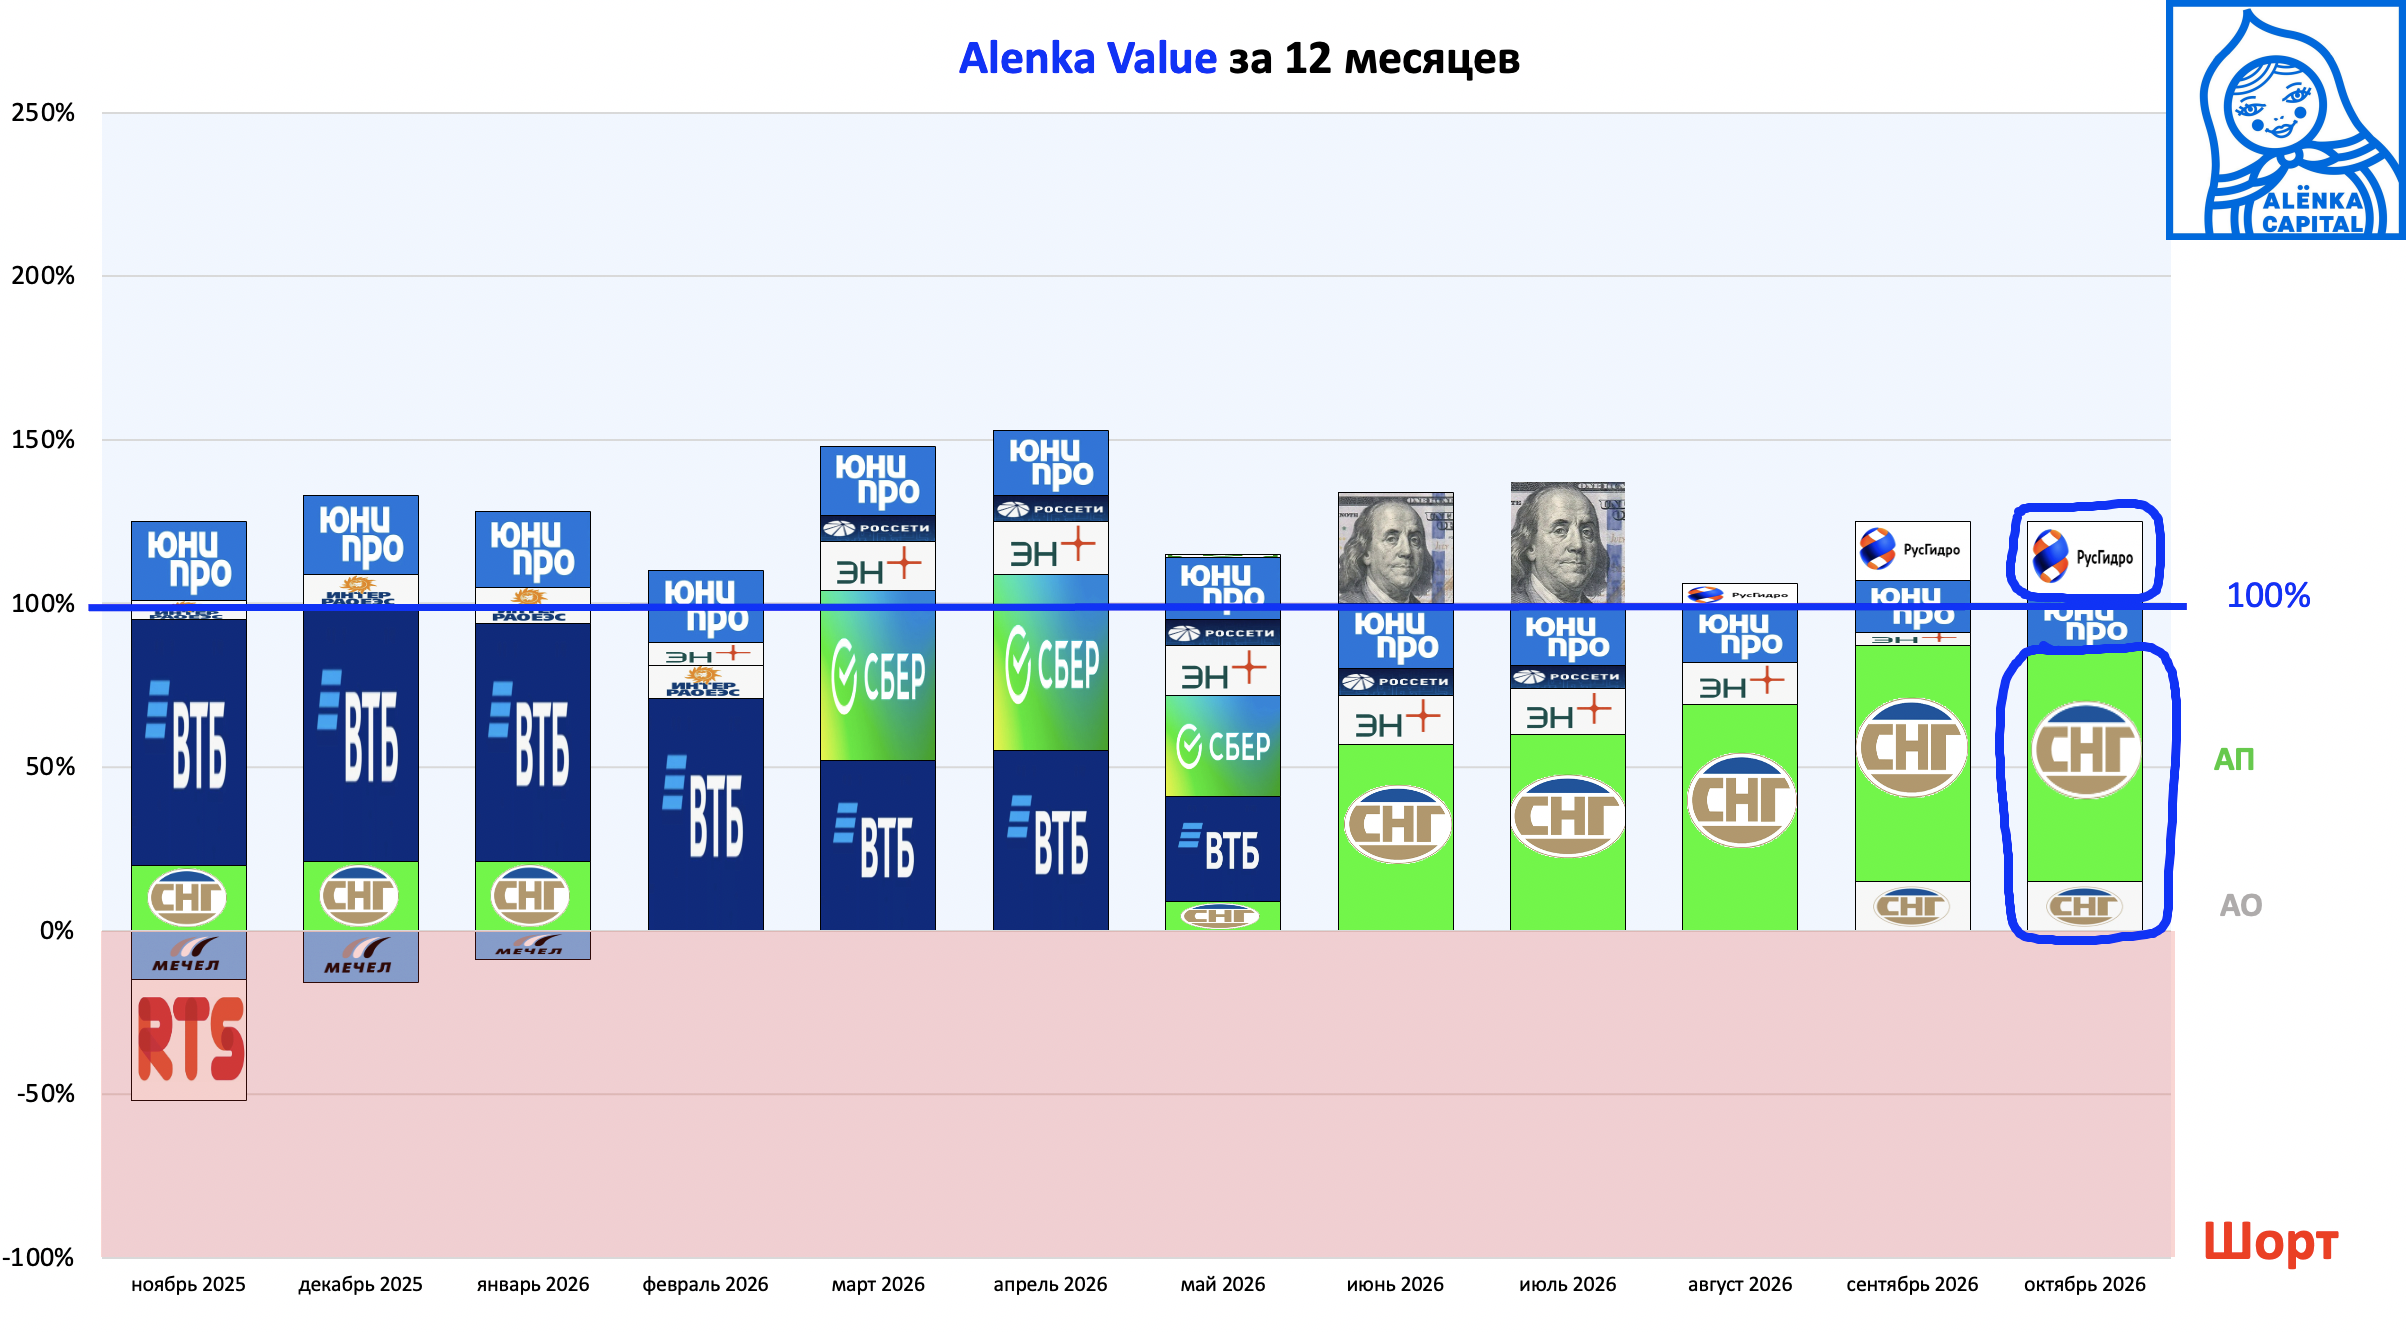
Alenka Value
Сургутнефтегаз
РусГидро.
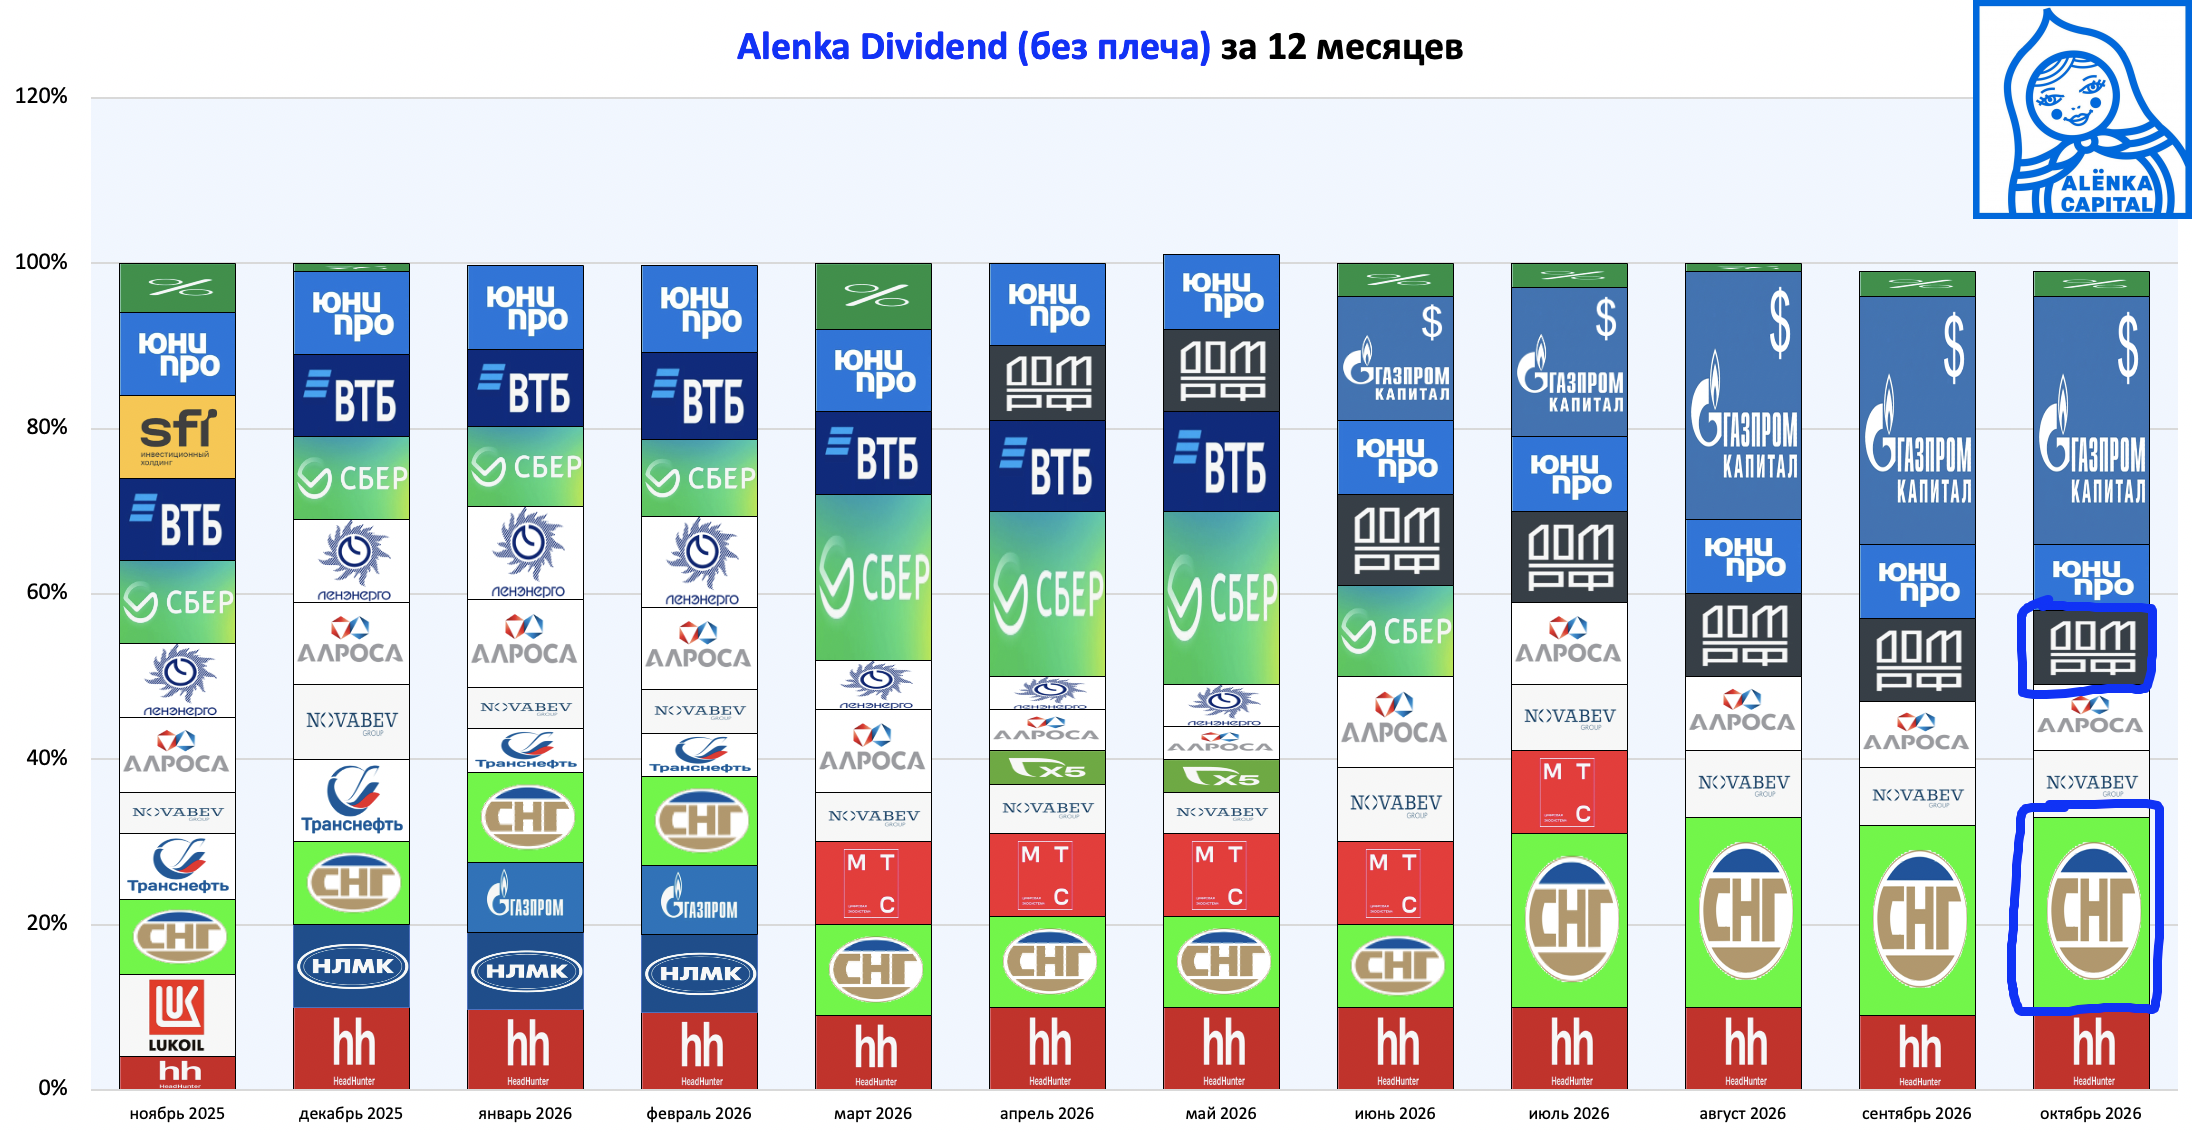
Alenka Dividend
Сургутнефтегаз
ДОМ.РФ.
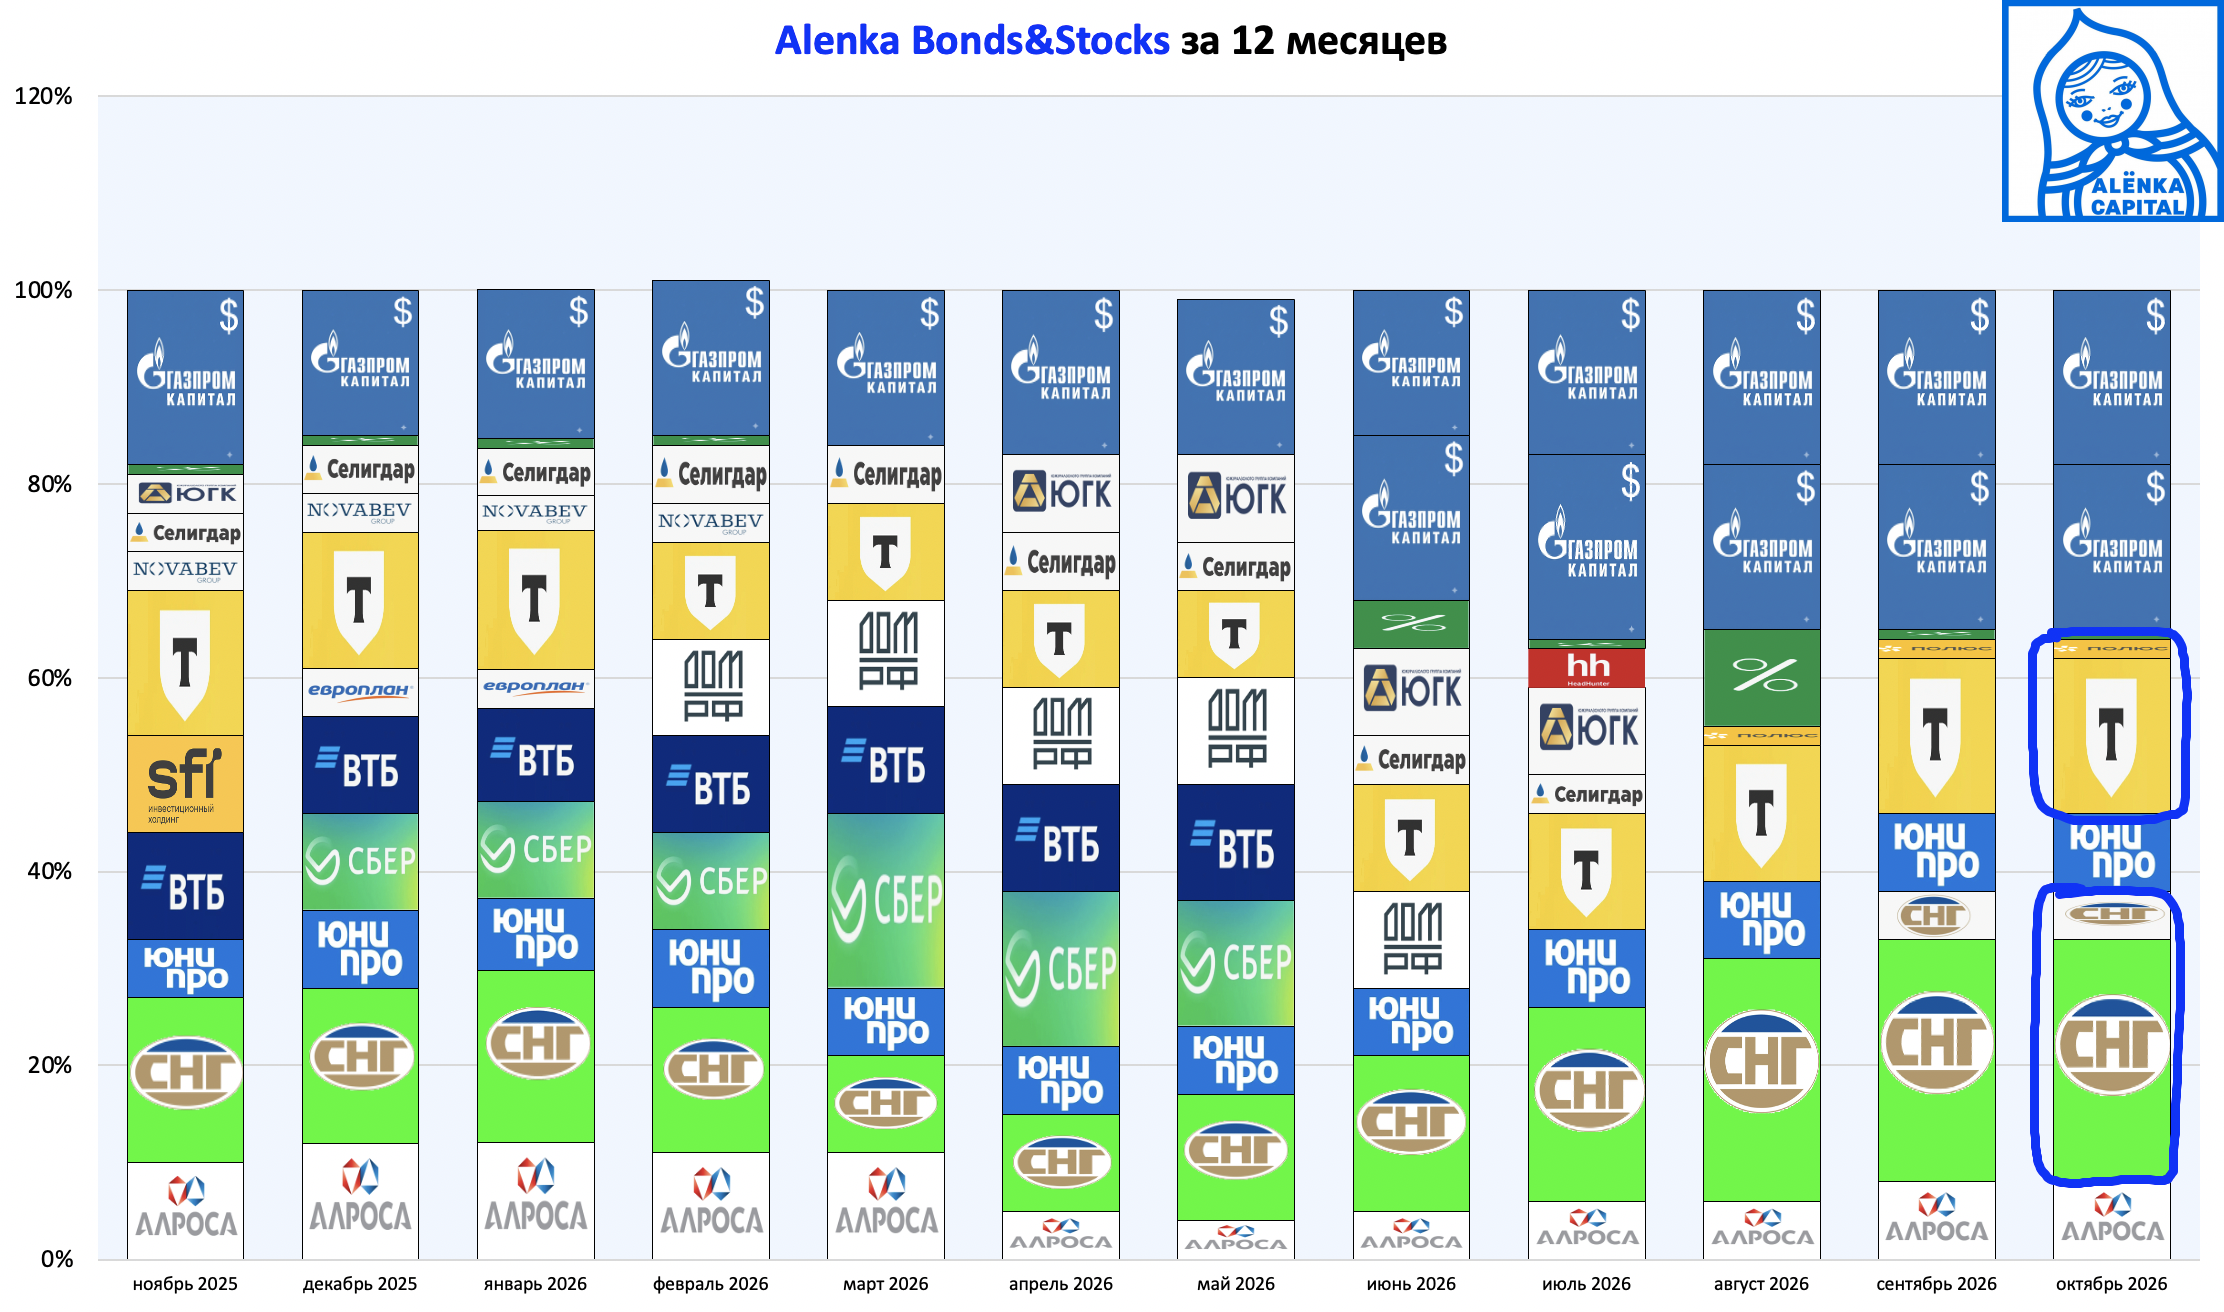
Alenka Bonds&Stocks
Сургутнефтегаз.
Т-Технологии.
Полюс.
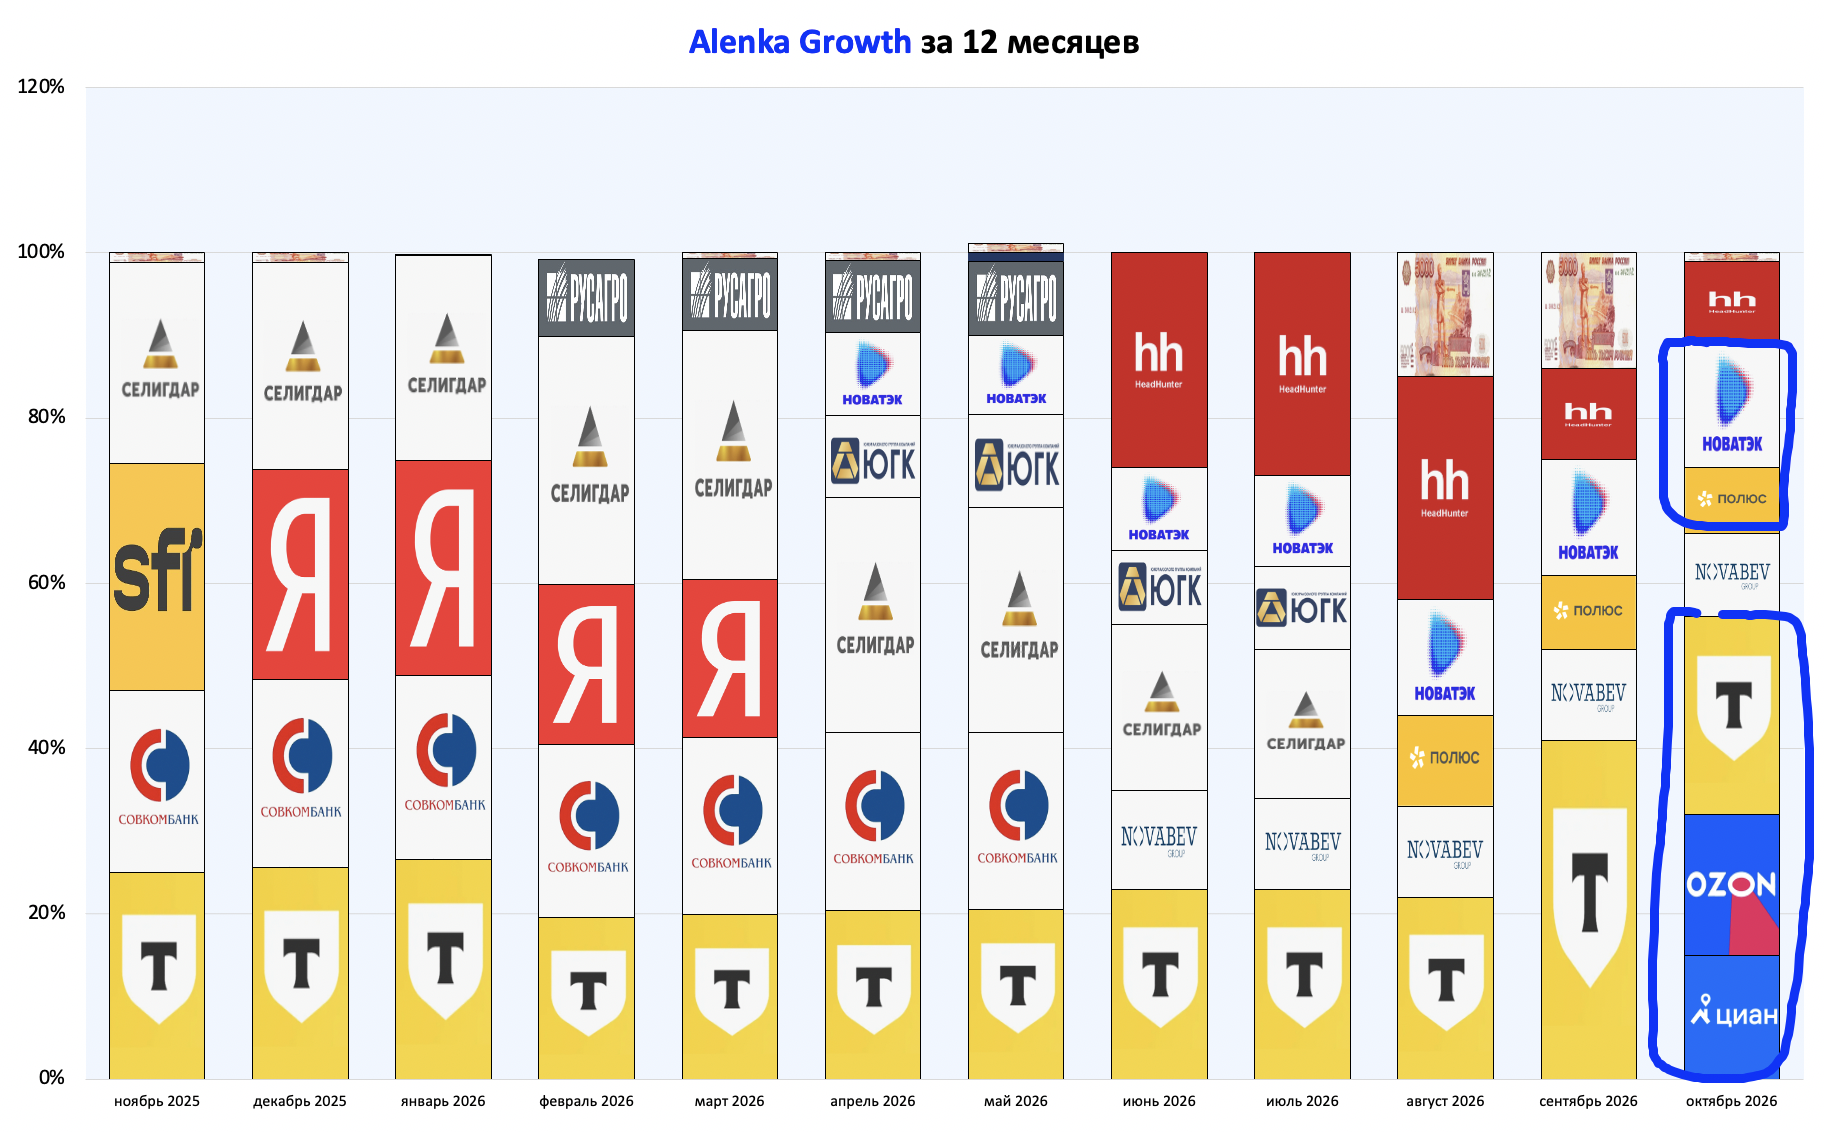
Alenka Growth
Озон.
Полюс.
Т-Технологии.
НоваТЭК.
ЦИАН.
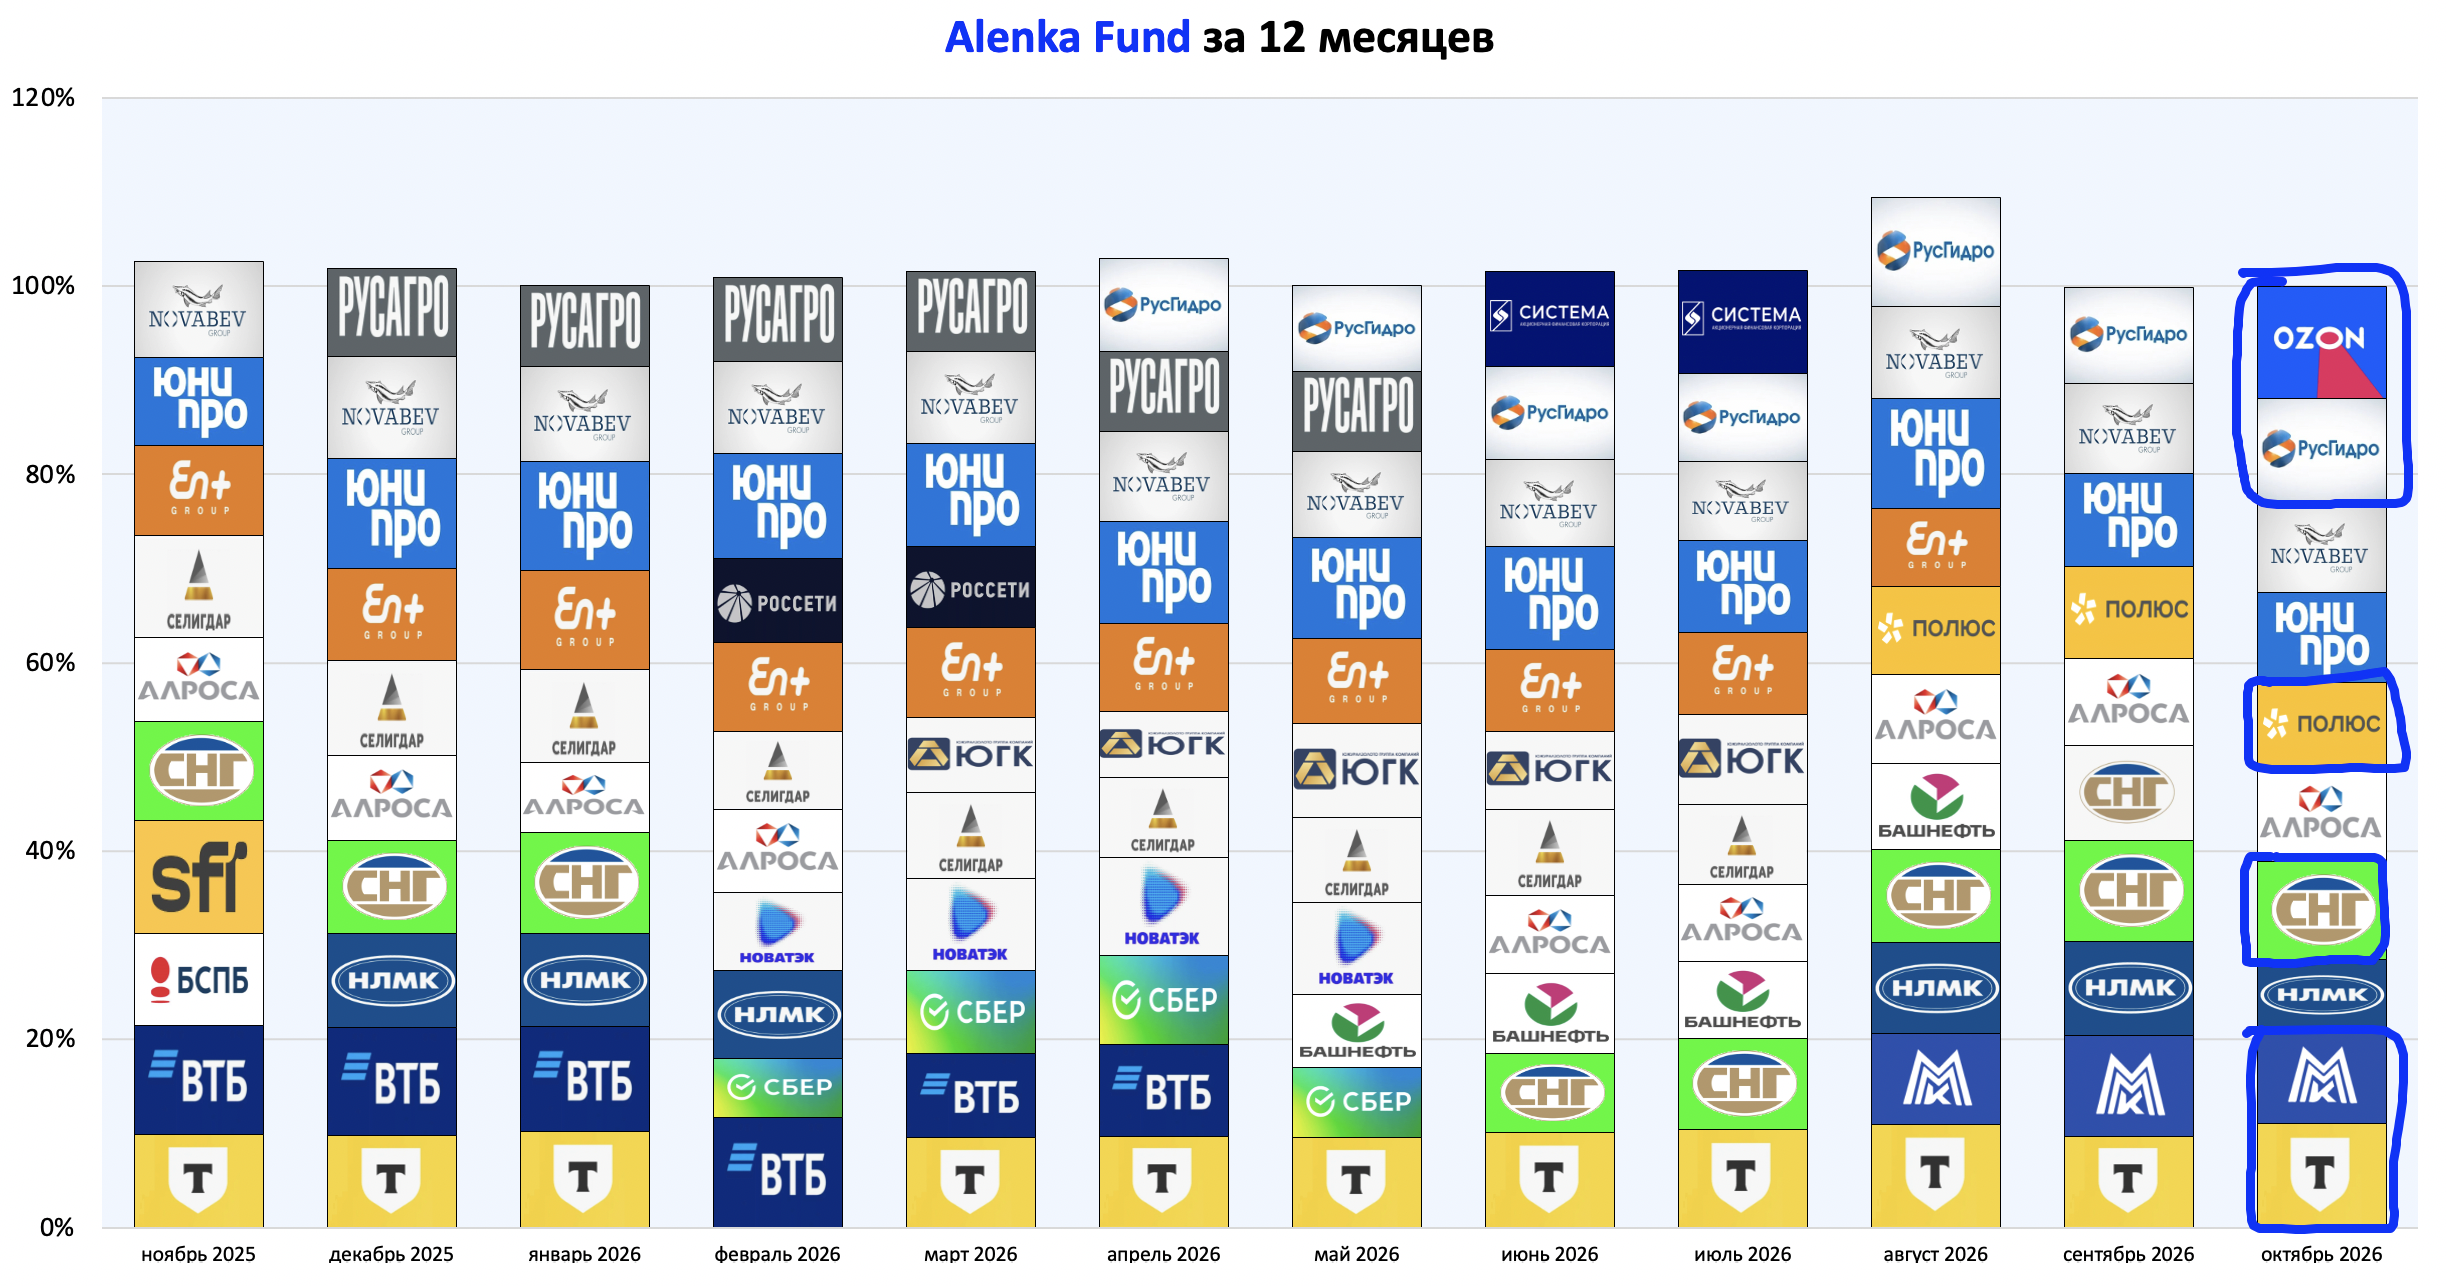
Alenka Fund (дублирует состав ОПИФ Алёнка Капитал)
Озон.
Полюс.
Т-Технологии.
РусГидро.
Сургутнефтегаз.
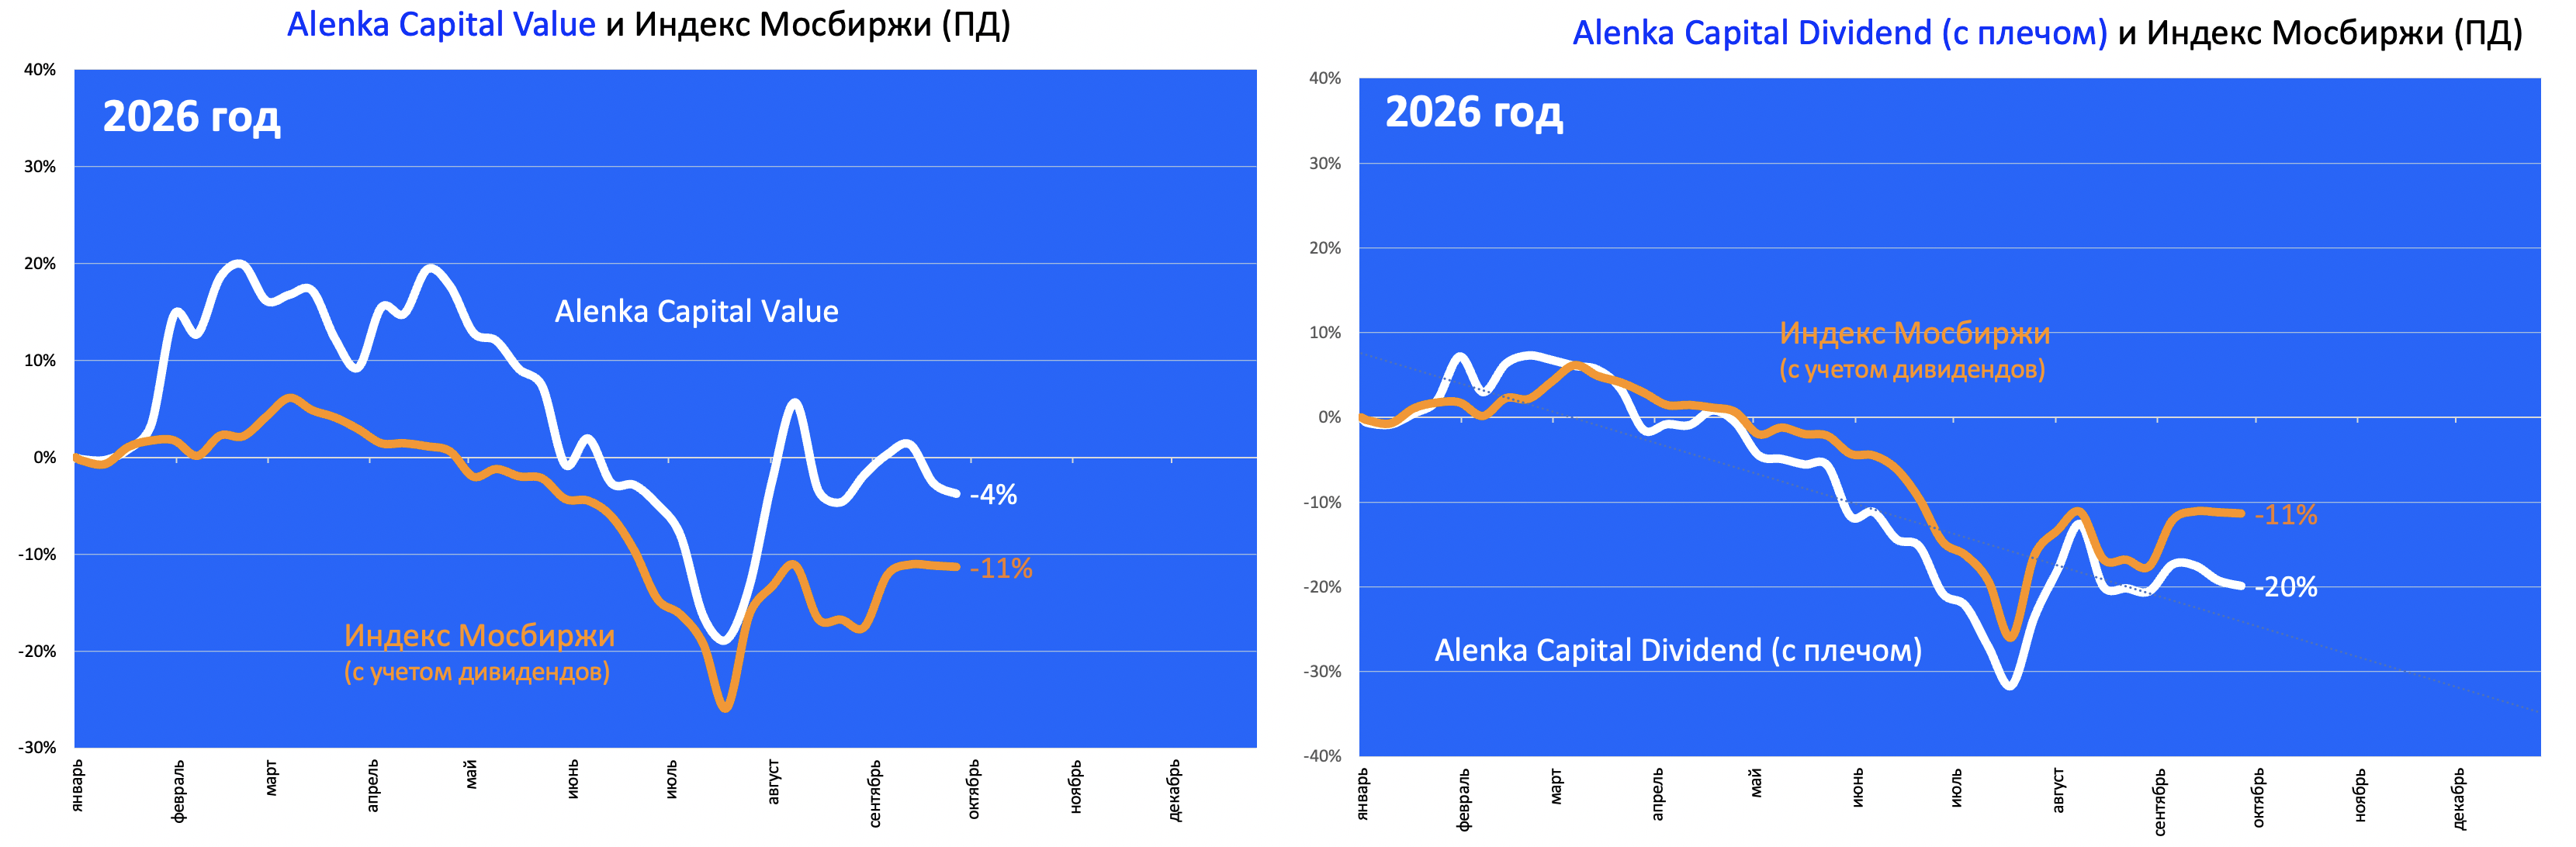
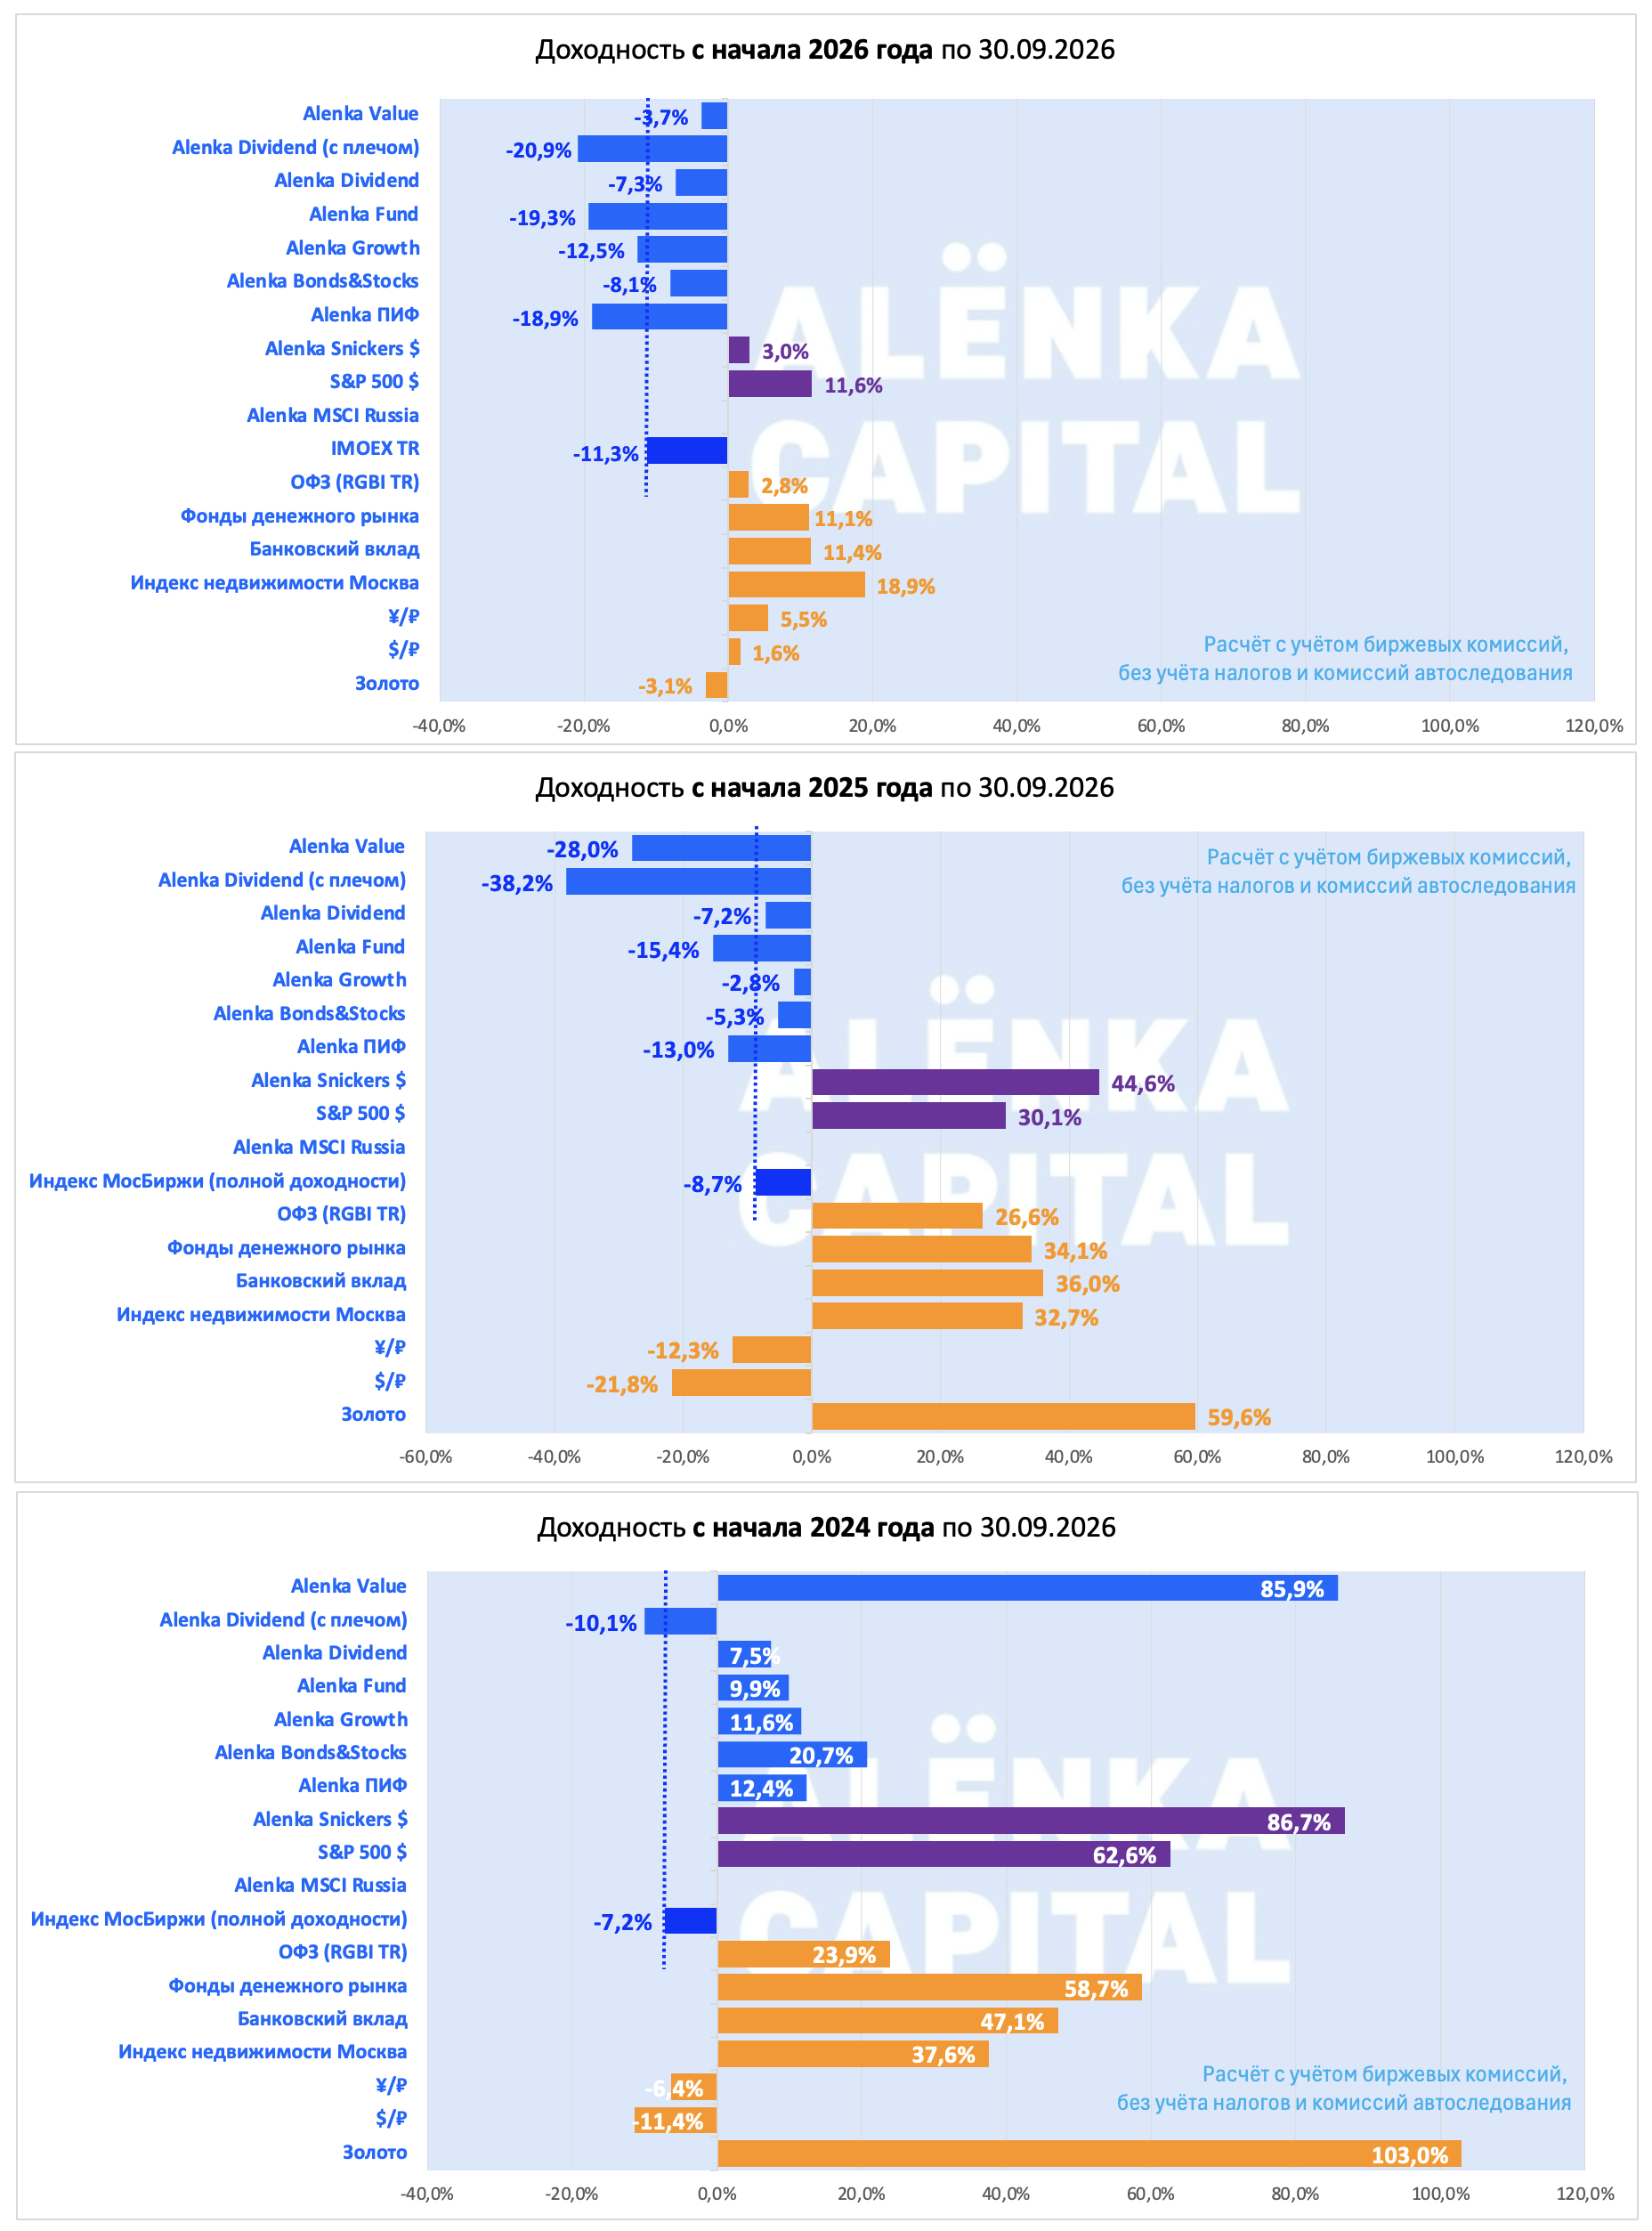
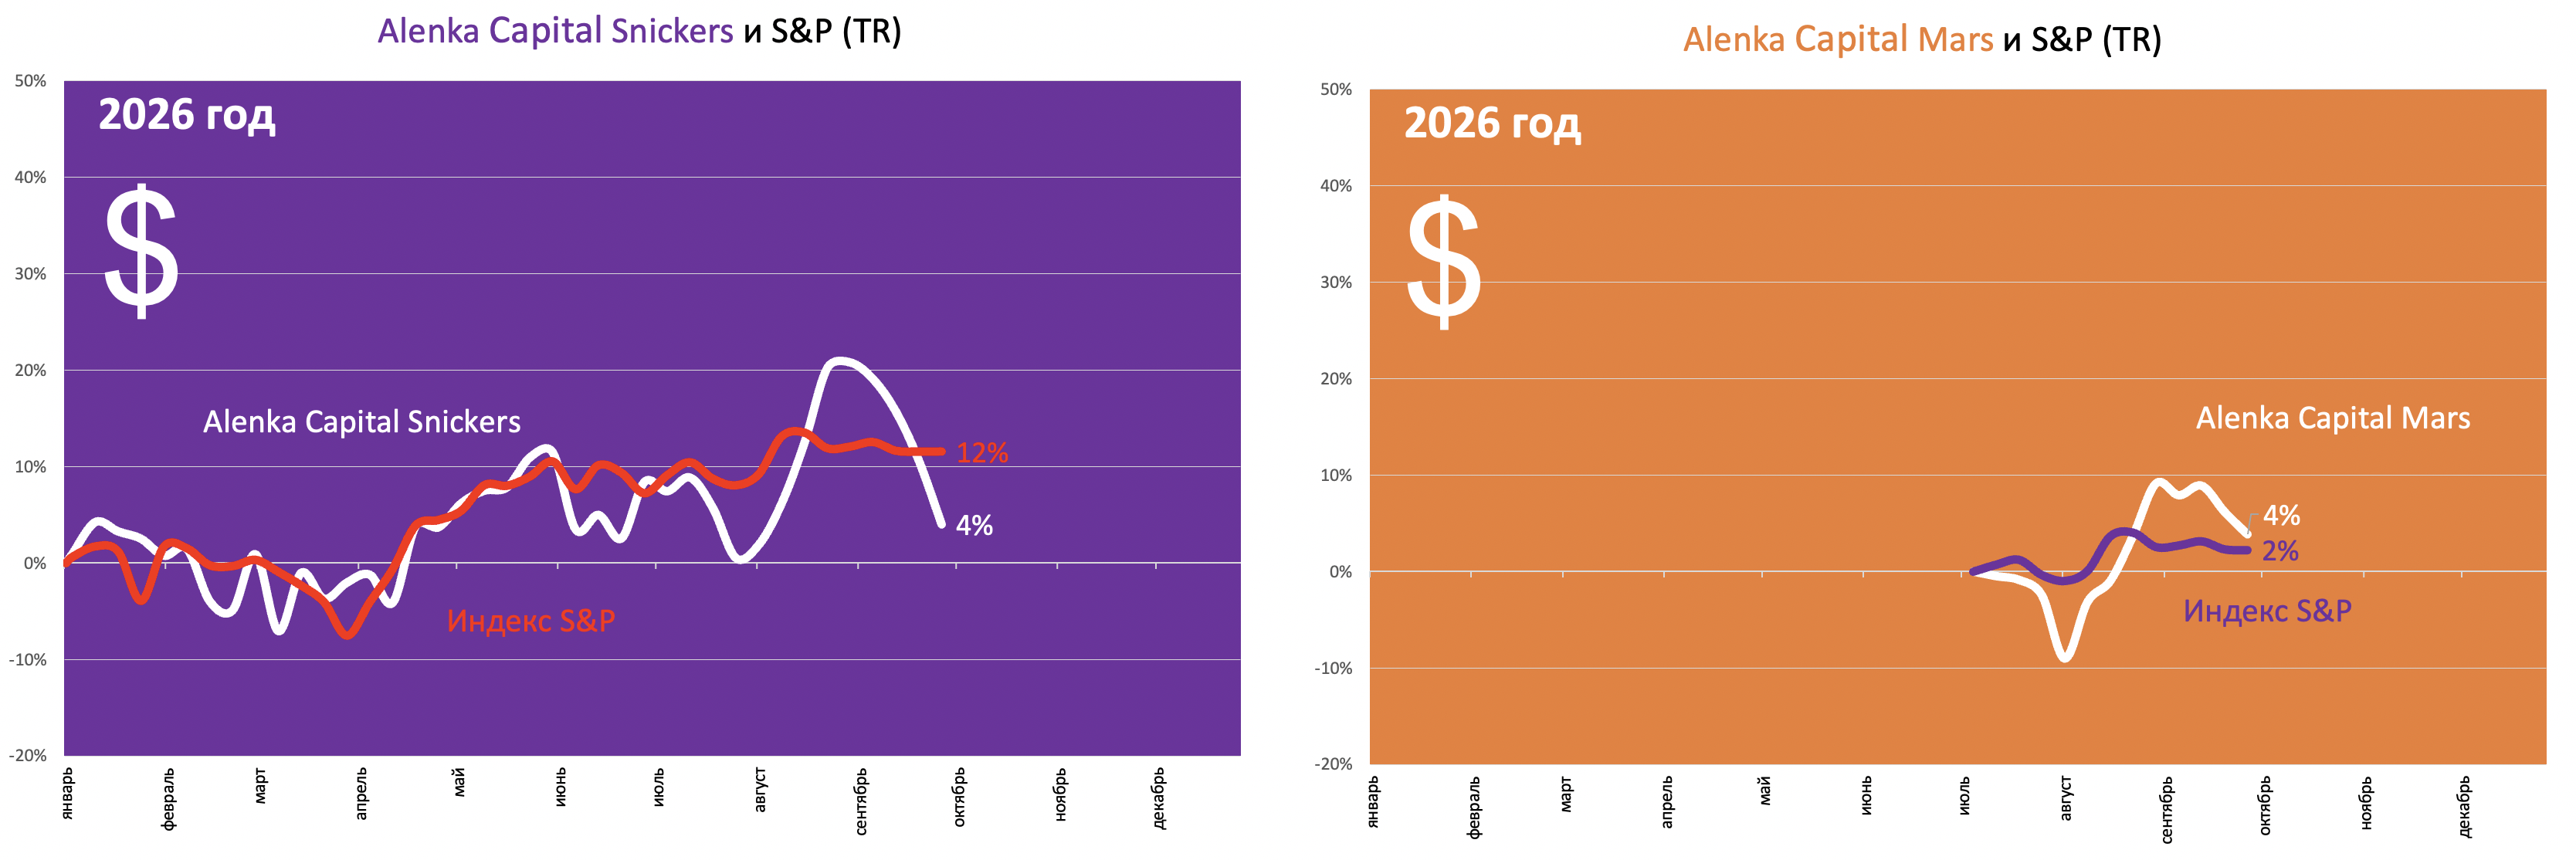
Стратегии примерно на уровне рынка в 2026.
Укрепляющийся рубль и малая доля нефтегаза сказались в сентябре.
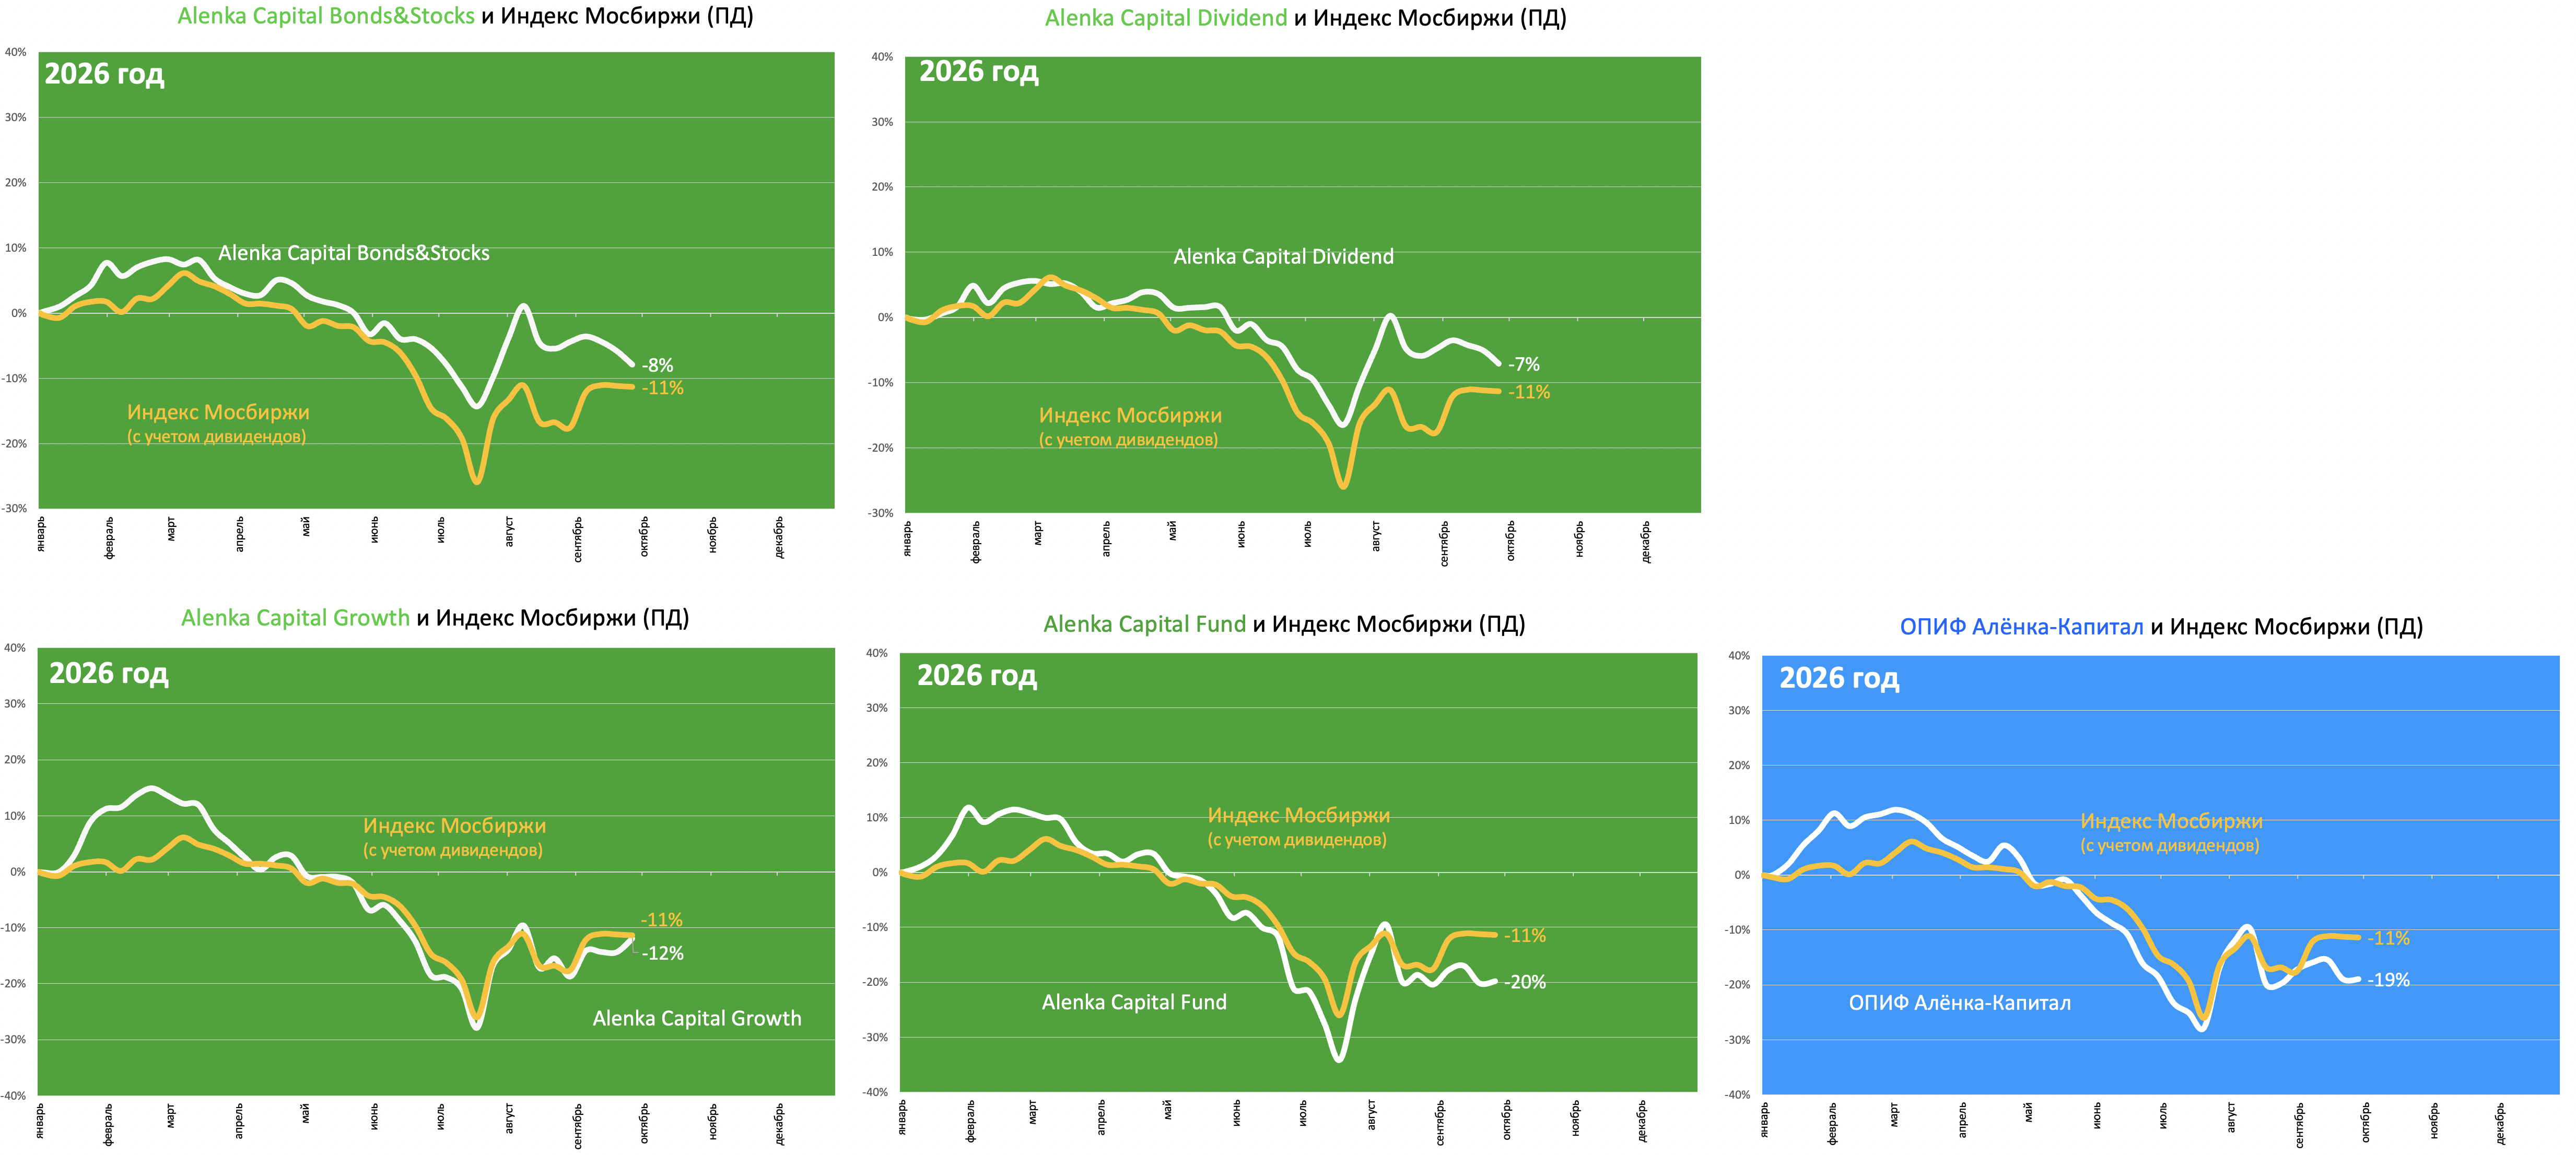
Стратегии без плеч.
С одной стороны, топтание на месте с весны 2024 не радует.
С другой, рынок упал за это время.
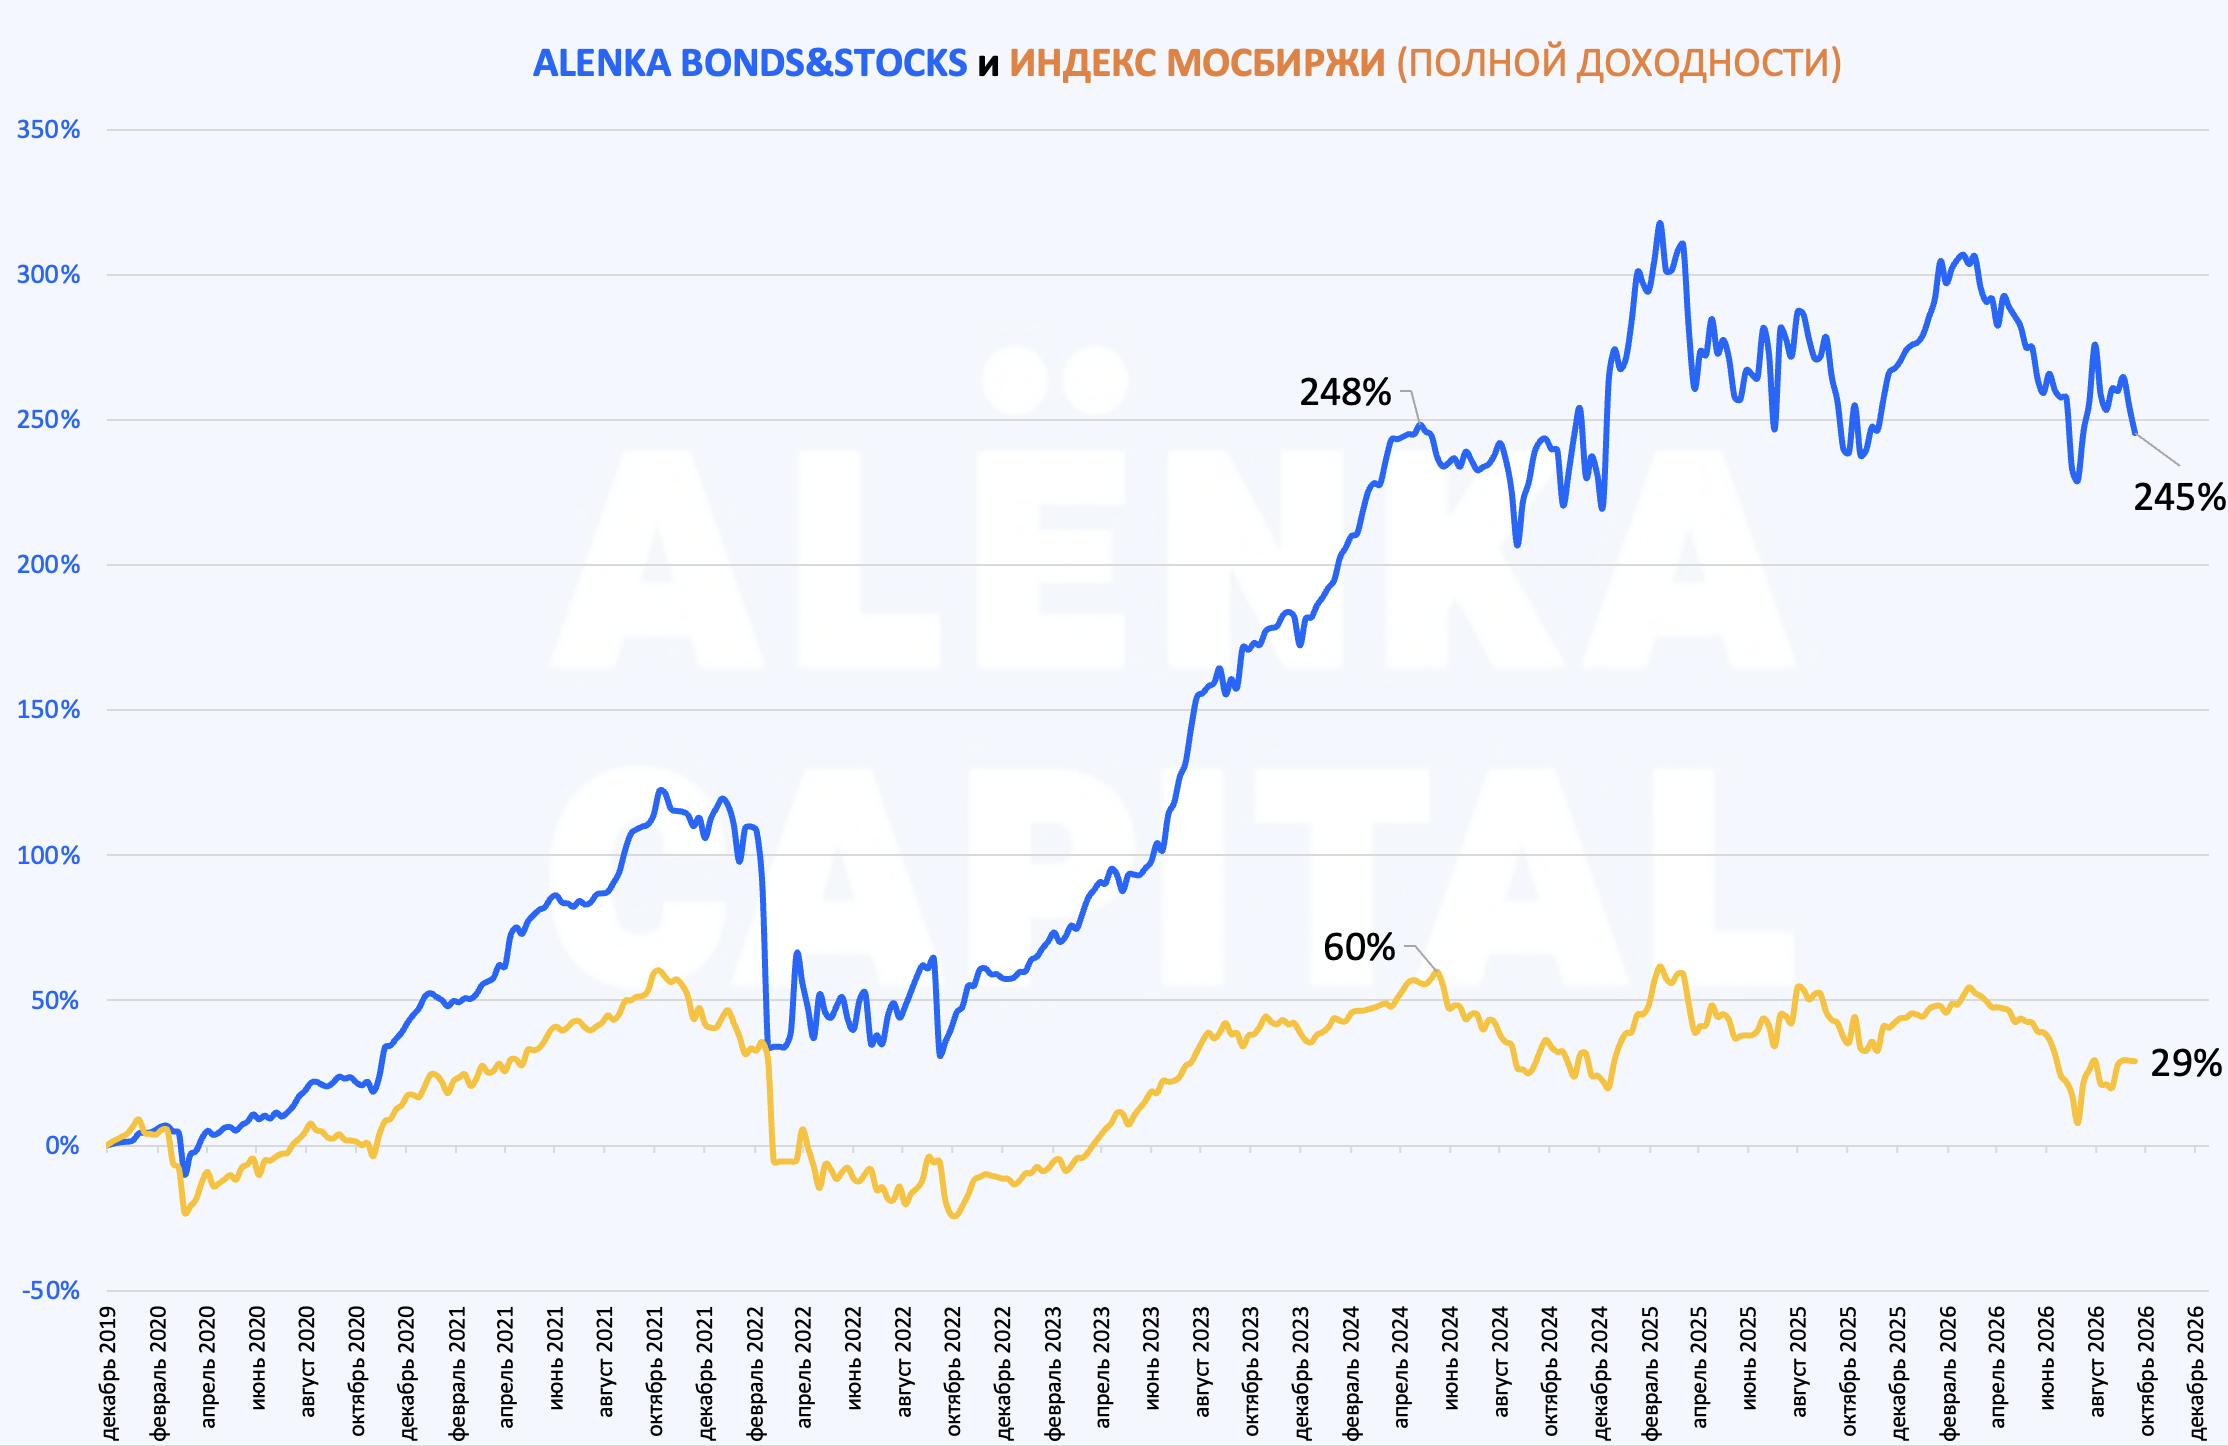
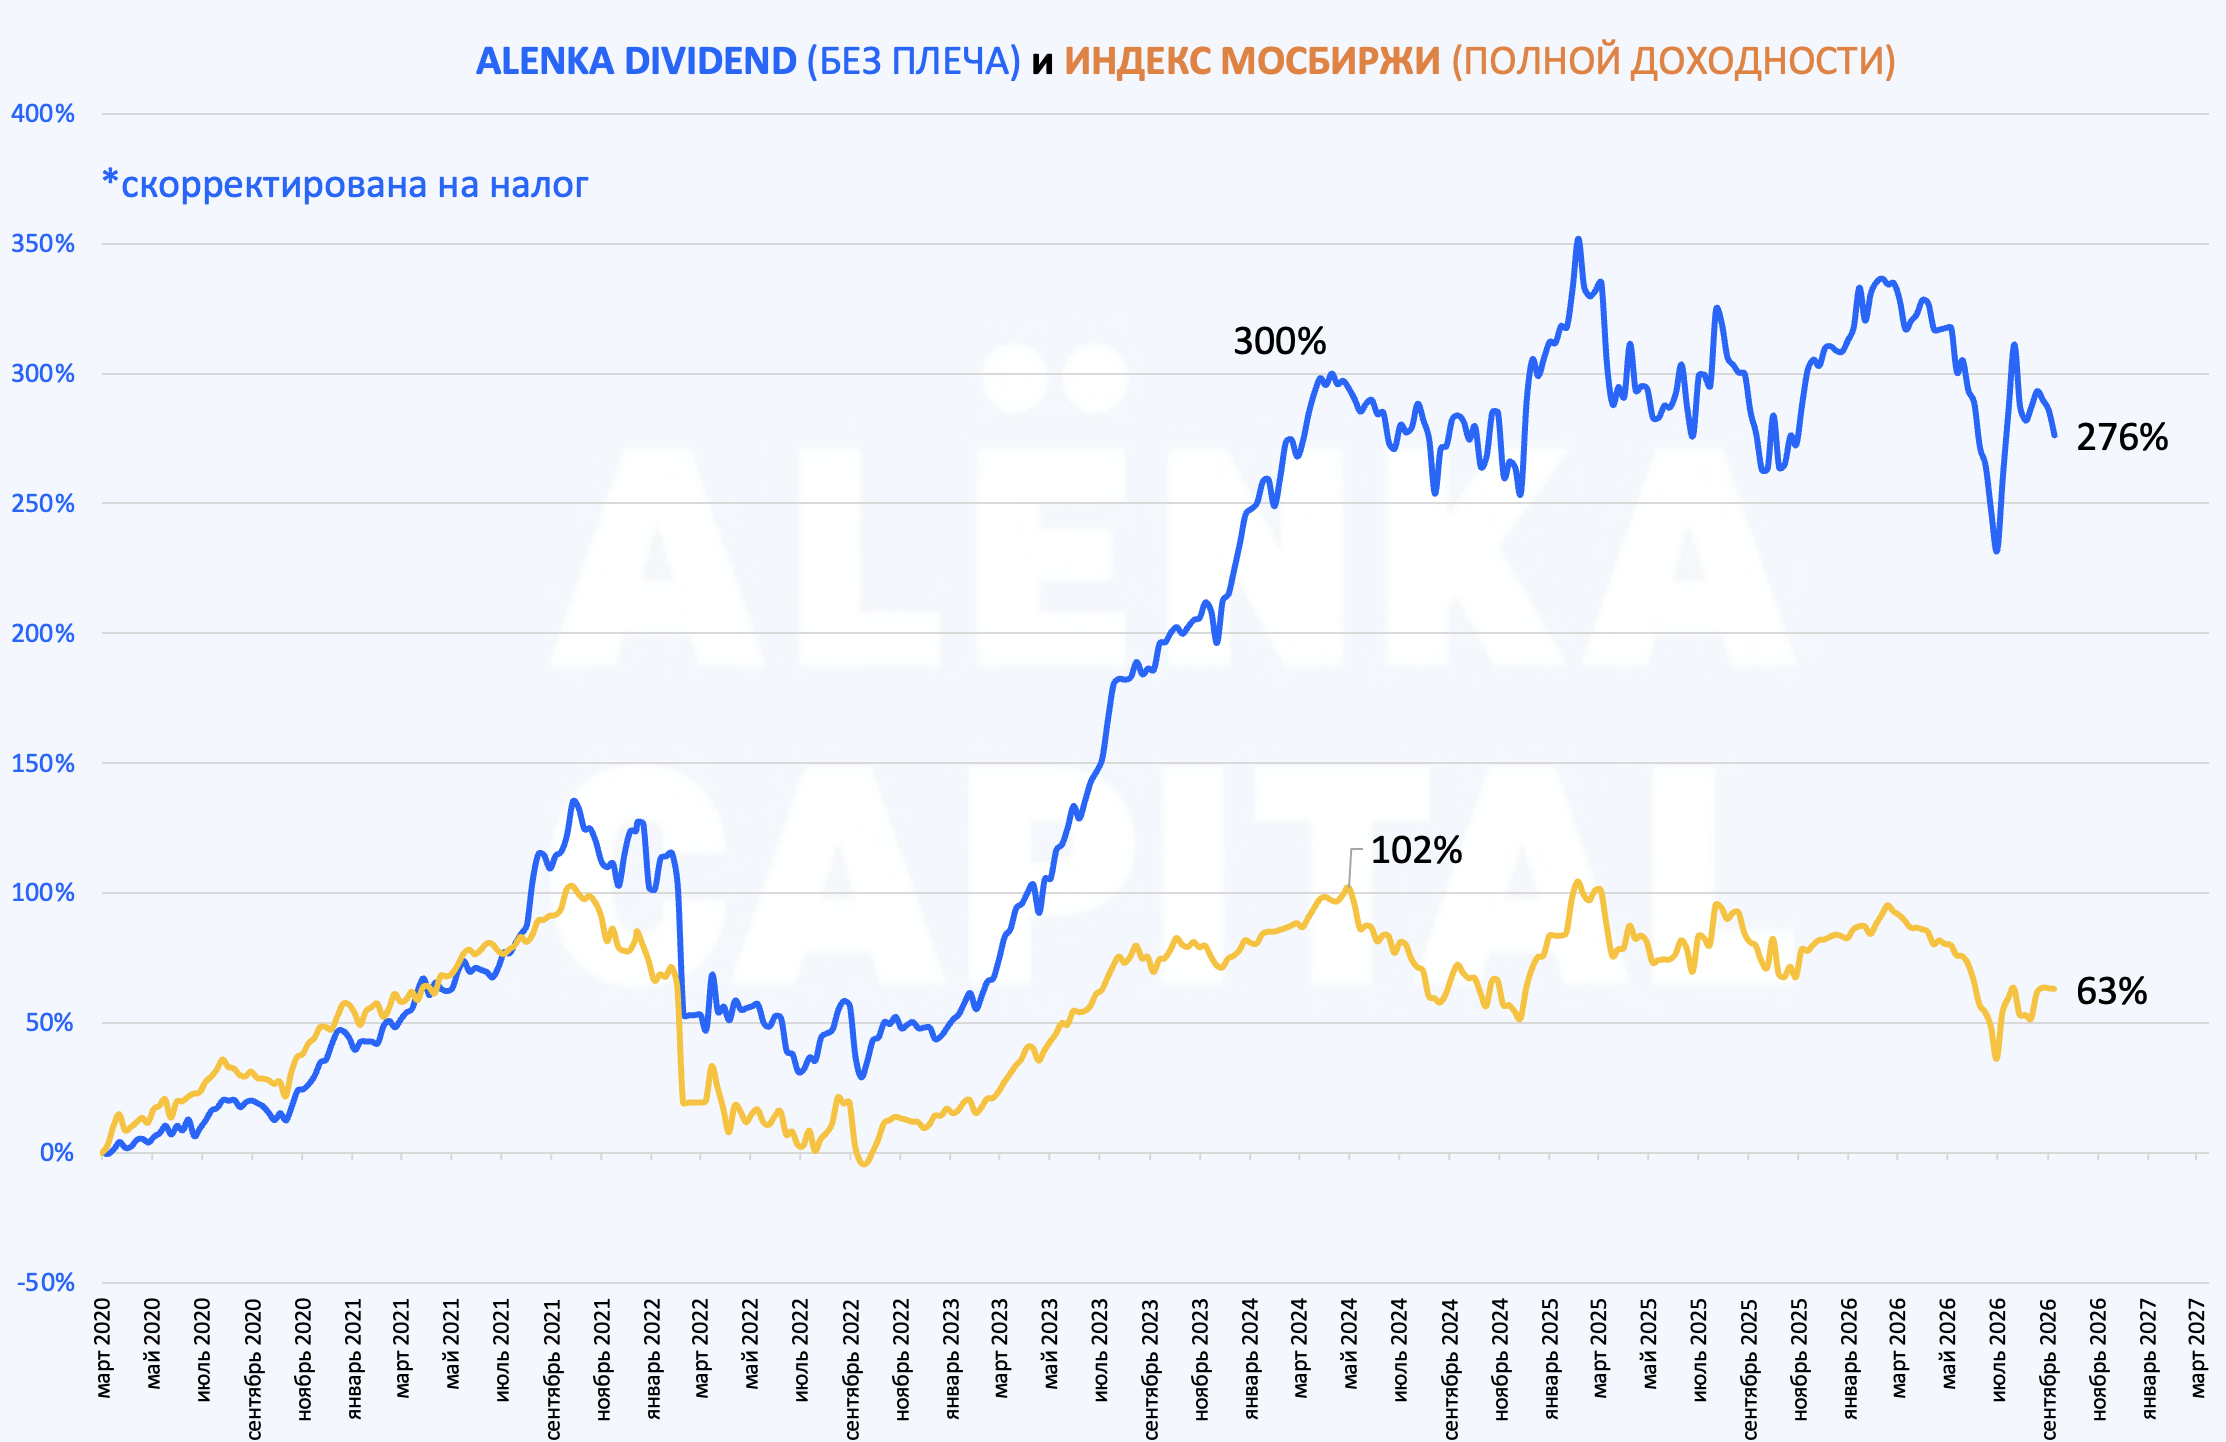
Динамику ПИФа в 2025 и 2026 выдающейся точно не назвать.
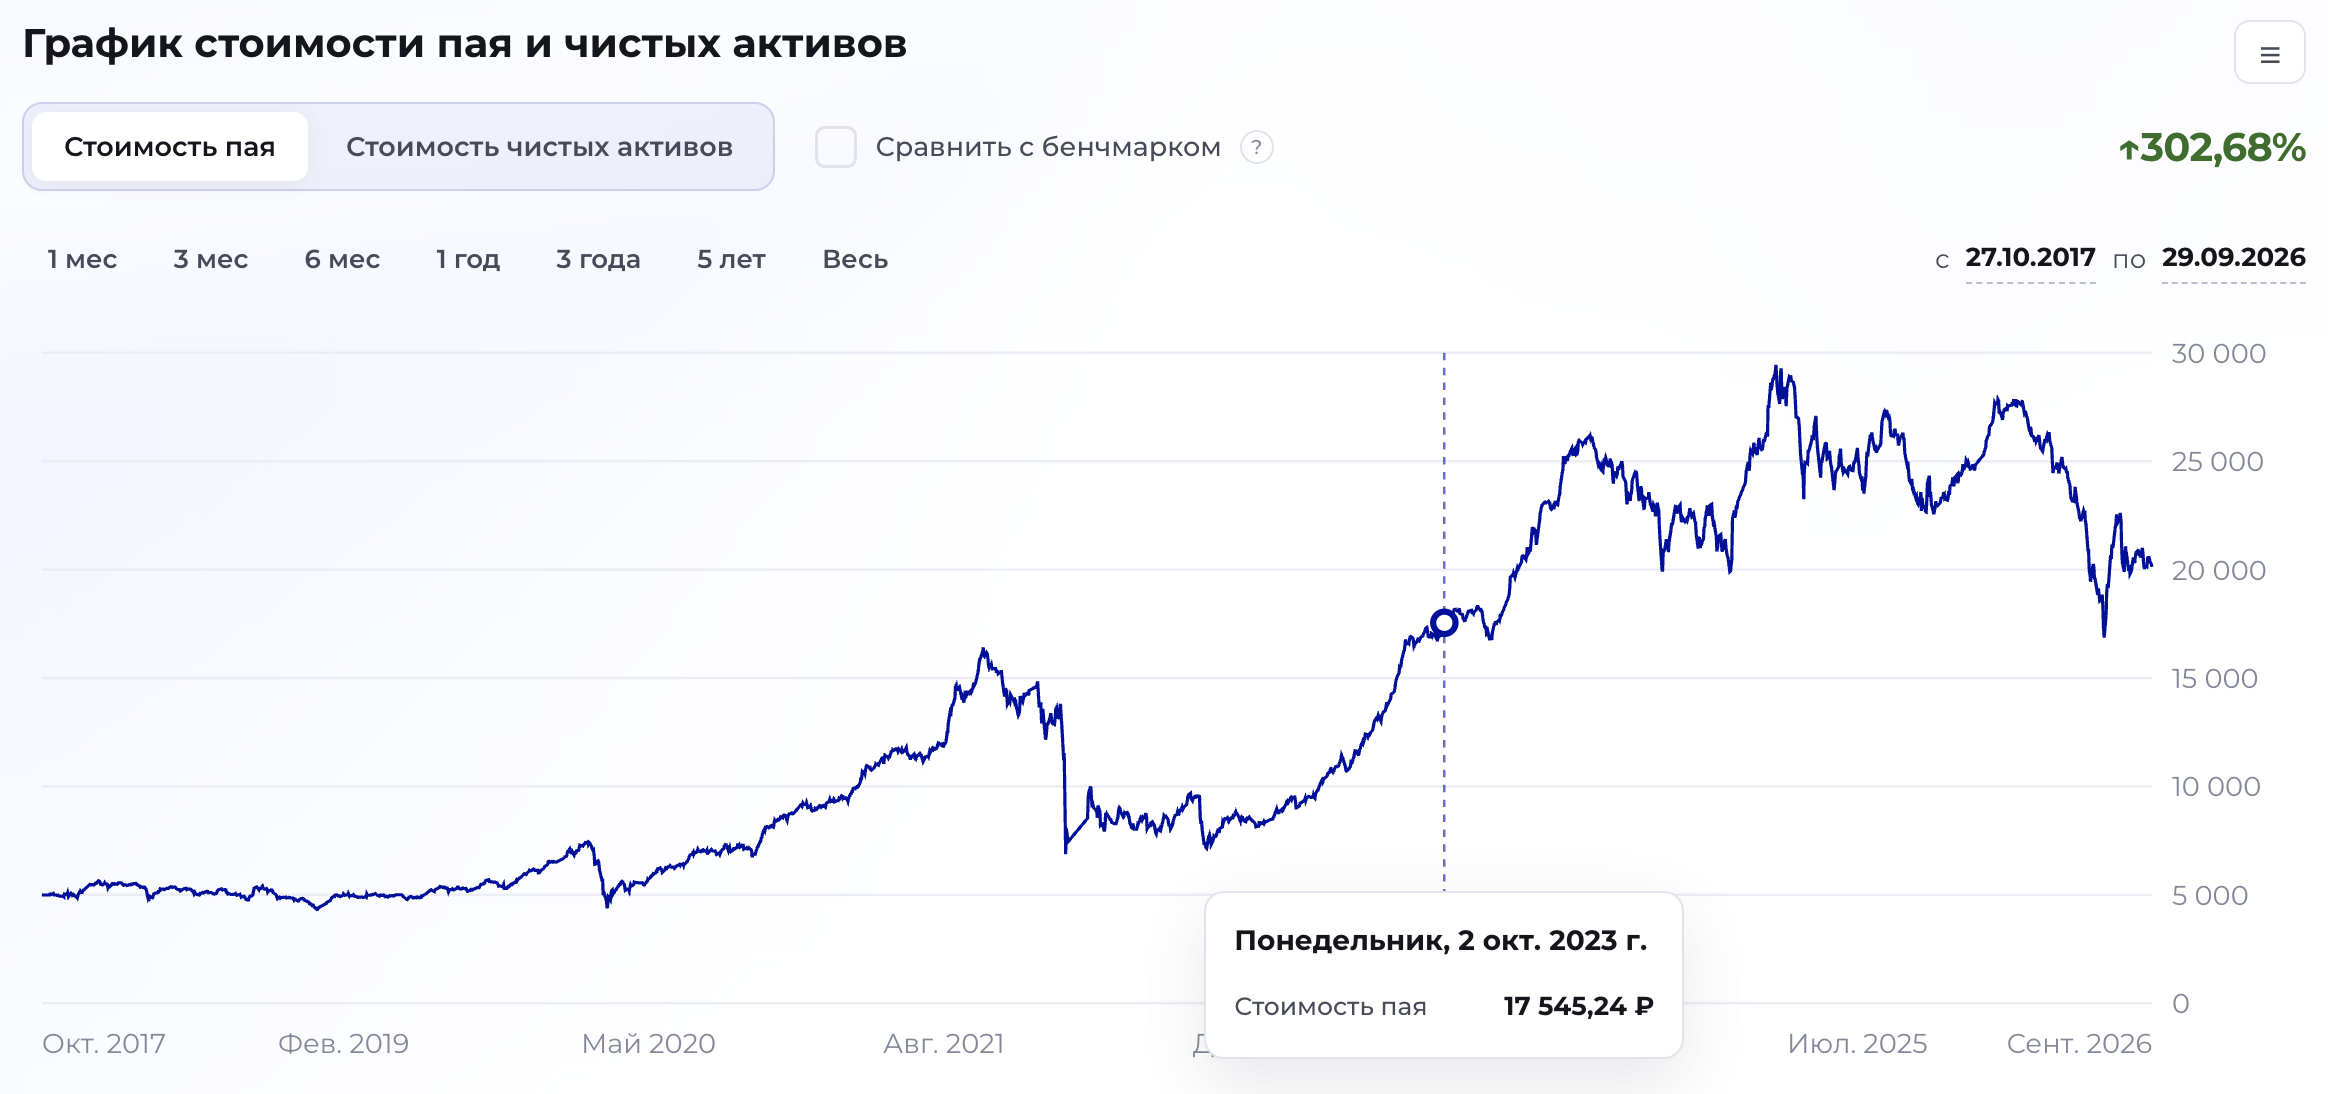
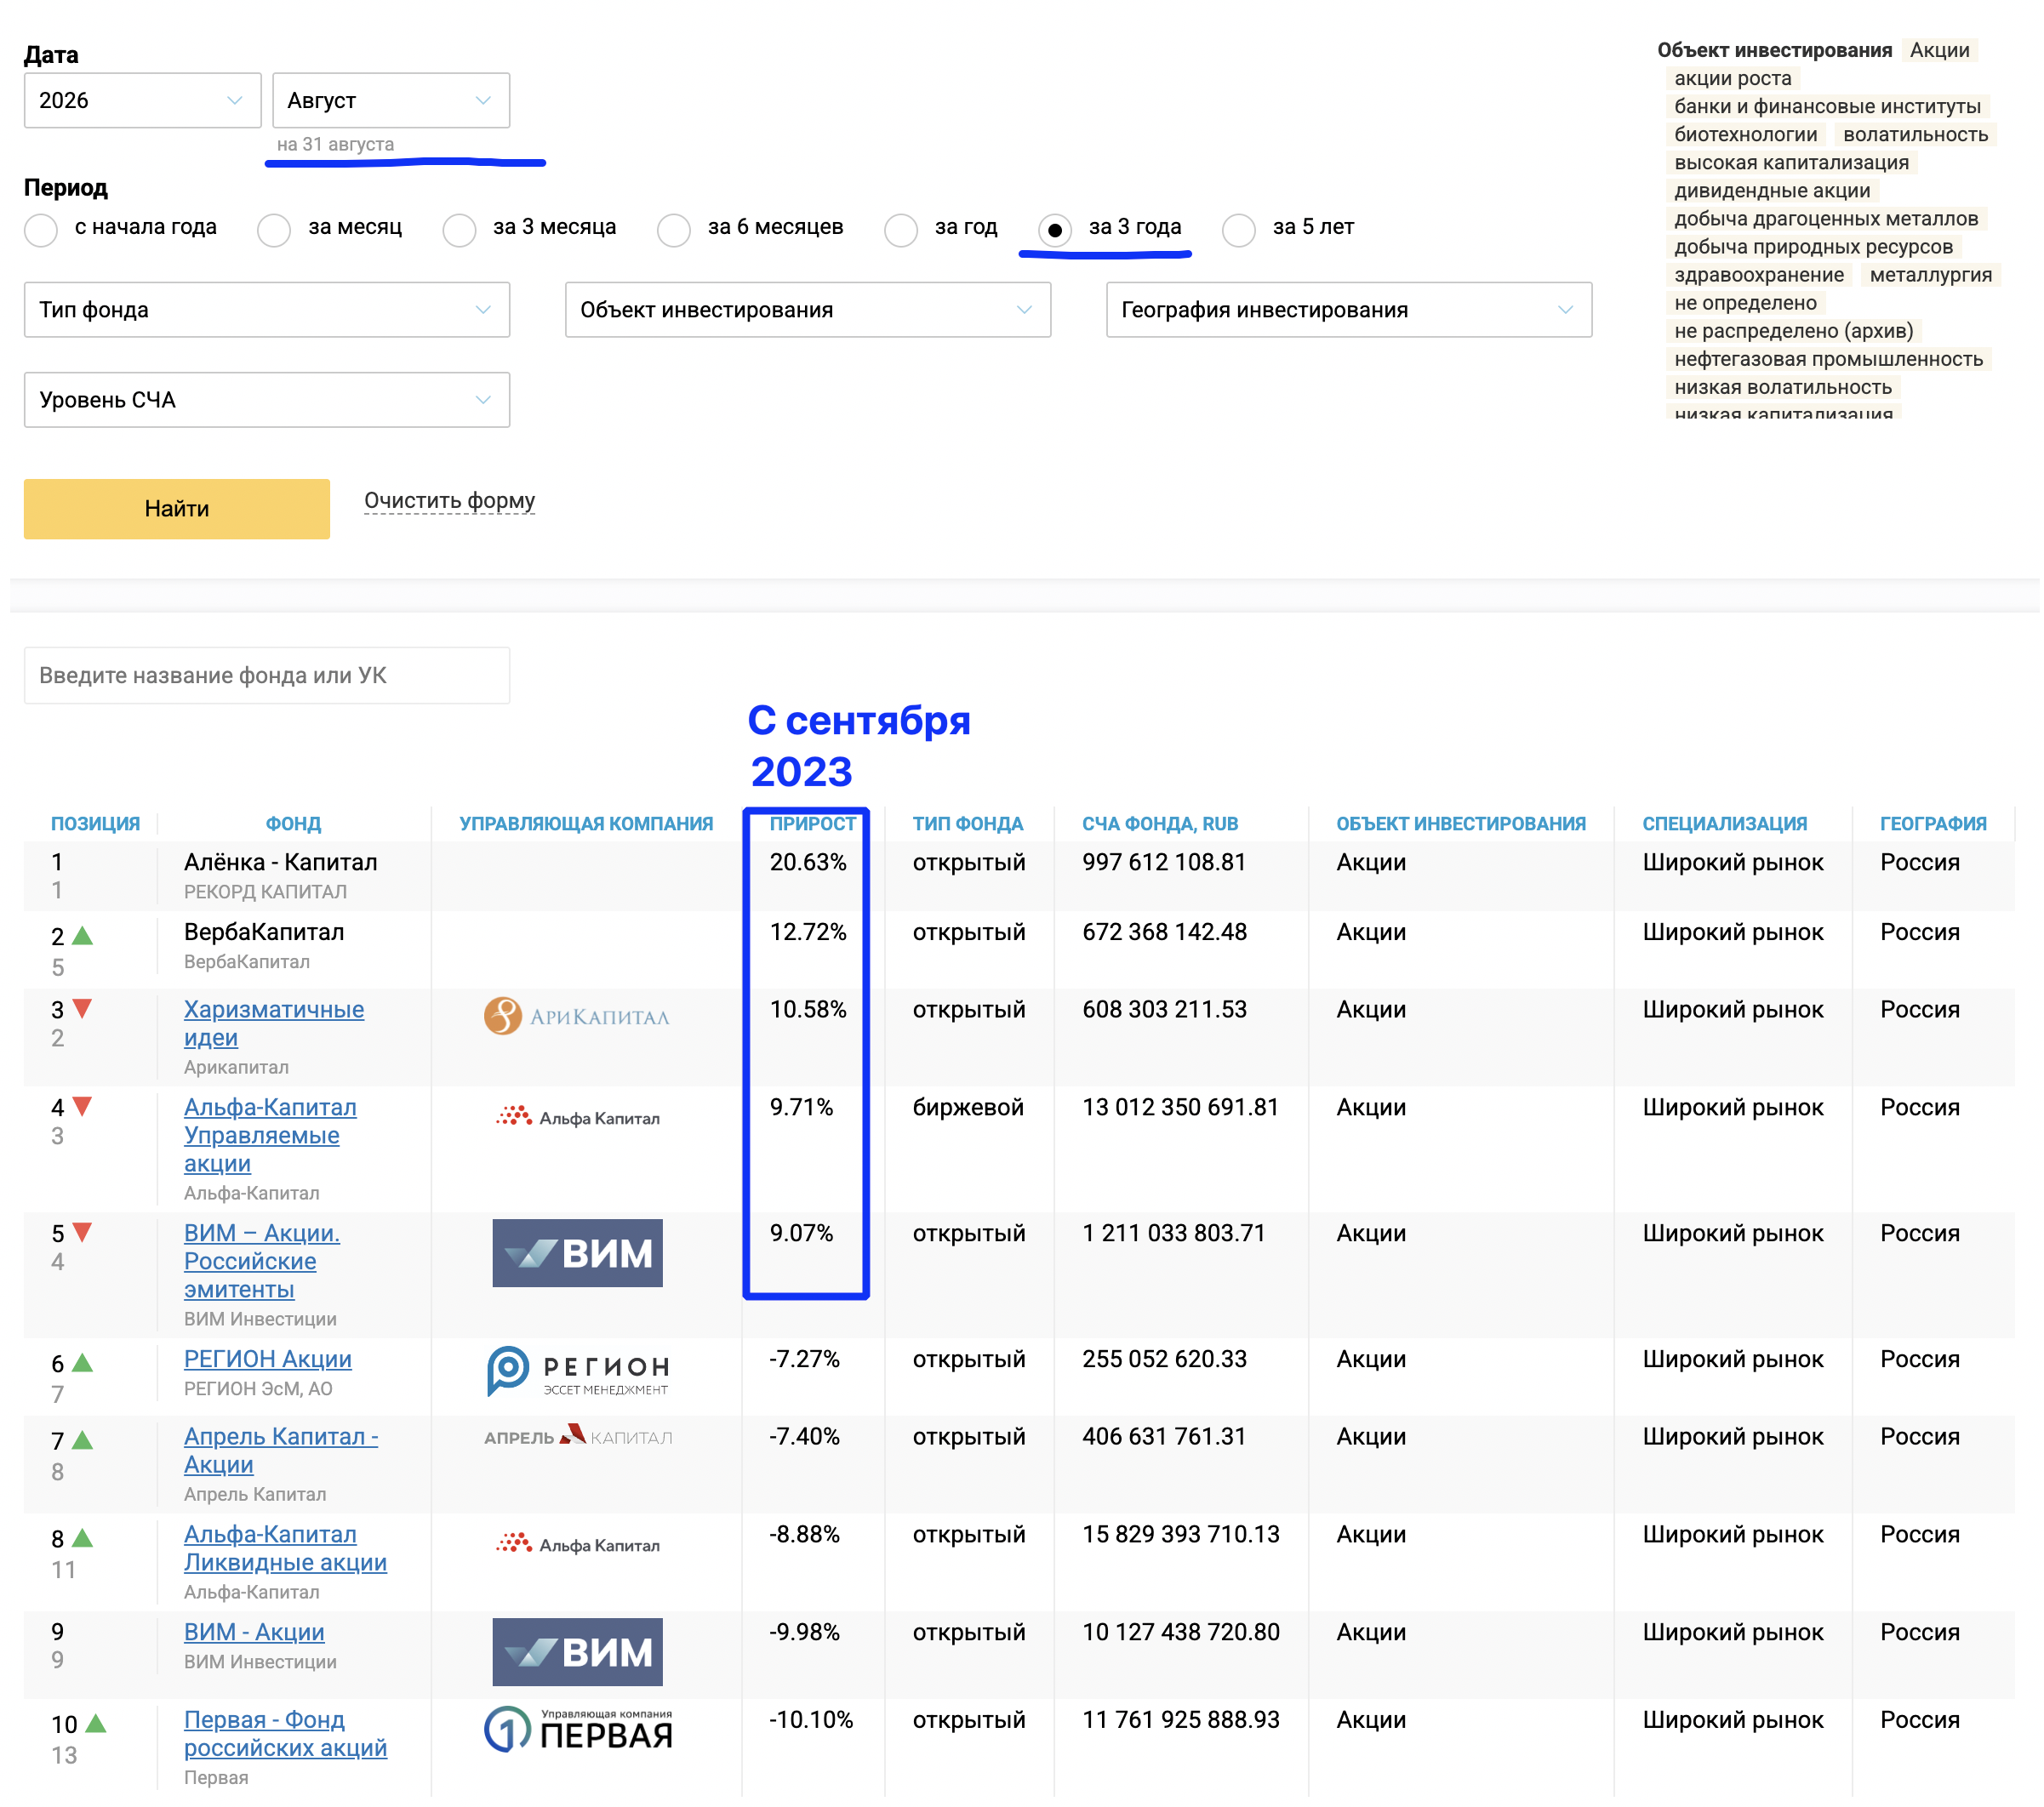
При этом она лучшая среди всех ПИФов акций за 3 года!
Только 5 фондов акций в плюсе с сентября 2023 года!
Вот они реалии рынка.
На этом фоне динамика с 2024 года выглядит уже другом свете.
По просьбам добавили золото для сравнения.
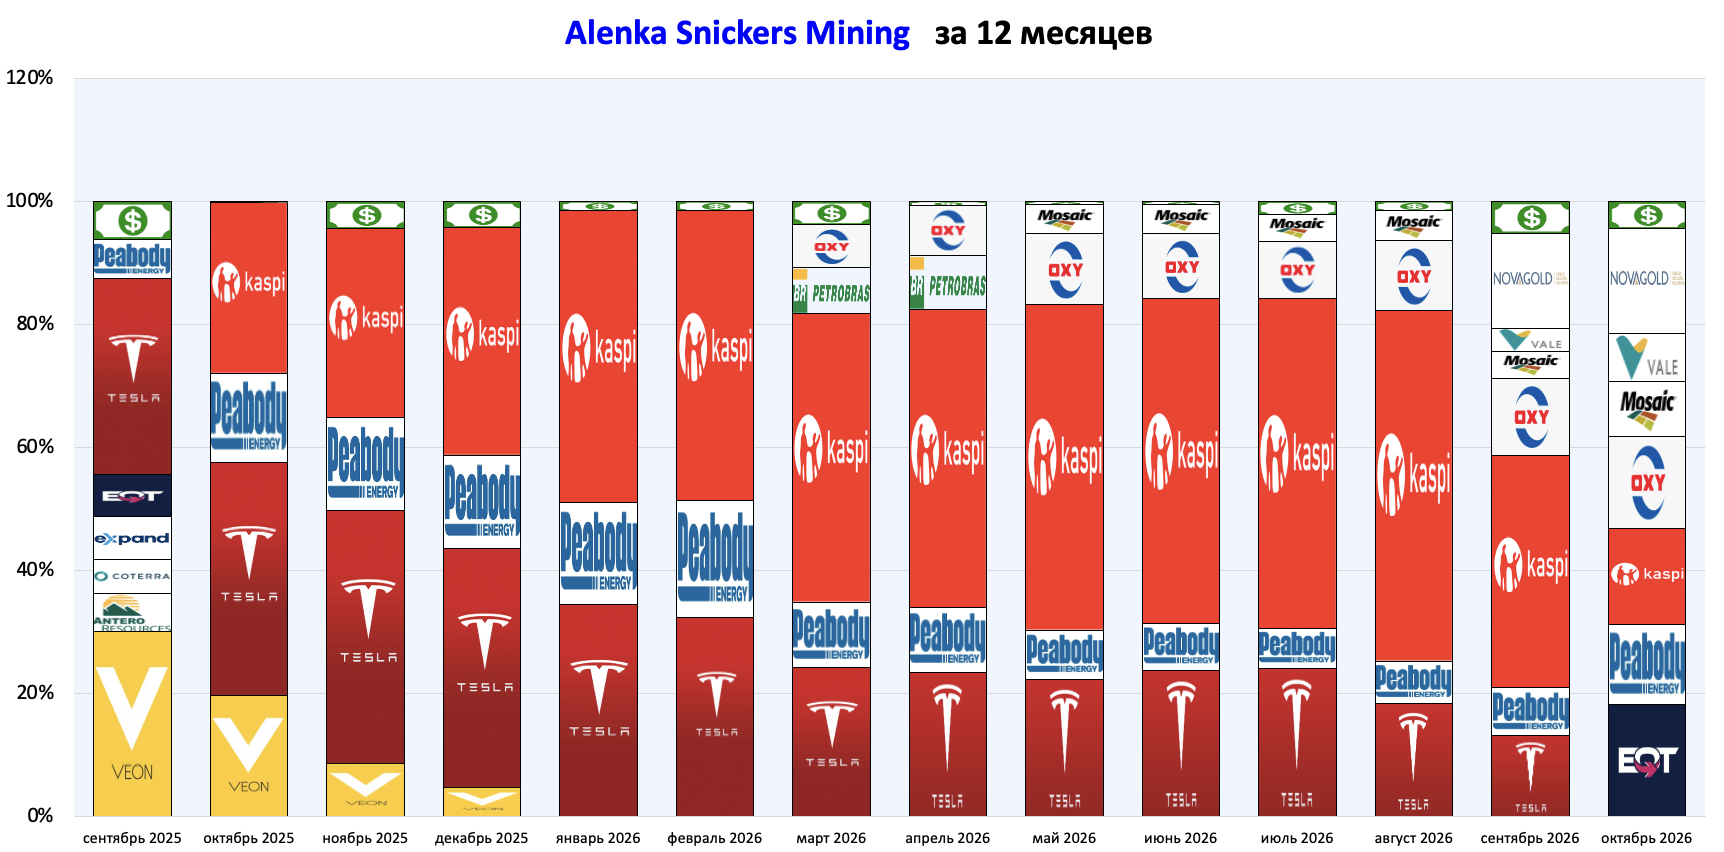
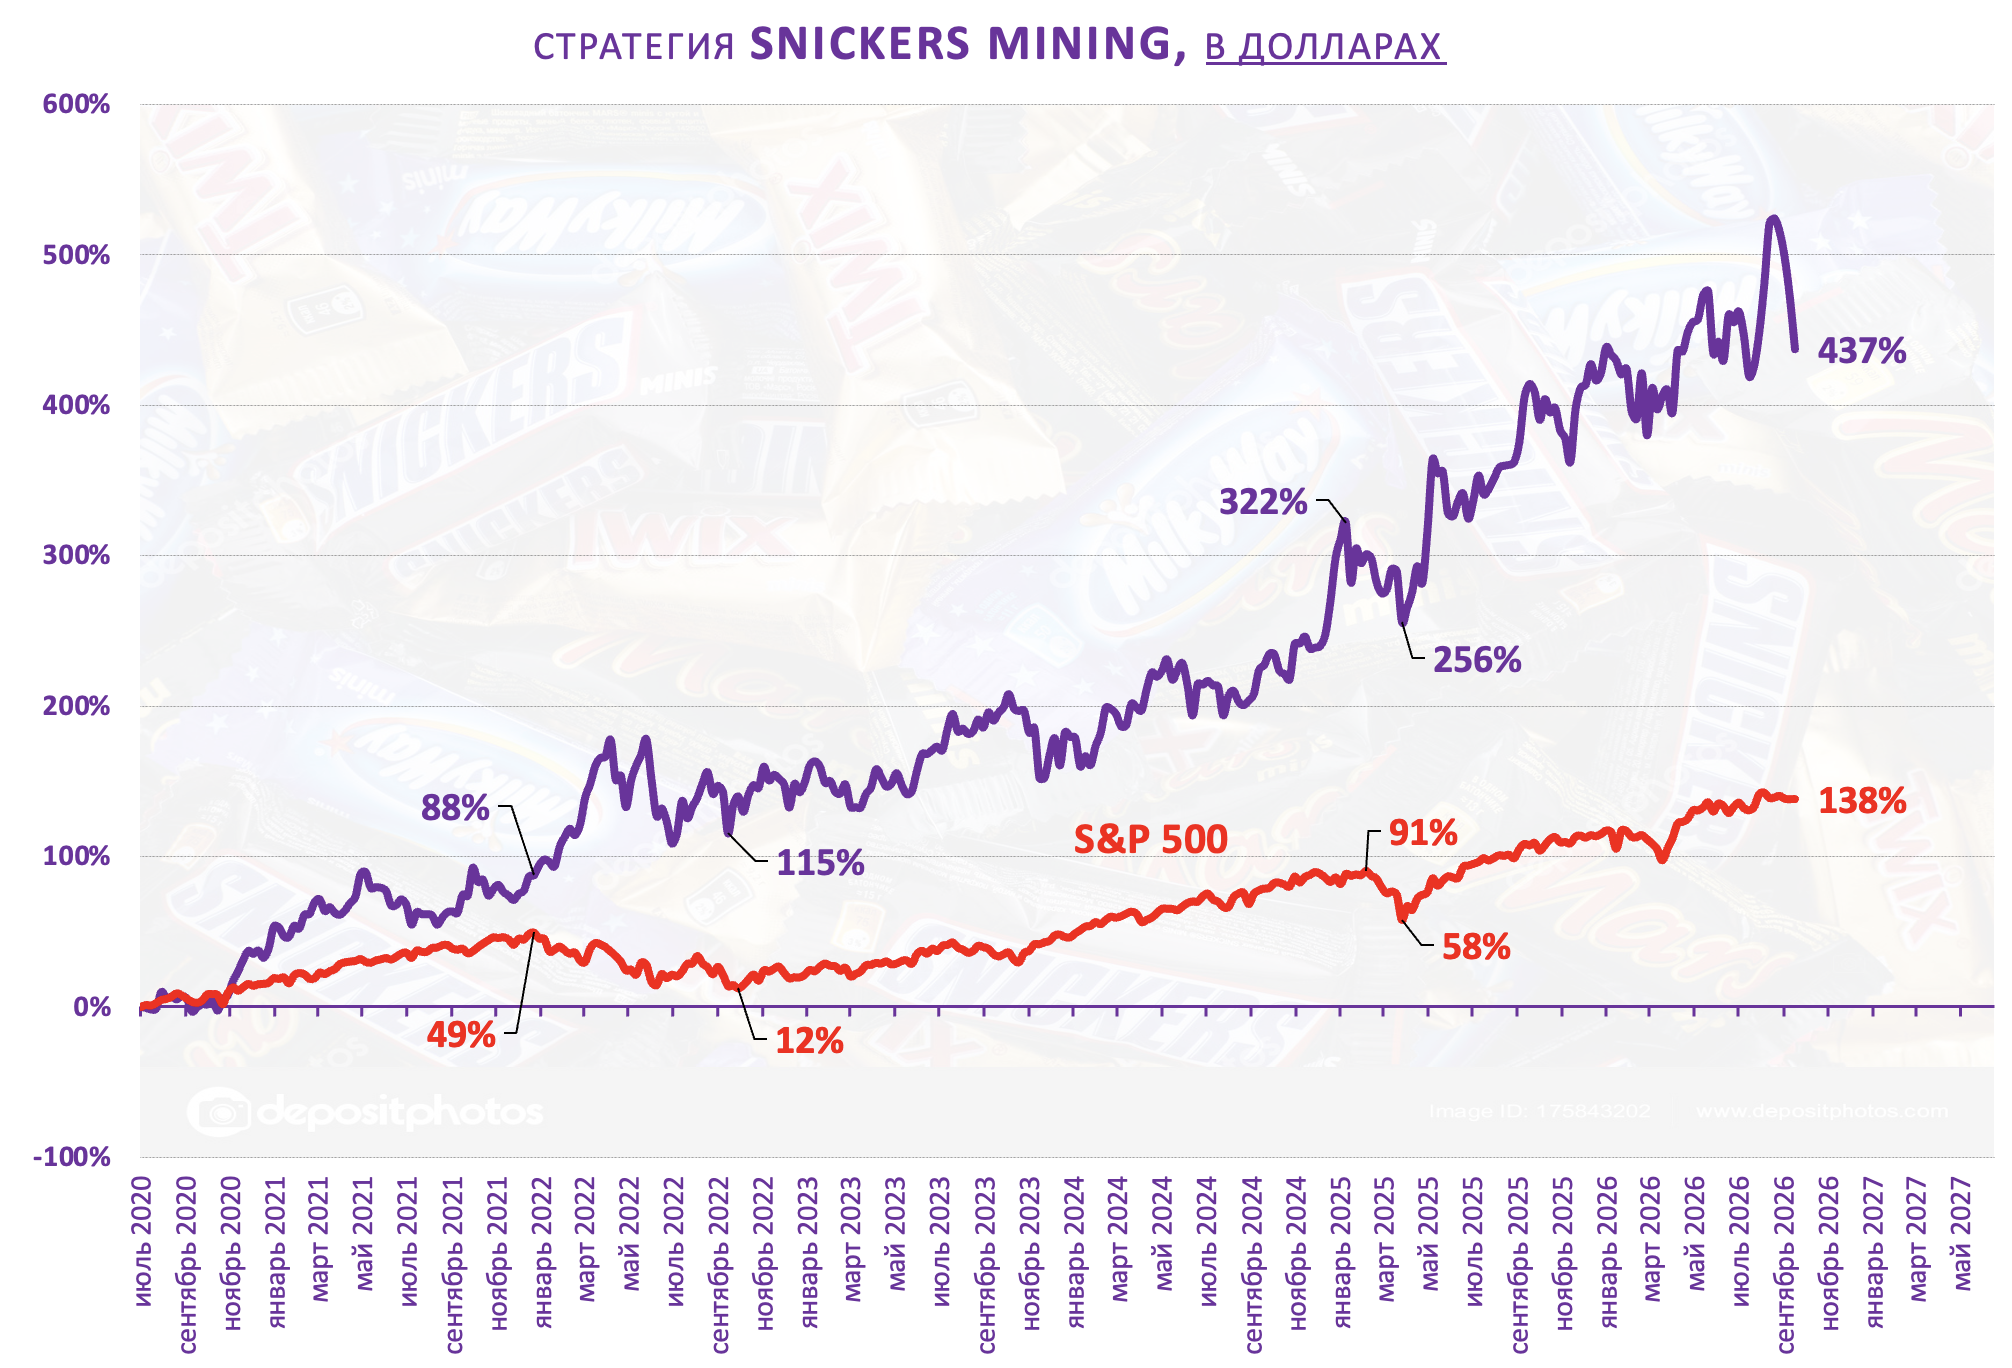
Snickers Mining
Переход в сырье практически завершён.
В разрезе по секторам с 2020 года.
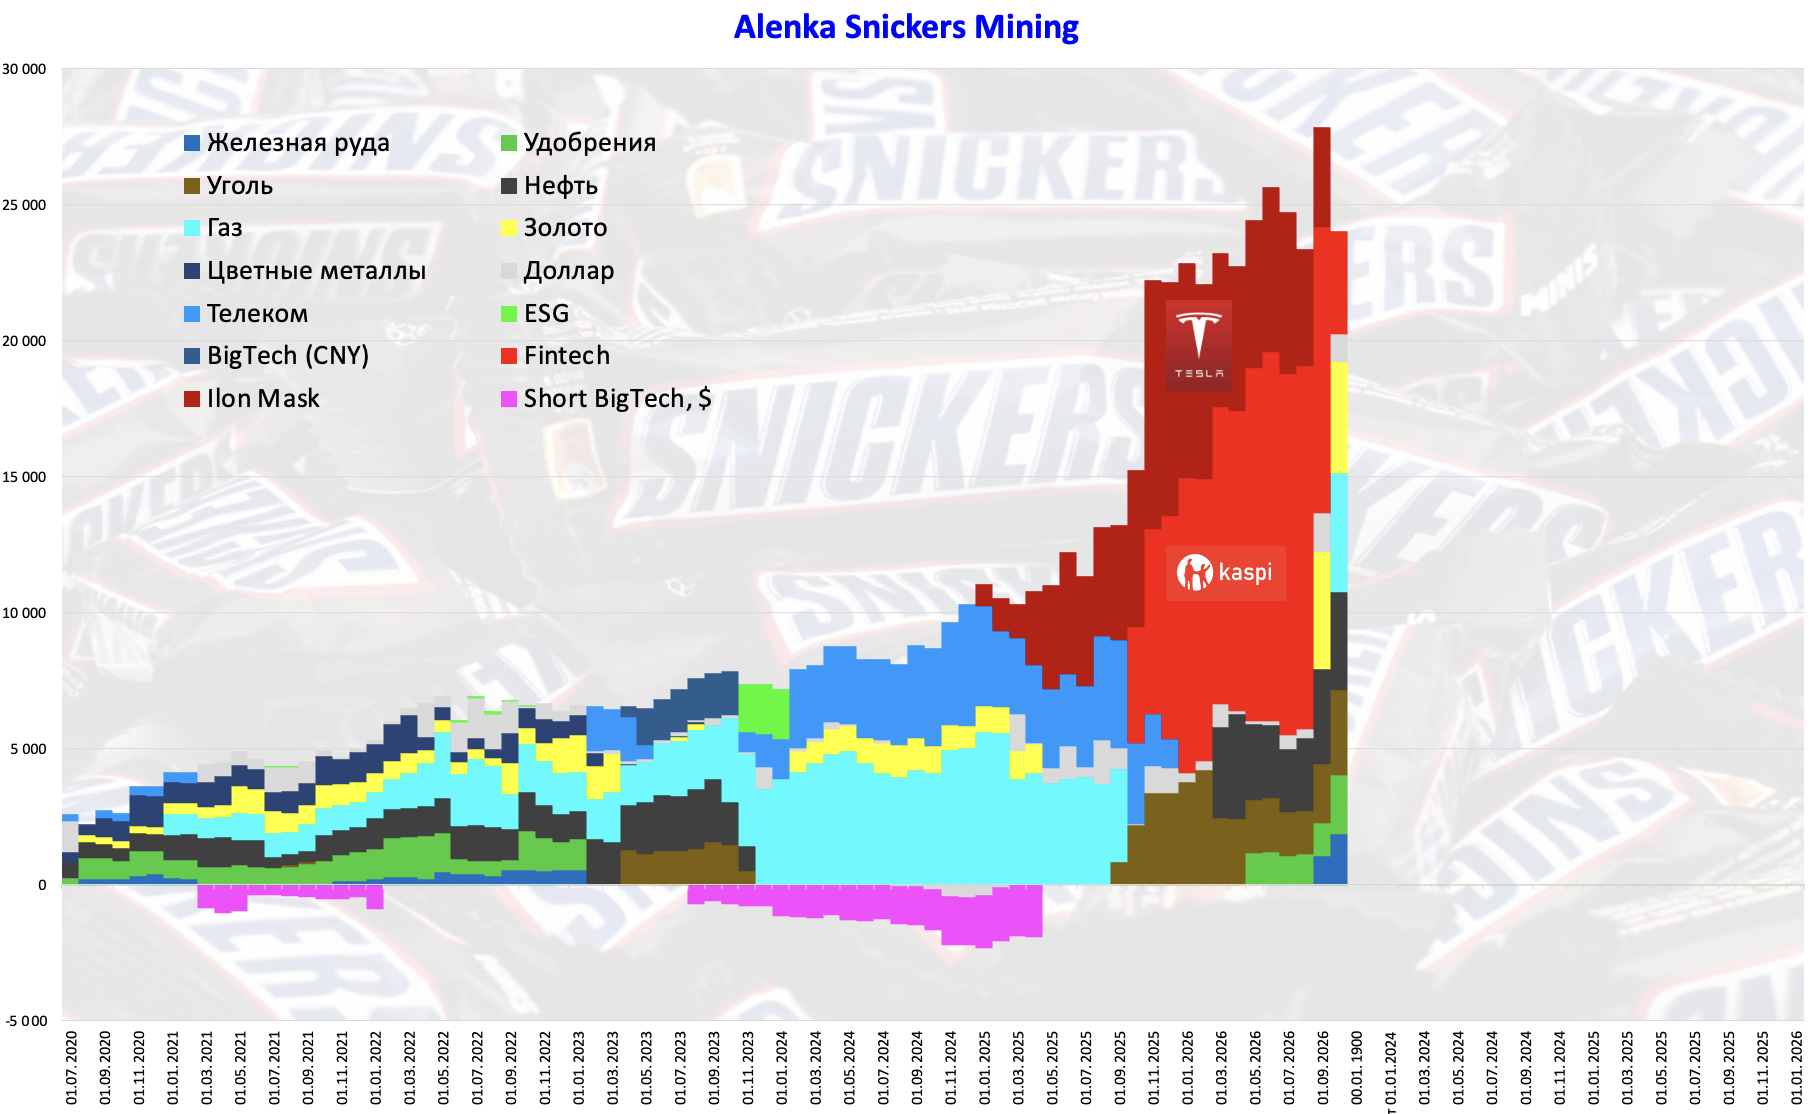
С технологическим доминированием 2025 года покончено.
Возвращение к сырьевым истокам.
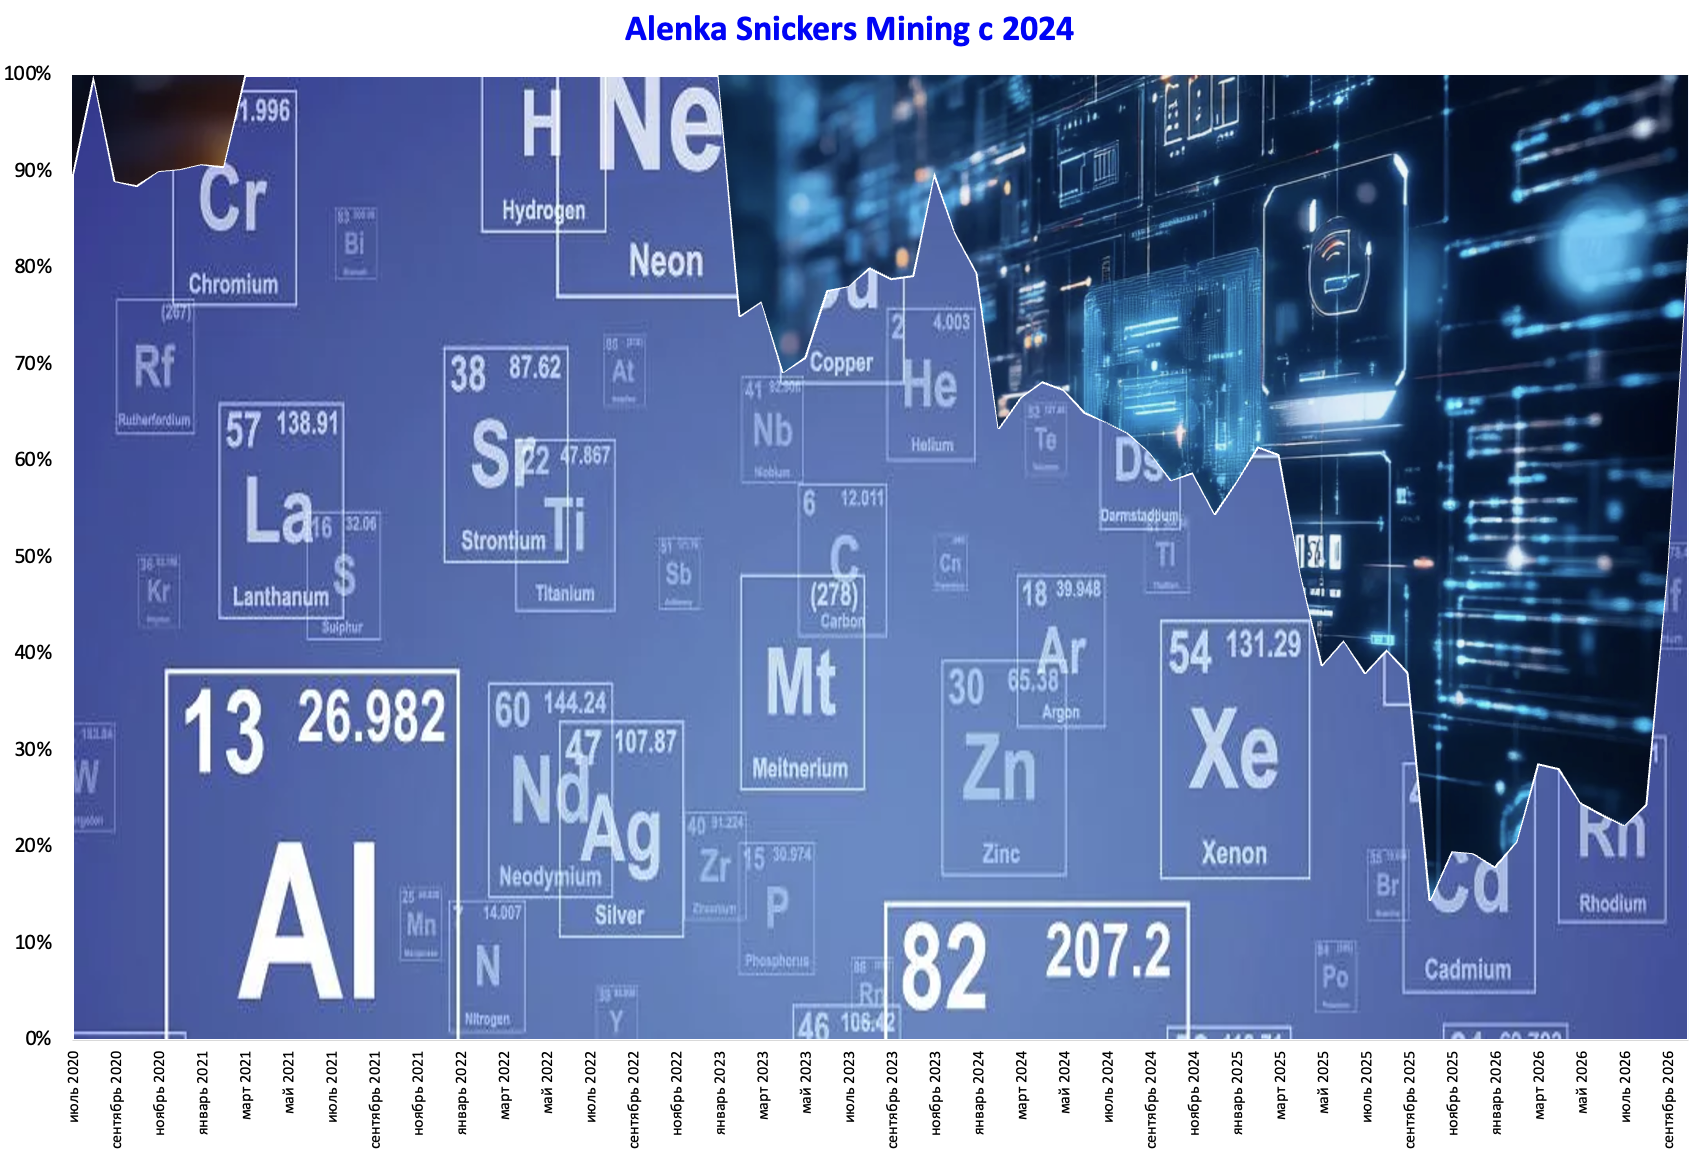
Что окажется сильнее - недоверие к валютам, на фоне разгона инфляции и ставок по бумажным расширяющимся госдолгам, а это, возможно, приведёт к перетоку капитала в реальные активы или долговой кризис перерастёт в экономический и ударит по сырью? При этом все держат в уме, что глобальная рецессия будет потушена новыми деньгами и низкими ставками.
Параллельно развитие ИИ потребует больше энергии и больше ресурсов. И ведет к скачку ВВП в развитых странах.
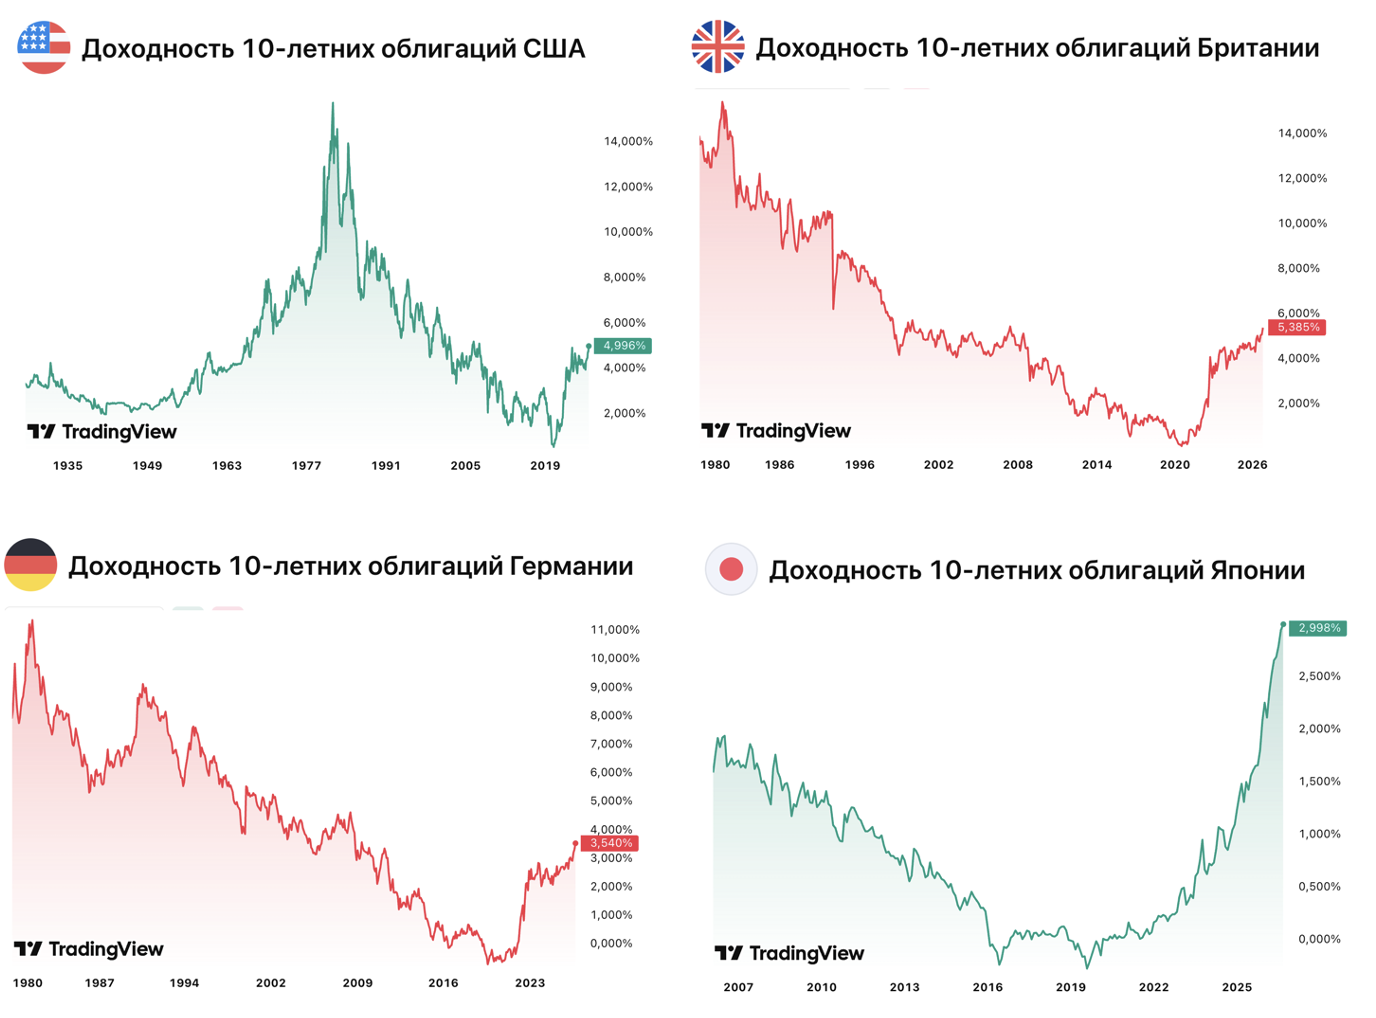
Архивная диаграмма.
Сегодня доходности US10Y уже 5.3%.
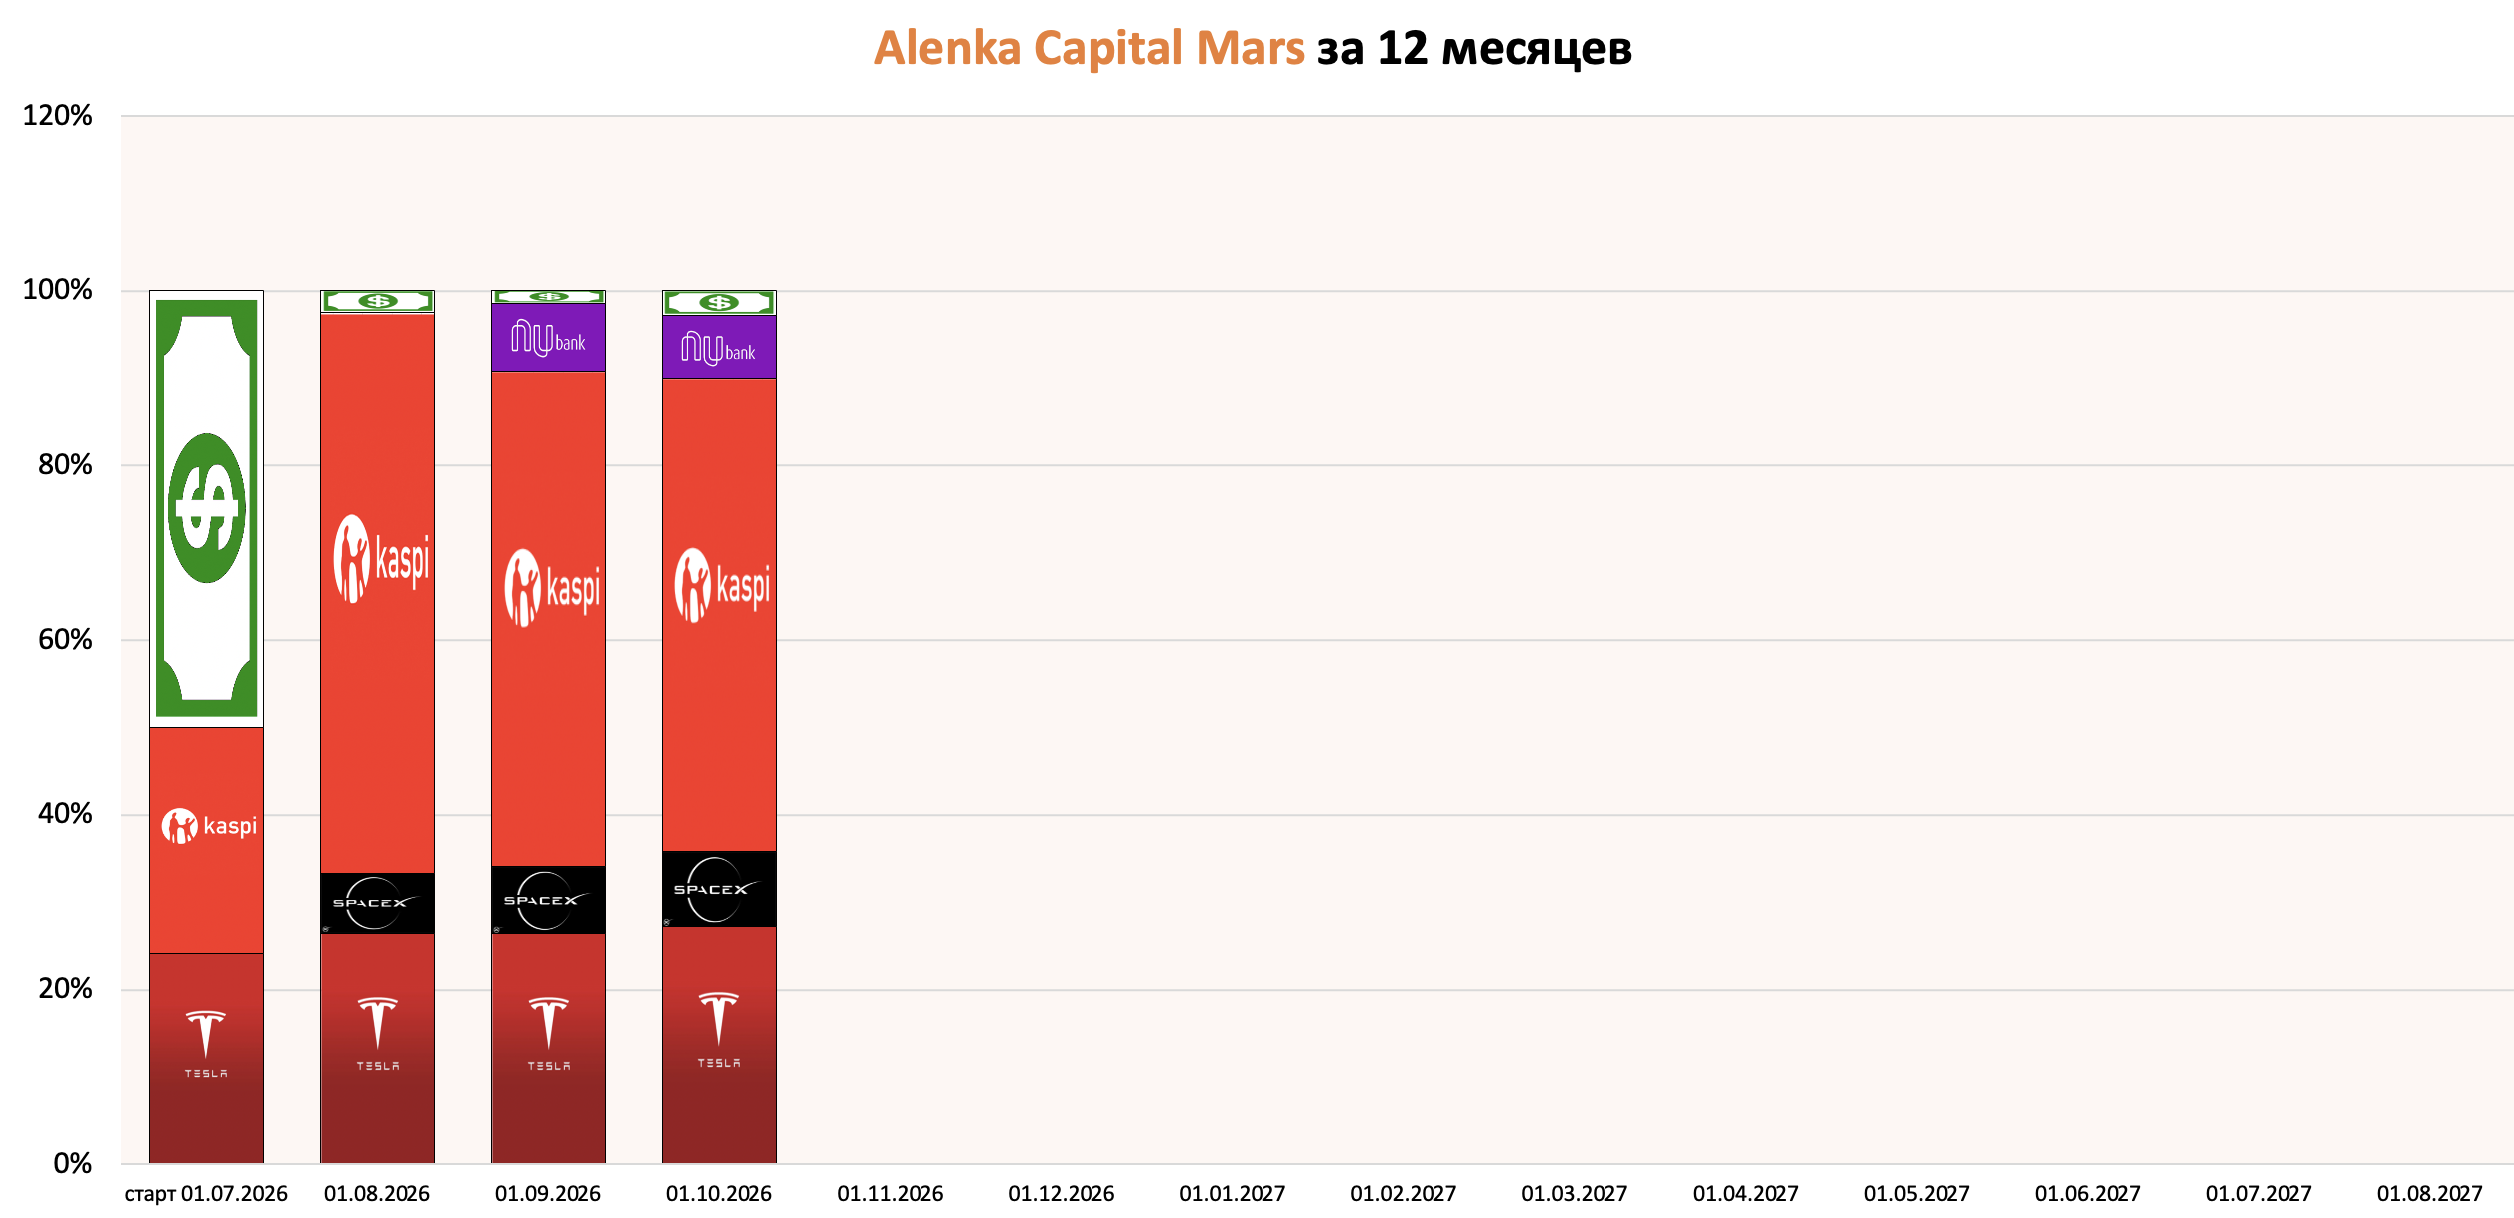
Alenka Mars
Состав без изменений в сентябре.
Ждём отчёты за 3-й квартал.
Динамика в 2026
С 2020 года.
Всем успехов!
Данный обзор не может рассматриваться или использоваться как индивидуальная инвестиционная рекомендация. ALENKA CAPITAL не осуществляет деятельность по инвестиционному консультированию и не является инвестиционным советником.
Несмотря на то, что данный материал был подготовлен с максимальной тщательностью, ALENKA CAPITAL и Марламов Э.Т. не могут гарантировать достоверность и полноту включенной в обзор информации. ALENKA CAPITAL и Марламов Э.Т. не несут ответственности за убытки от использования информации, содержащейся в данном обзоре
Комментарии
Если исходить из допущения, что текущий курс рубля "справедлив", то дальнейшая динамика его ослабления равна разнице накопленной с текущего момента рублёвой инфляции против долларовой. А это, вероятно, будет куда как меньше 10% в год.
А опросы, регулярно устраиваемые ЦБ, дают такую прогнозную прогнозную динамику курса:
cbr.ru "Макроэкономический опрос Банка России | Банк России"
Чтобы мне понять, Вы серьезно ставите на это деньги или это так, полудоманить на копейки. Спасибо!
А вот эти разнообразные "стратегии" вызывают у меня вопрос: какой там объем средств вложено Аленкой? Если там много денег, то можно относиться к этим портфелям серьезно. Если же по миллиону-два, то это "семечки" и несерьезно. Вот такой вопрос про объем средств, вложенных Аленкой в эти стратегии, сколько денег там?