


Публичные стратегии Alenka Capital август 2026. Валютные Сникерсы и Марсы оказались слаще Алёнок. Стратегию не меняем, фокус на валюту
Все основные вводные для нашего взгляда на рынок стратегии остаются неизменными, повторим их ещё раз, даже на фоне порывов к визиту от Уиткоффа:
а) валюту не продаем
б) никаких ОФЗ, никаких рублевых облигаций и просто рублей
в) никаких банков и осторожнее с потребсектором
г) никакой нефтянки под разовые сильные отчеты, только НоваТЭК и Сургутнефтегаз, а также Башнефть ап (про префы Башнефти уже не актуально, но не все инвесторы так считают).
д) фокус на реальные обвалившиеся непопулярные активы: ММК, НЛМК, АЛРОСА, Полюс и т.д.
е) есть компании с ROE больше 25-30% (речь не про разовое ROE, а про среднее, возможно с поправкой на 2022 год) без большой премии к капиталу и с сильным балансом, Баффетт в период стагфляции (а именно это нас ждет после того как ЦБ сменил риторику) покупал в 70-е и 80-е компании с выдающимся ROE = 40-50% и они спасли его от обесценения доллара в те годы и это были не экспортеры-металлурги-нефтяники.
Можно добавить ещё один пункт - интересны компании, которые могут нарастить прибыль в 3-5 раз за 3-5 лет, как показывает практика, рынку это сложно игнорировать.
Это может быть ЦИАН (для автоследования недоступен).
Или, например, РусГидро
Или некоторые МРСК.
(для автоследования, к сожалению, недоступны)
Какой результат?
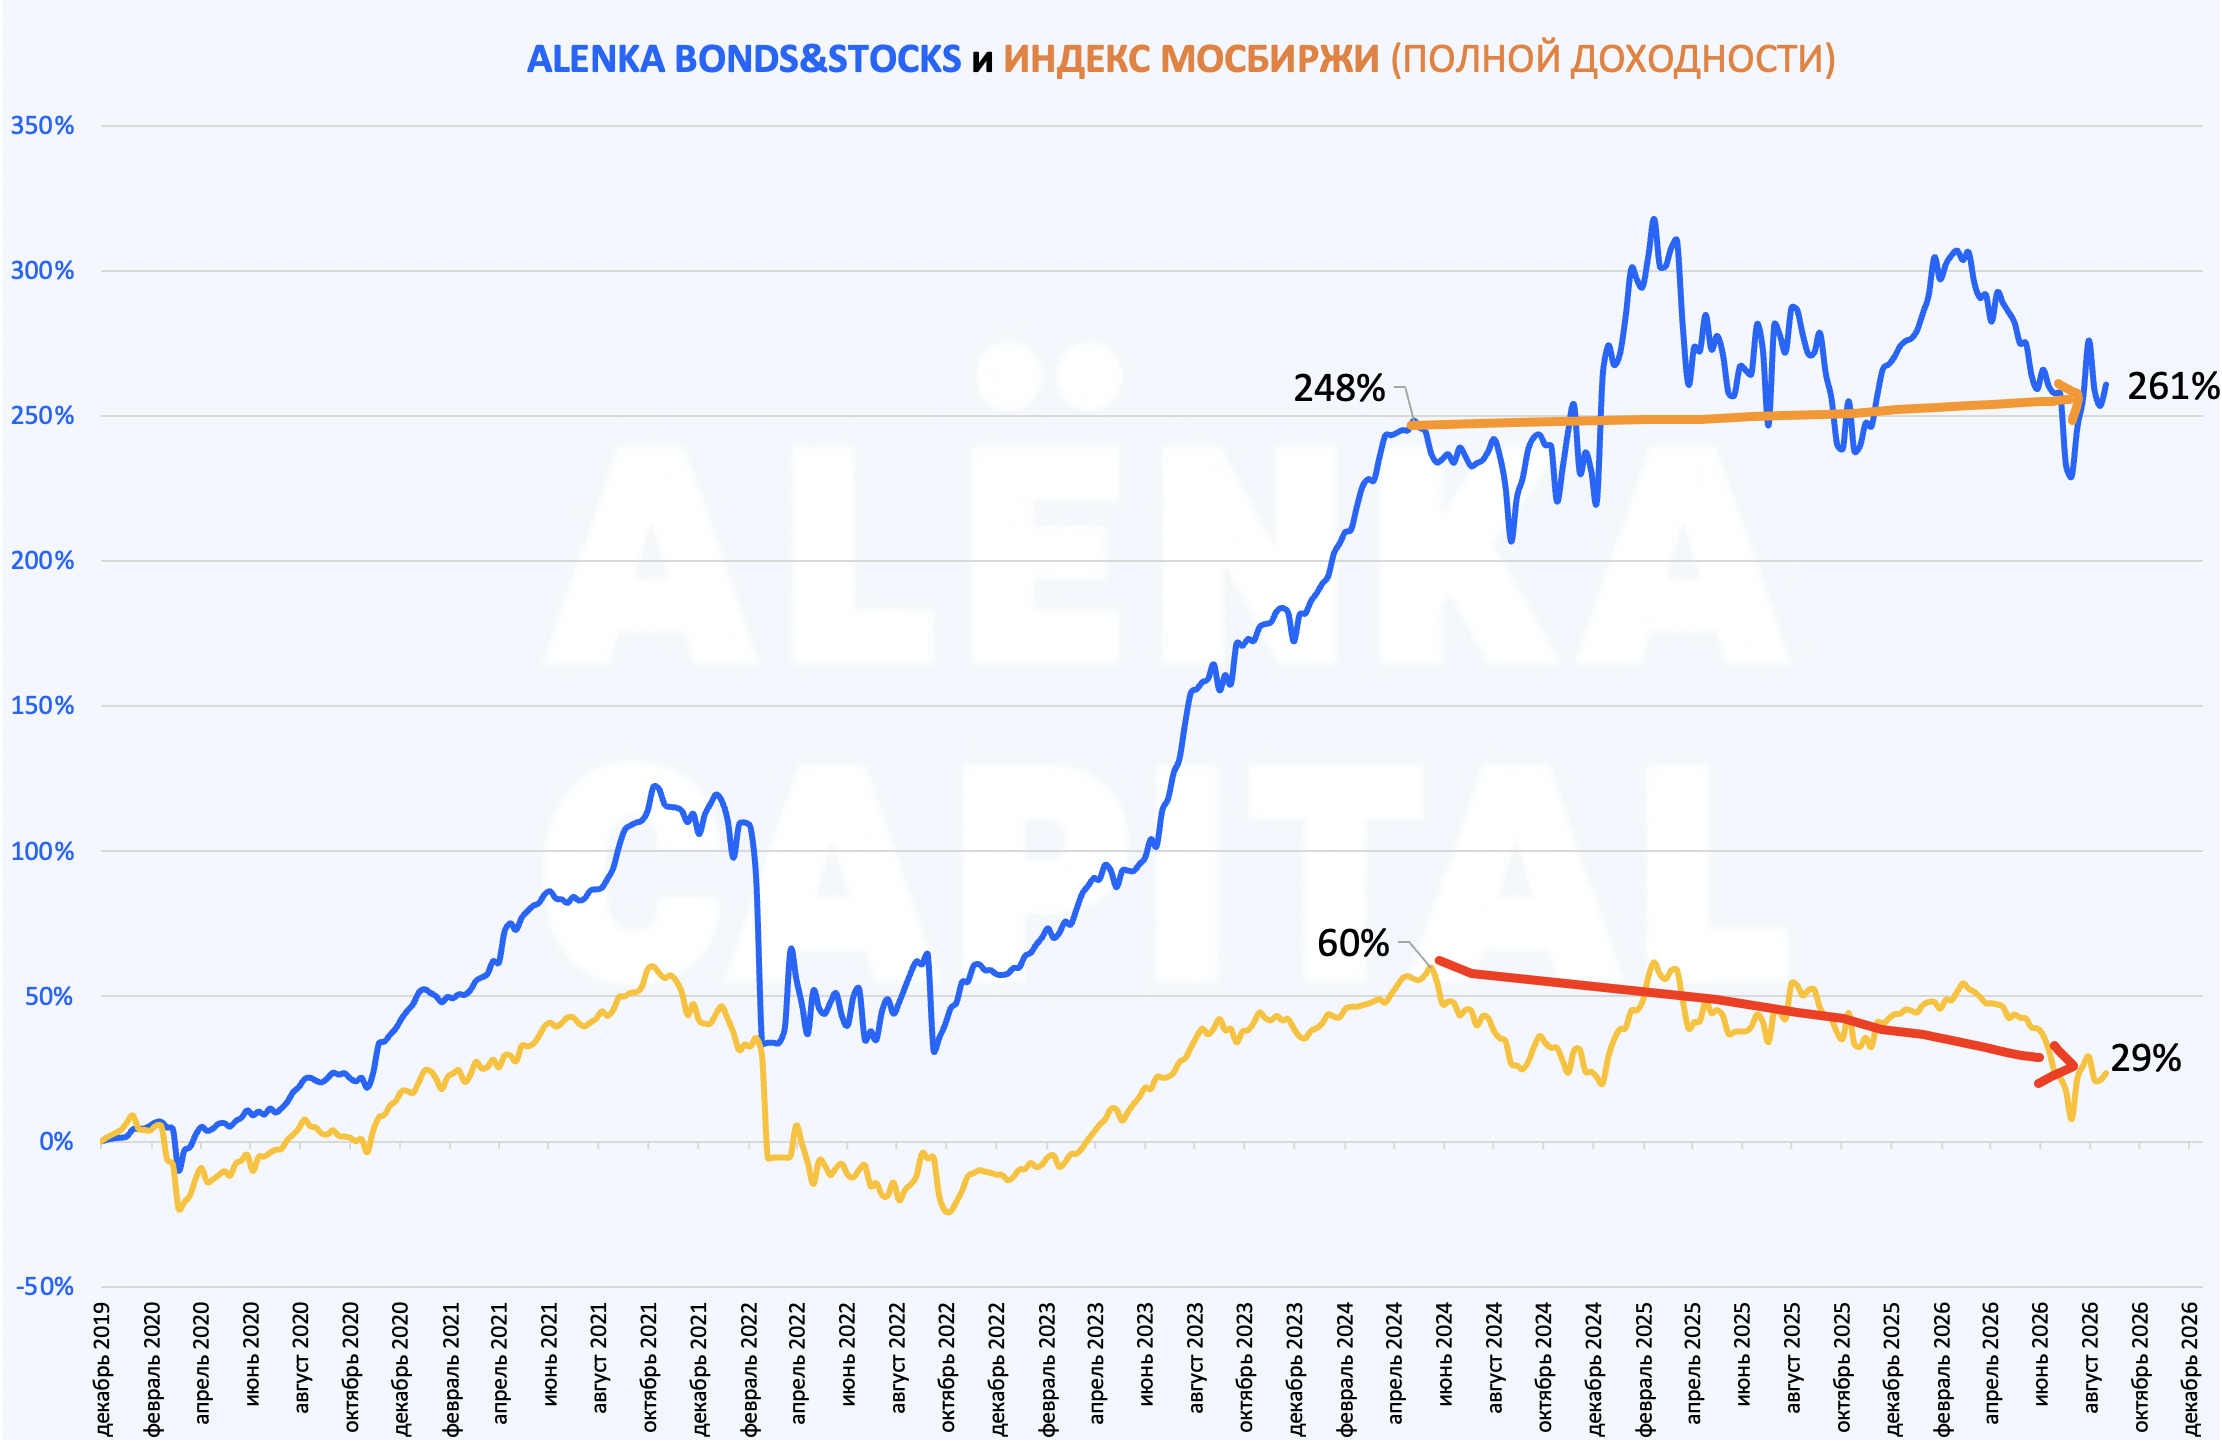
Графики Alenka Dividend, Alenka Value и Alenka Bonds&Stocks хотя бы уже не такие суровые как в середине июля.
Хотелось бы, как минимум, обойти LQDT по итогам года.
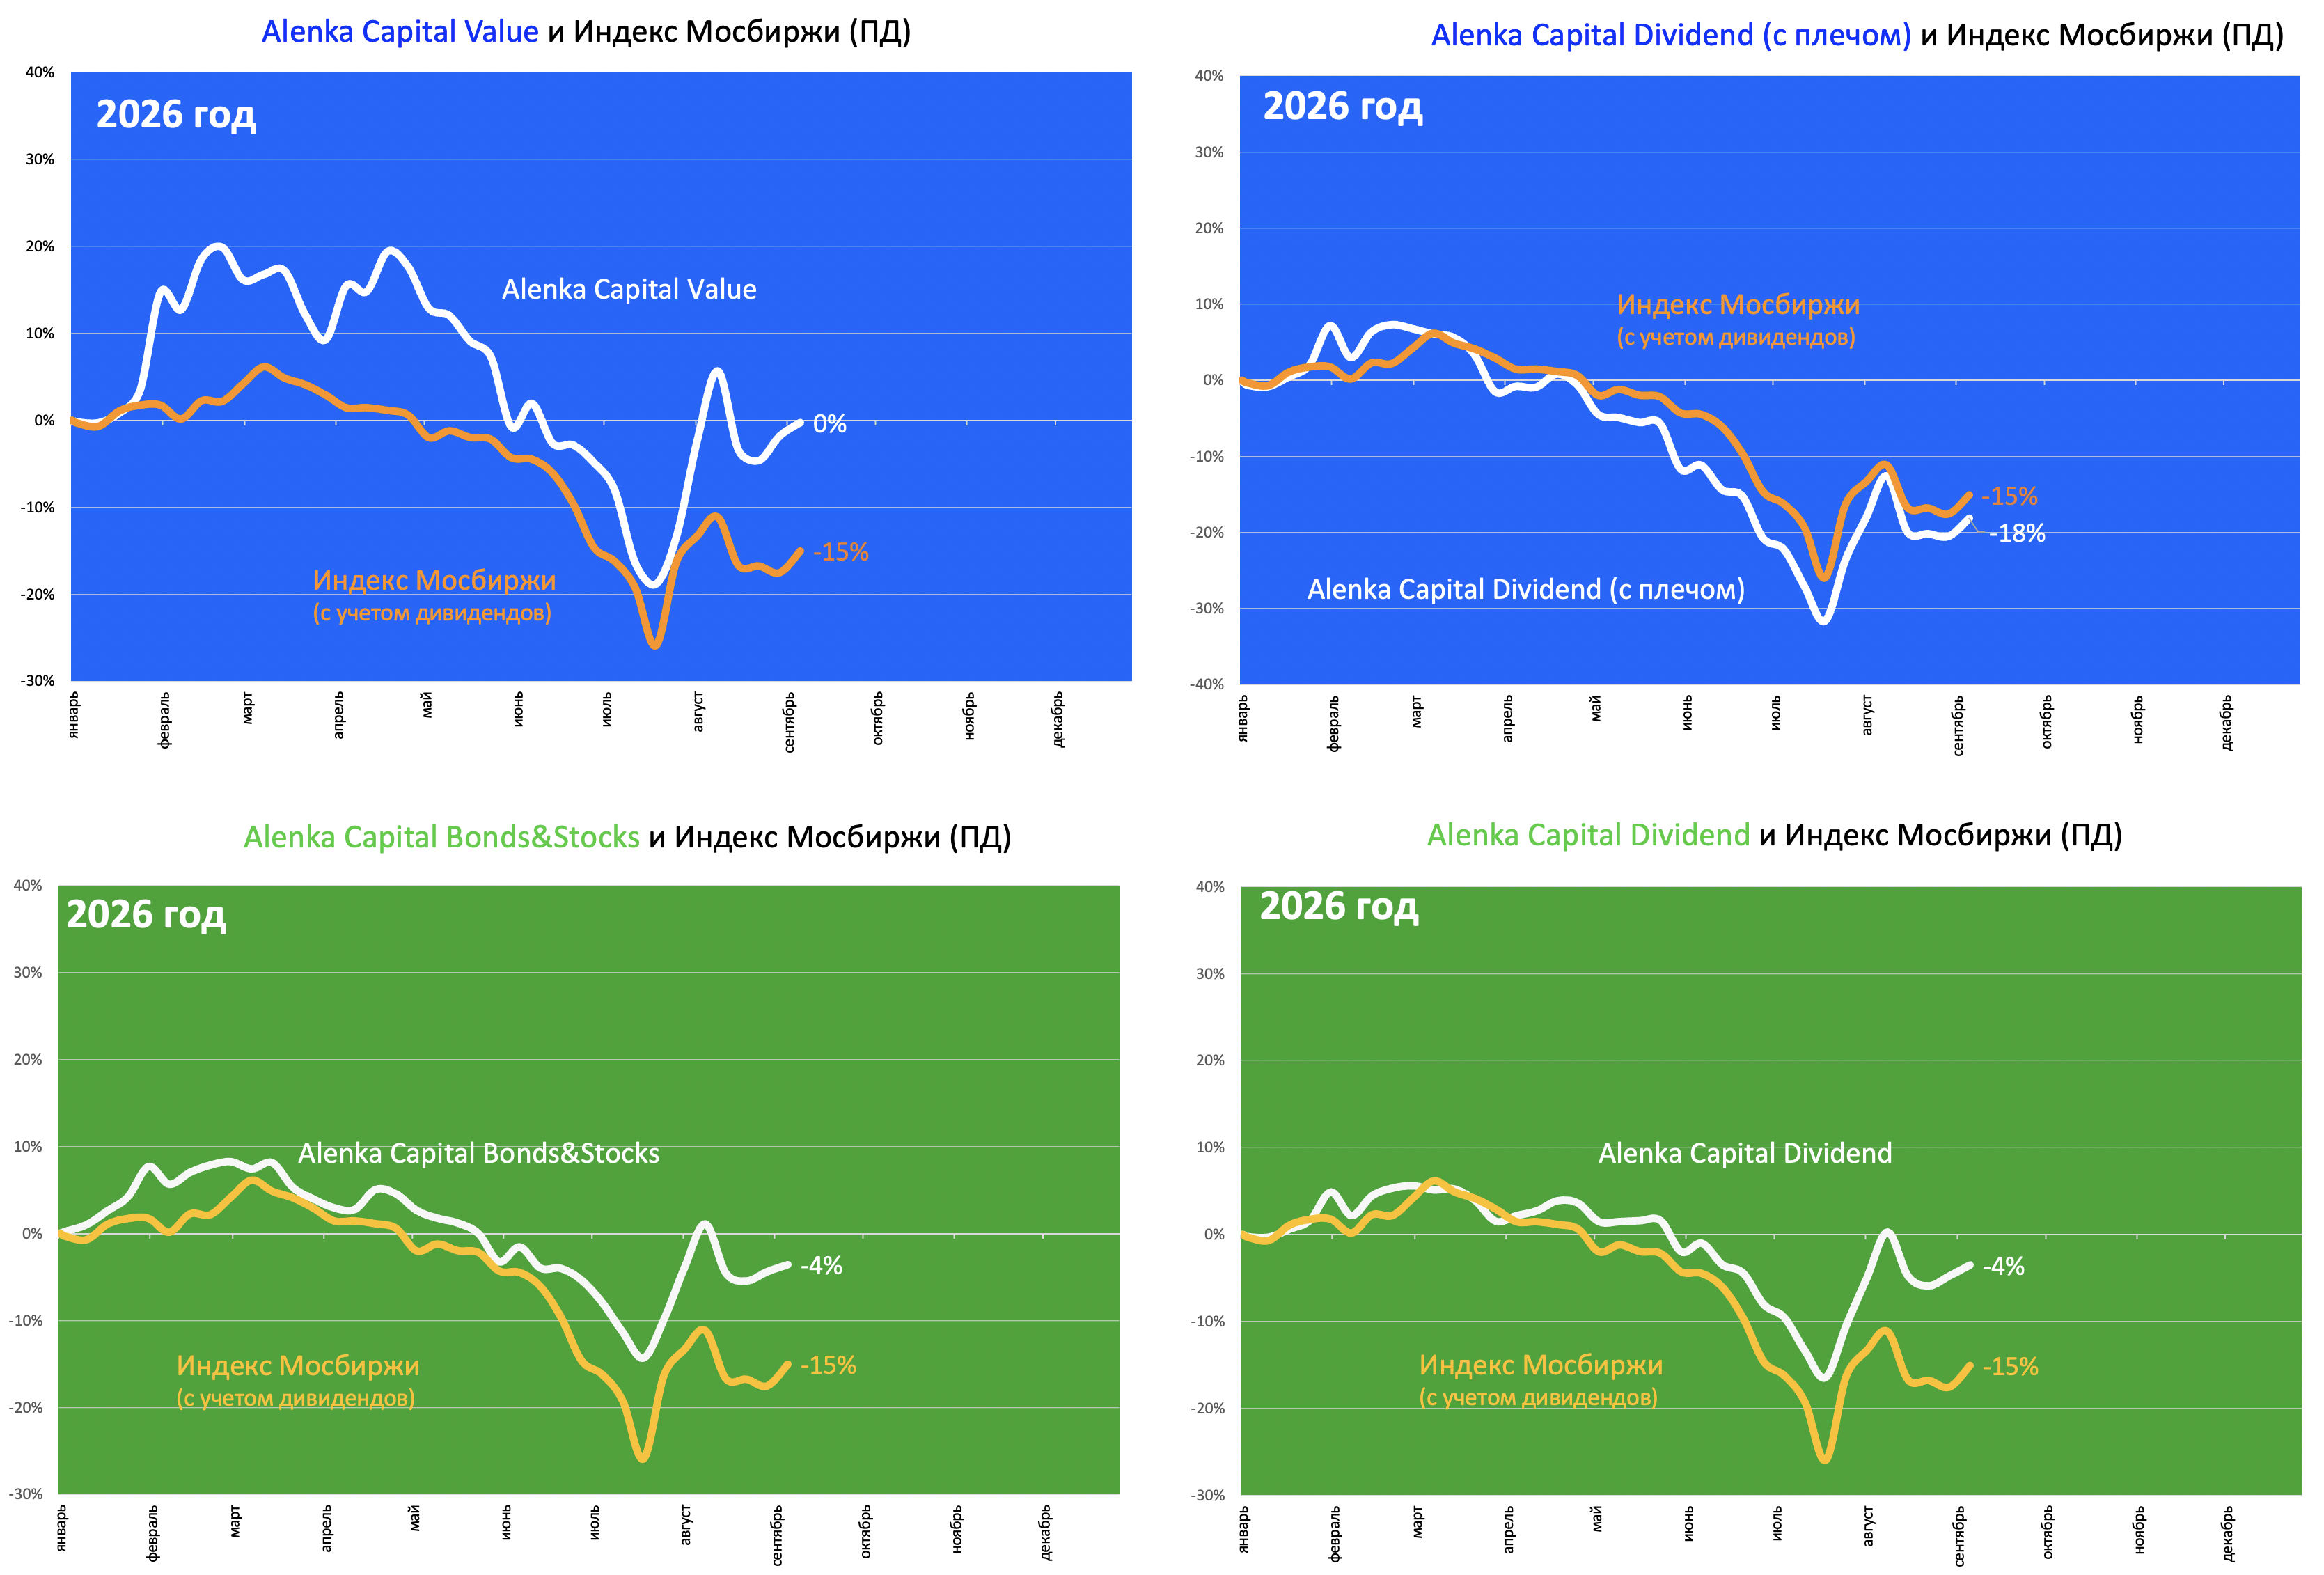
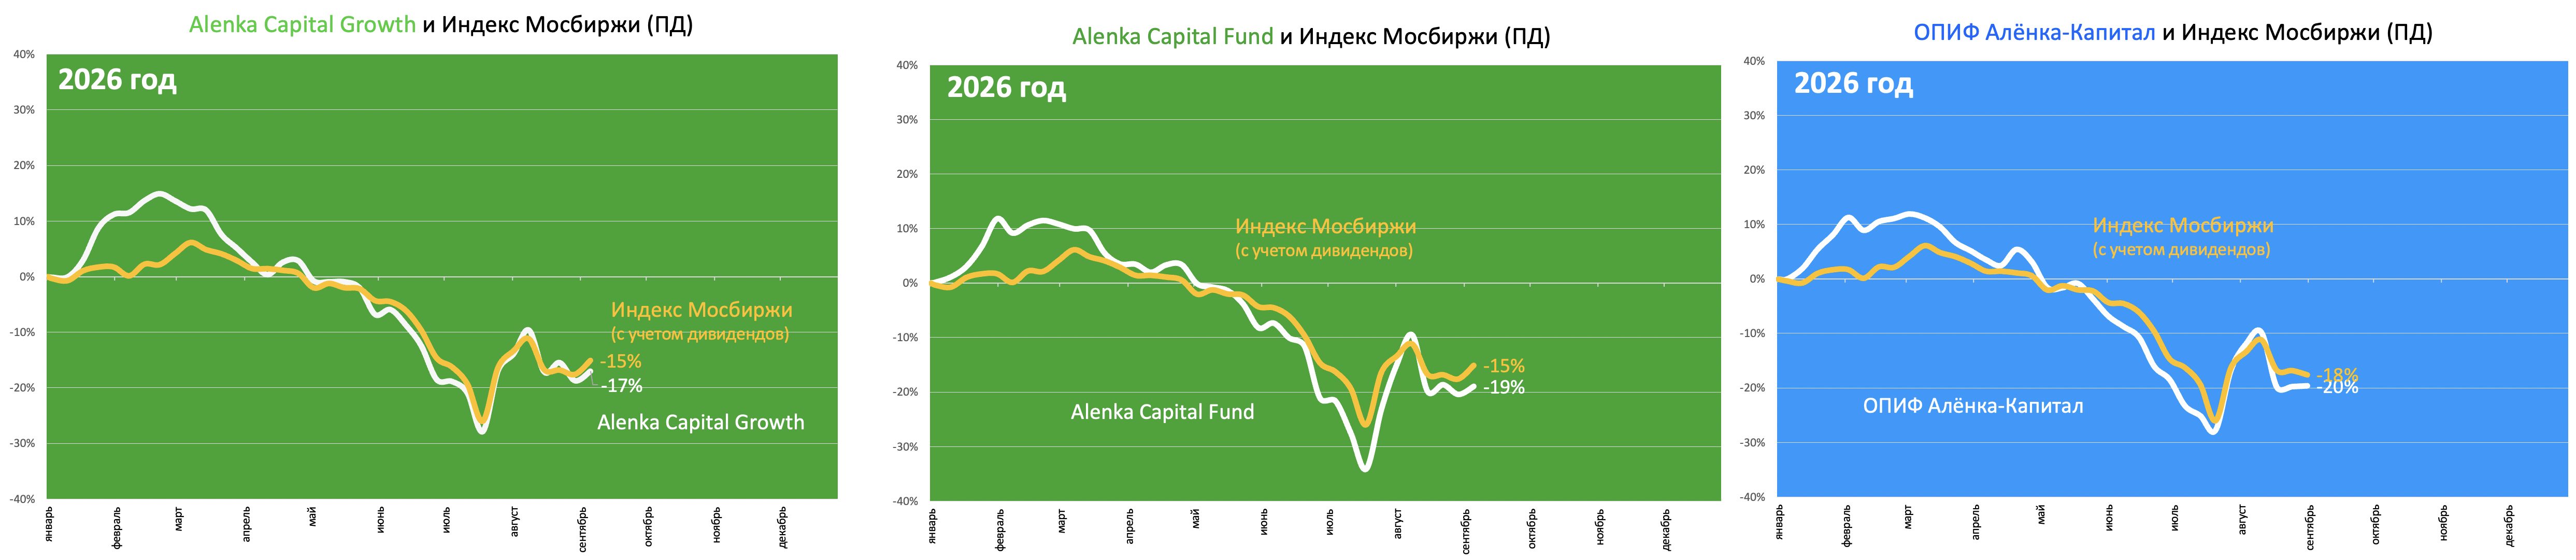
Алёнка ПИФ и Alenka Fund в этом году на уровне индекса.
Префы Сургутнефтегаза более чем на 10% здесь не купить, это запрещено правилами ПИФа.
Валютные облигации, как и любые другие облигации доступны только на короткий период, у нас фонд акций.
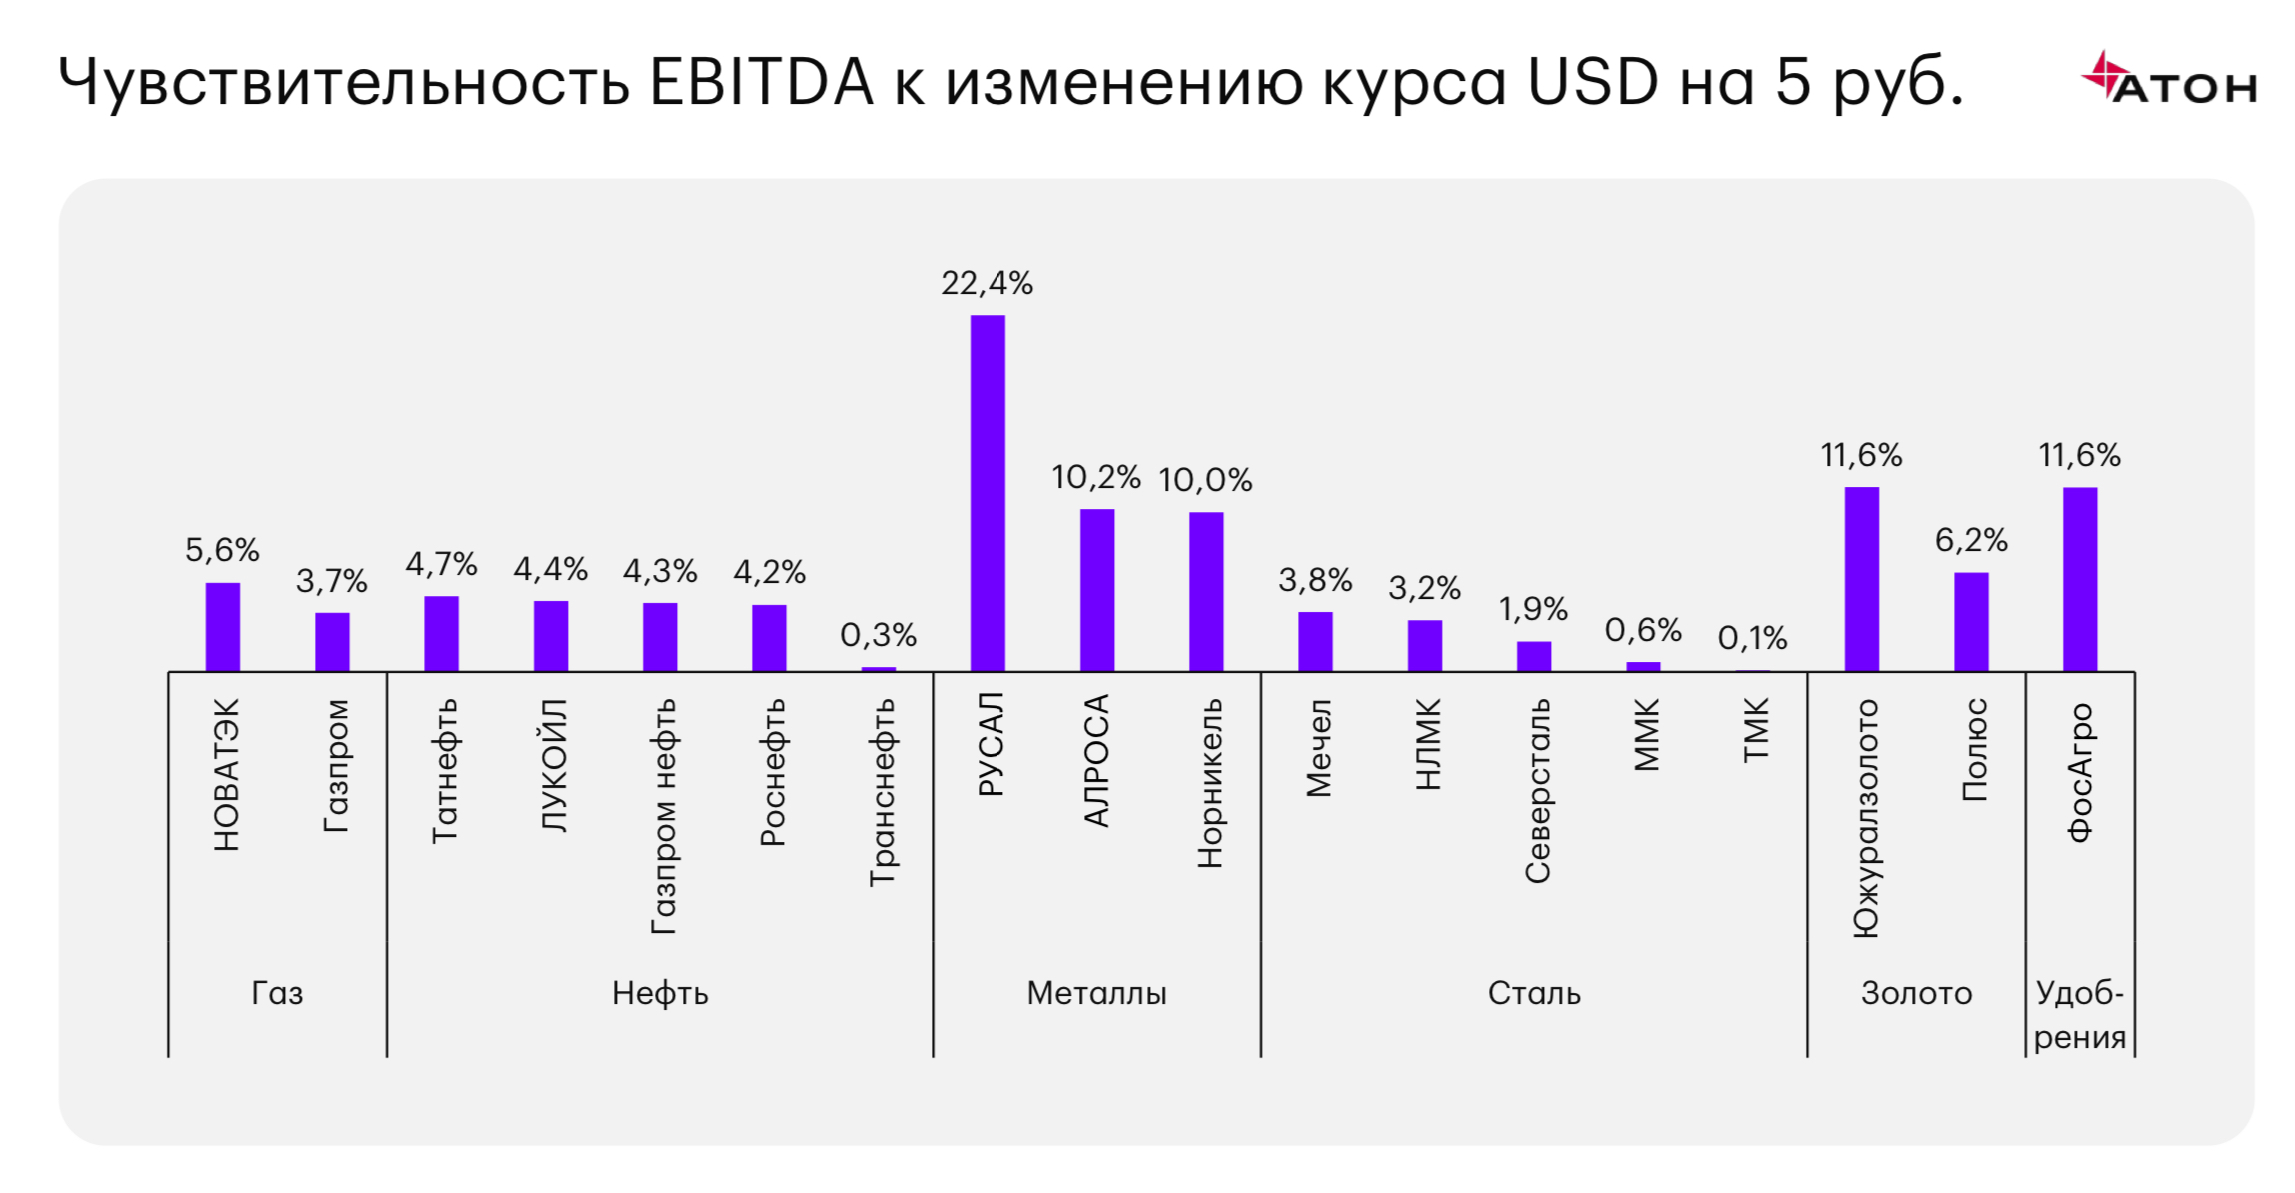
Среди ярковыраженных ликвидных экспортеров выбор то не велик:
РУСАЛ и Эн+ не платят дивиденды, а значит не интересны для текущего рынка.
Полюс продемонстрировал свою темную сторону в отчете.
ЮГК не ясна стратегия нового собственника.
Нефтяники не так чувствительны к валютному курсу и военная премия в Brent временна, а дисконт Urals может начать расти в случае введения "адских санкций", да и с НПЗ все не просто. Но полугодовые дивиденды могут заслонить все, как это было в условном Икс Пять на 3700.
Остаётся АЛРОСА, Фосагро и ГМК "Норильский Никель".
Архивная диаграмма от АТОН конца 2024 года.
Ну и конечно же Сургутнефтегаз.
Наше расследование про валюту кубышки.
Нам нравится АЛРОСА в качестве квазивалютного актива.
По текущим ценам нравится особенно, наш прогноз не последовал за ценой как это принято на рынке.
Также, чтобы ещё раз подчеркнуть фокус на валюту, создали новую стратегию на иностранных акциях с фокусом на технологии будущего Alenka Mars.
Нам как раз надо было что-то делать с технологическими компаниями на сырьевой Snickers Mining, где они противоречили духу стратегии несмотря на всю нашу любовь к ним.
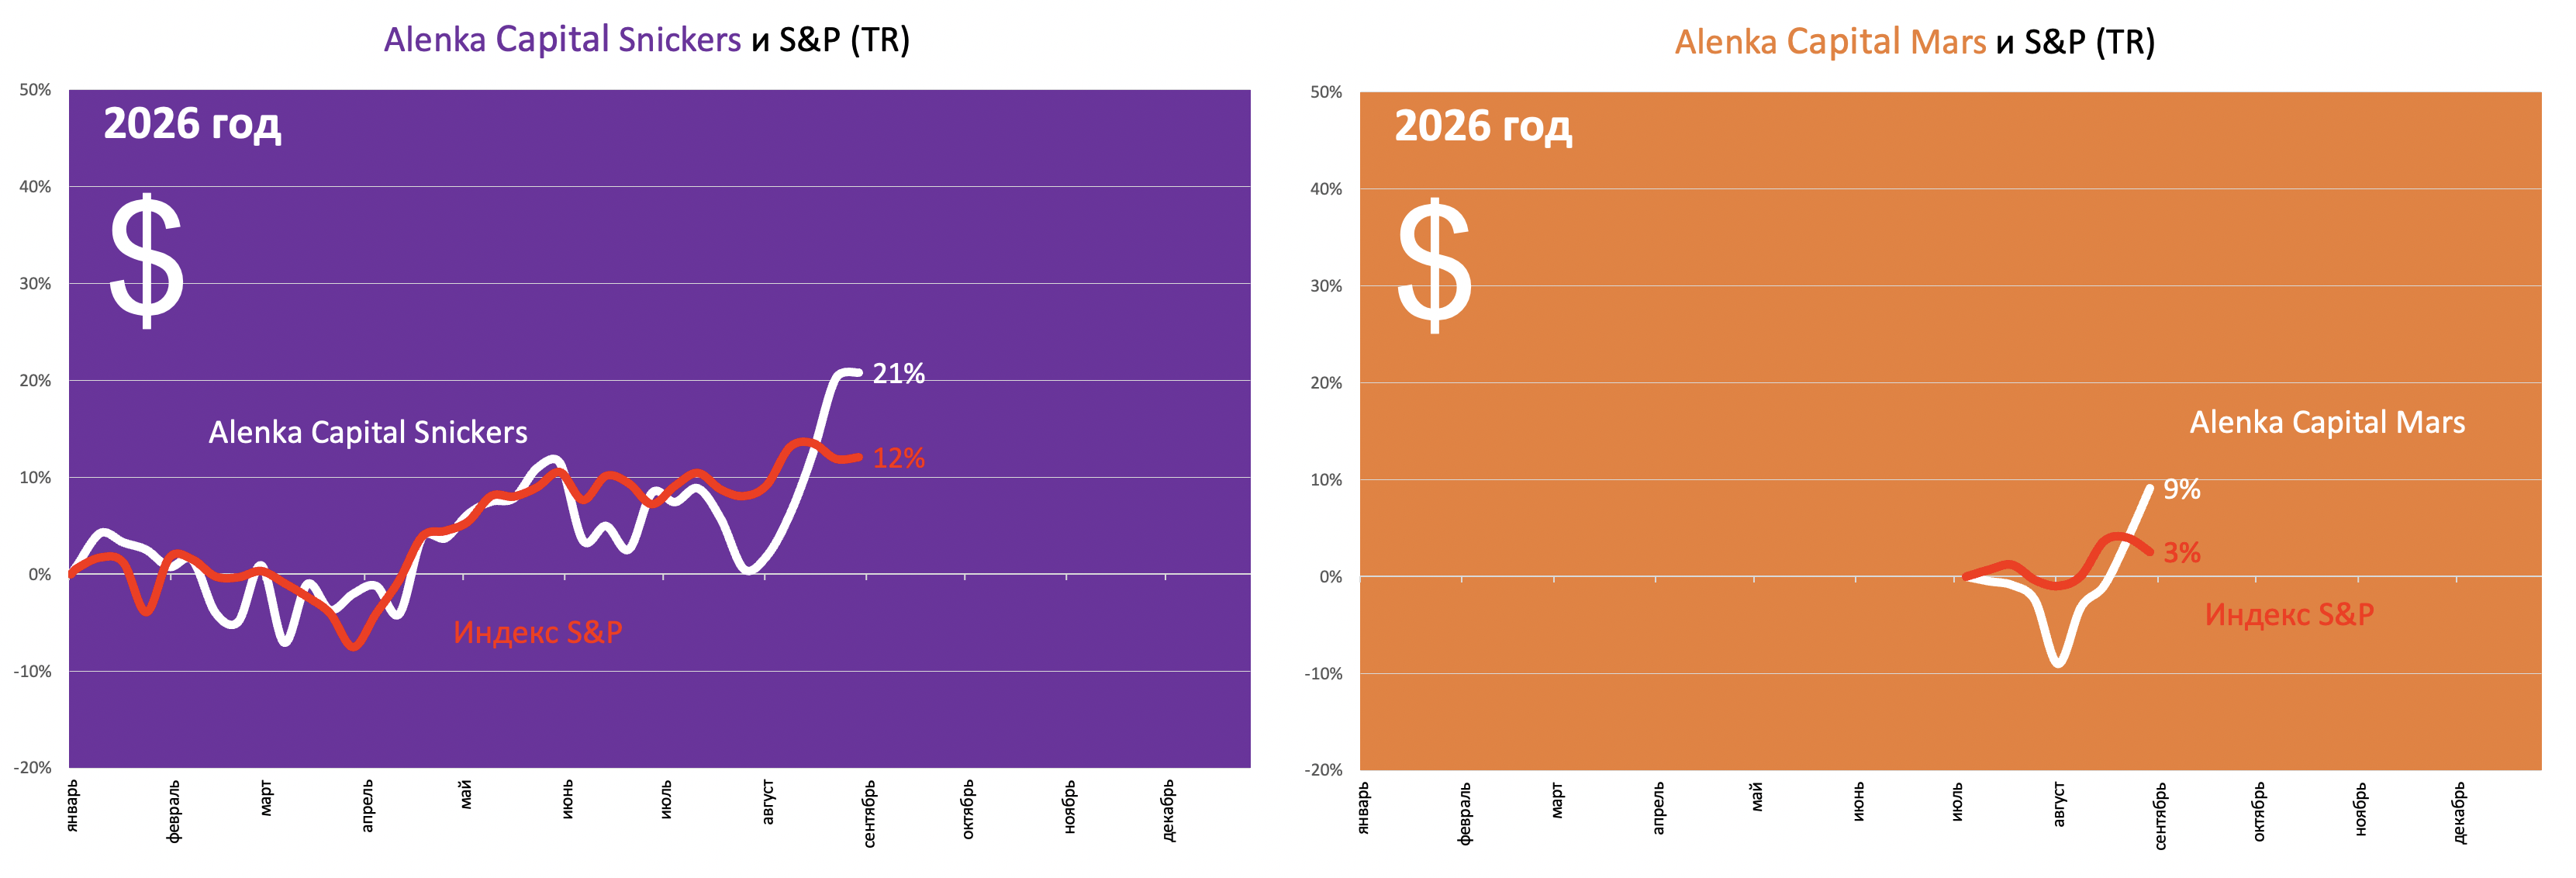
Писали об этом в прошлый раз
Текущие портфели и хронология.
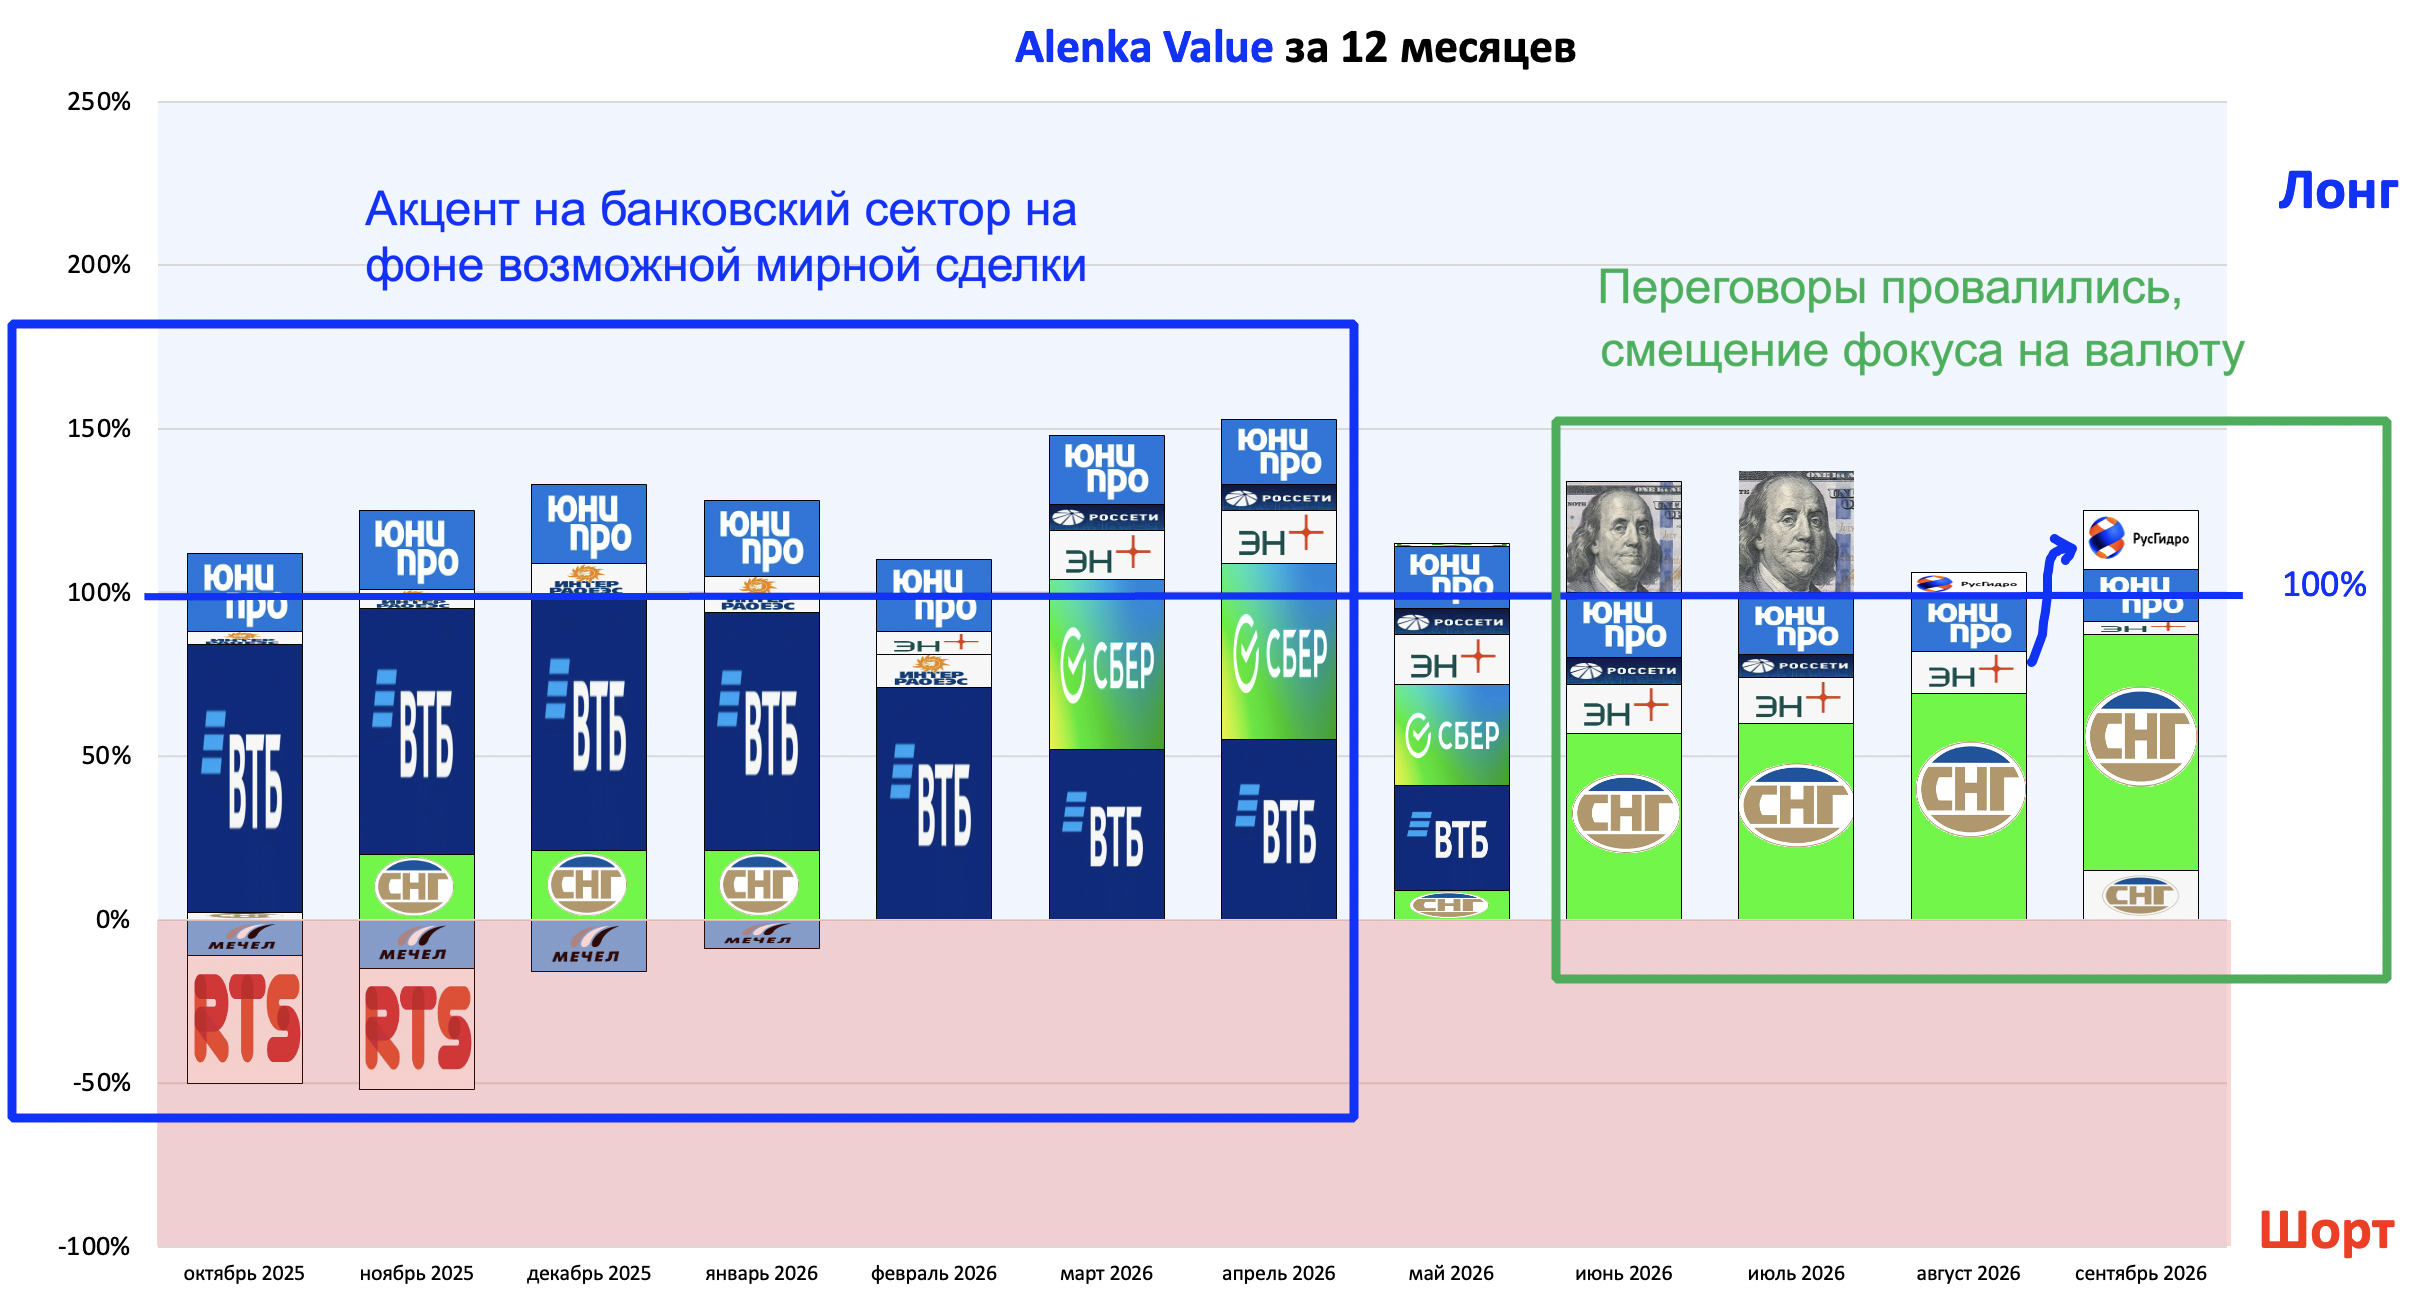
Переговоры и ожидания мира во второй половине 2025 и начале 2026, и затем смена фокуса на валюту.
Alenka Value
Как и хотели заменили Эн+ груп на РусГидро.
Гидростанции с дивидендами в 100% в будущем, лучше, чем гидростанции и цветмет с недружественным корпоративным управлением.
Консенсус не ожидает дивиденды в префах Сургутнефтегаза больше 7-8 рублей, а мы ждём больше 10 рублей. Значит, если мы окажемся правы, акции могут сильно вырасти.
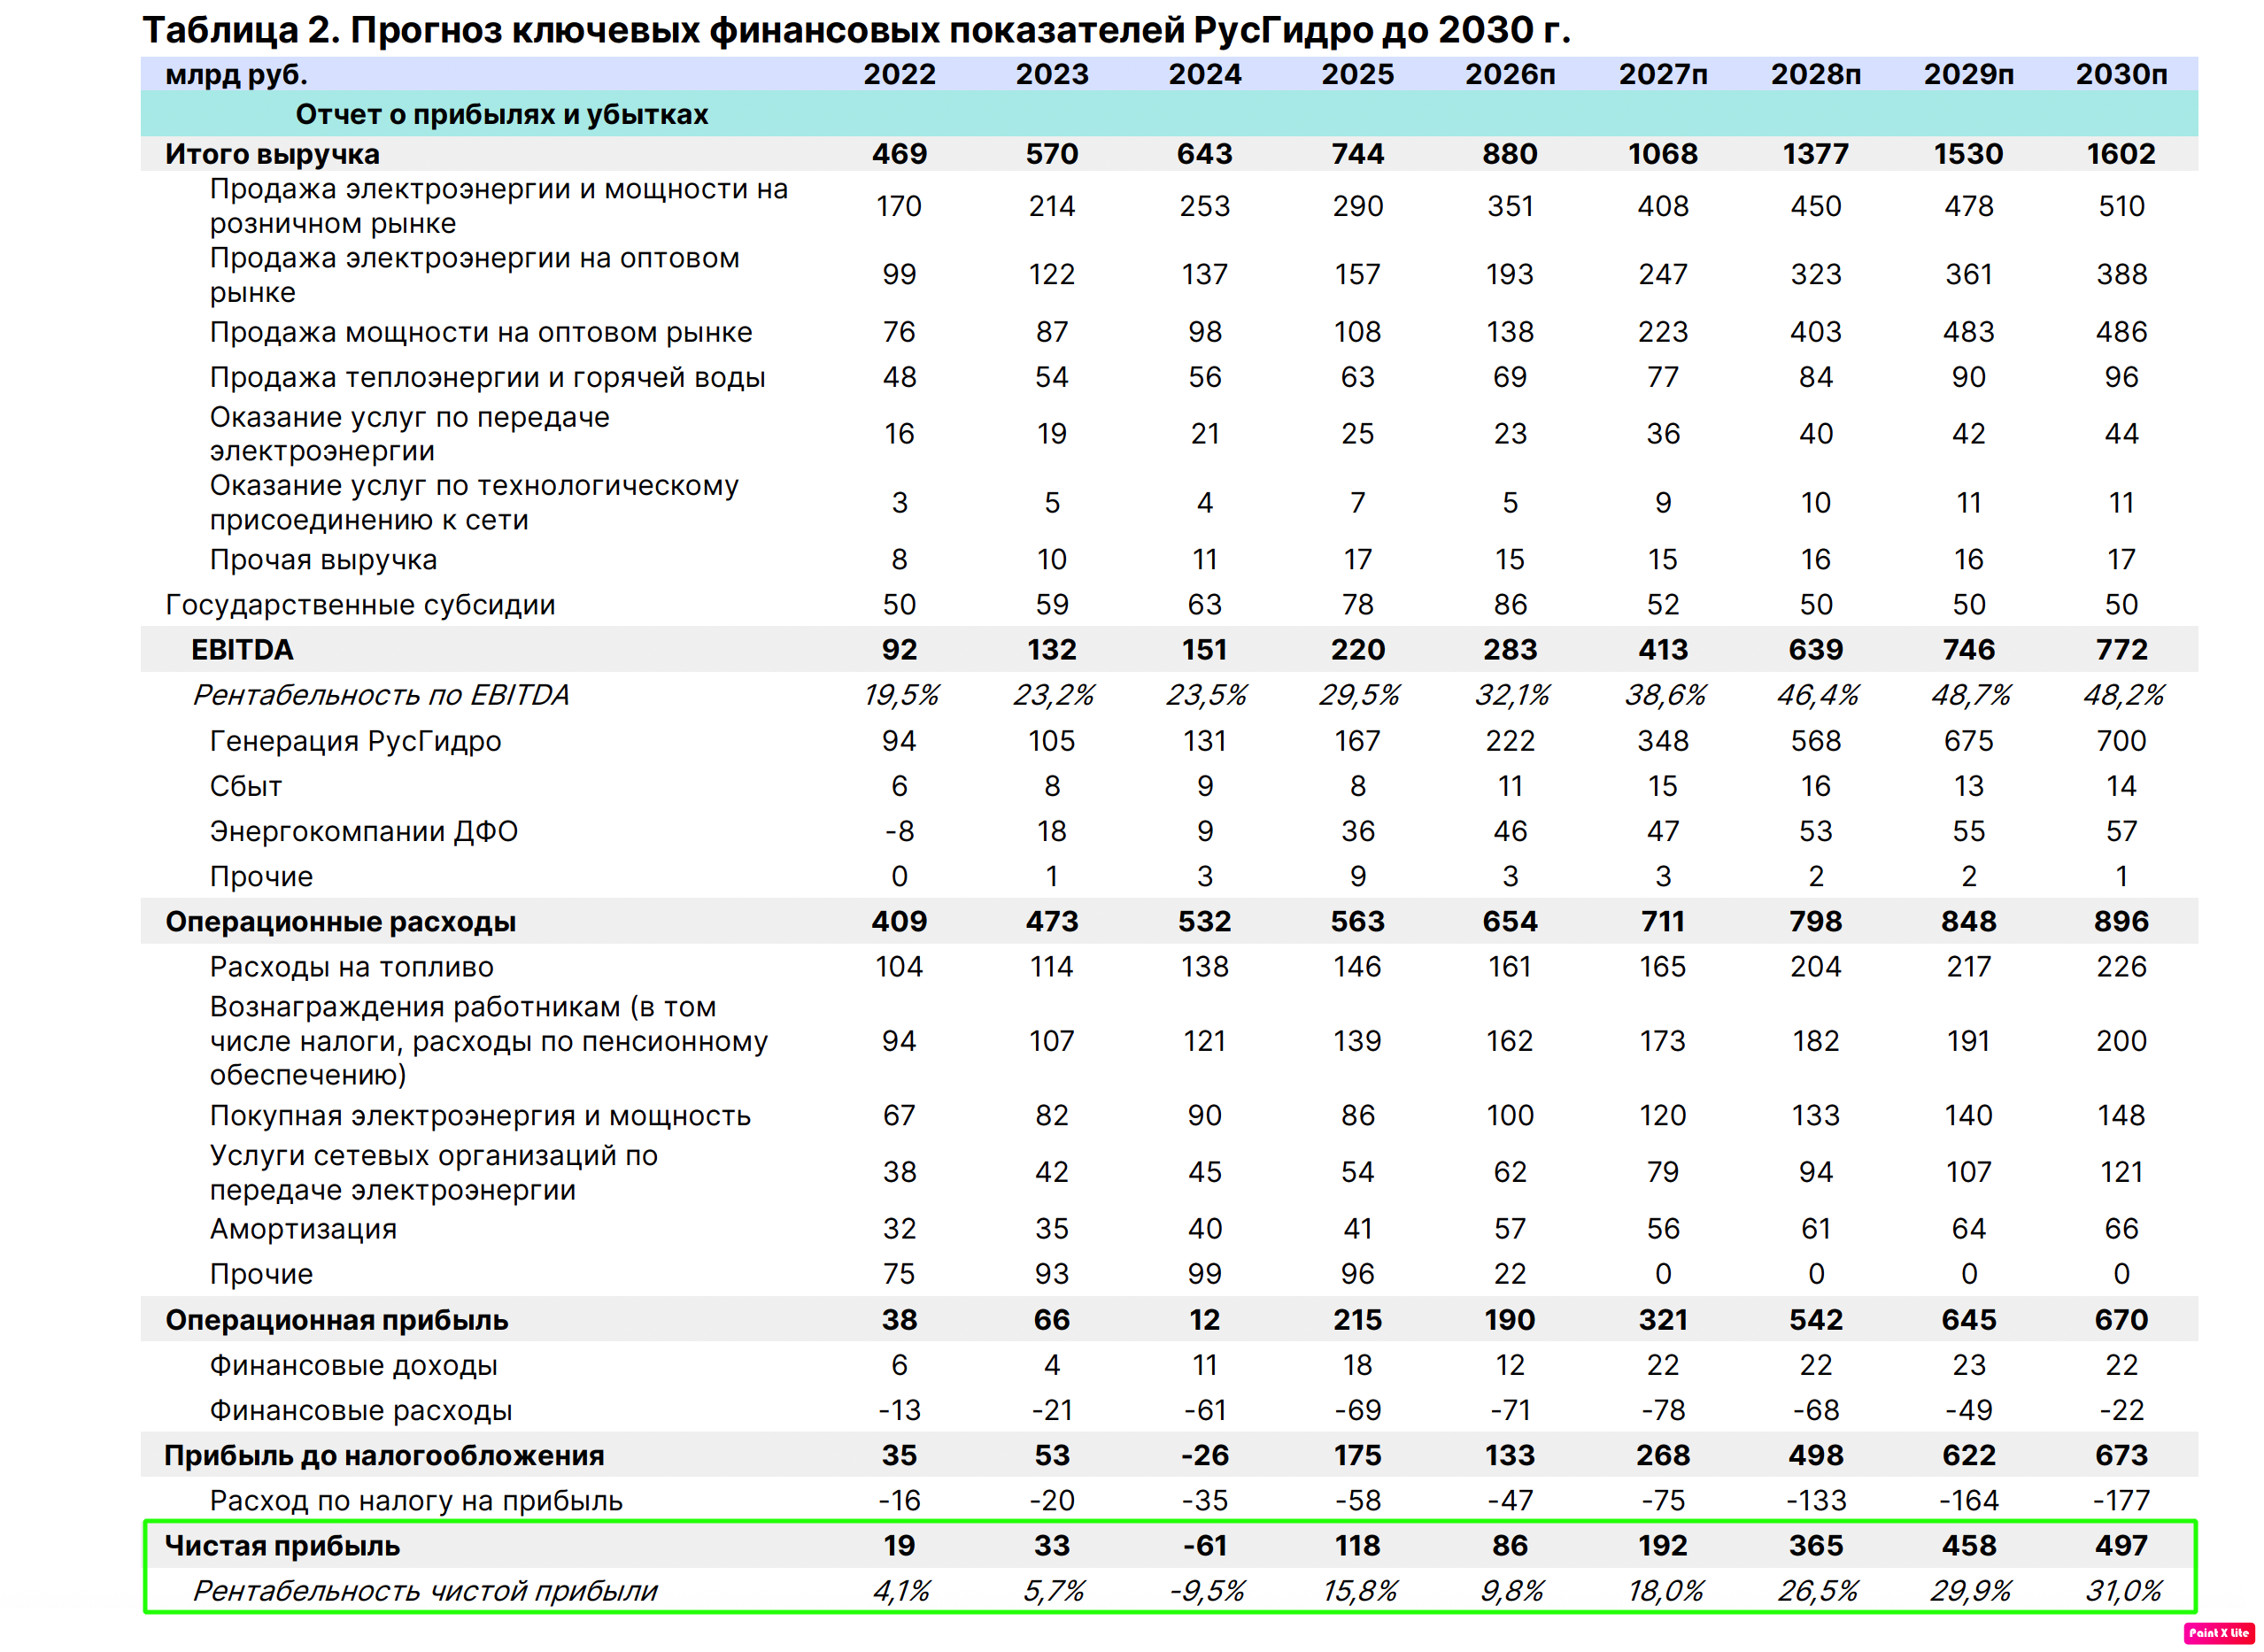
РусГидро имеет шанс на рост прибыли в разы, при этом кейс компании пока не на радарах рынка.
Свежие данные от Эйлер
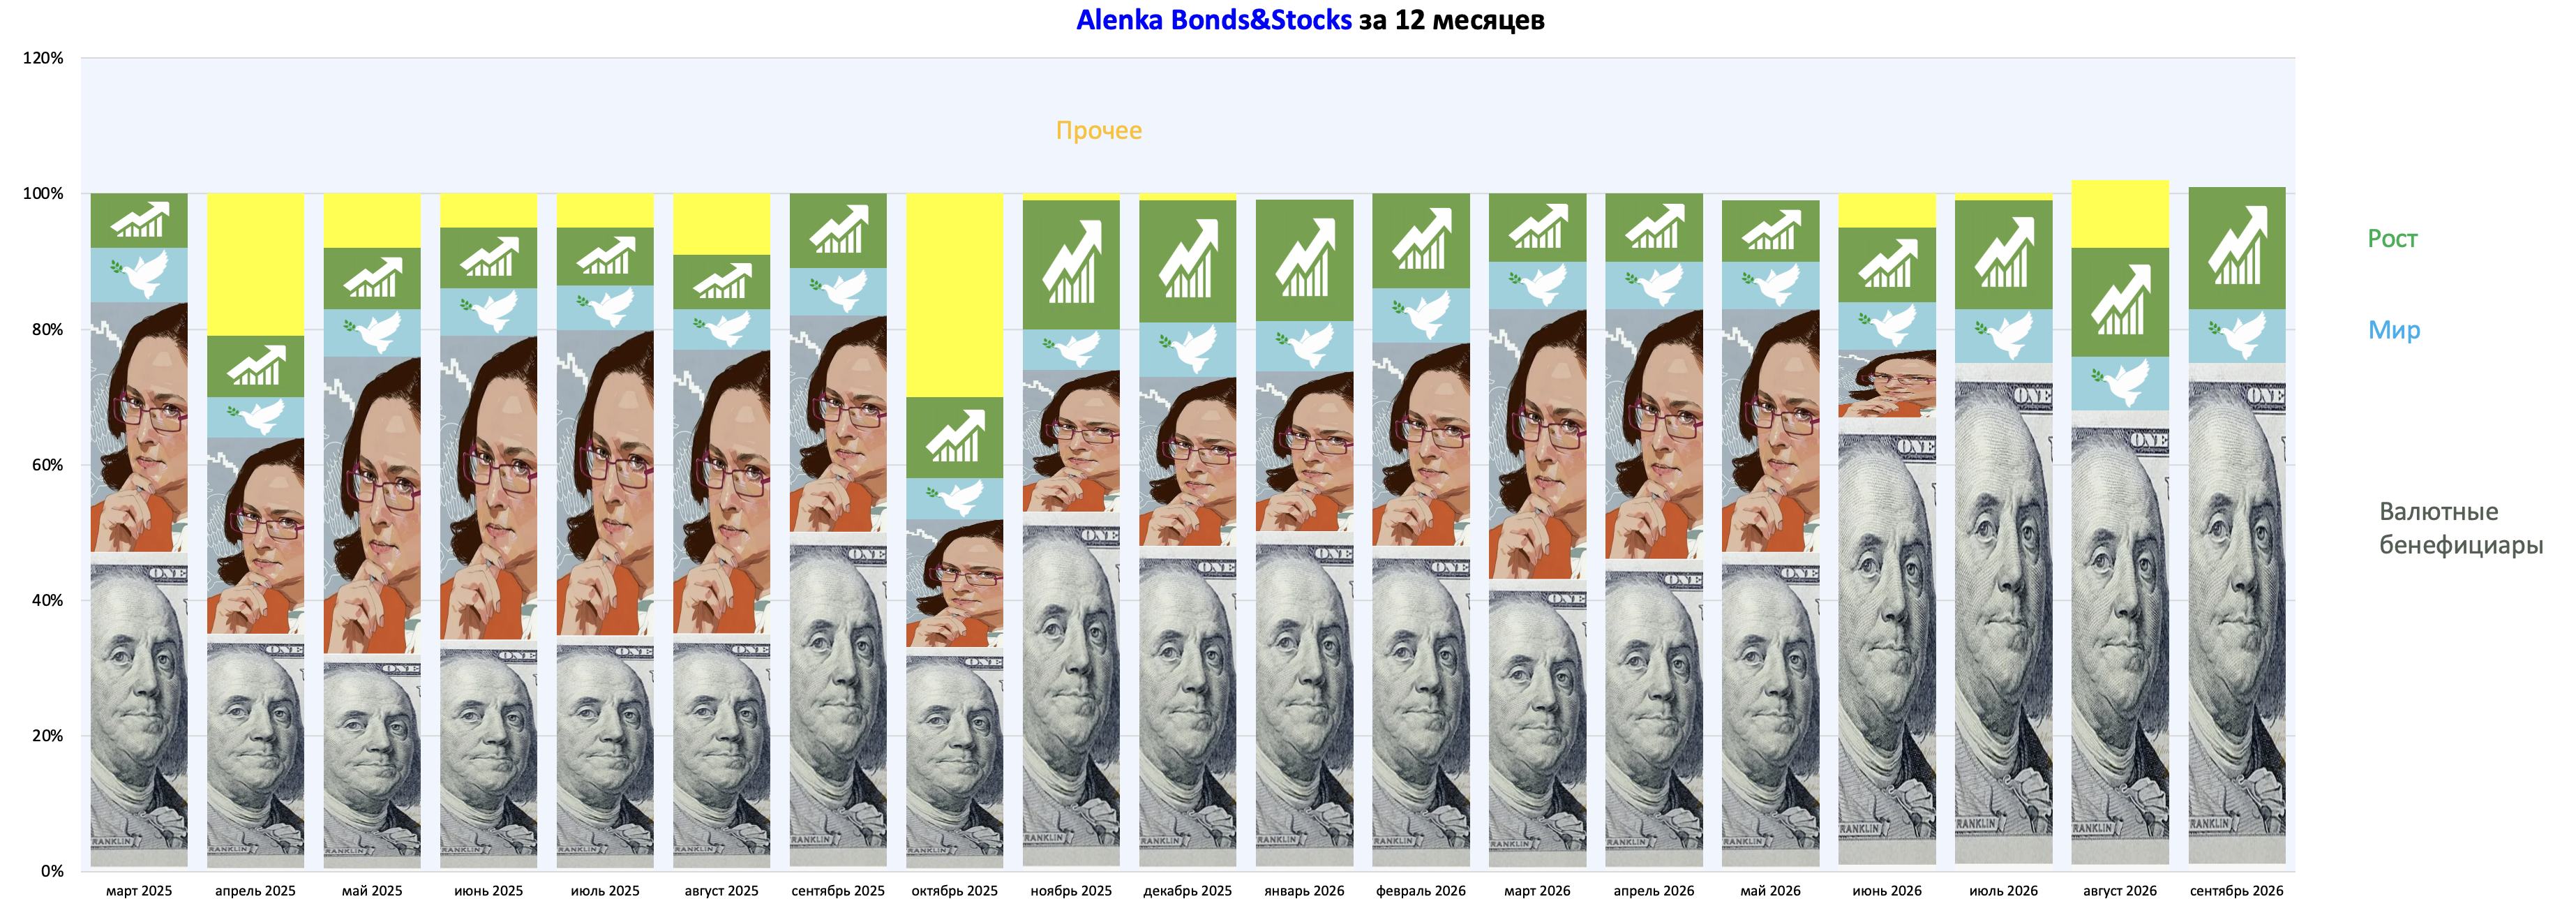
Как менялась консервативная стратегия Alenka Bonds&Stocks
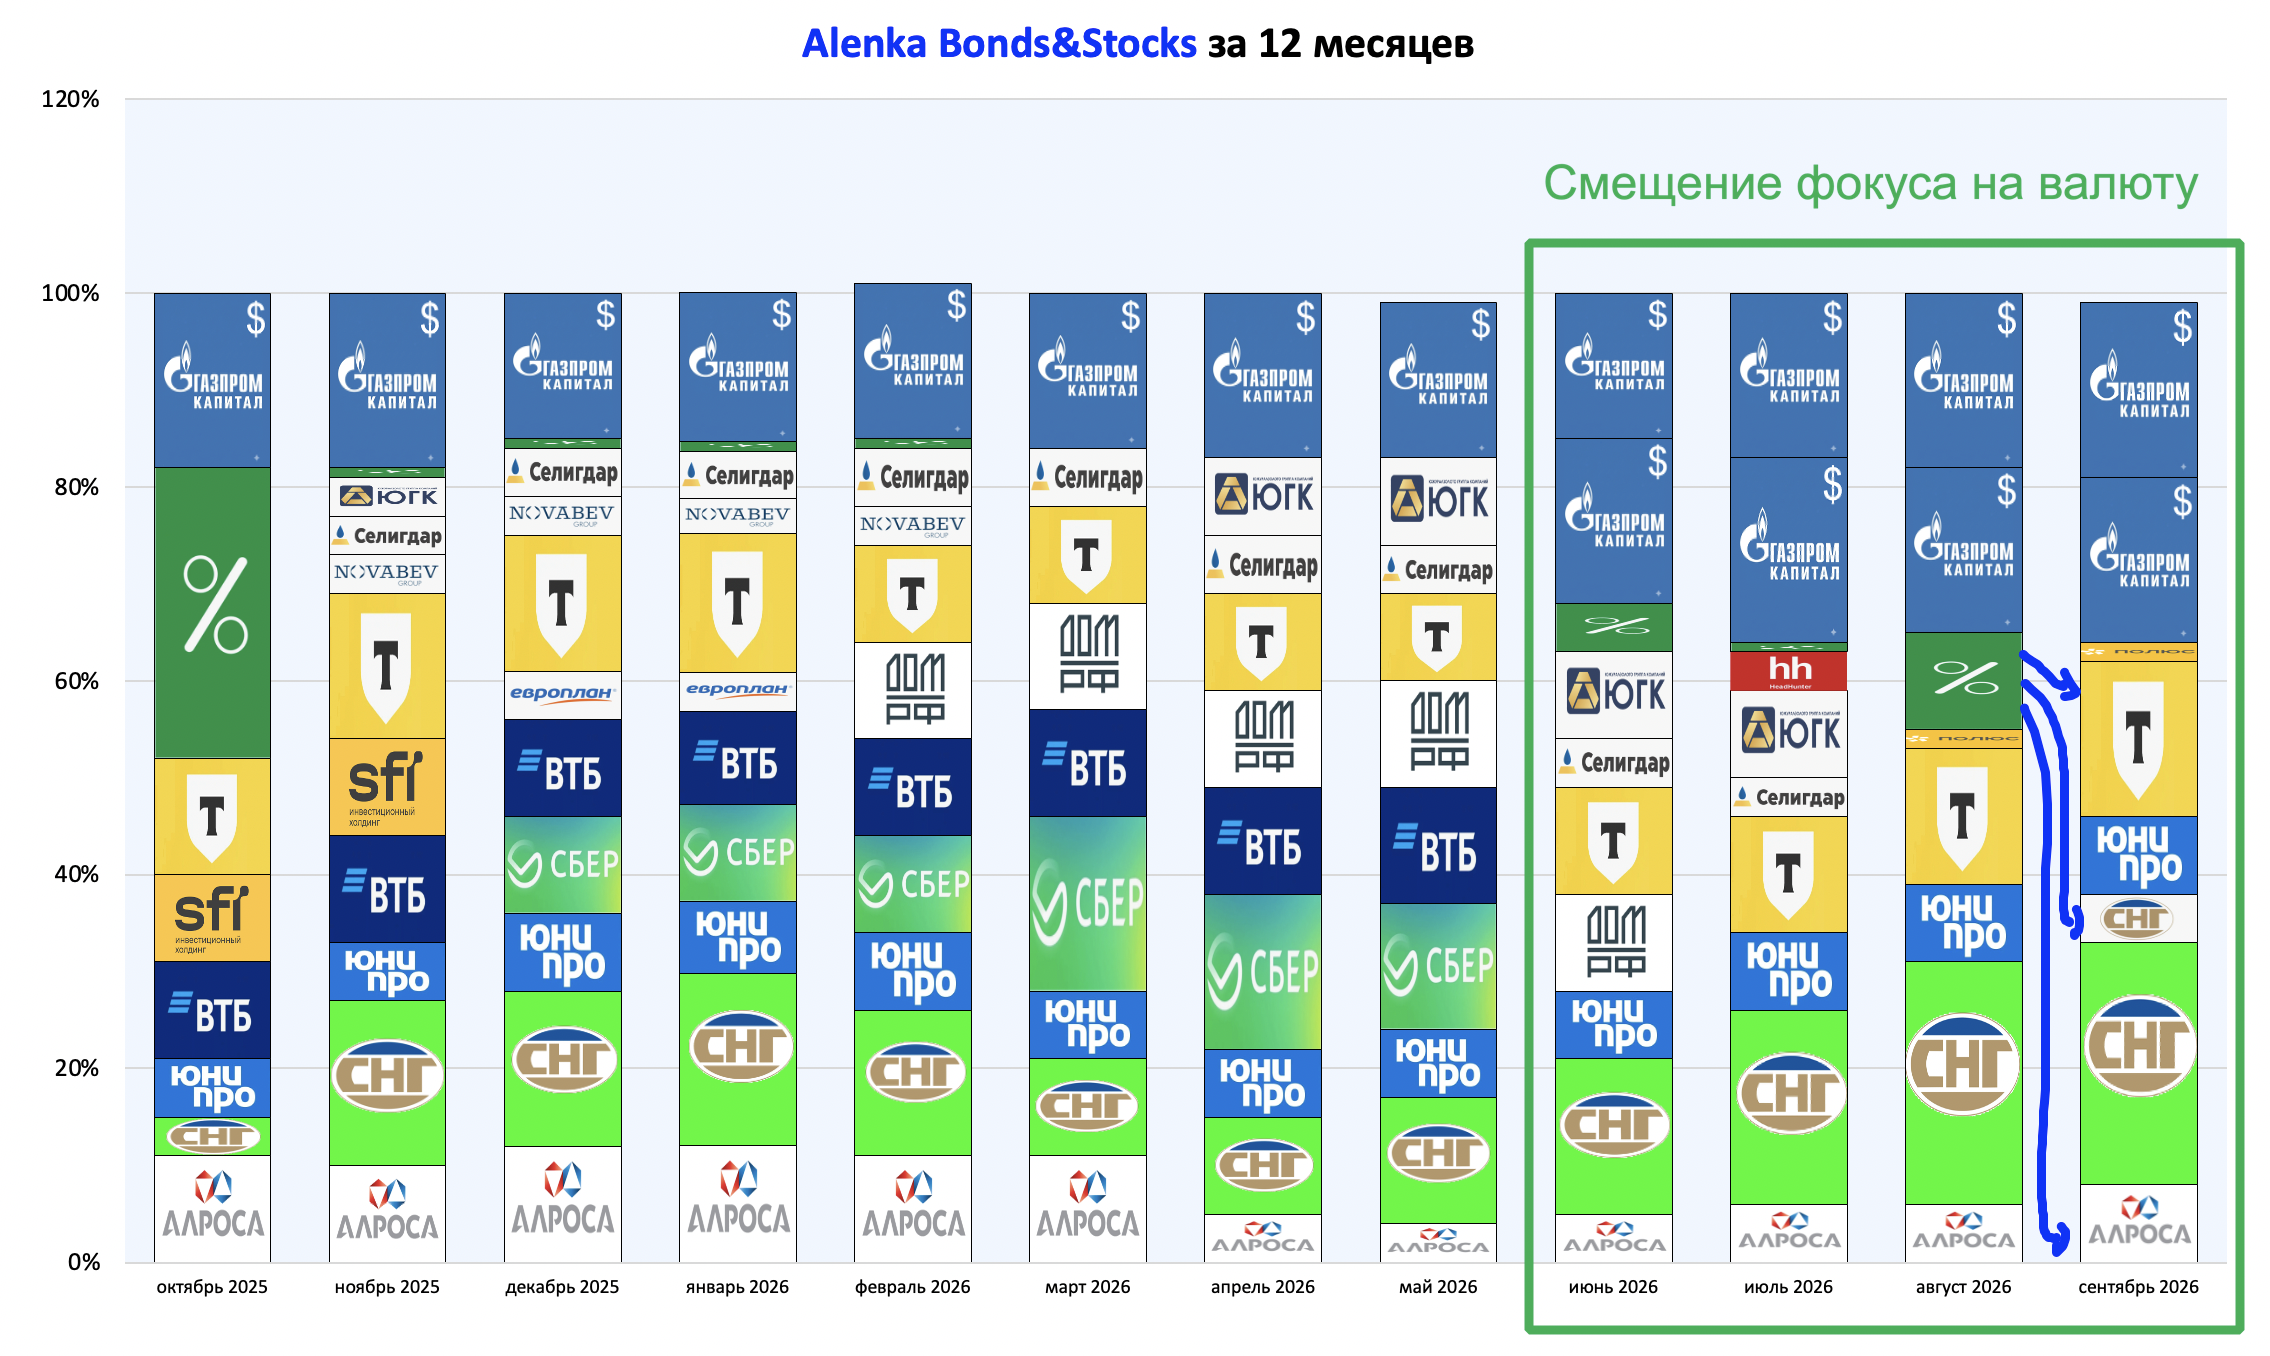
Кэш от ЮГК пошёл в АЛРОСА, обычку Сургутнефтегаза и Т-Технологии.
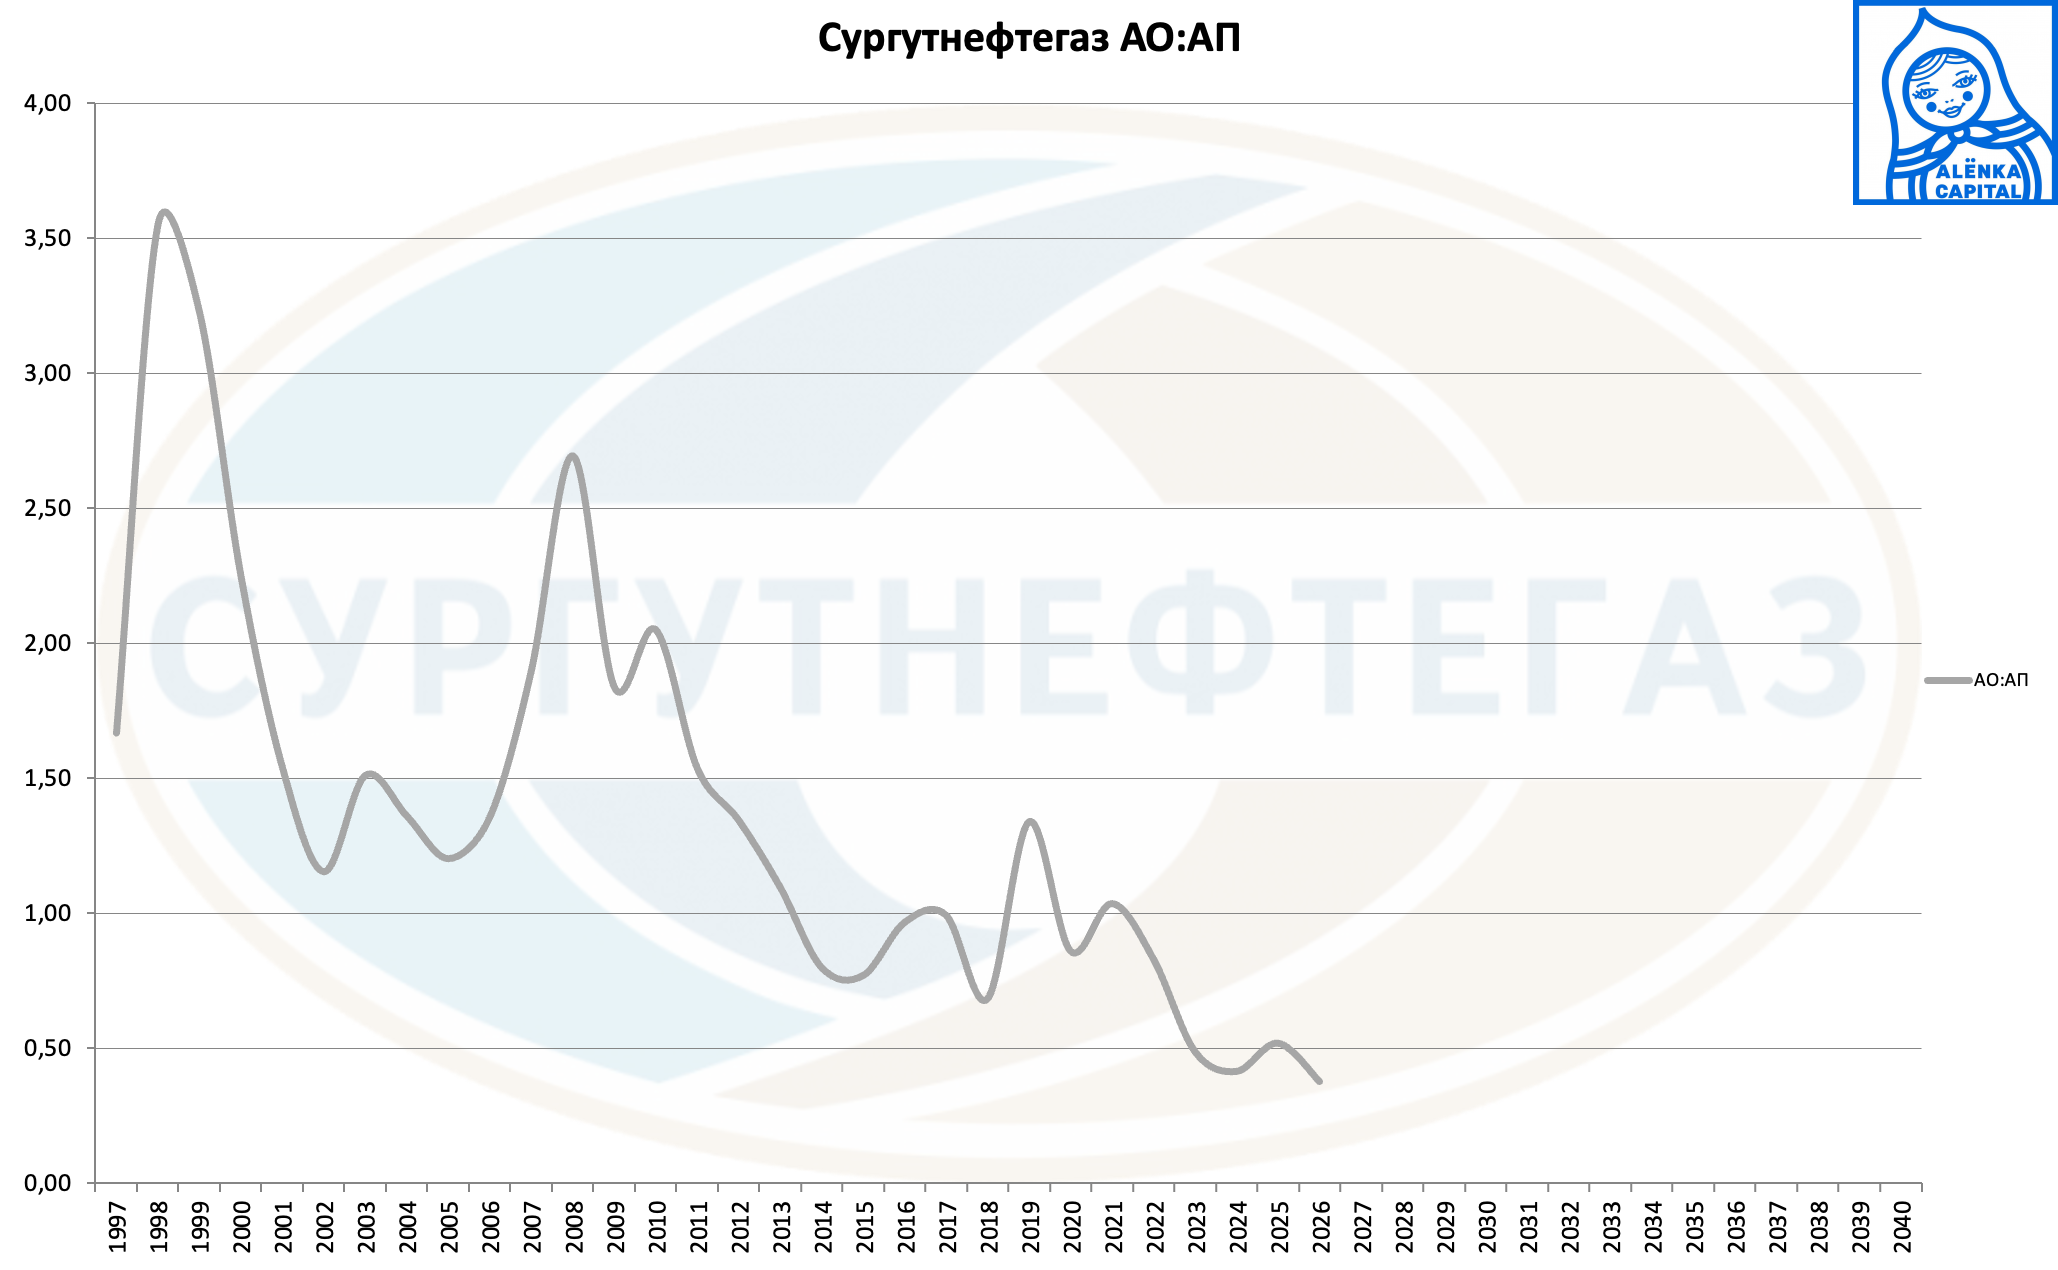
Про обычку Сургутнефтегаза.
Текущее соотношение между типами акций минимально за много лет.
Обычка может подорожать вслед за префами, при этом прирост в %% может быть сильнее из-за низкой базы. По дивидендам иллюзий нет.
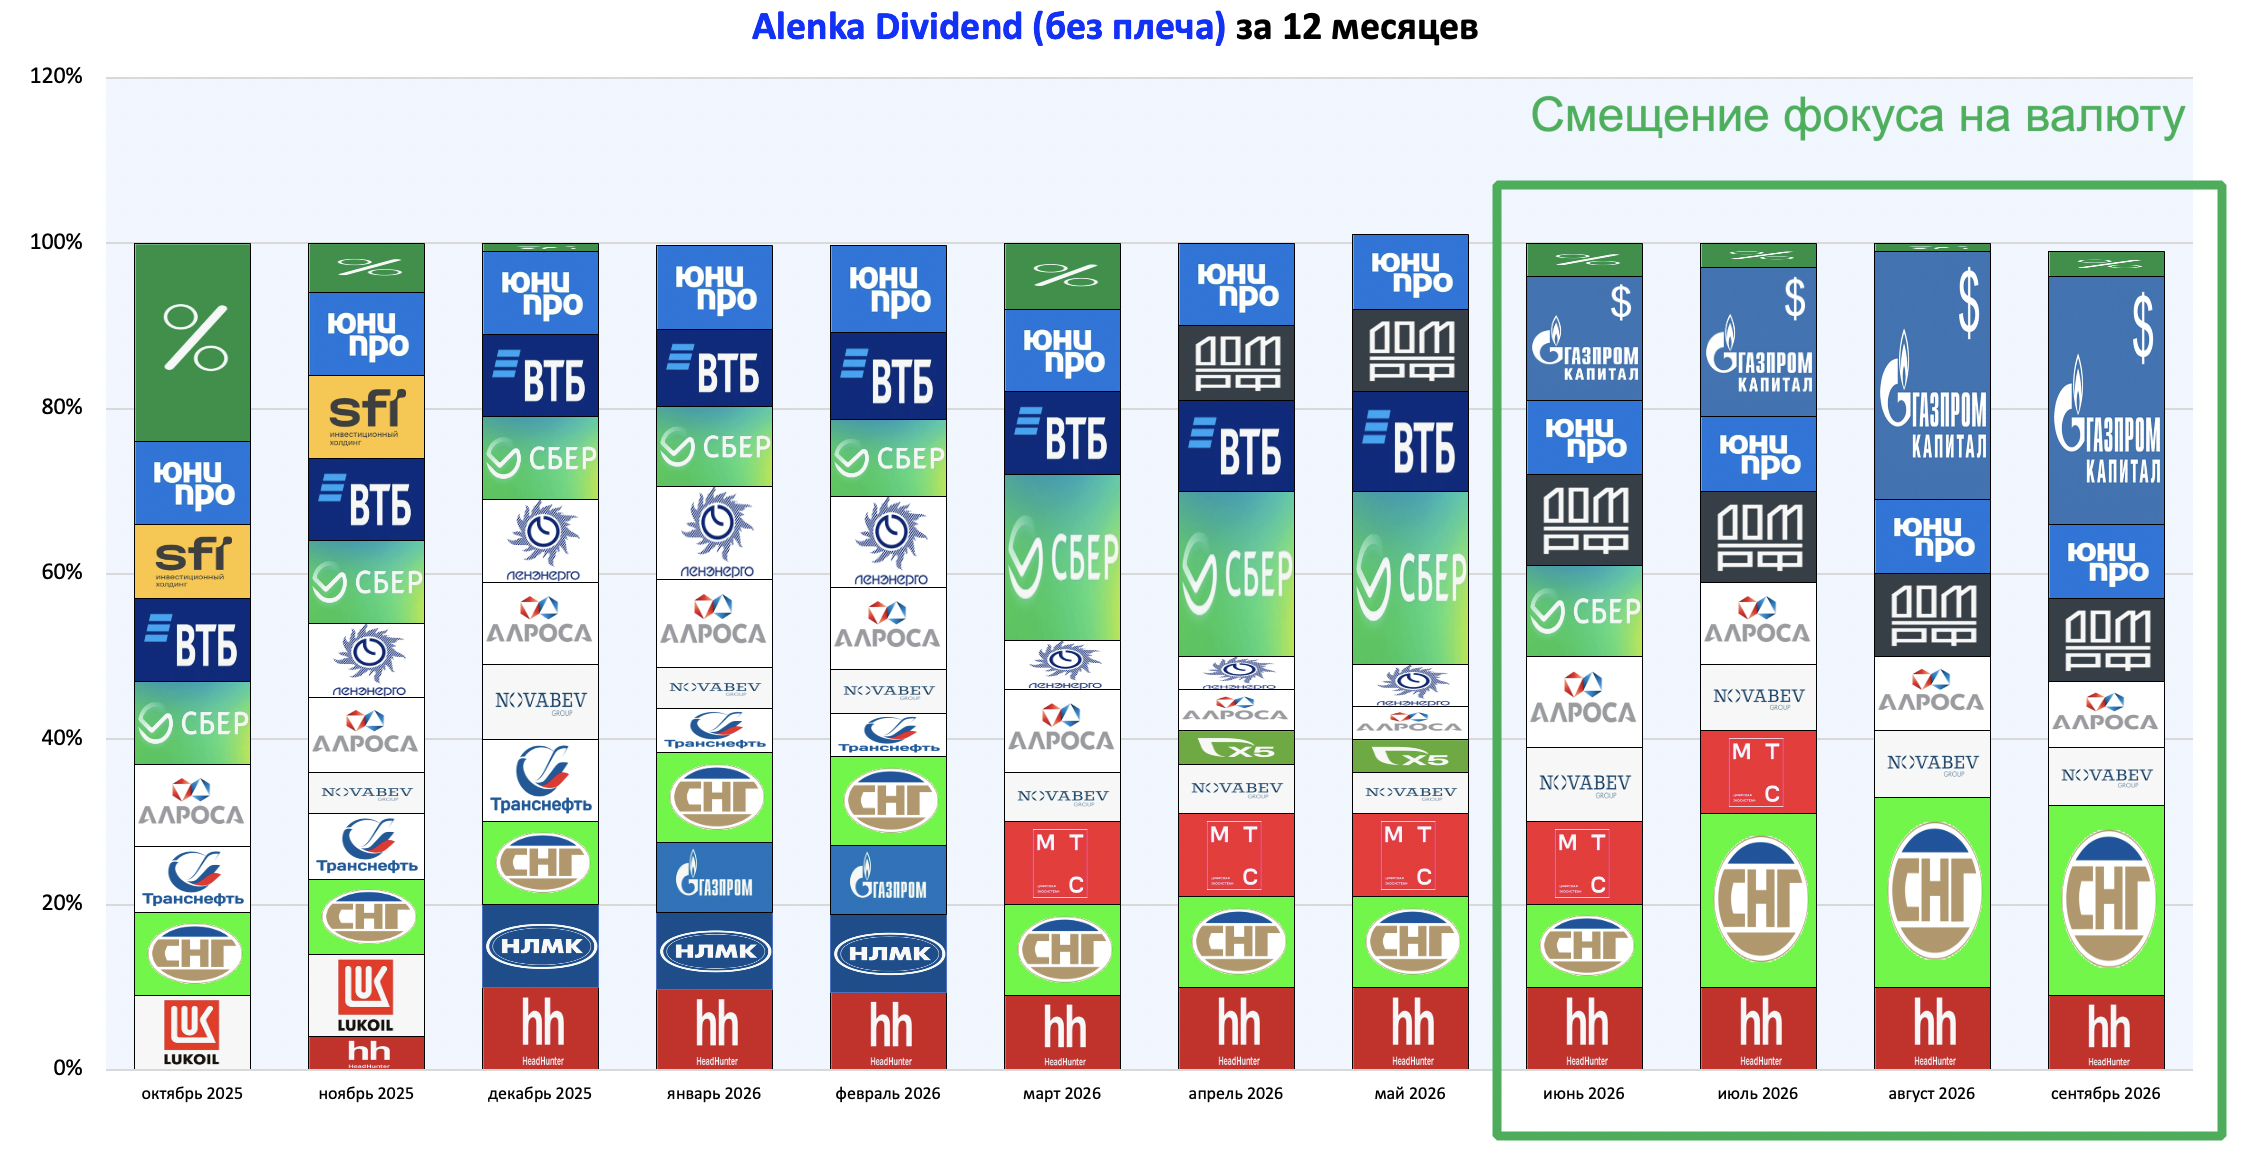
Чтобы сместить фокус на валюту на Alenka Dividend в качестве исключения доля валютных облигаций и префов Сургутнефтегаза более 10%.
В августе состав портфеля не изменился.
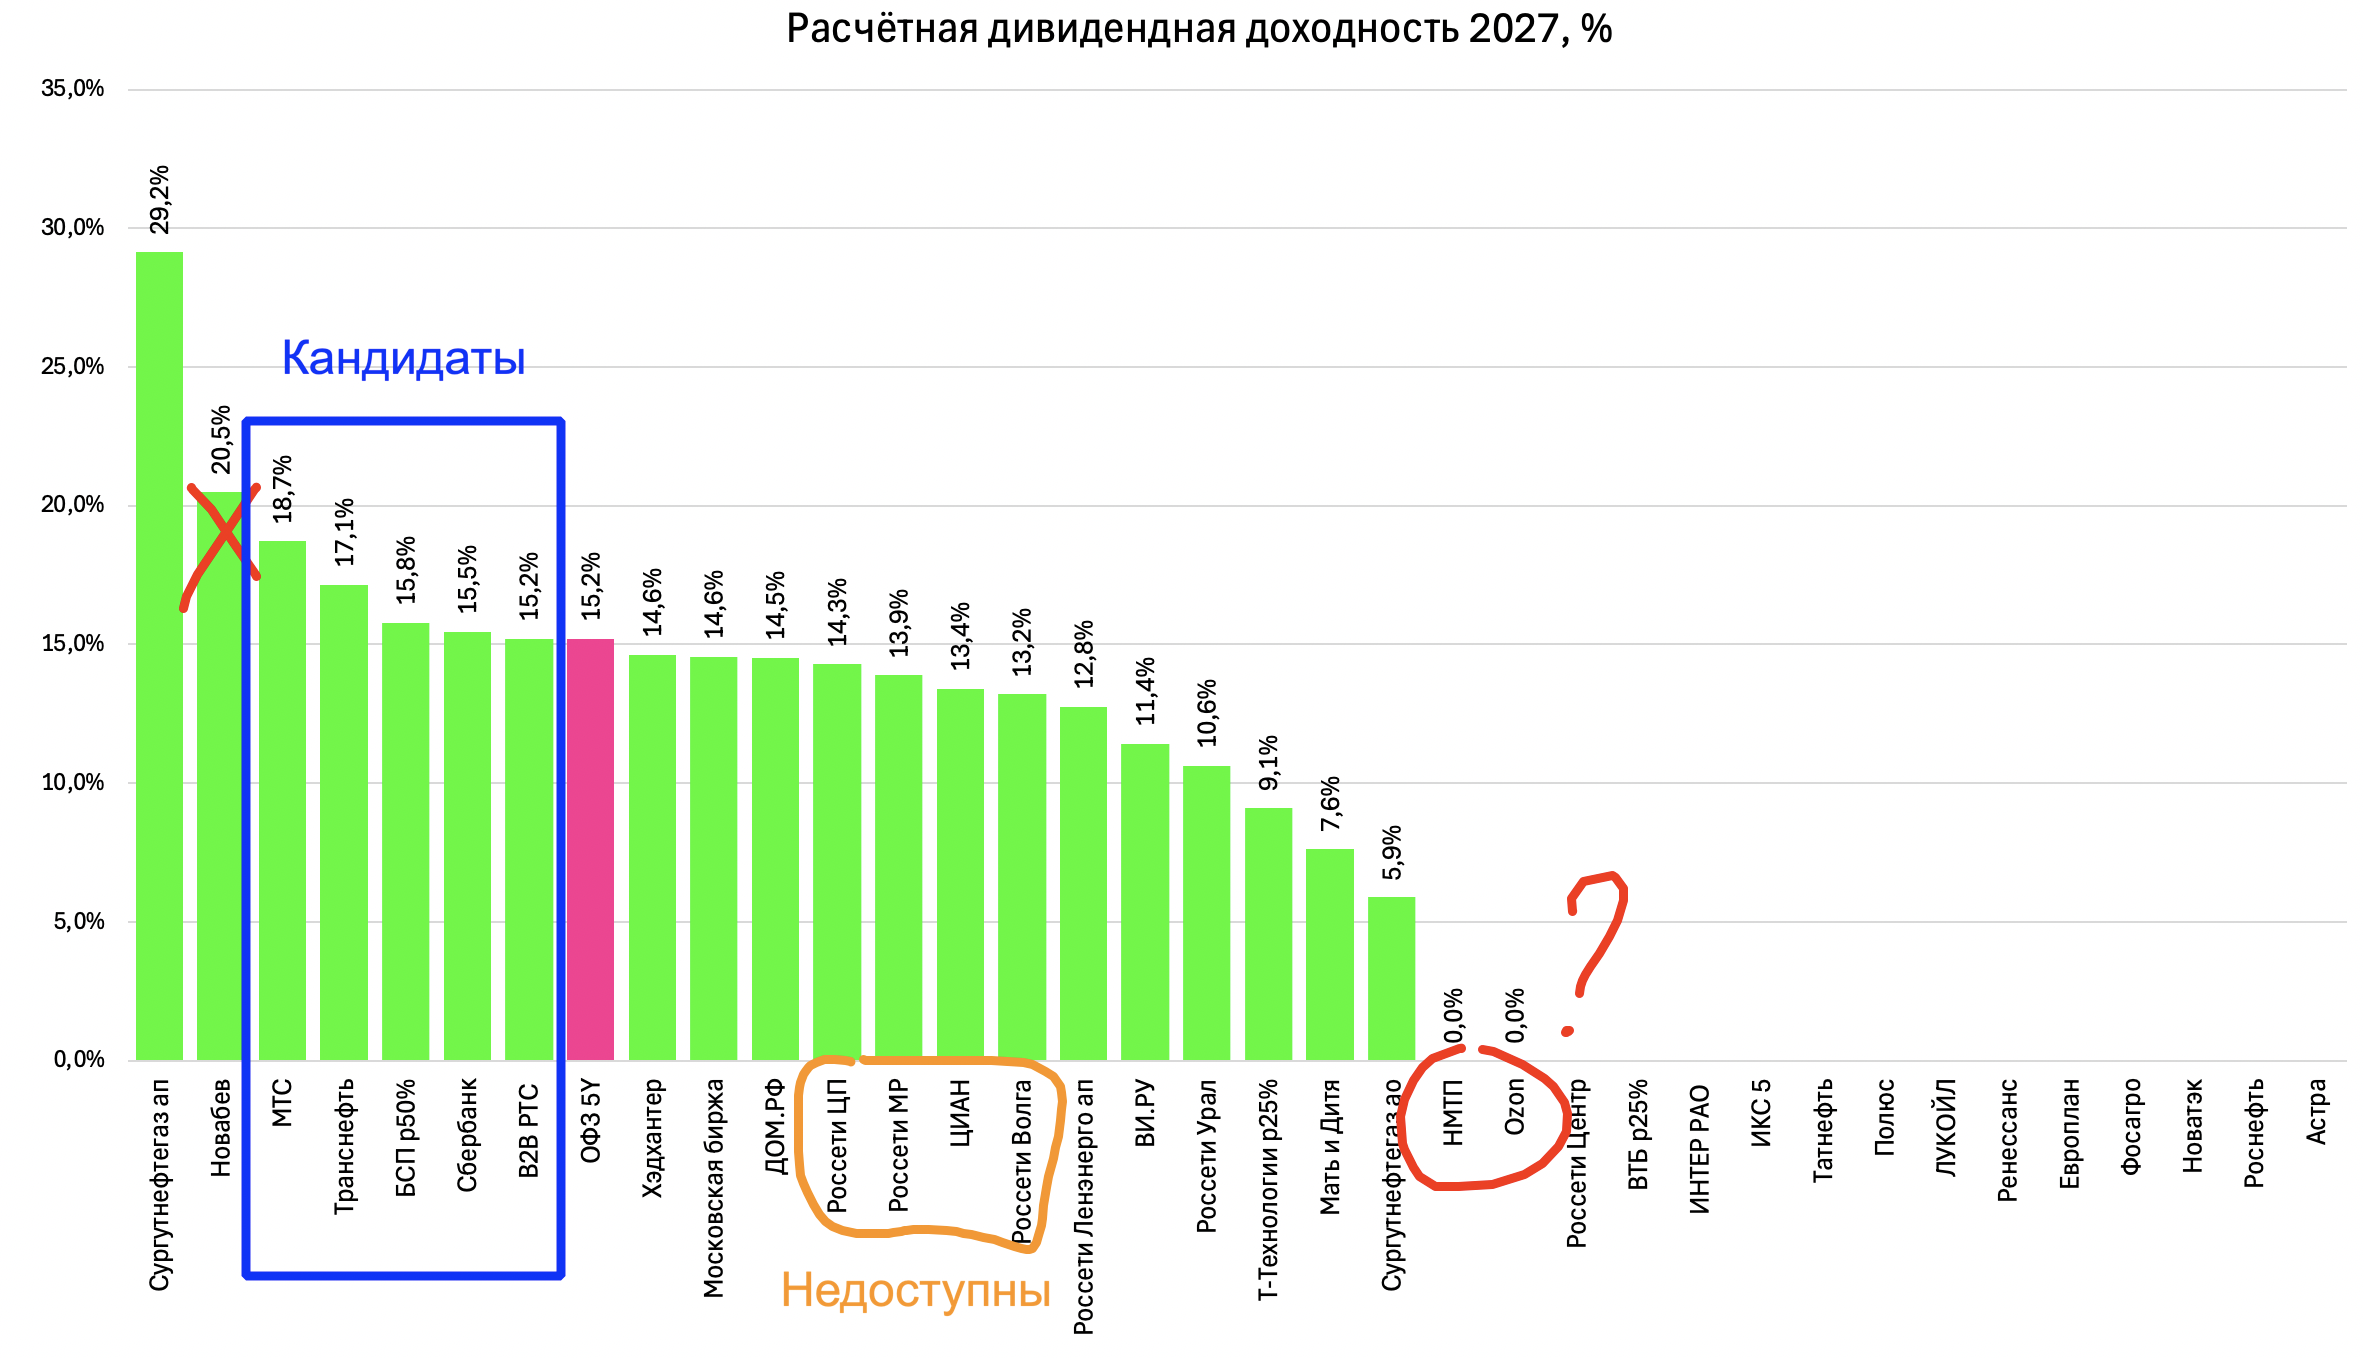
Вариантов с дивидендами выше доходности ОФЗ сегодня не так много.
Появился на радарах ЛУКОЙЛ с потенциально большим дивидендом в 20%.
При этом нам нужны не квазиоблигации вроде Транснефти, а растущий во времени дивиденд.
Или истории, где сегодня дивидендов нет, но они возможны в будущем. В качестве примера, при долларе 120 рублей, росте цен на алмазы на 10-15% и сокращении запасов алмазов, дивидендная доходность АЛРОСА может оказаться около 100% от текущих цен.
С одной стороны, 2 года топтания на месте - это не то, ради чего приходишь на рынок и тратишь силы и драгоценное время.
С другой, можно сказать портфель выстоял на рыночном кризисе, когда индекс упал на 1/4. При этом, как показывает практика, на бычьем цикле со снижением ставок дивидендный подход может существенно обгонять рынок. Стимулирование экономики не исключено.
Цикл высоких ставок не бесконечен, как и СВО.
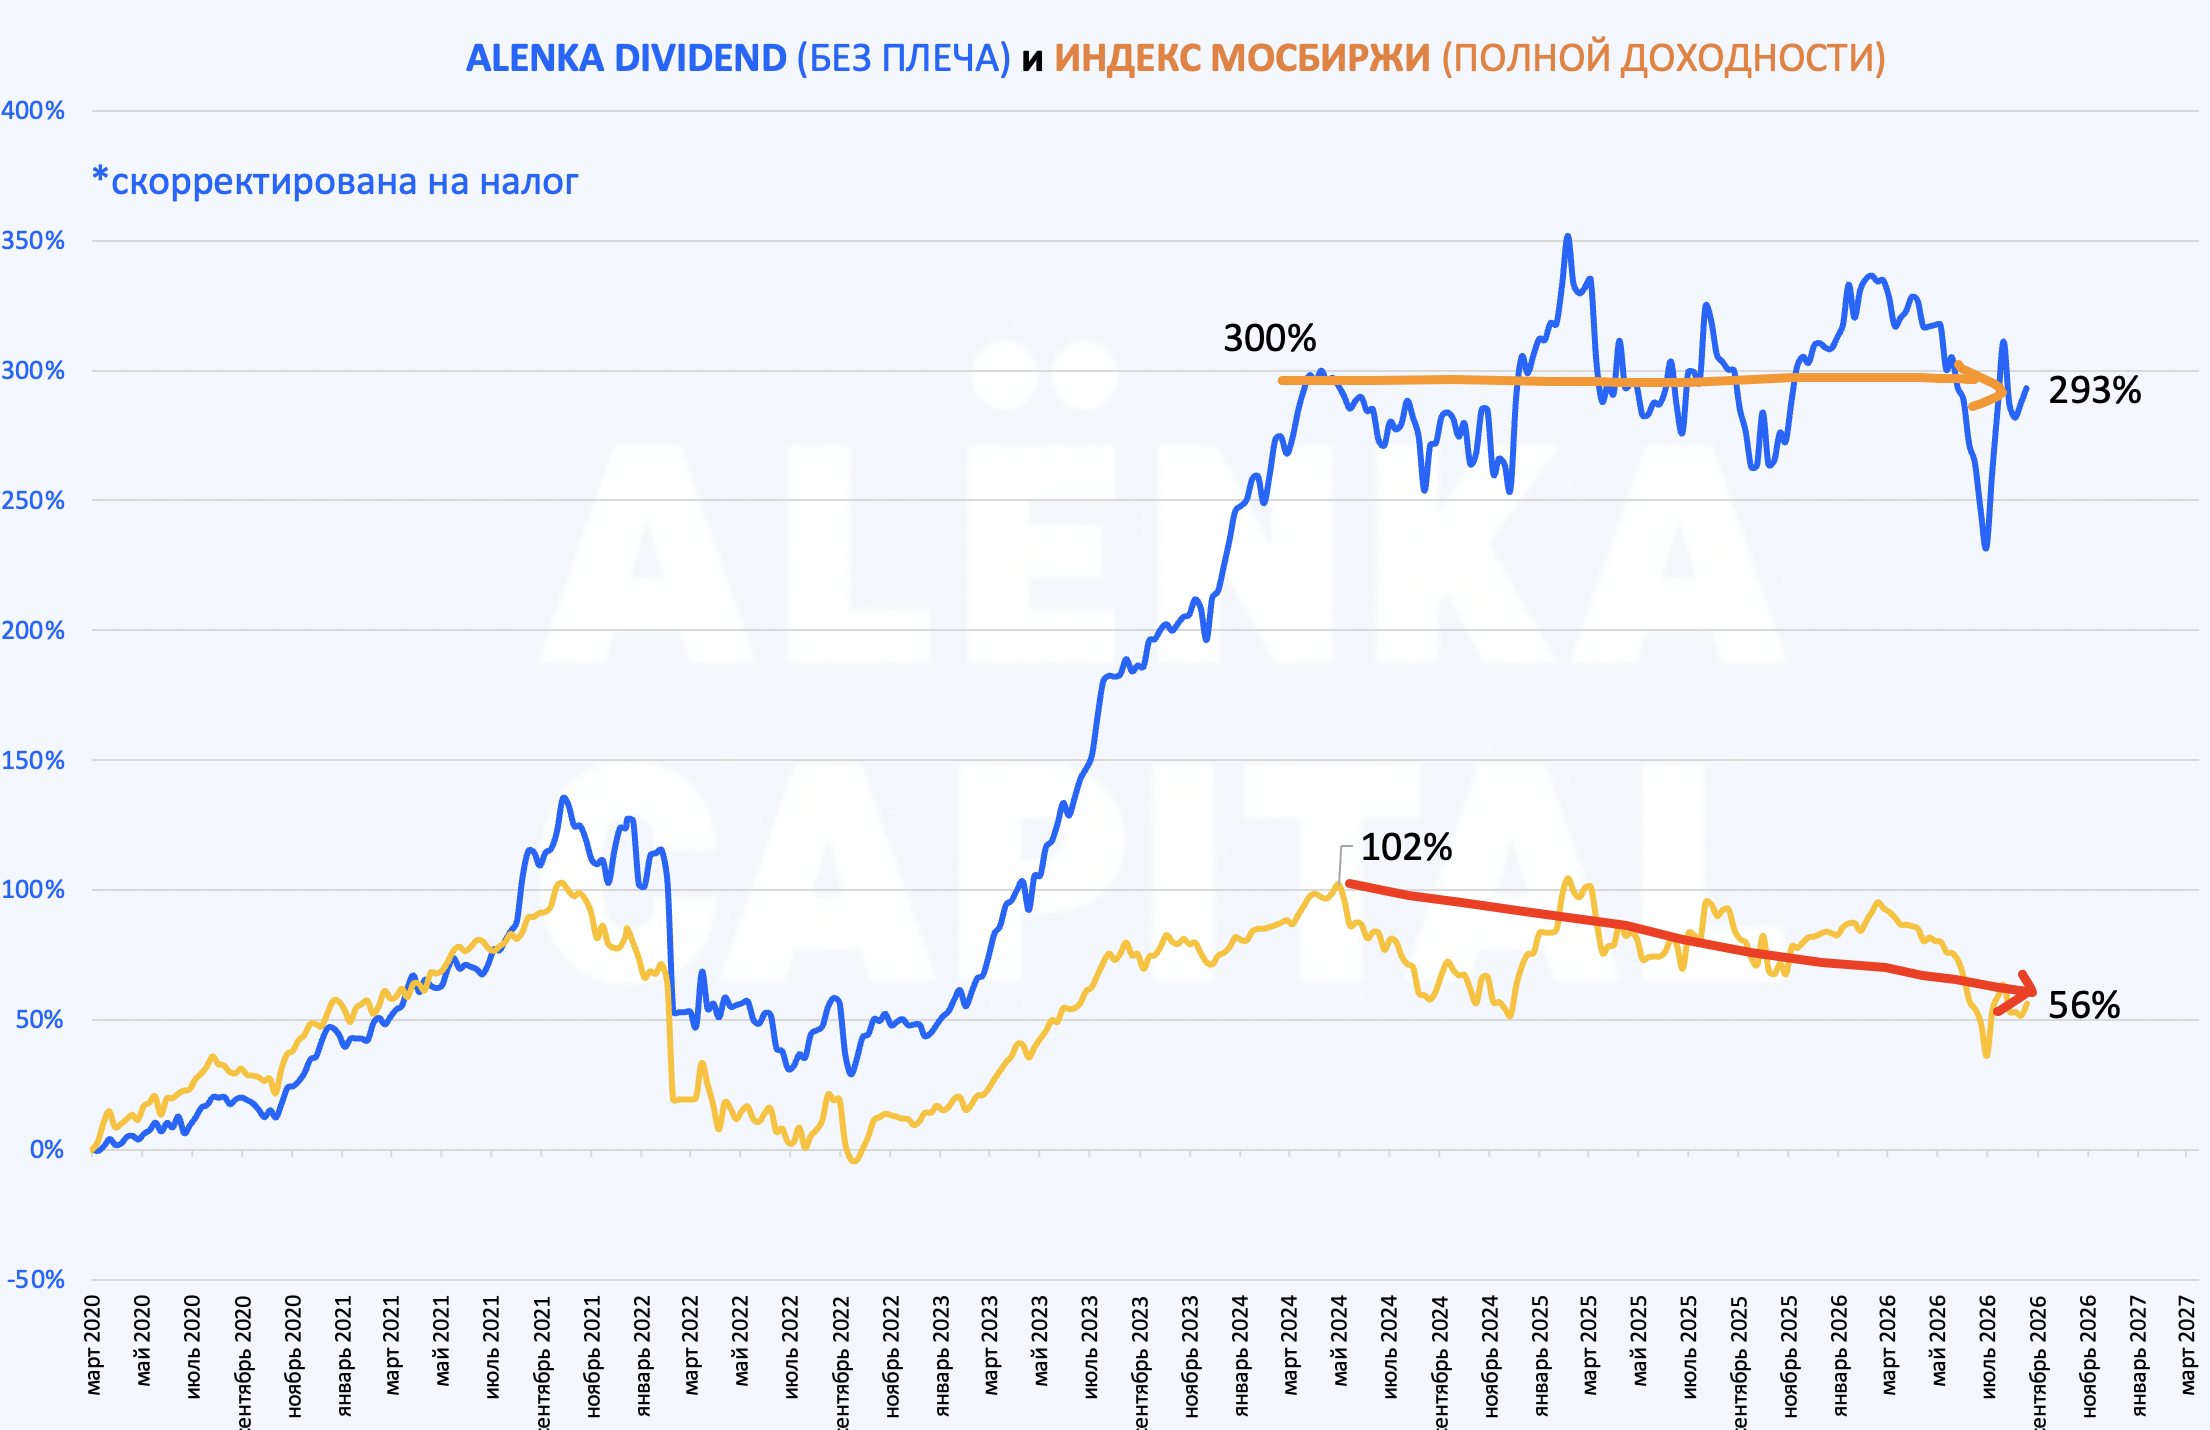
Примерно такой же расклад на Bonds&Stocks.
Alenka Fund, которая дублирует состав ПИФа.
Замена префов Башнефти на обычку Сургутнефтегаза.
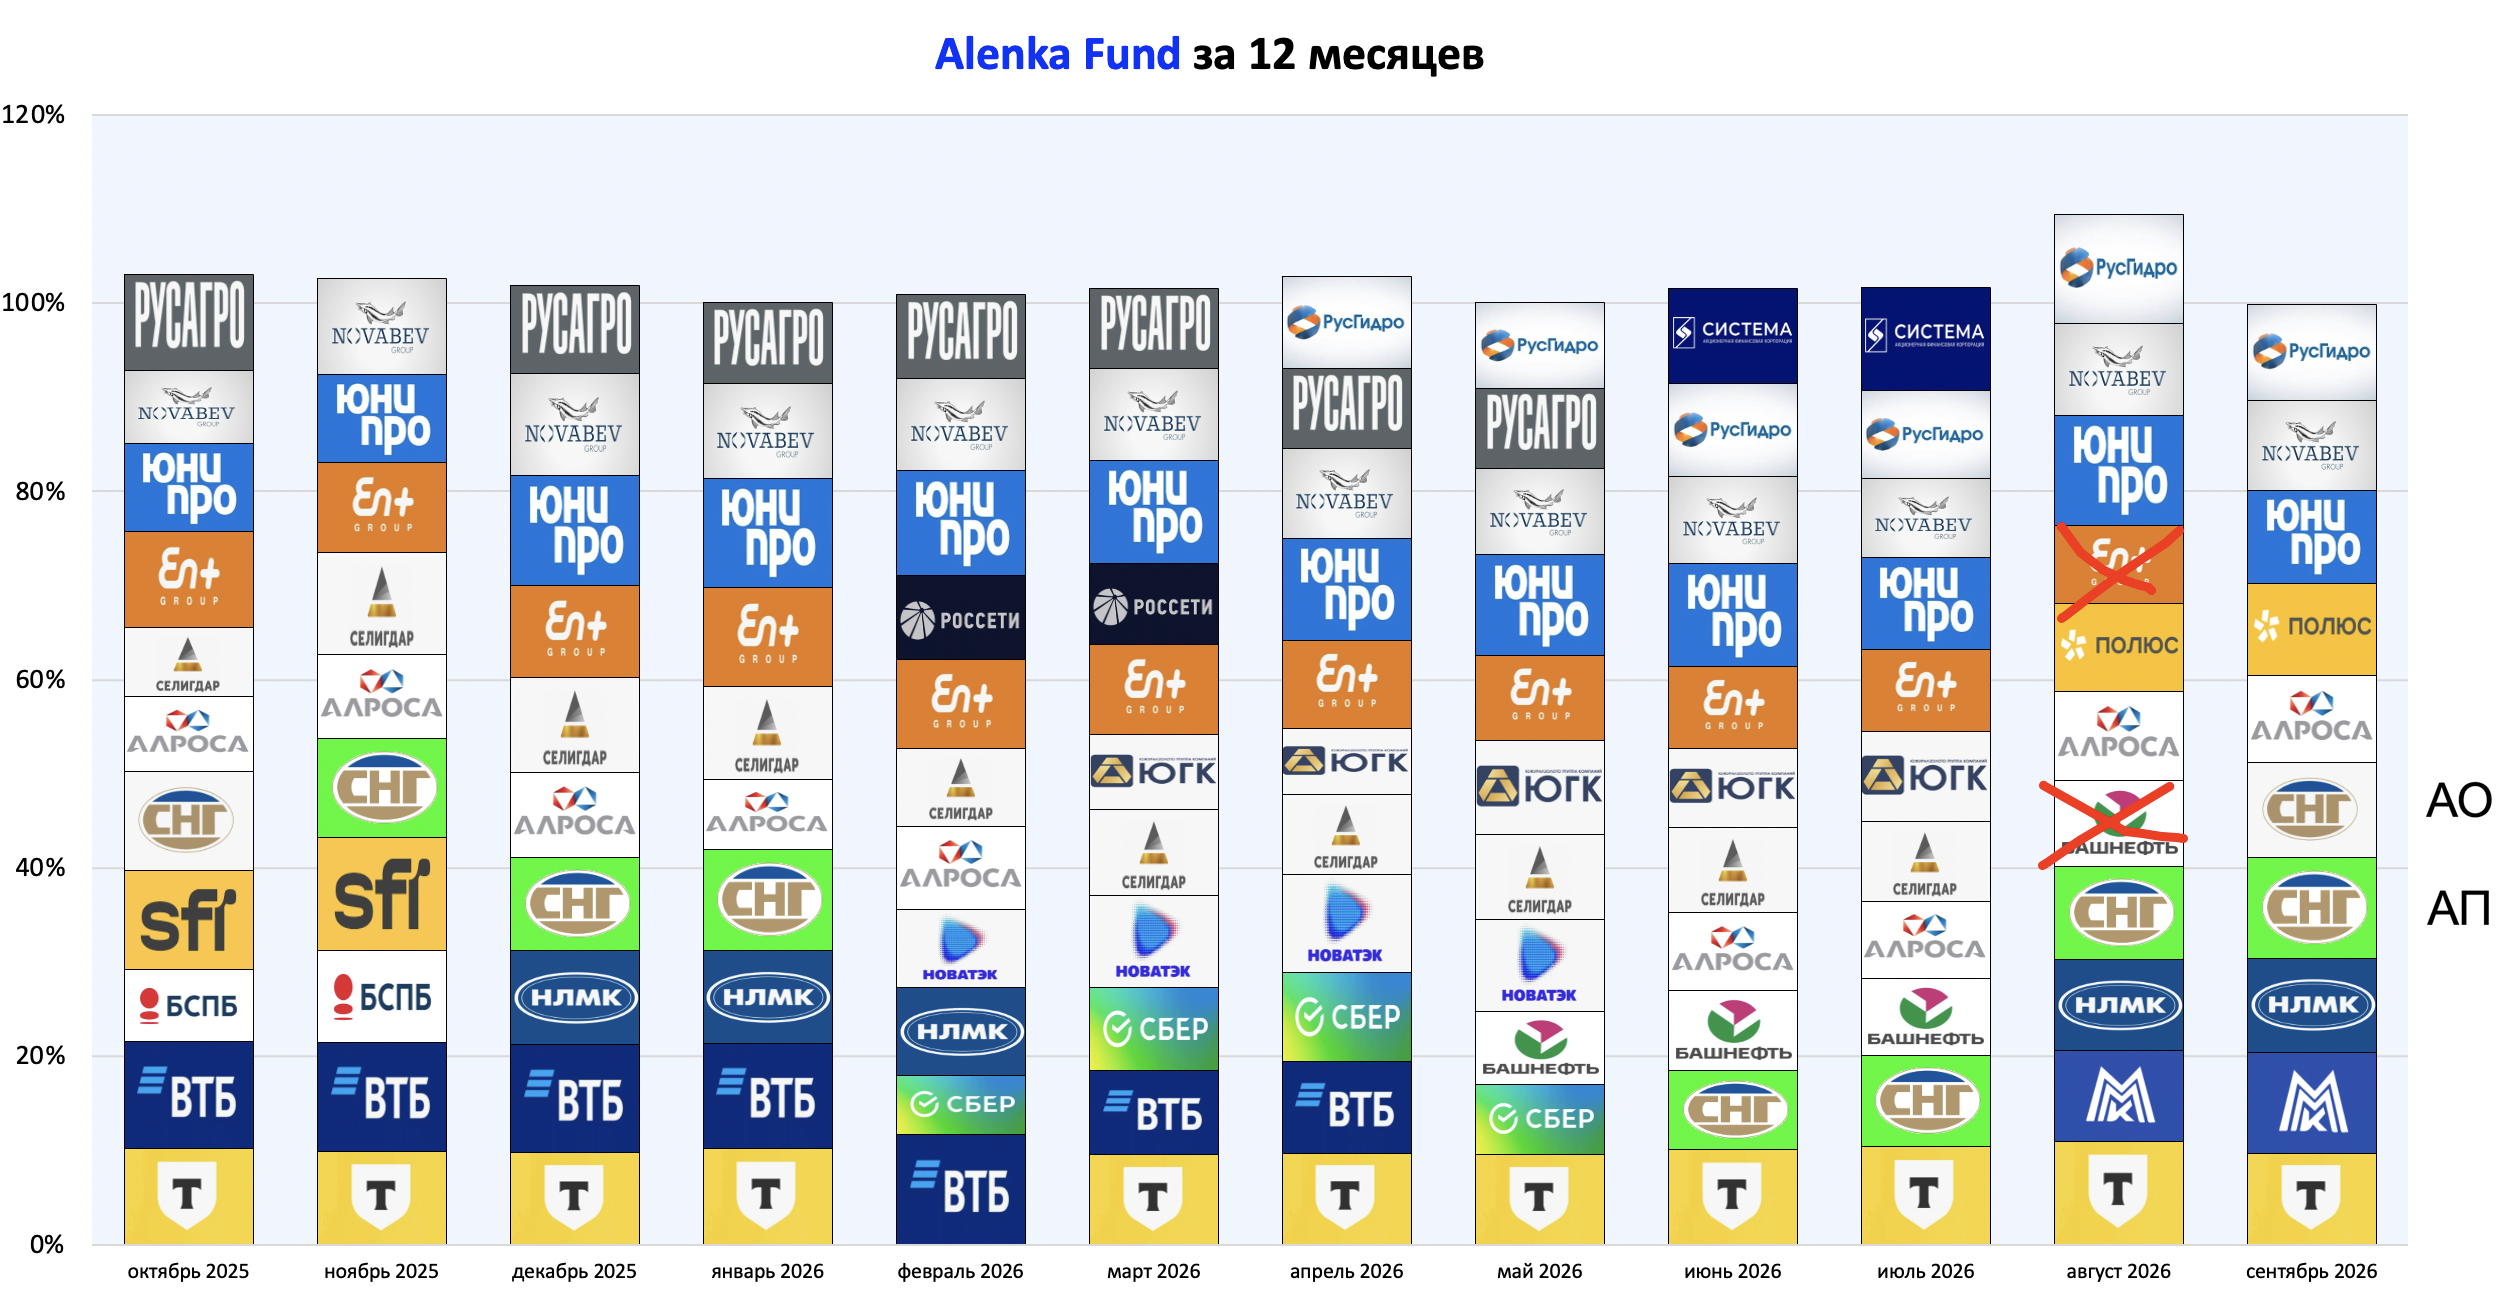
Риски для префов Башнефти.
Alenka Grotwh
Остаётся кэш от продажи ЮГК. Ищем варианты, как его можно применить.
К сожалению, растущие и прибыльные ЦИАН, ВИ.РУ и МРСК для нас недоступны.
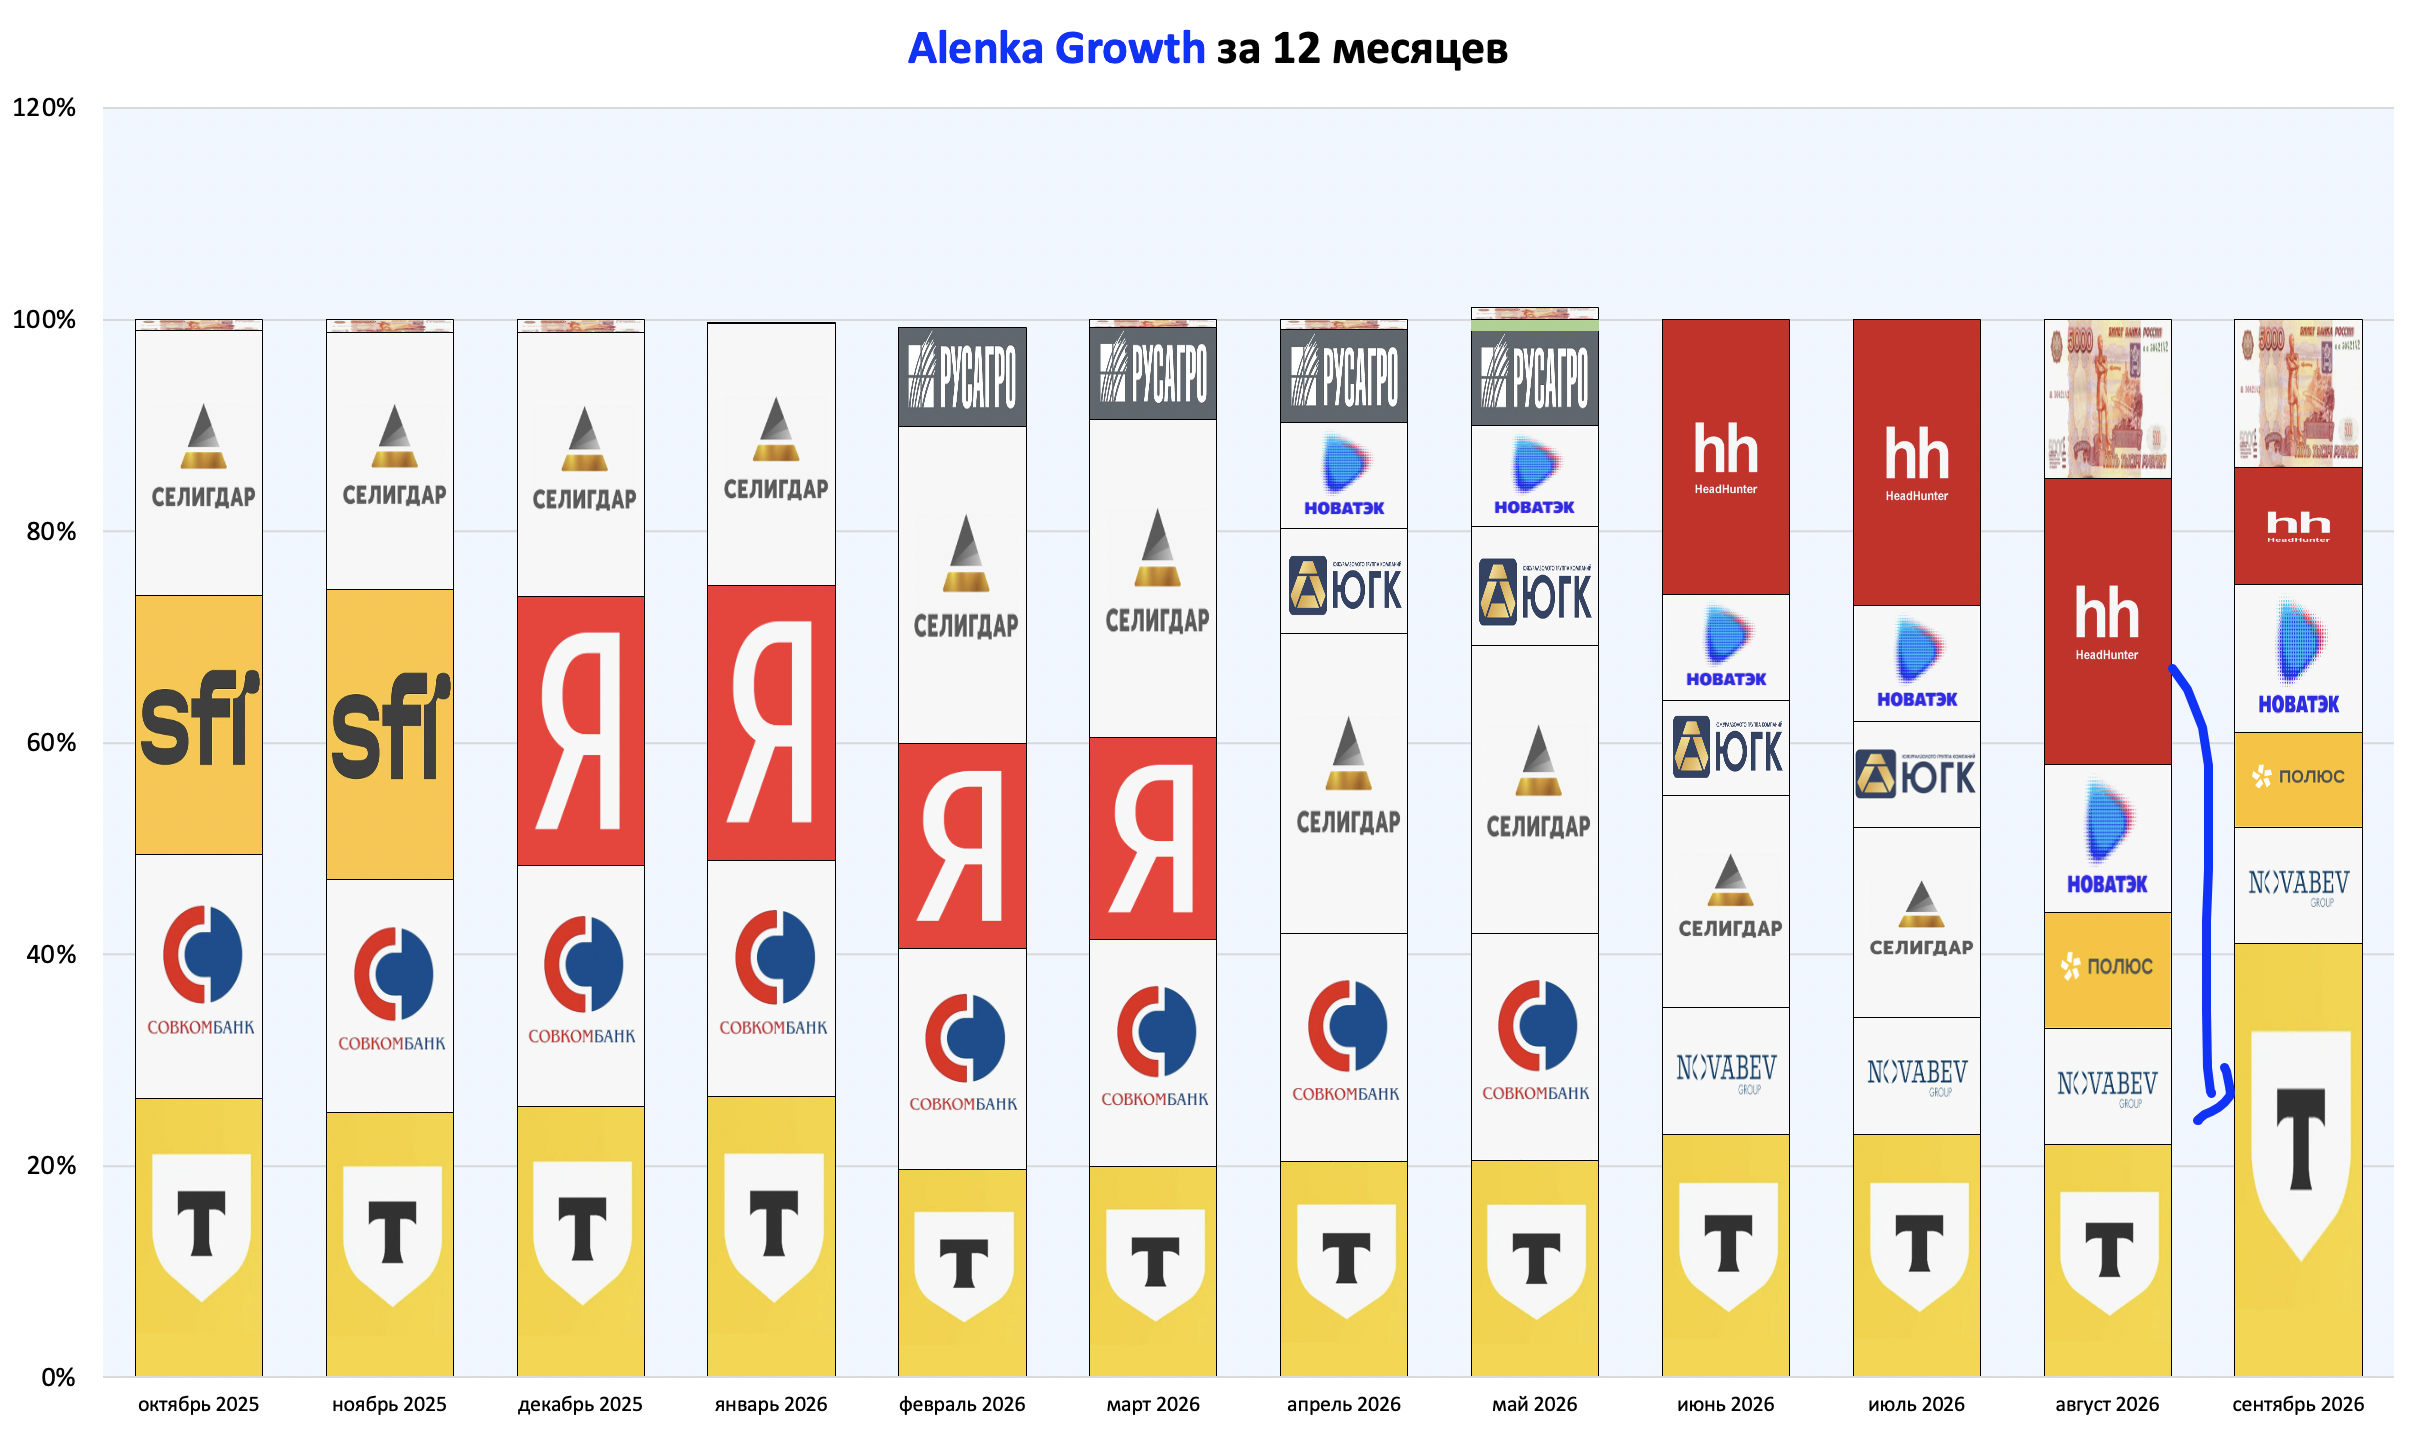
Сократили HeadHunter после отчёта.
Если впереди сохранение статус-кво, то экономика Хэдхантер по давлением и не факт, что менеджмент будет рекомендовать в 2027 сохранить обезболивающие дивиденды на том же уровне. Хотя и это возможно, но уже в долг.
Т-Технологии за 0,9 капитала с ROE 30% выглядит как интересная история.
Рост по разумной цене.
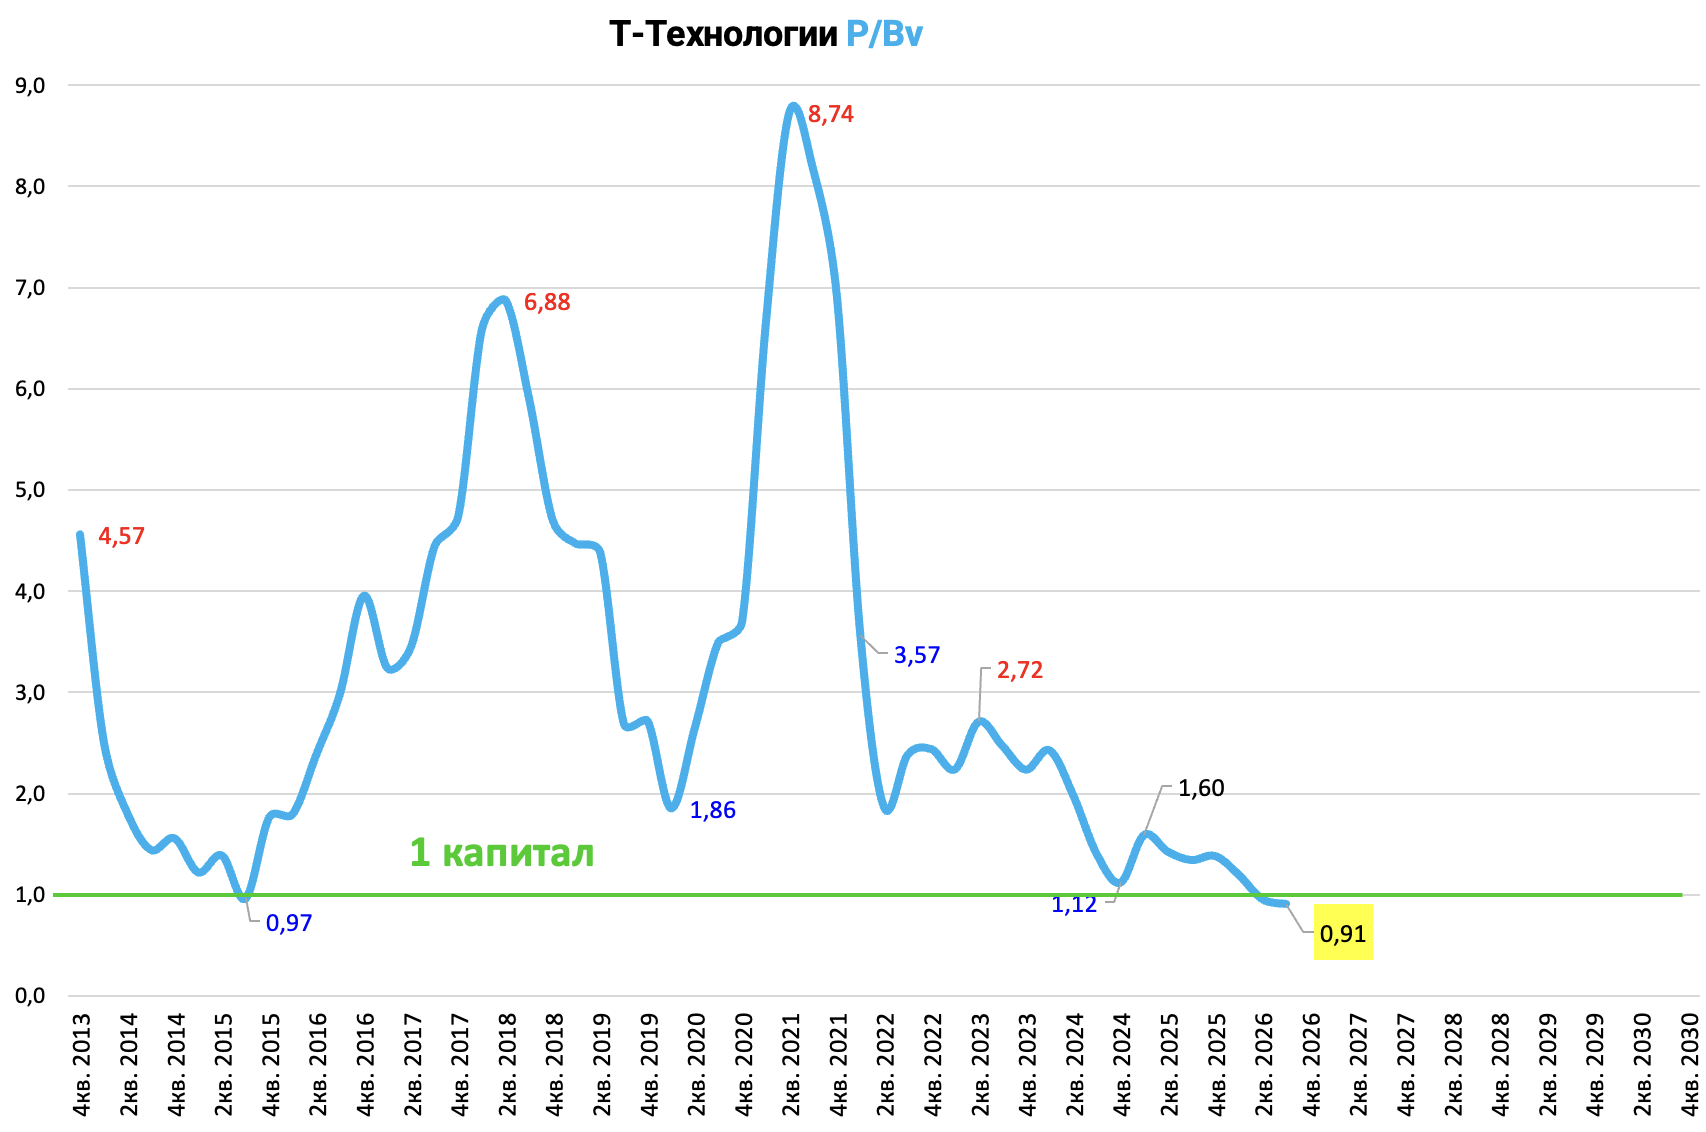
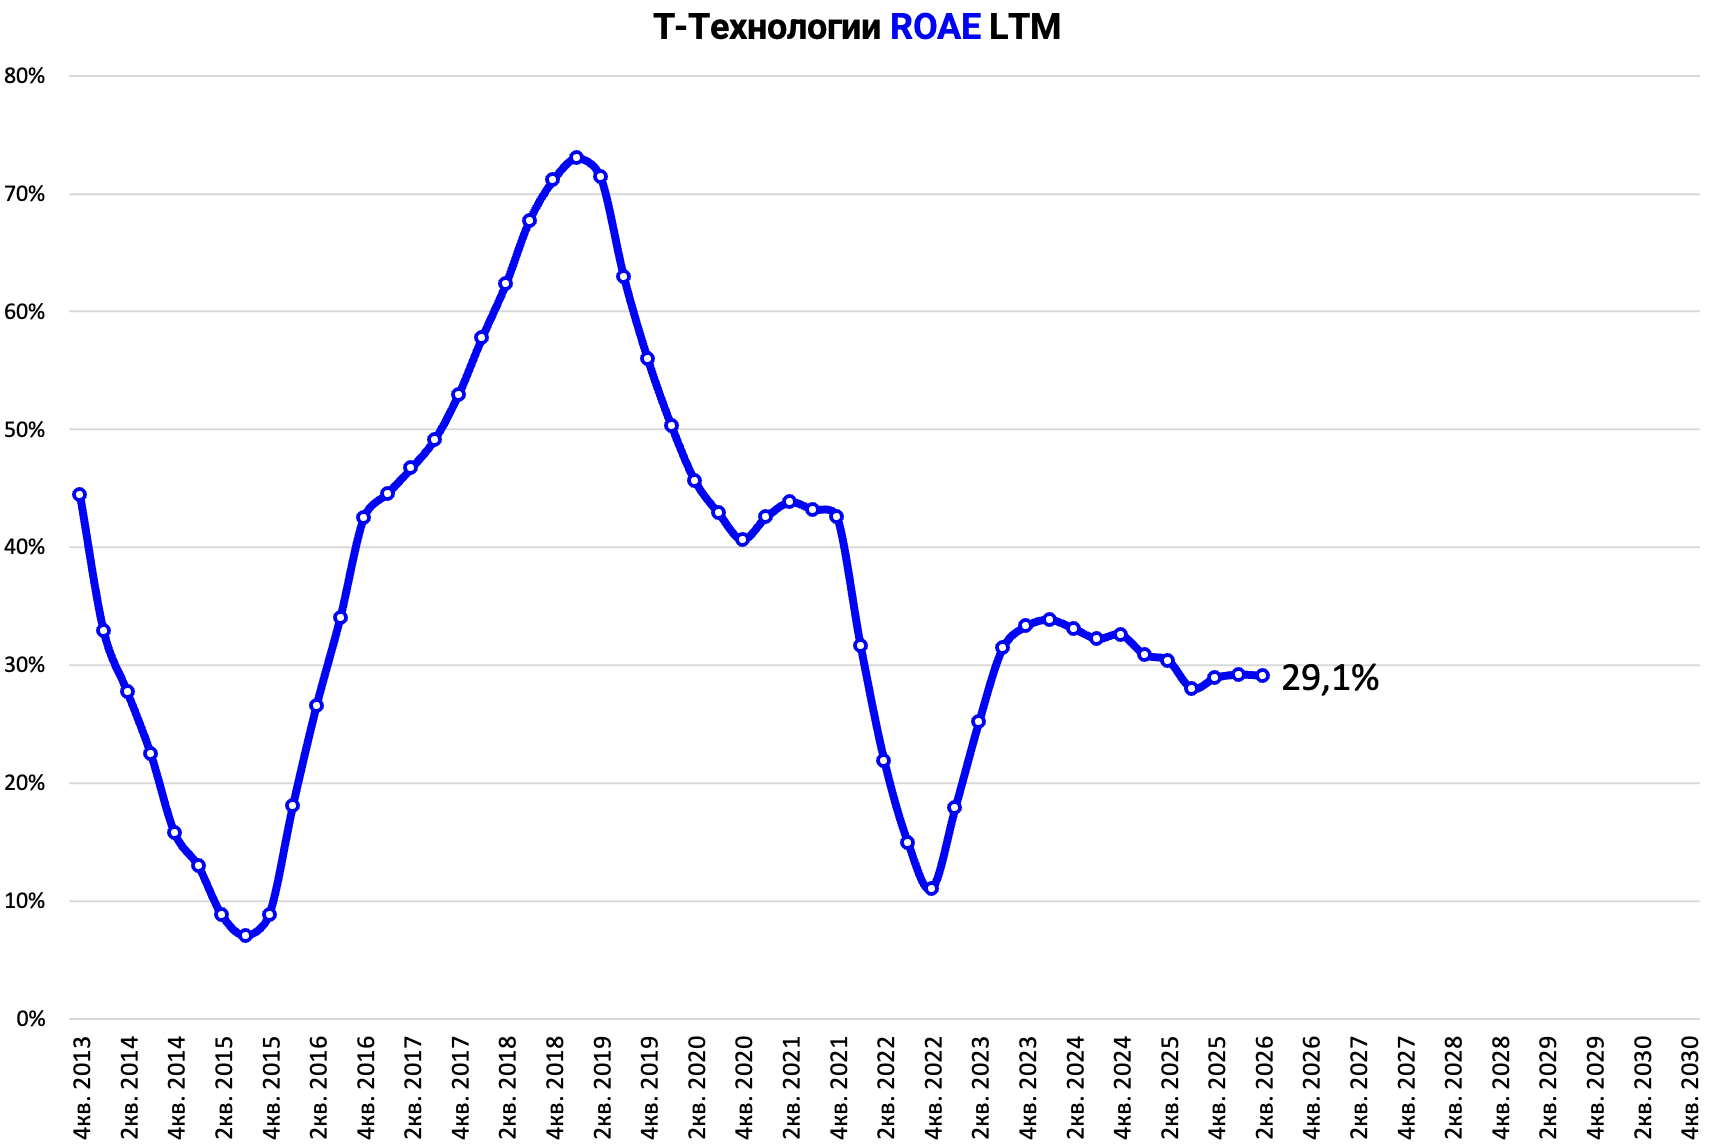
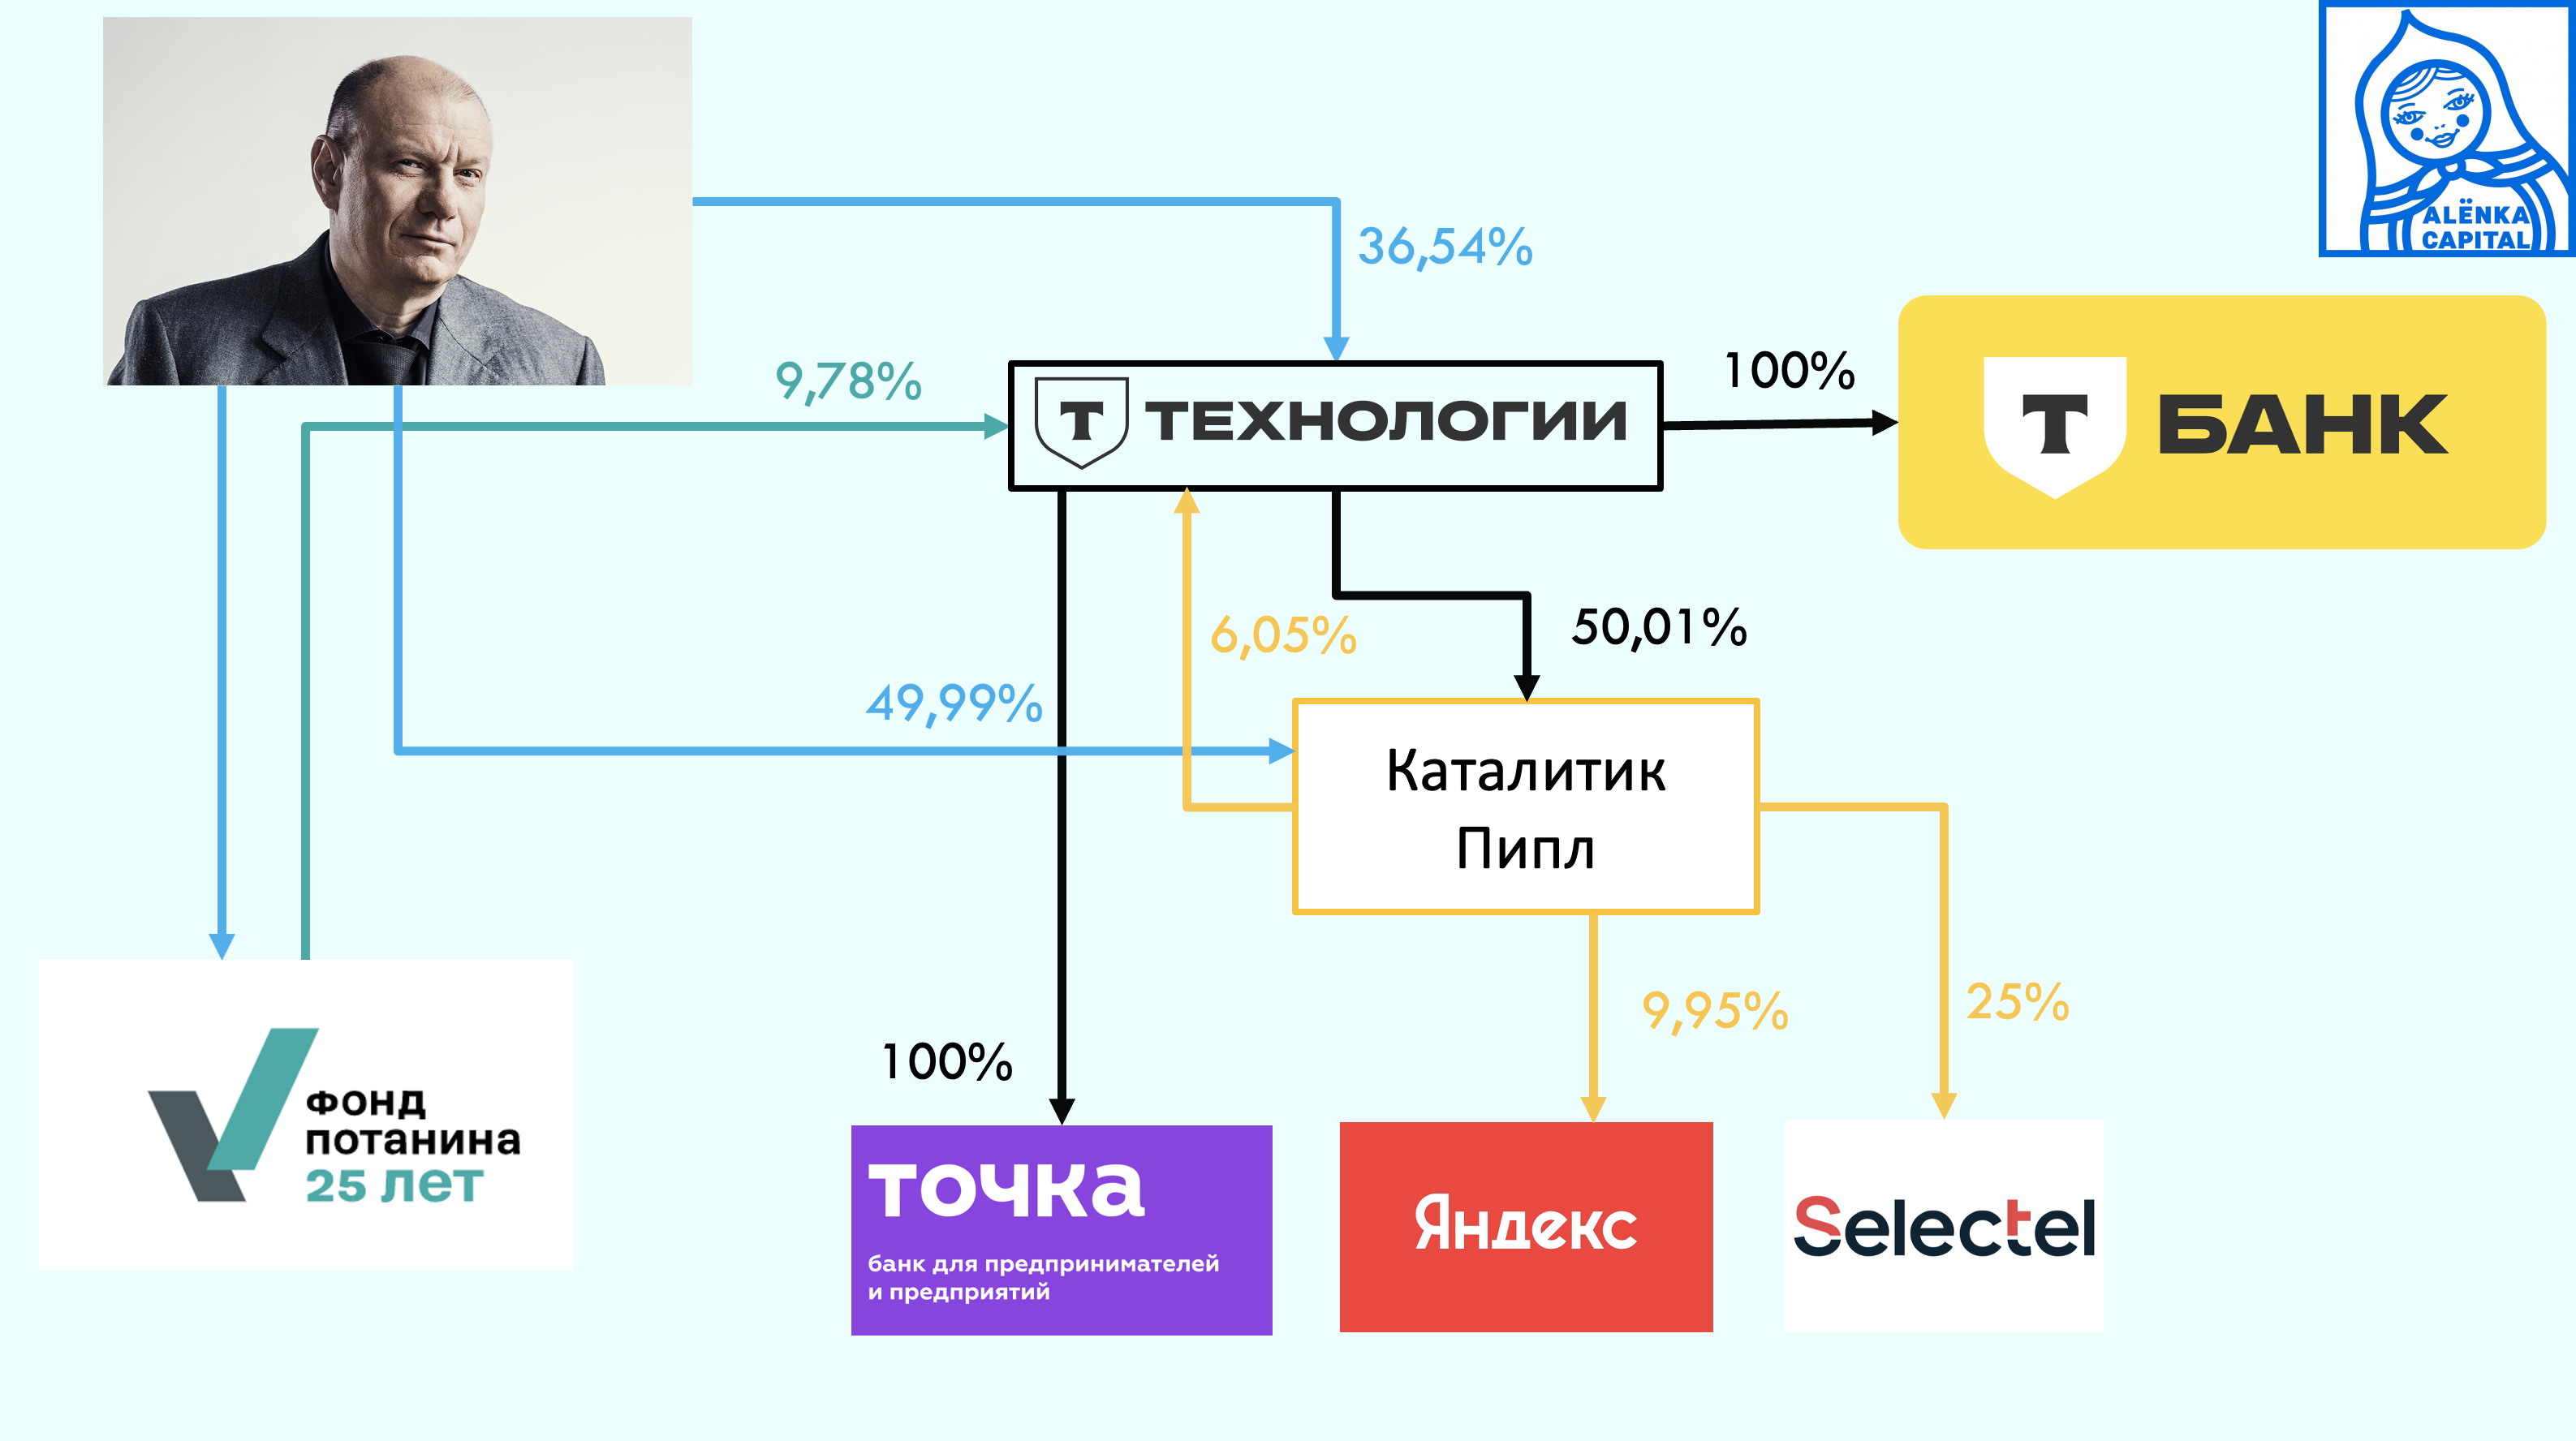
Впереди выгодное присоединение Точка Банка.
Но! Не все считают, что это выгодно нам, а не только Потанину.
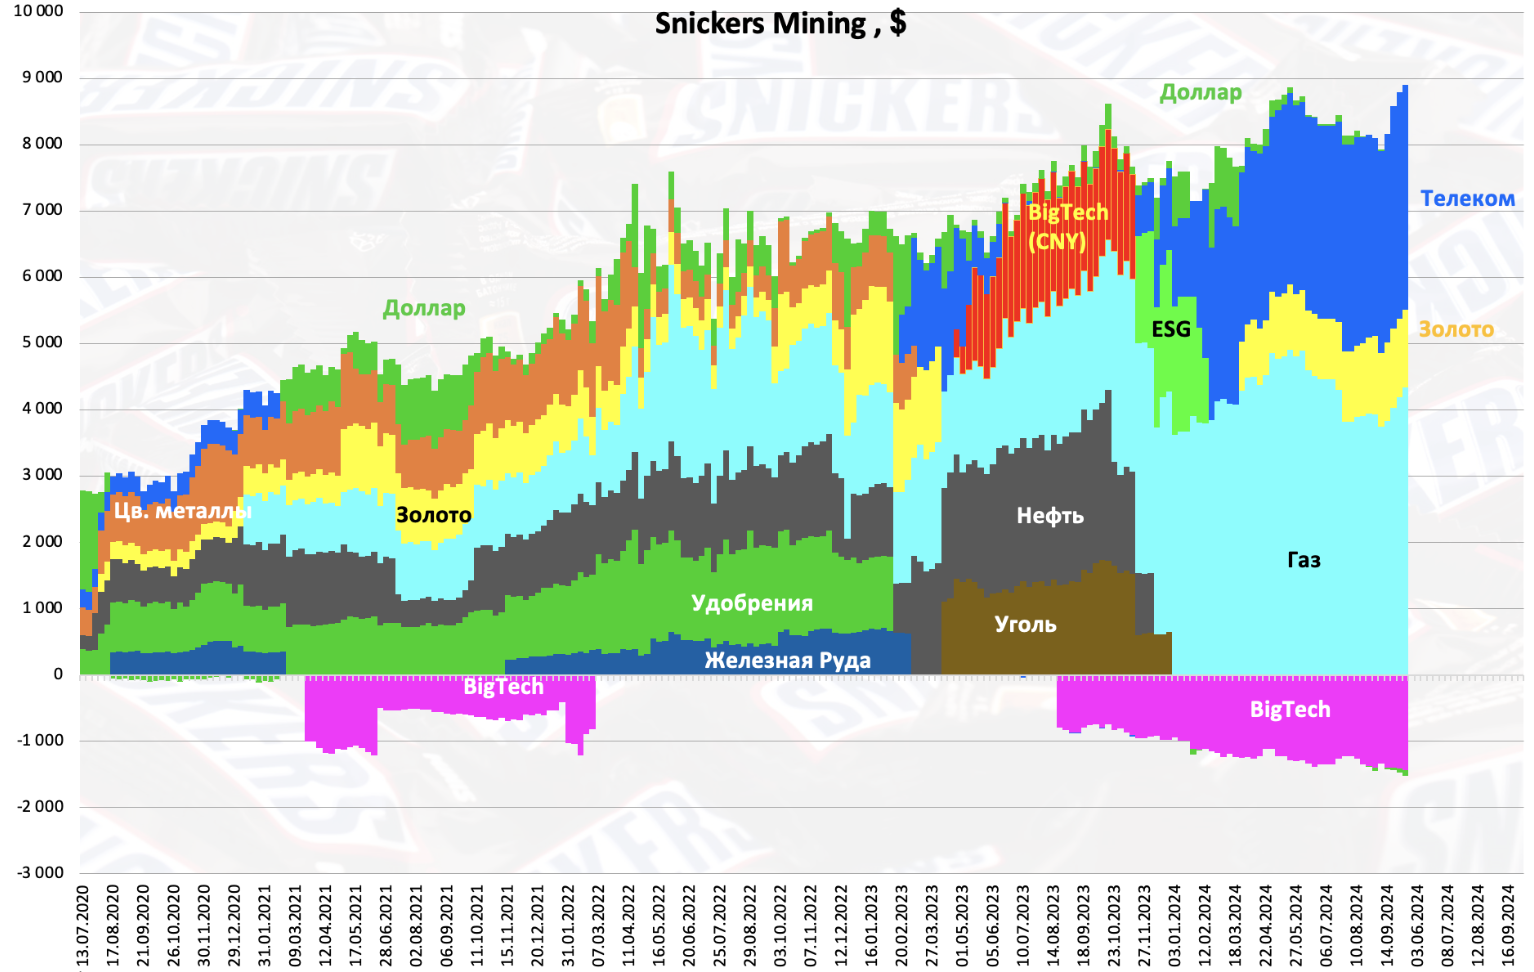
Плановая постепенная ребалансировка Snickers Mining с переходом в акции сырьевых компаний.
Возвращение к old school Snickers Mining.
В прошлом Snickers Mining - это золото, газ, цветные металлы, удобрения, другими словами тот самый Mining.
Архив:
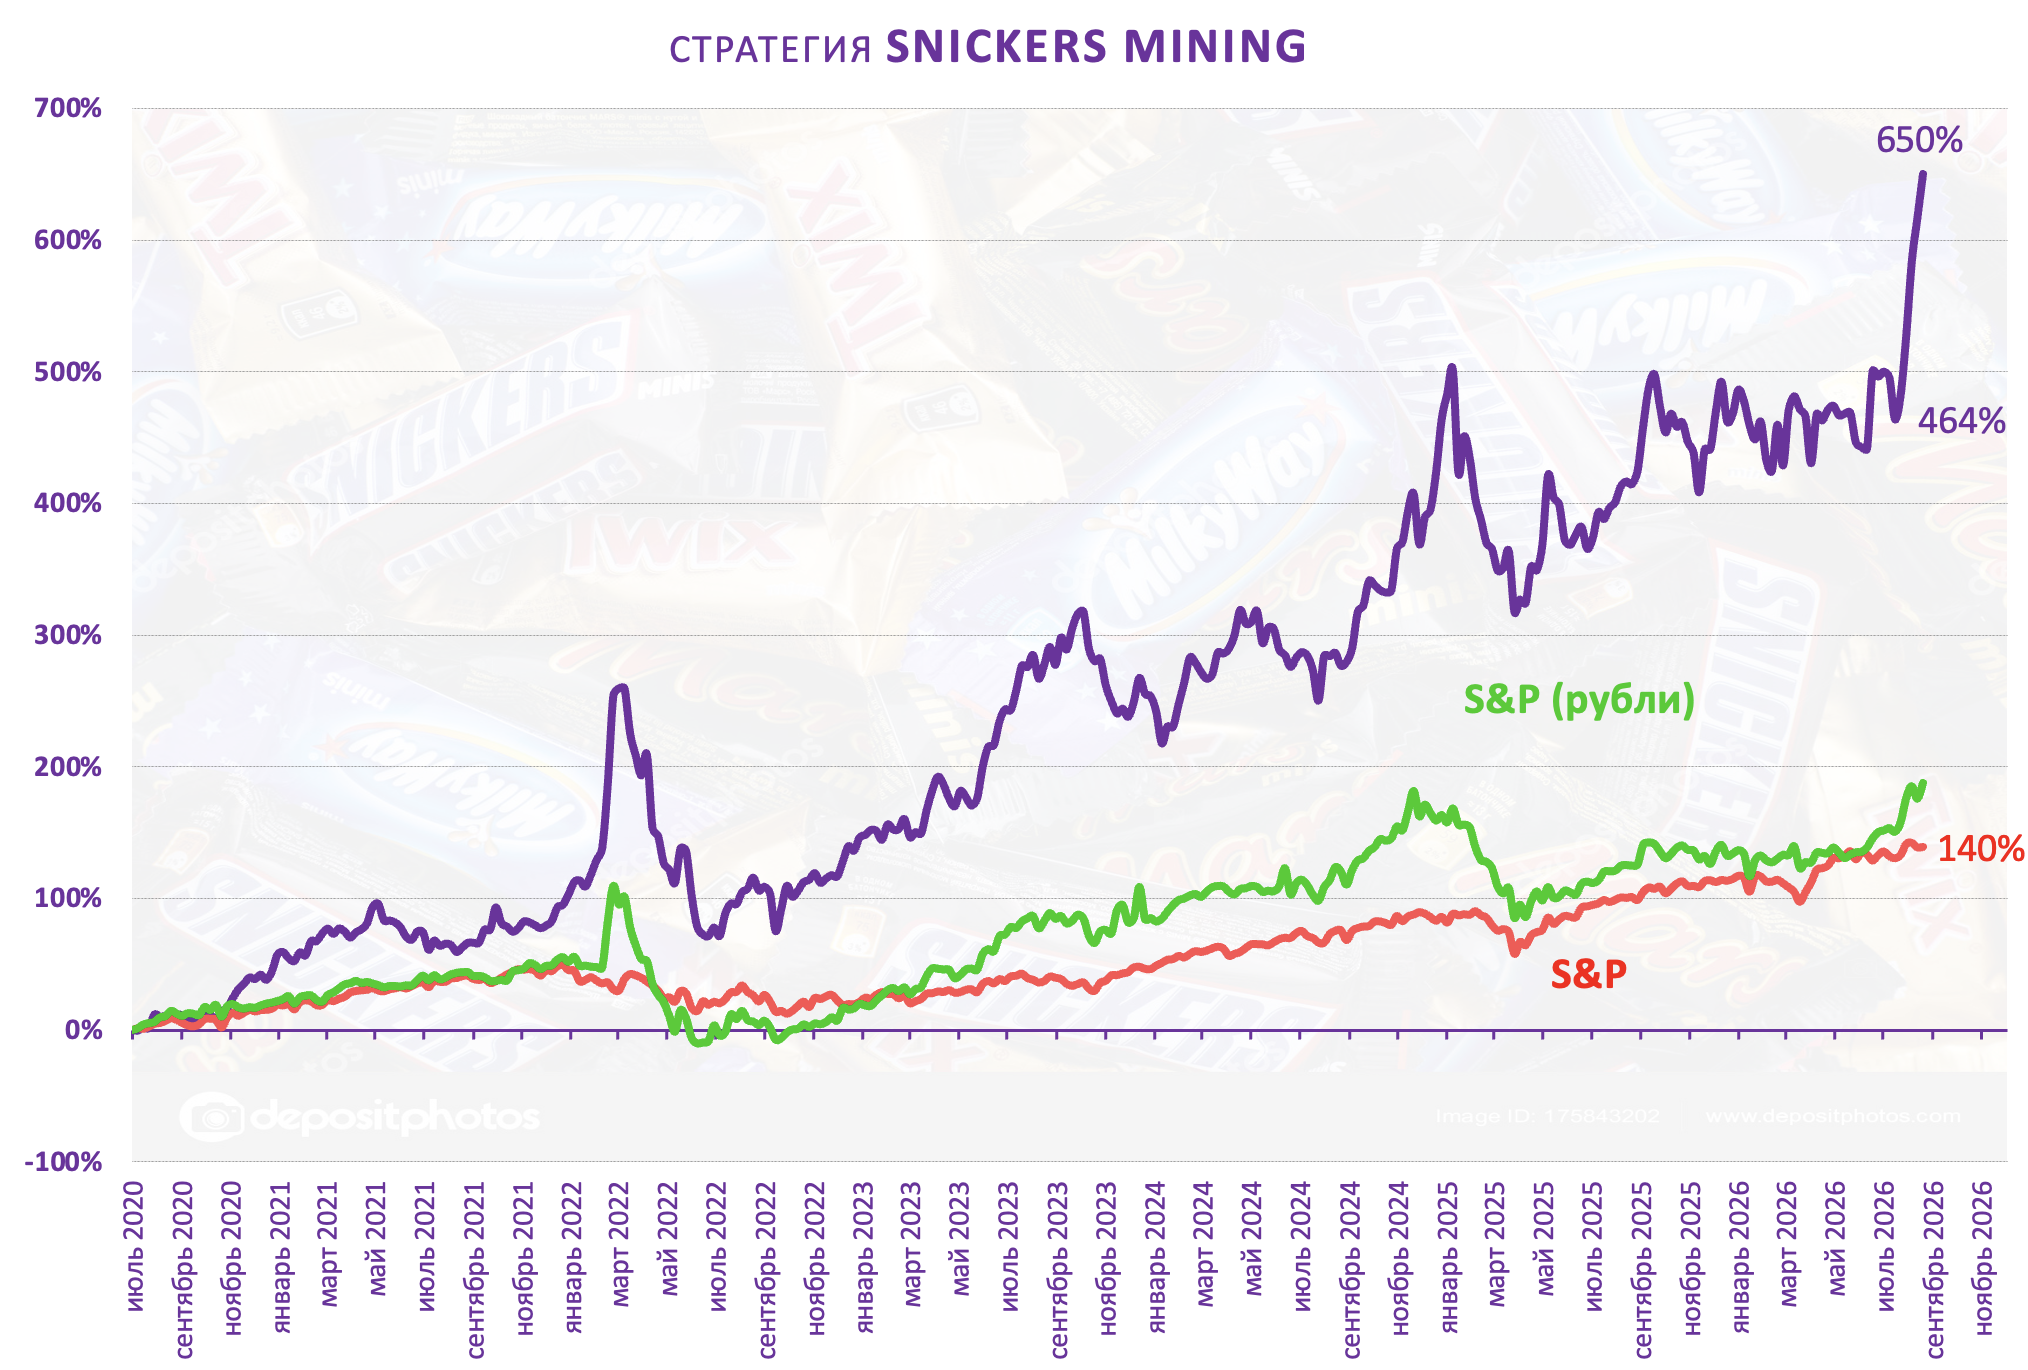
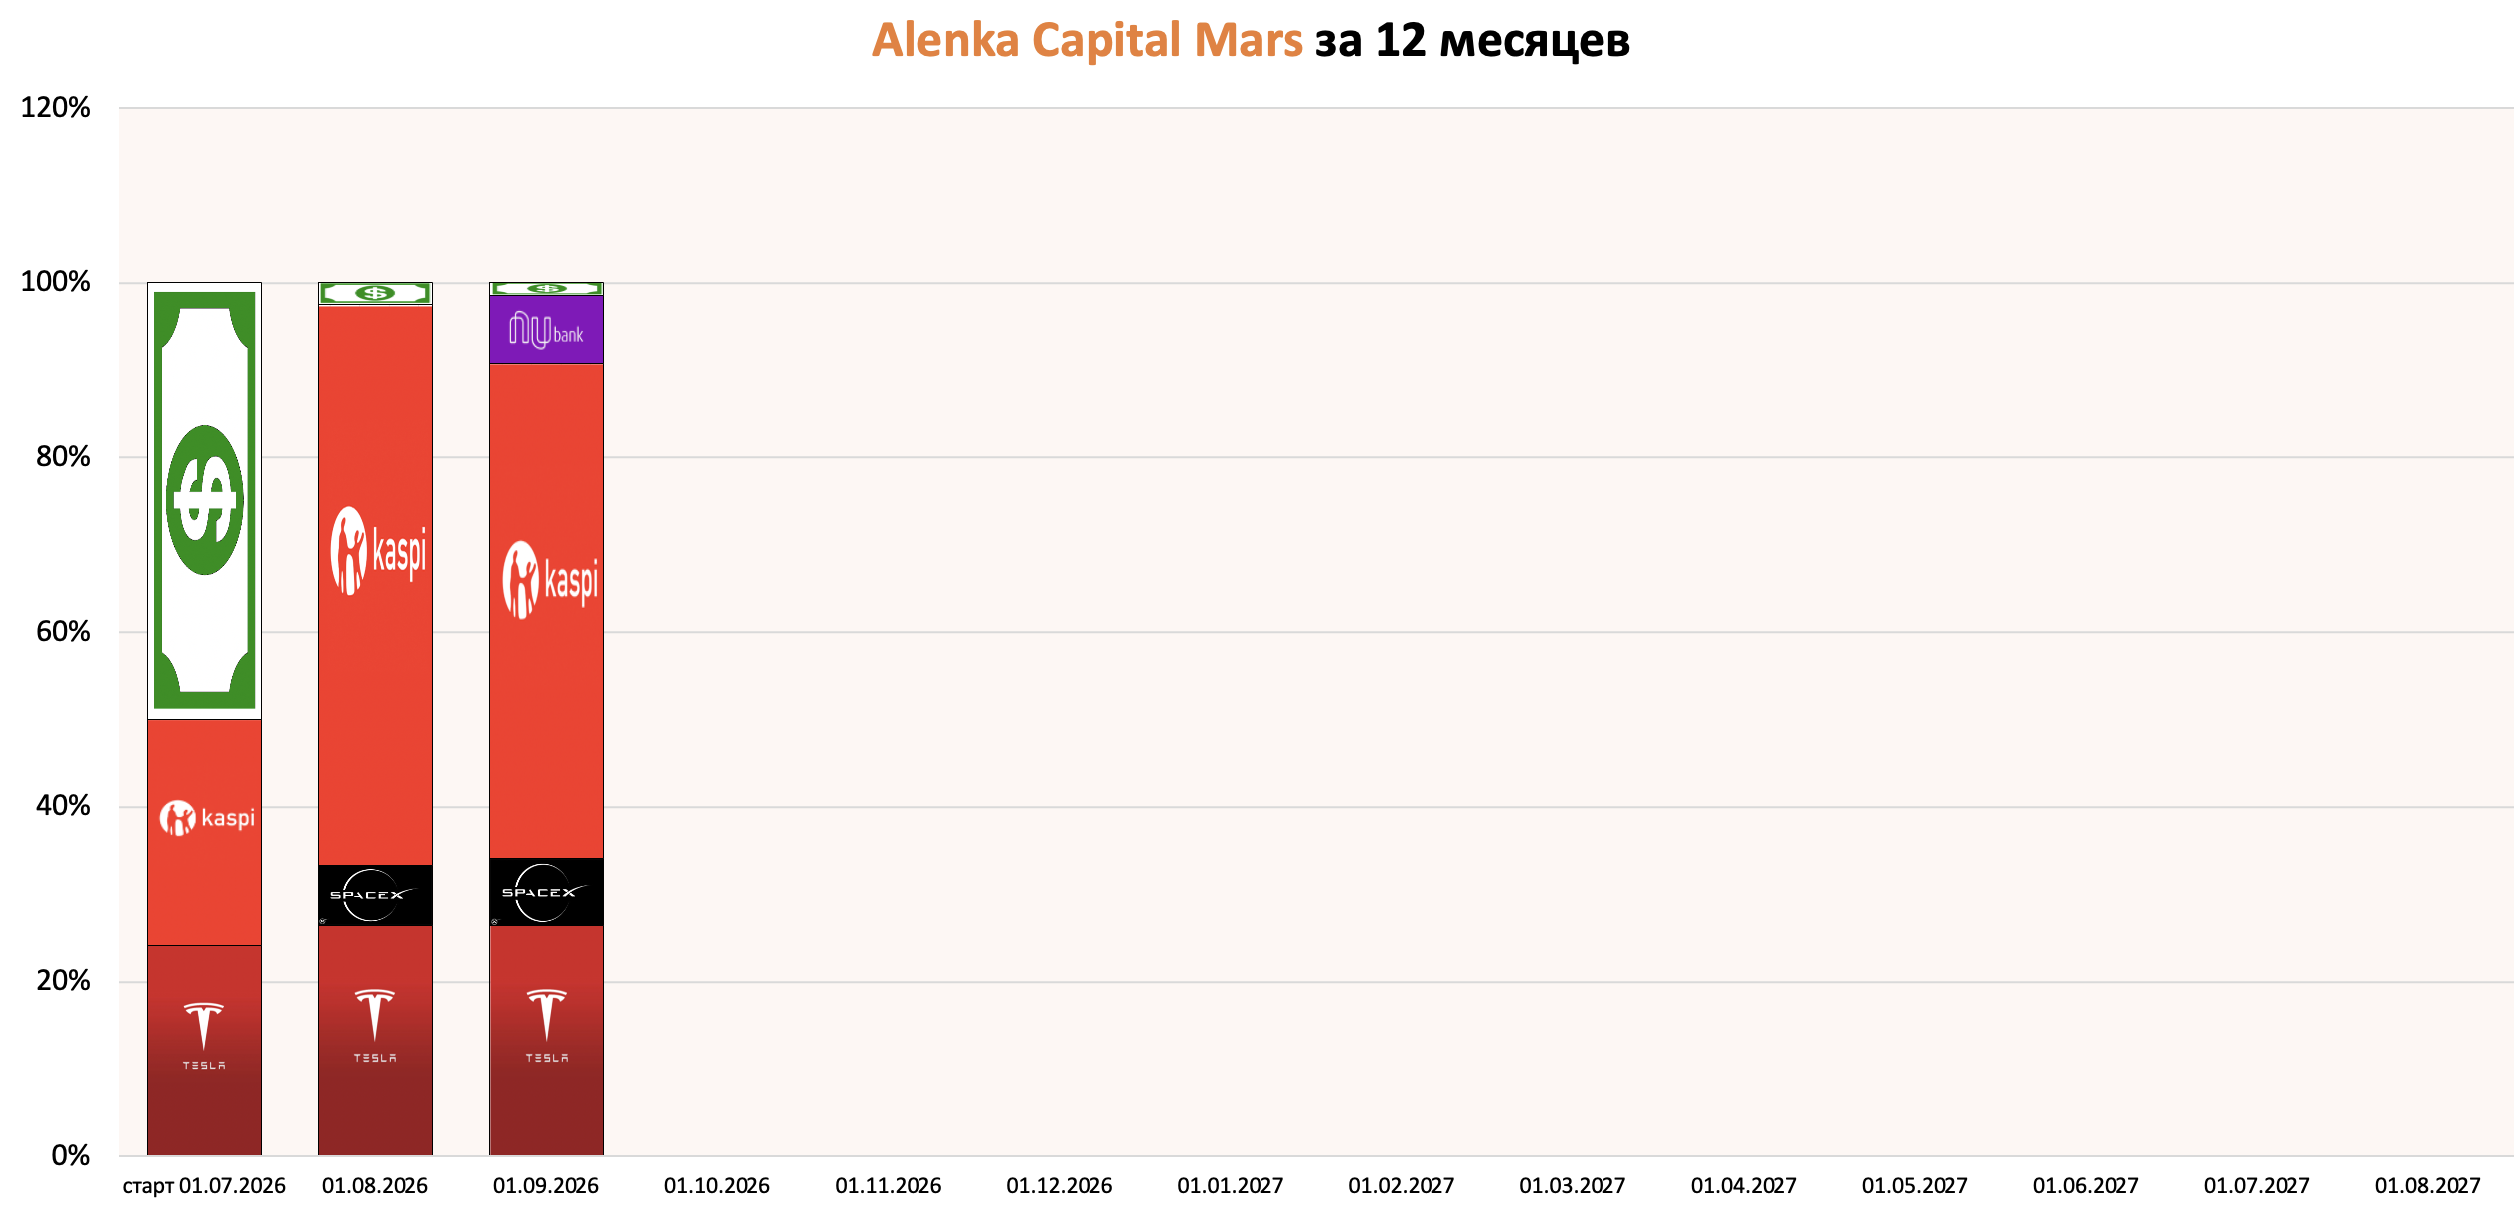
В июле 2026 технологические Kaspi и Tesla занимали 80% портфеля, что противоречило духу стратегии.
Теперь все "техи" постепенно переезжают в Alenka Mars.
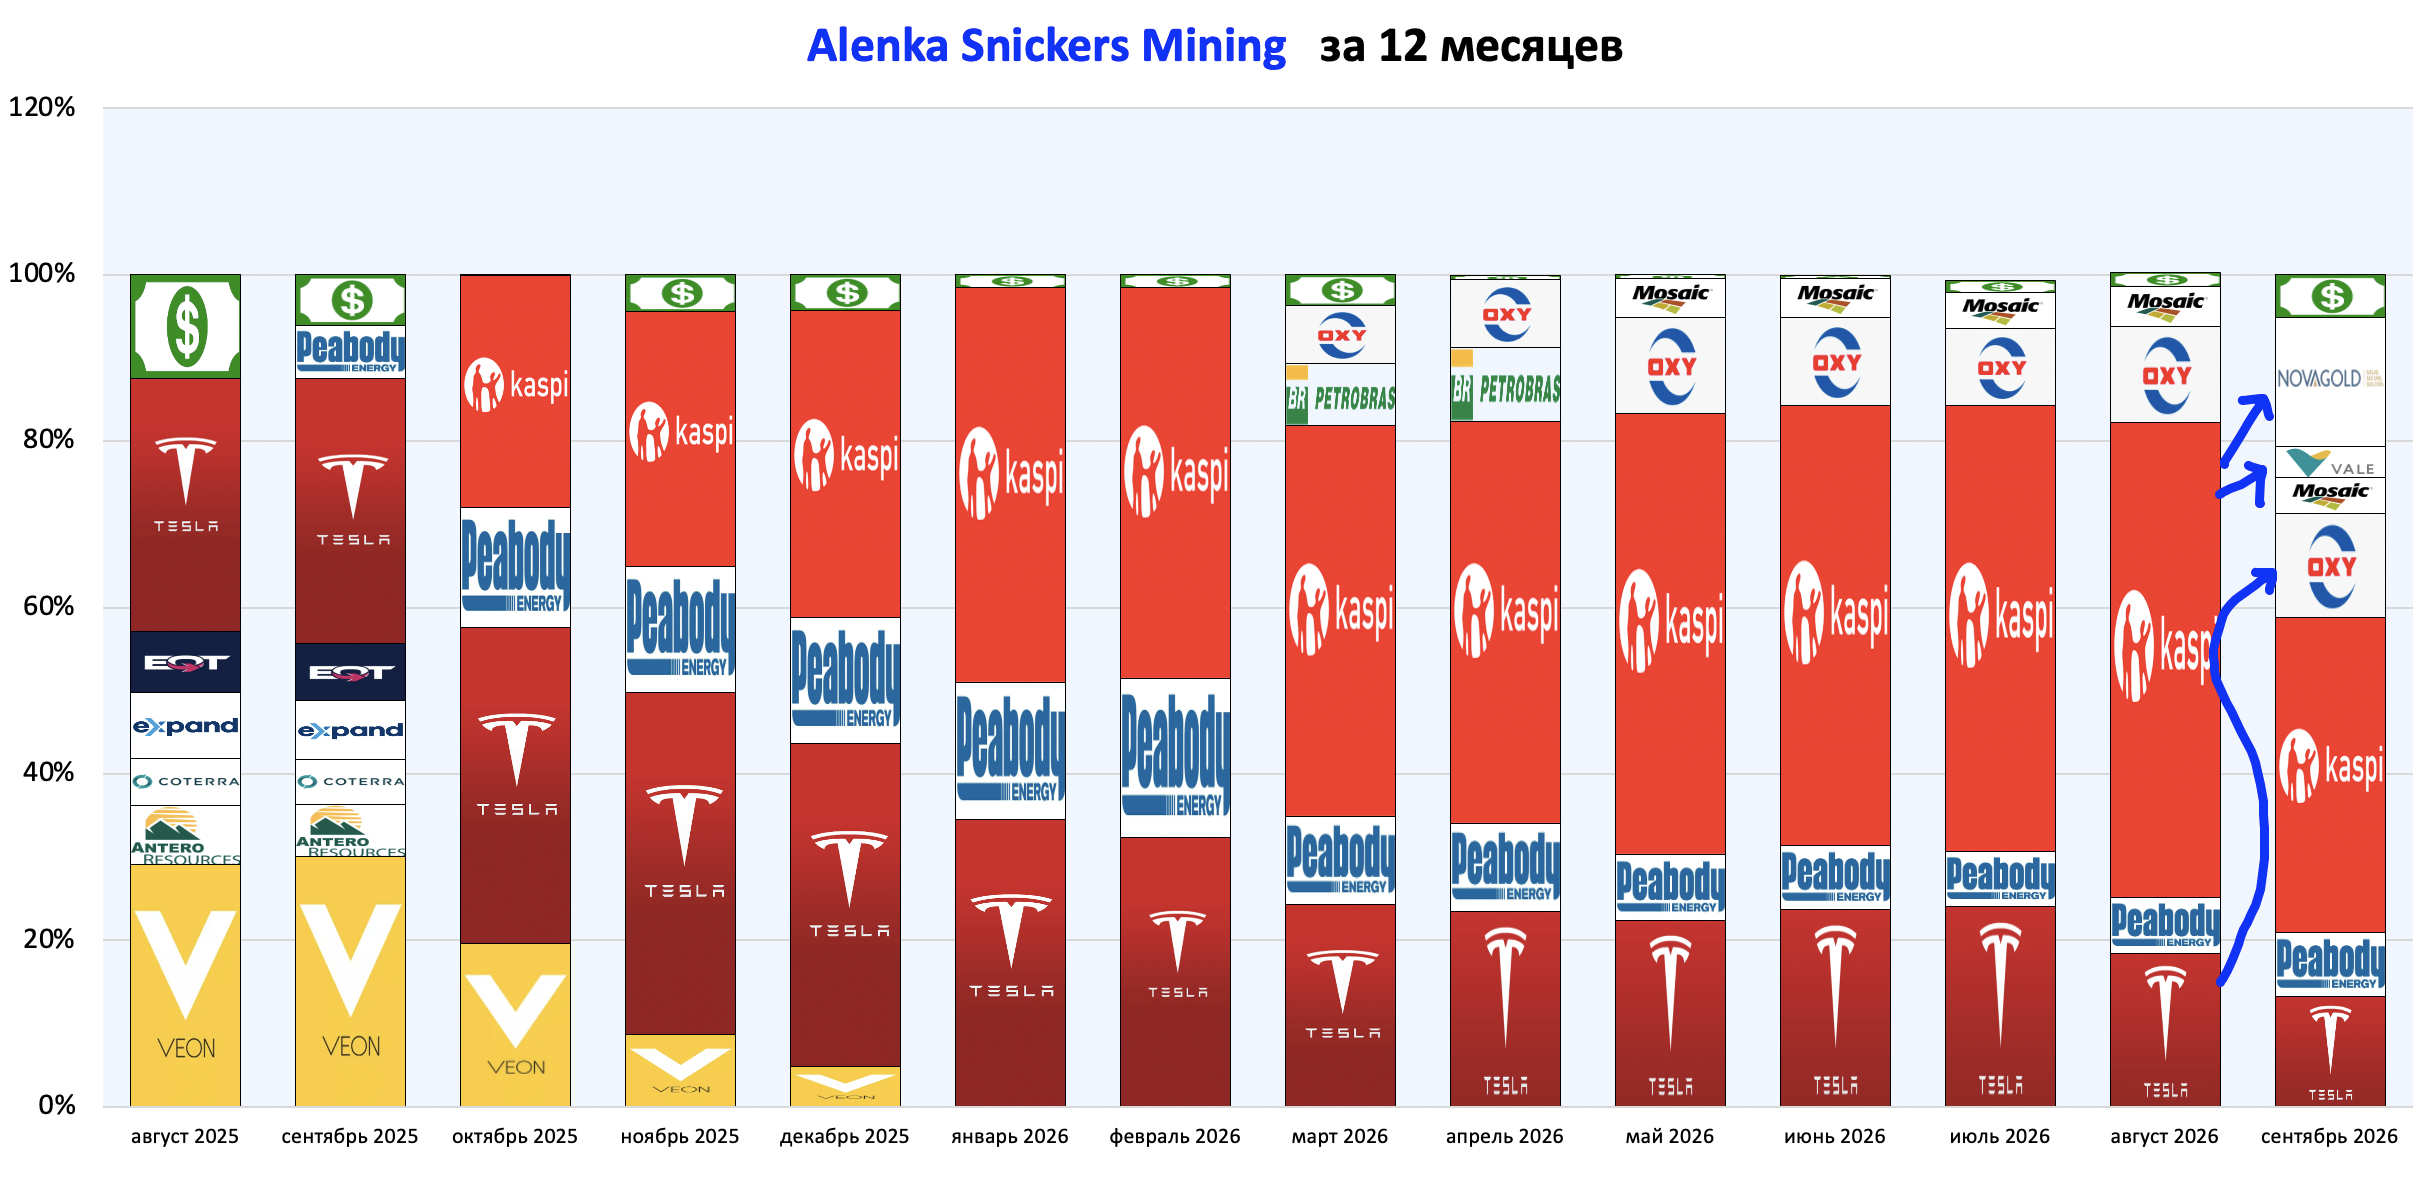
Приобретен Novagold.
Теперь в одной лодке с Томасом Капланом.
История с очередным выкупом облигаций ФРС США служит напоминанием ценности реальных активов в глазах инвесторов.
Snickers Mining - единственная, кто порадовал в 2025 и 2026 годах.
Повторим ещё раз: "может быть у вас талант инвестора, а вы вынужденны торговать и пить пустырник, оглядываясь на рынок, где налоги не стабильны, акционеры ненадежны, а люди считают только дивидендные доходности и плевать хотели на качество бизнеса, ROE, индексное инвестирование, выдающийся молодой менеджмент и рост показателей и у вас ничего не получается, так как индекс падает? Вам надо все же попробовать и проверить себя на других рынках, как говорил на вебинаре".
Эффект роста акций и ослабления курса рубля в августе.
Но подписчики подключаются слабо.
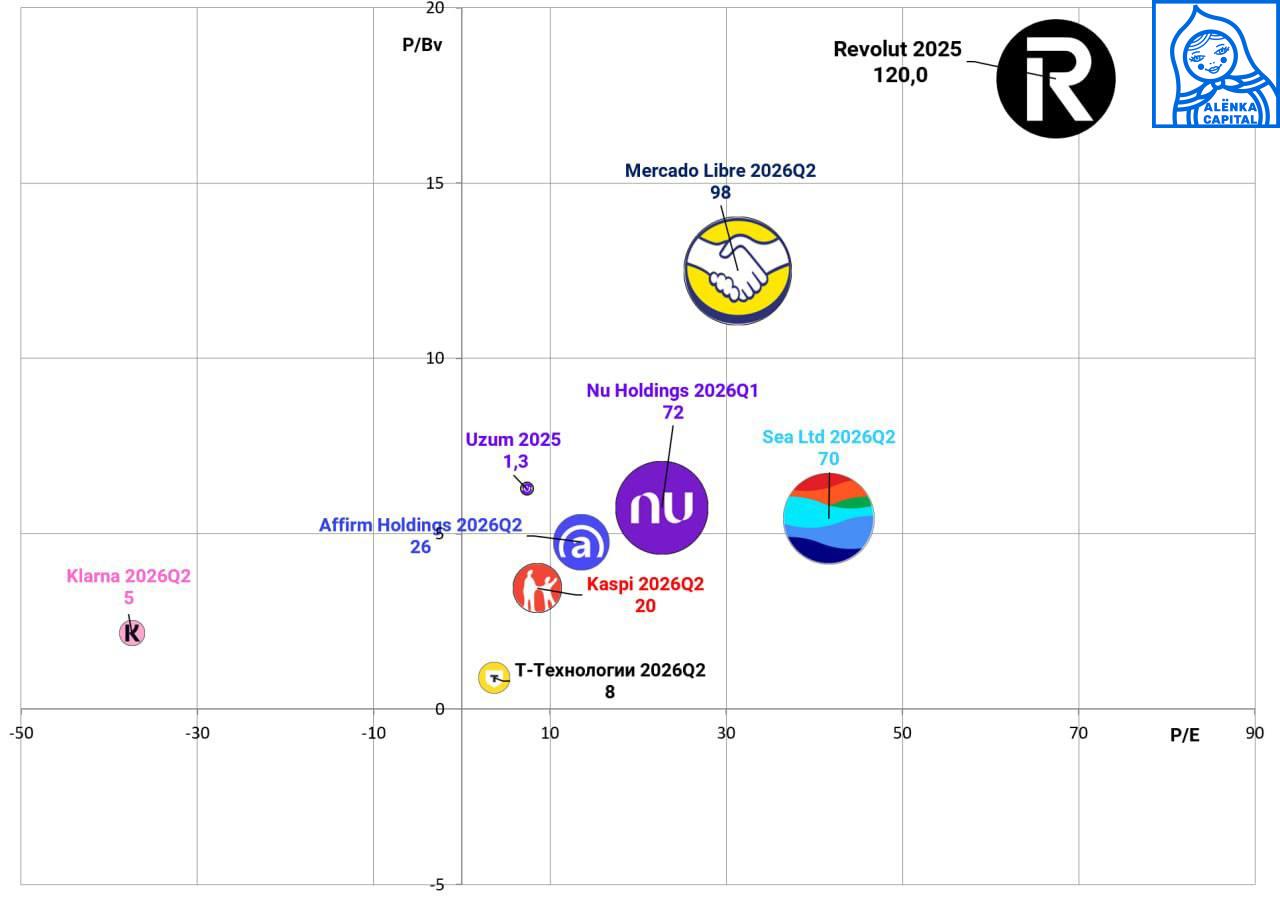
Alenka Mars сегодня - это прогрессивные и амбициозные финтехи Kaspi и NUBank, выходящие на новые рынки в Турции и США.
Klarna купить нам не дают.
А также будущее с гуманоидными роботами Tesla и интернет в любой точке мира от SpaceX.
Всем успехов!
Данный обзор не может рассматриваться или использоваться как индивидуальная инвестиционная рекомендация. ALENKA CAPITAL не осуществляет деятельность по инвестиционному консультированию и не является инвестиционным советником.
Несмотря на то, что данный материал был подготовлен с максимальной тщательностью, ALENKA CAPITAL и Марламов Э.Т. не могут гарантировать достоверность и полноту включенной в обзор информации. ALENKA CAPITAL и Марламов Э.Т. не несут ответственности за убытки от использования информации, содержащейся в данном обзоре
Комментарии
"Гидростанции с дивидендами в 100% в будущем, лучше, чем гидростанции и цветмет с недружественным корпоративным управлением." - в гидре точно дружественные?
Kaspi акиуальный взгляд alenka.capital "Kaspi.kz отчет за 2-й квартал 2026 года. Факторы давления могут оказаться факторами роста в 2027 году"
ИИ alenka.capital "ИИ №146 Kaspi. Финтех из Казахстана пробует перенести свой успешный опыт на новый рынок в Турцию"