


Публичные стратегии Alenka Capital июль 2026. Фокус на валюту помог опередить индекс. Старт иновационной Alenka Mars
Расскажем, что делали в июле на публичных счетах и какая текущая стратегия.
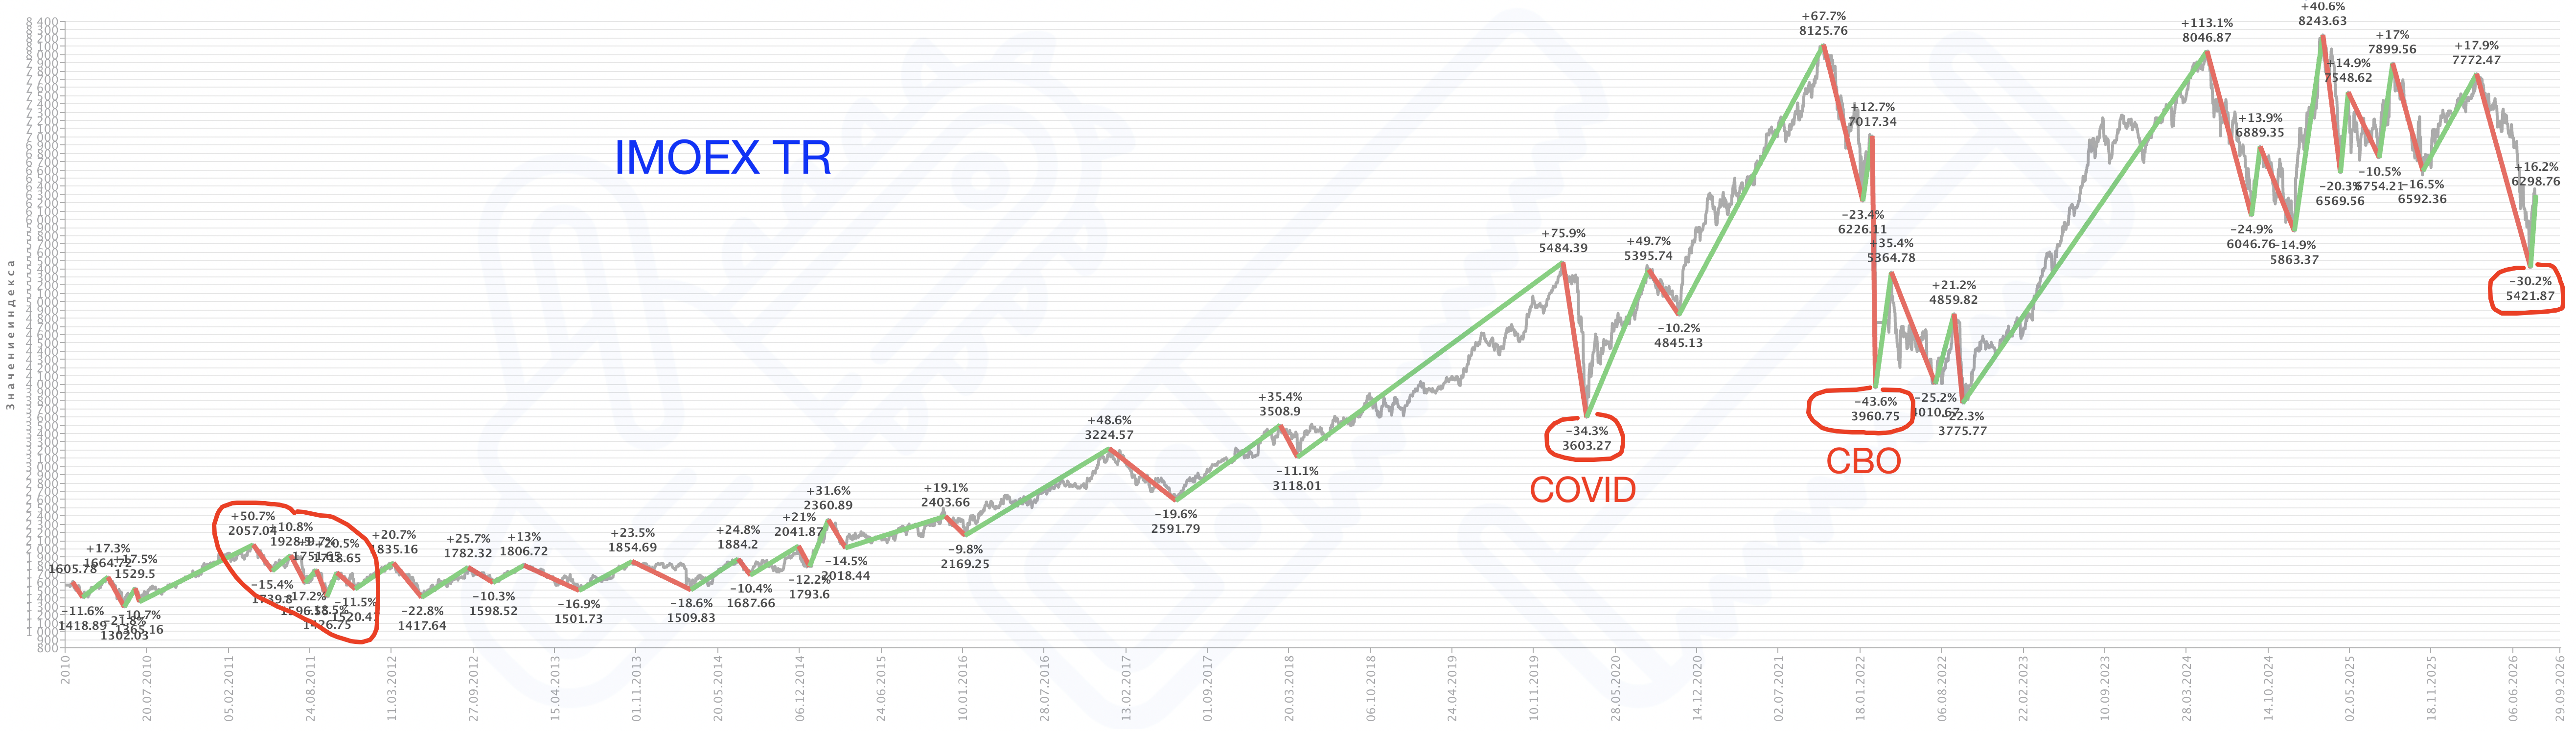
Июль начинался с отметки 6421 по IMOEX TR, закончился на 6345, то есть -1,2%, но все вы знаете, как это было.
Выдающийся зубец марта-июля 2026 сравнимый с COVID 2020 года.
Наш подход описан здесь:
и здесь
Диаграммы с переходом в валютные активы регулярно публиковали.
а) валюту не продаем
б) никаких ОФЗ, никаких рублевых активов
в) никаких банков и осторожнее с потребсектором
г) никакой нефтянки под разовые сильные отчеты, только НоваТЭК и Сургутнефтегаз, а также Башнефть ап.
д) фокус на реальные обвалившиеся непопулярные активы: ММК, НЛМК, АЛРОСА, Полюс и т.д. из этой статьи
е) есть компании с ROE больше 25-30% (речь не про разовое ROE, а про среднее, возможно с поправкой на 2022 год) без большой премии к капиталу и с сильным балансом, Баффетт в период стагфляции (а именно это нас ждет после того как ЦБ сменил риторику) покупал в 70-е и 80-е компании с выдающимся ROE = 40-50% и они спасли его от обесценения доллара в те годы и это были не экспортеры-металлурги-нефтяники.
Состав портфелей
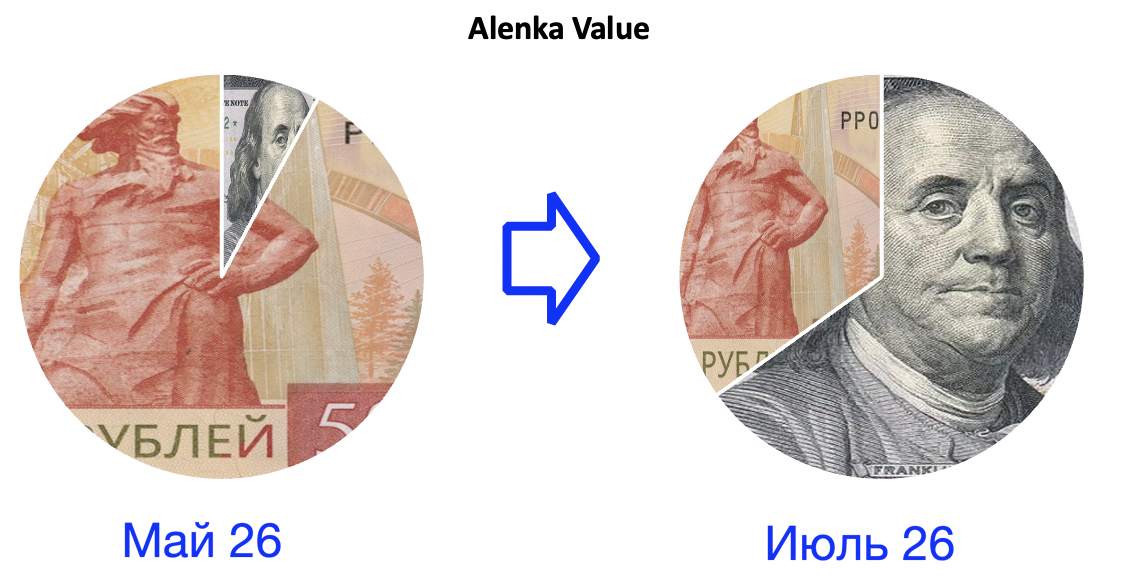
Alenka Value.
С июня 2/3 в валютных префах Сургутнефтегаза.
Рокировка Эн+ (с гидростанциями и Русалом) на РусГидро, постепенно заменим позицию полностью.
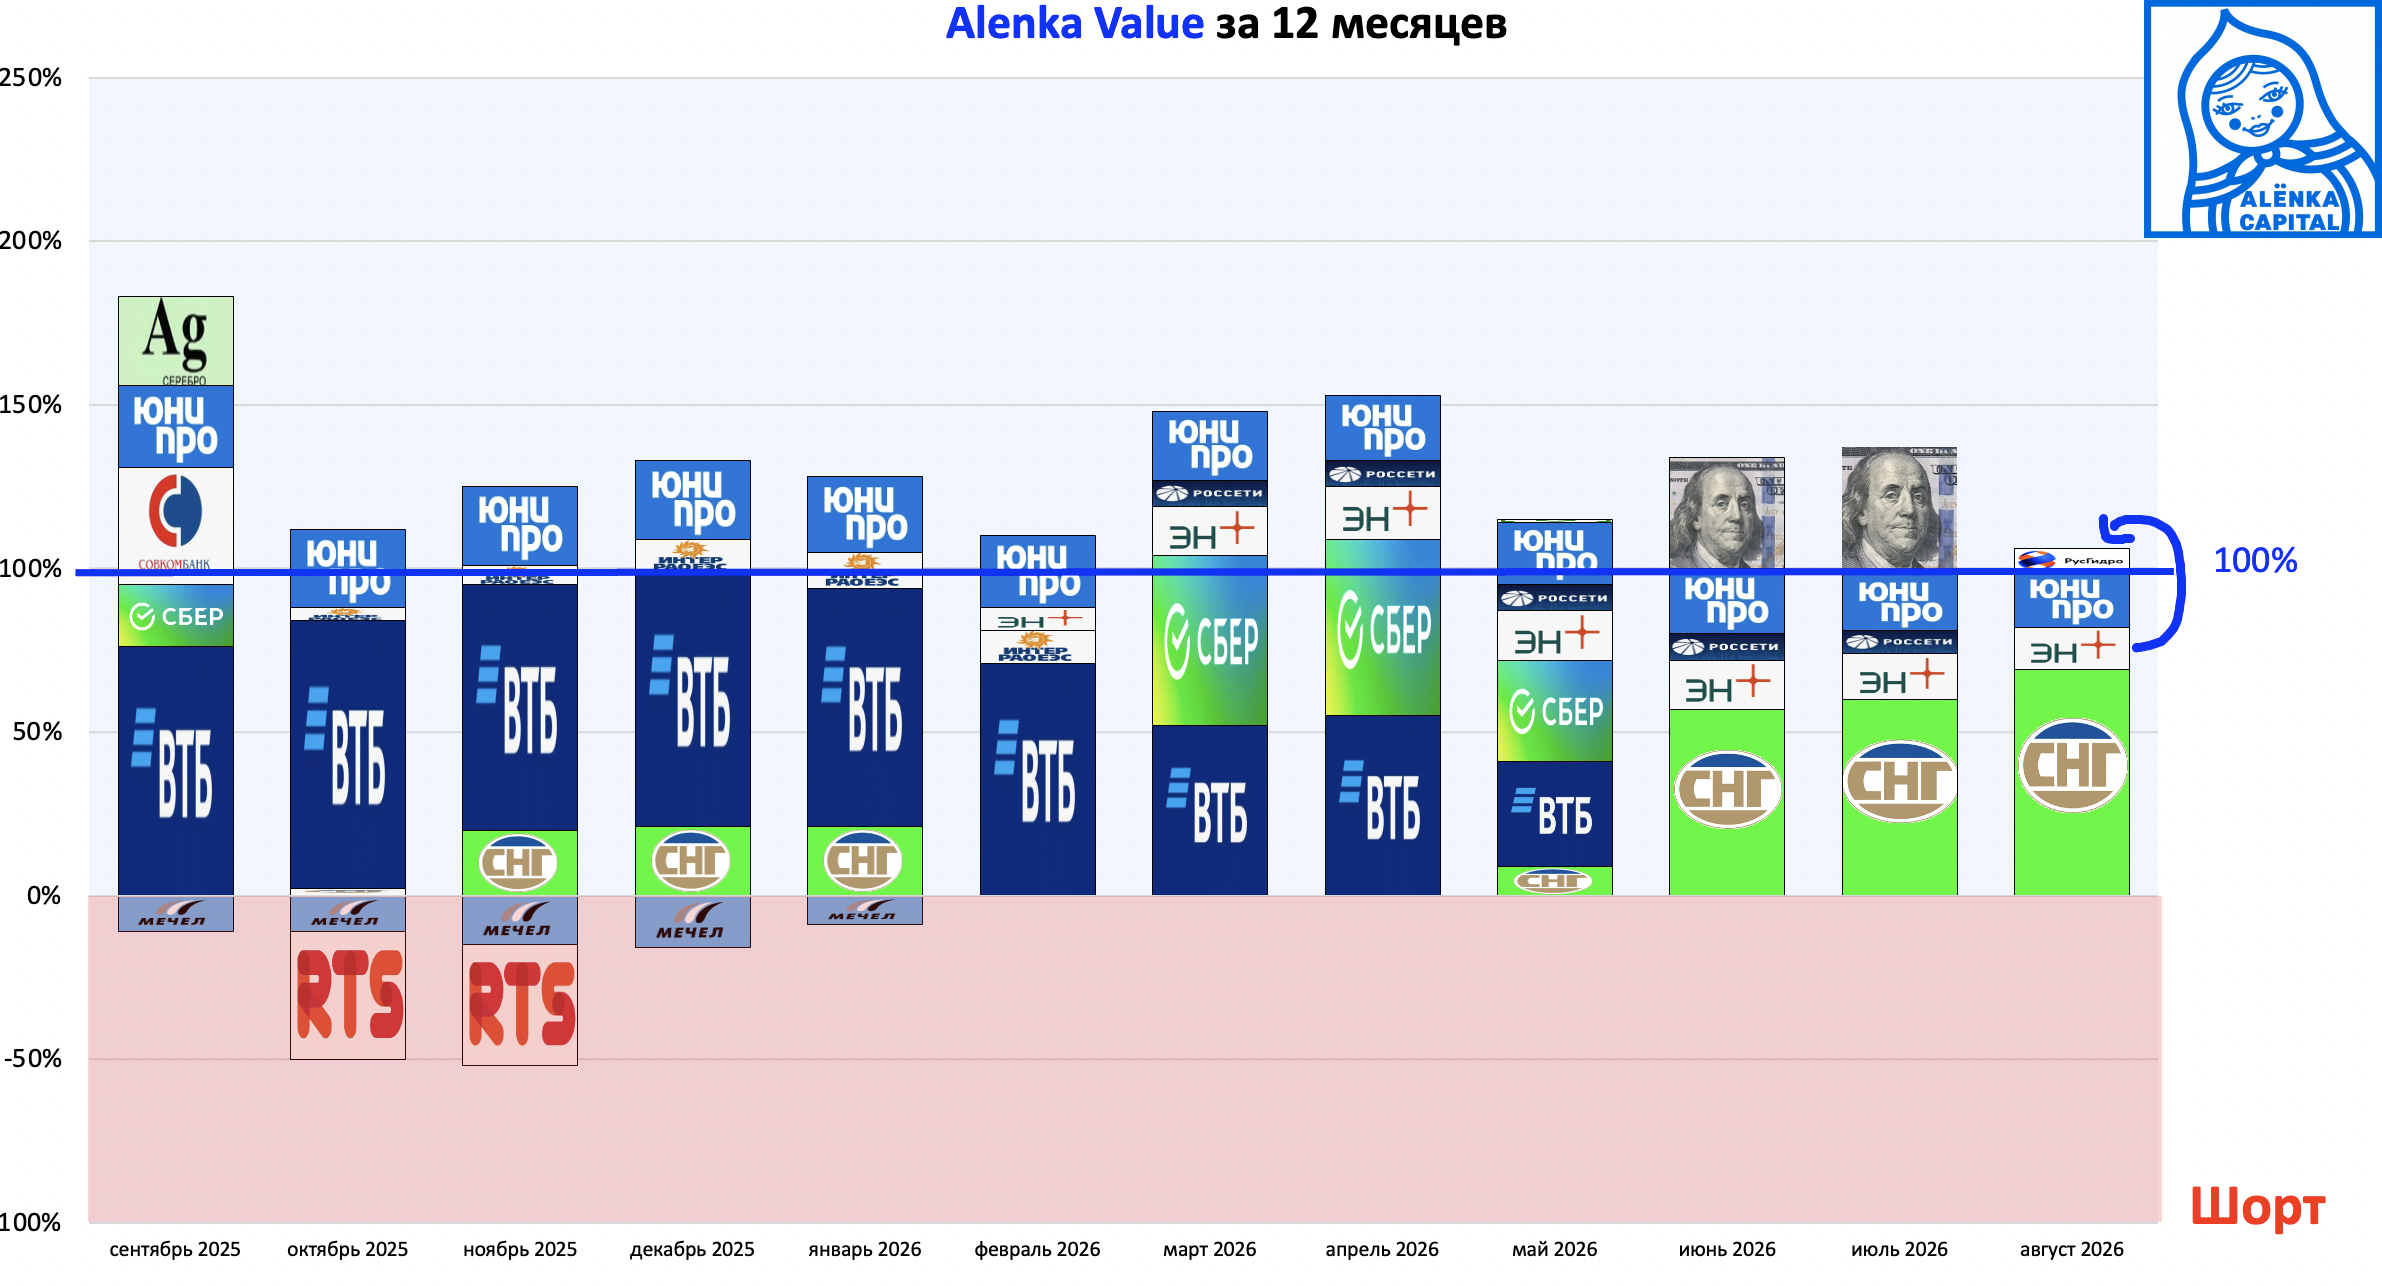
Акции Эн+ упали на этой коррекции, но РусГидро упала гораздо сильнее.
Эн+ нам очень нравится, но РусГидро это настоящая скрытая стоимость. Плюс бумаги ни у кого из крупных УК нет.
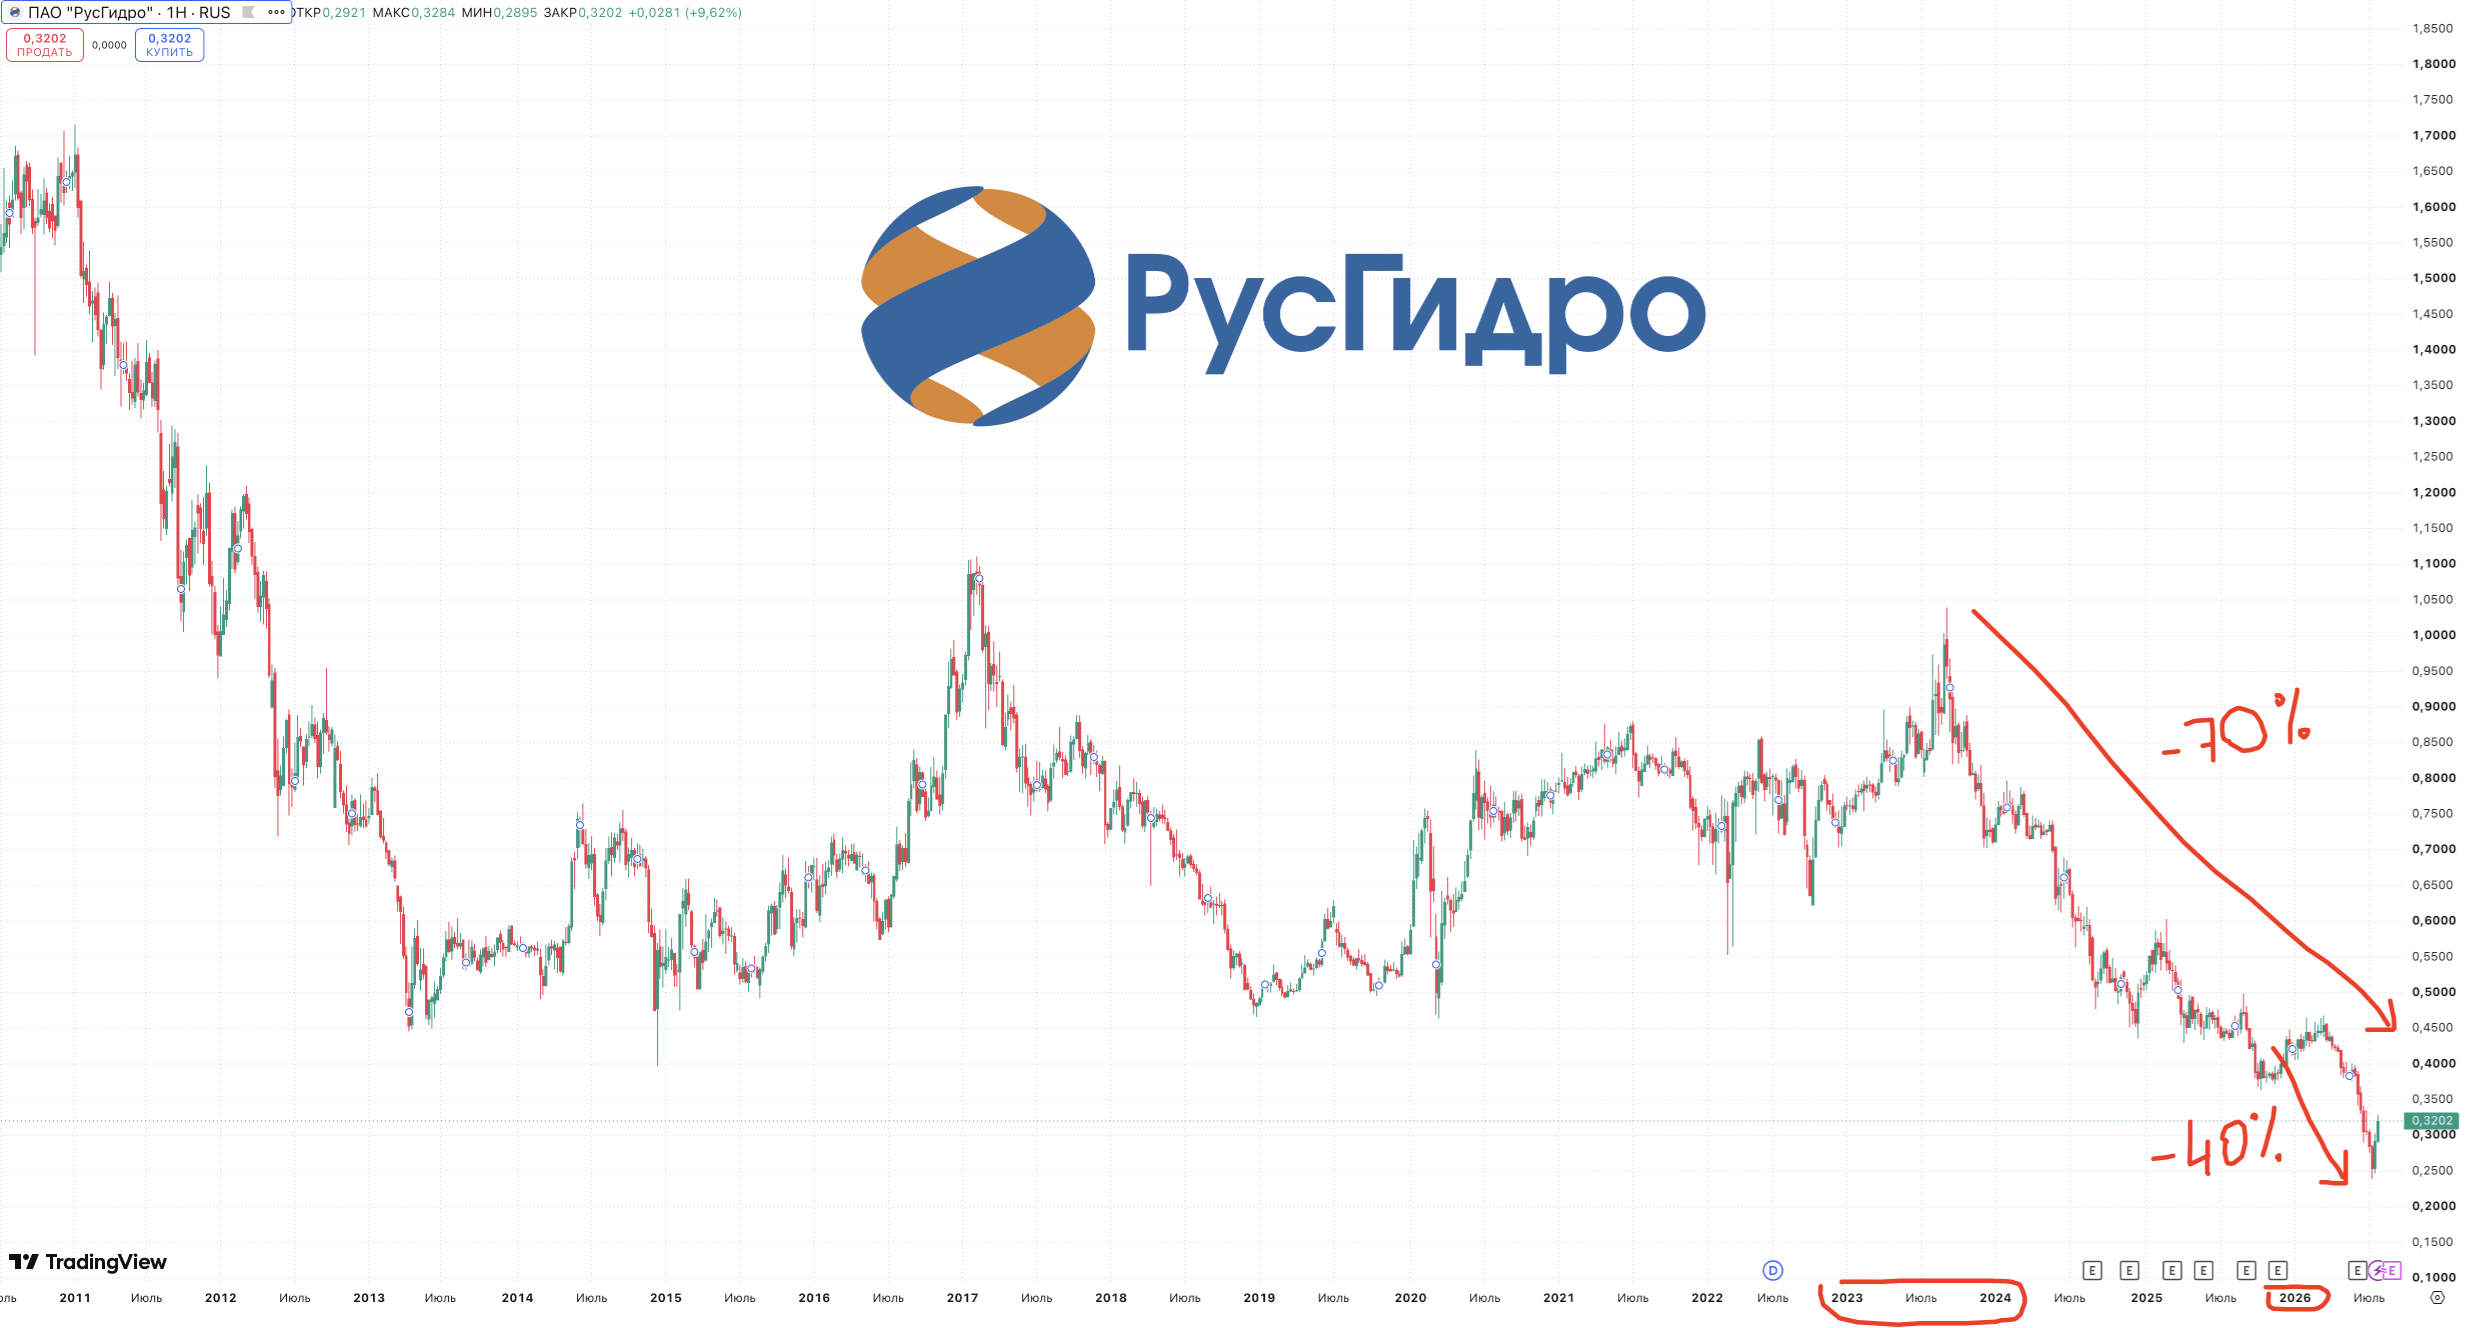
Да и история более понятная и горизонты ясны.
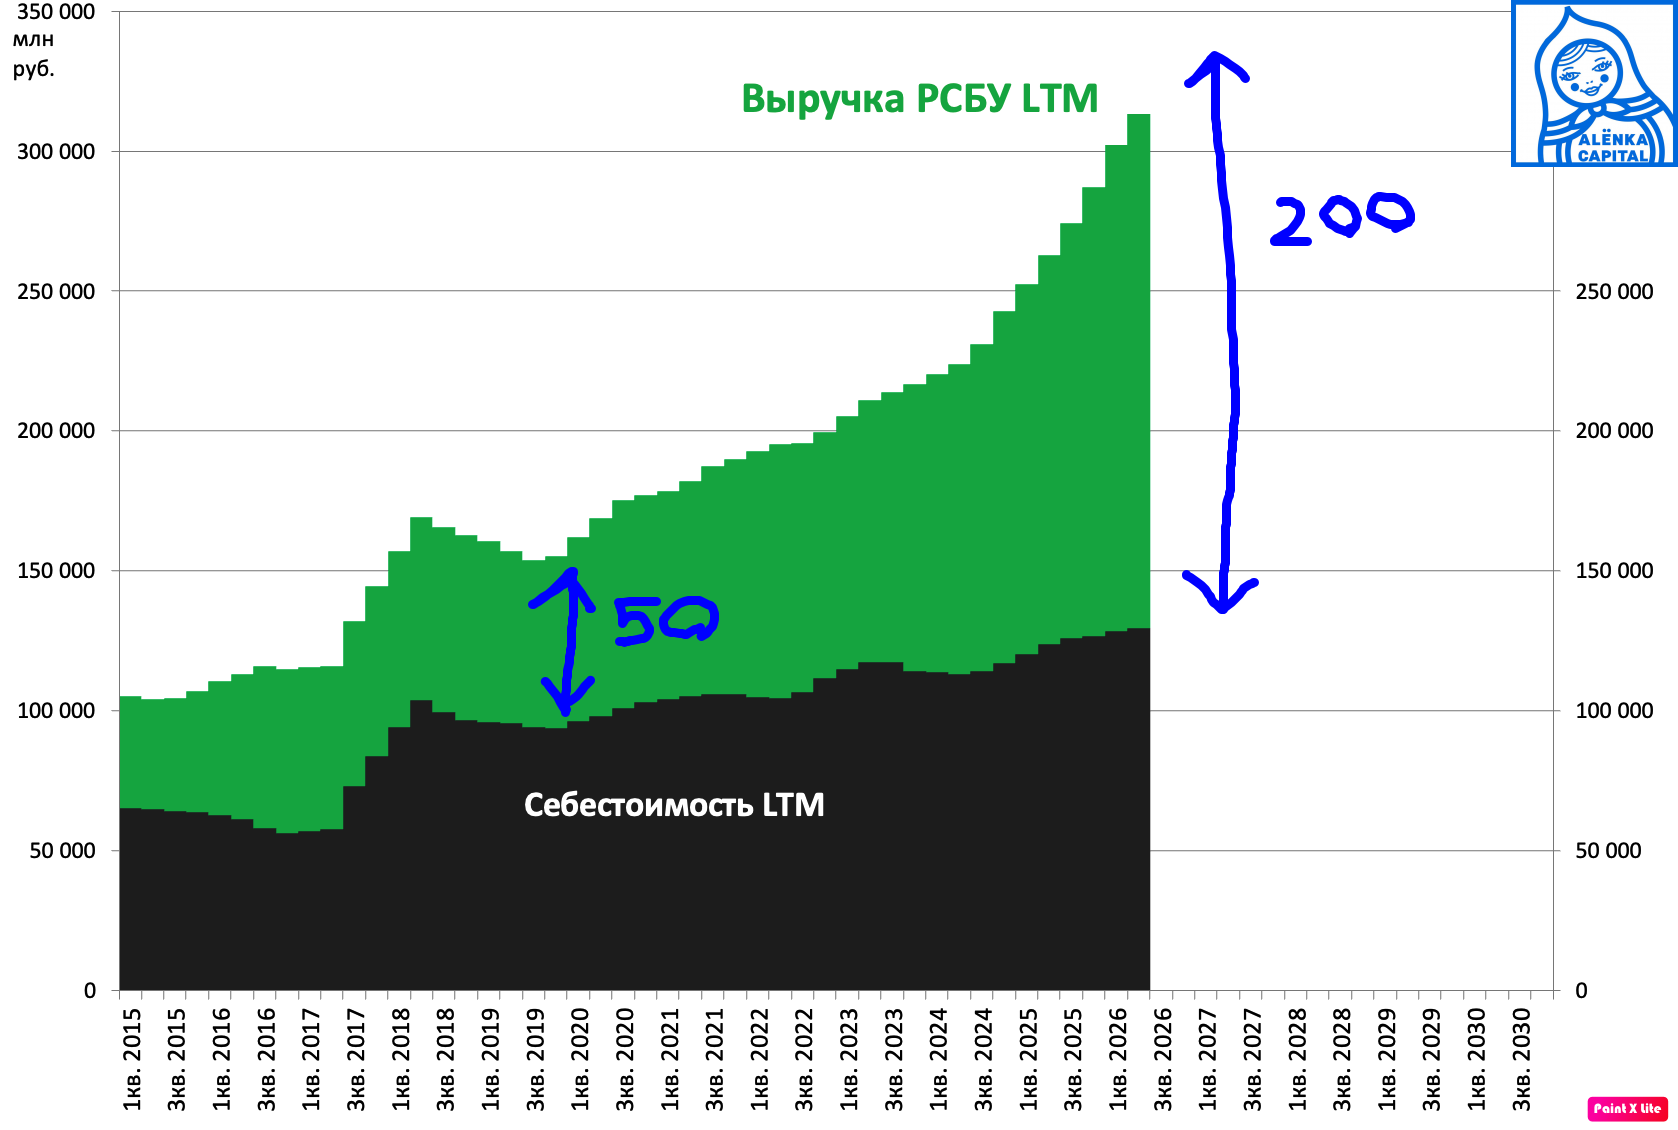
Апдейт от Эйлер
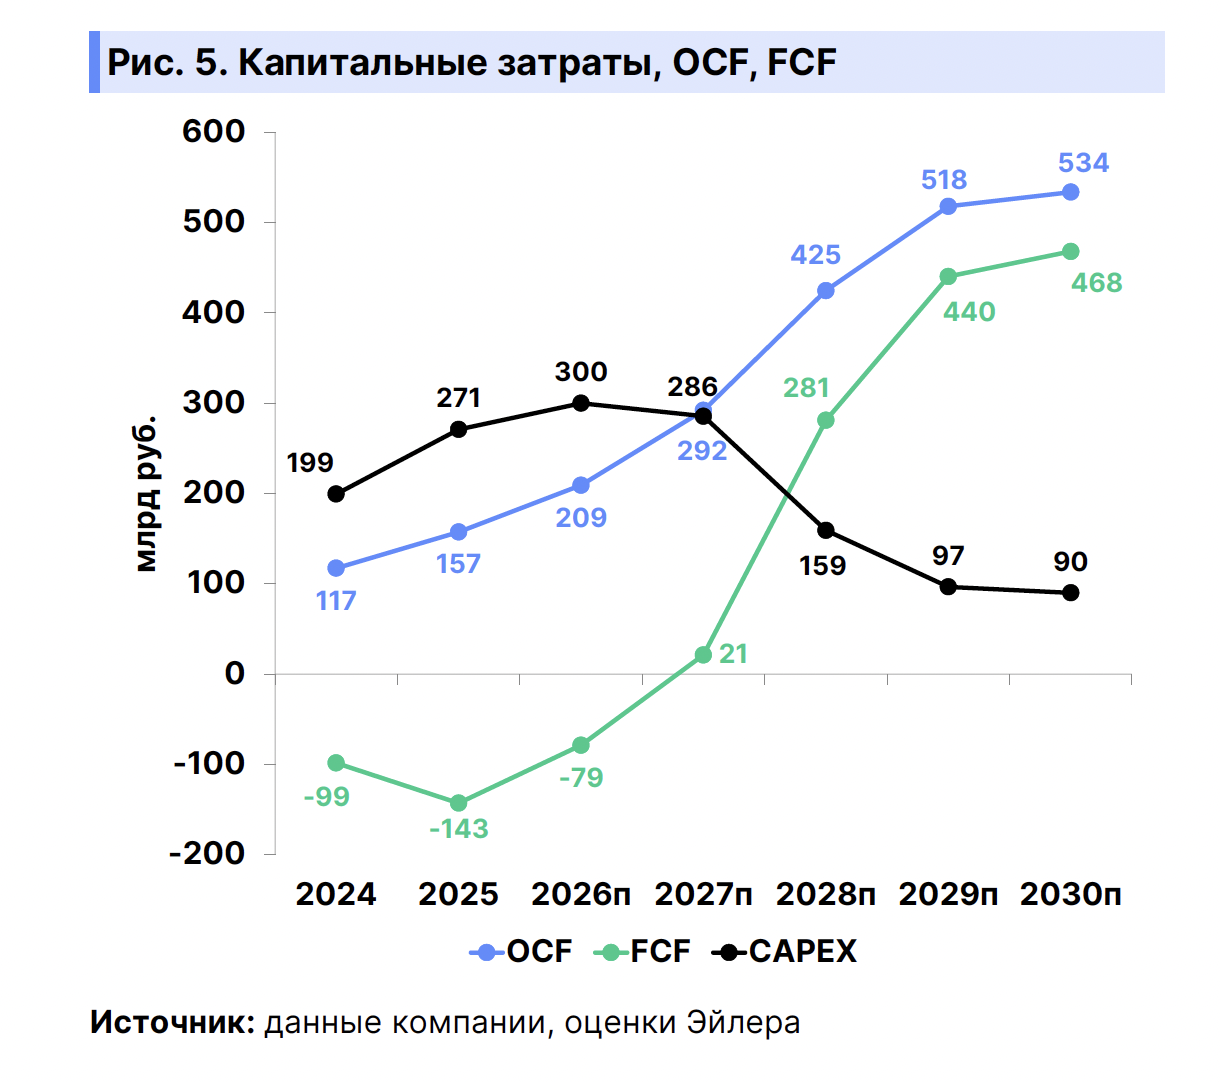
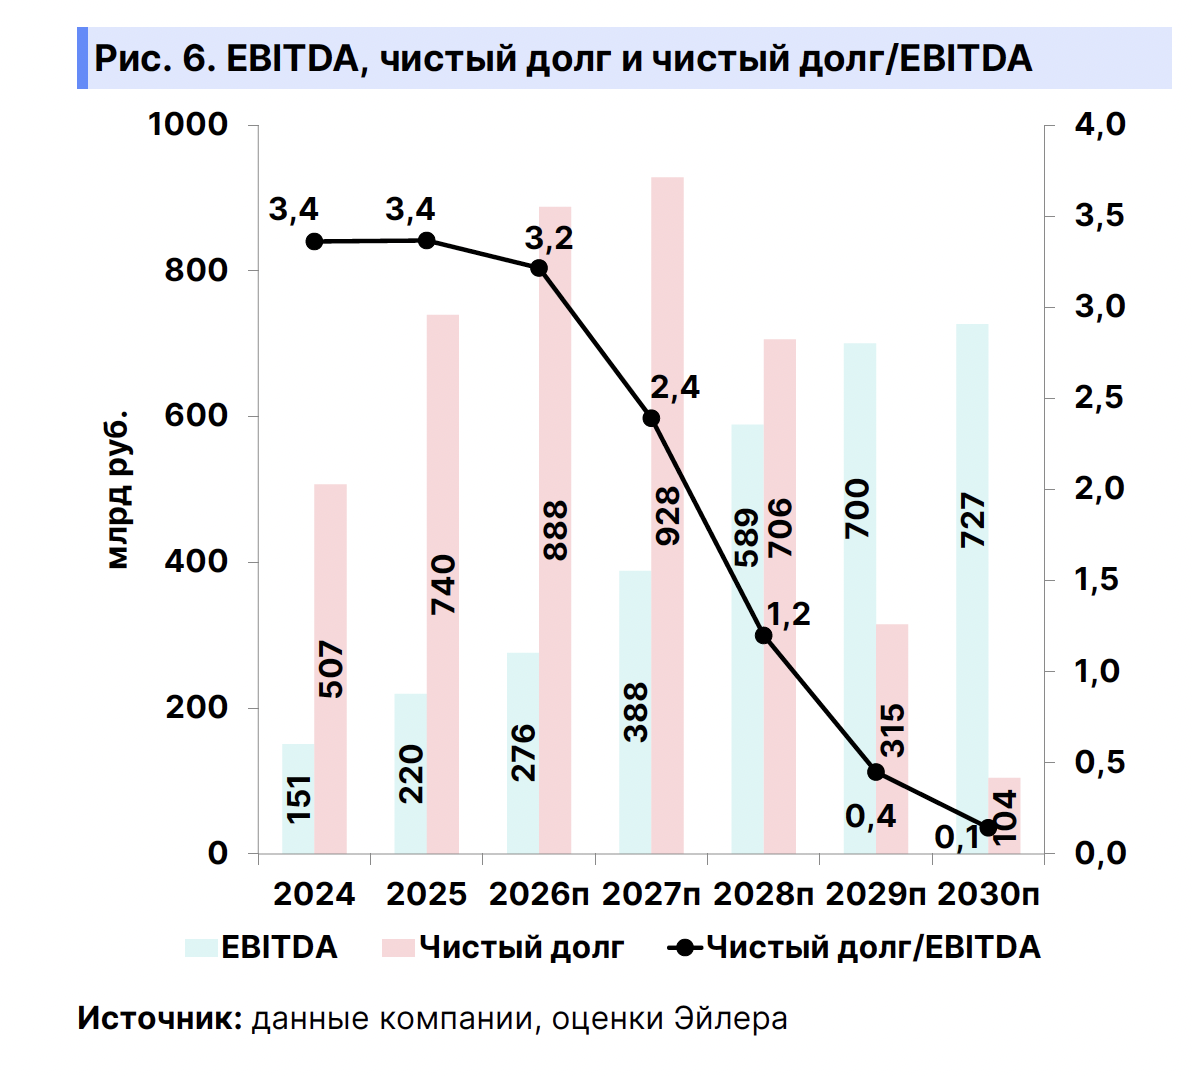
Возвращаемся к концепции.
2/3 - это квазивалютные активы, но в базисе стоимостной подход.
Еще в мае было наоборот.
Пост про Сургутнефтегаз завтра.
Возможно, докупим обычку.
Alenka Bonds&Stocks
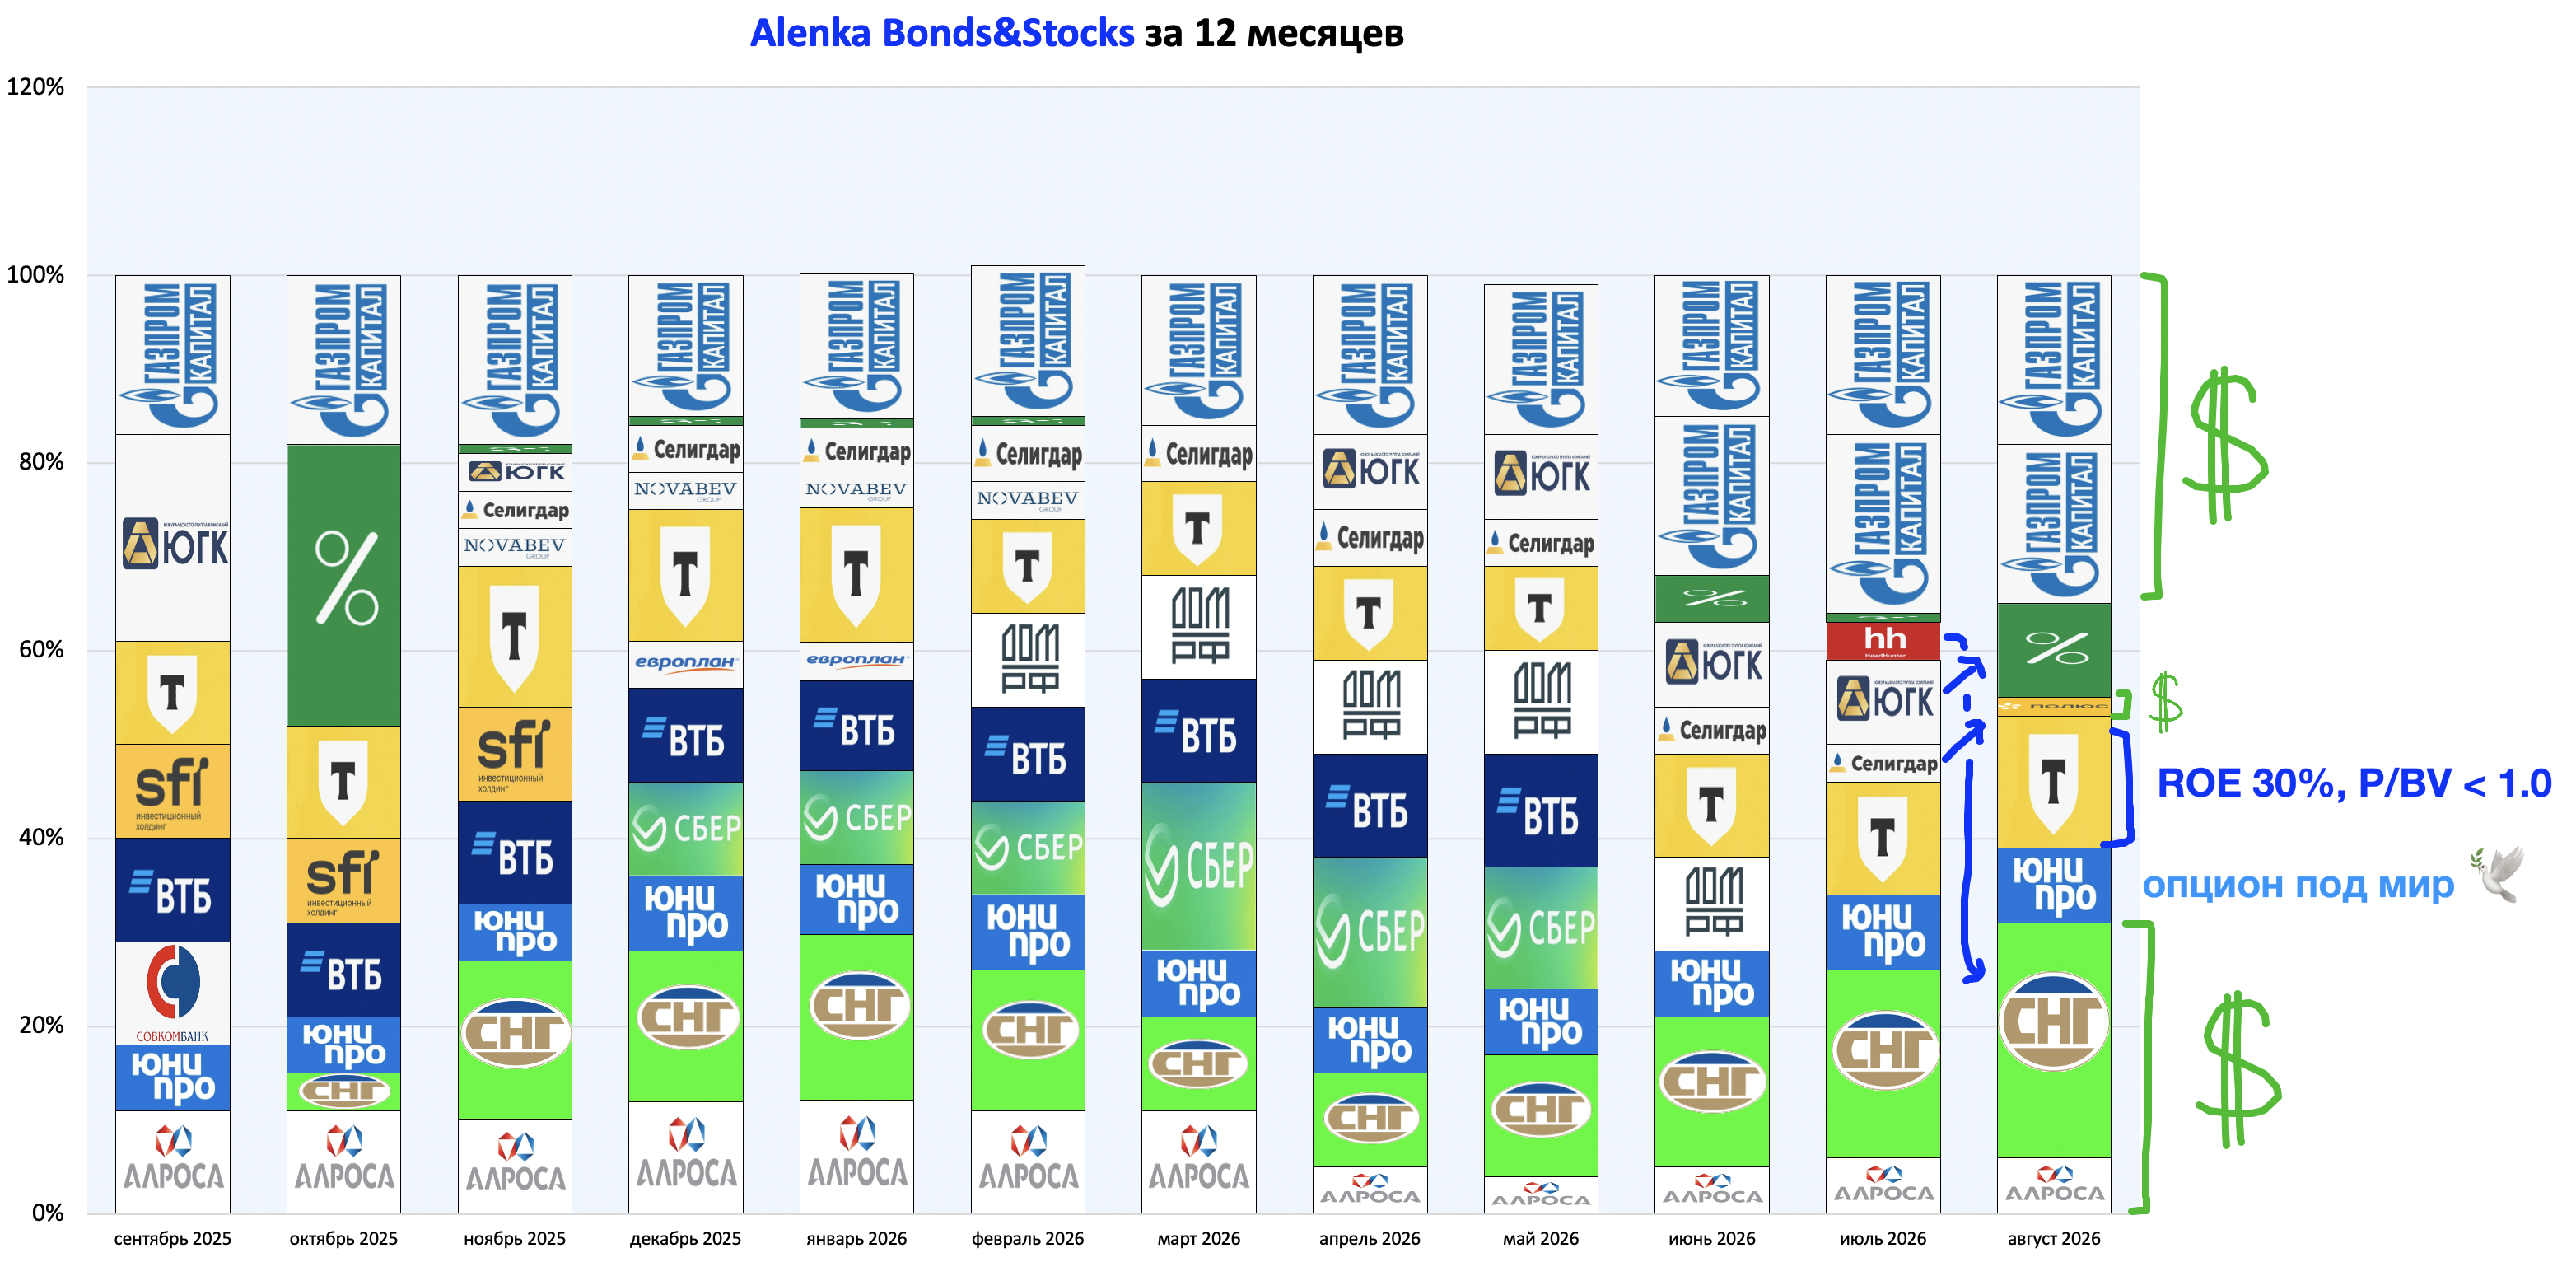
Также 2/3 - это "валютные" инструменты (в т.ч. выраженные экспортёры).
Ещё день назад доля была 3/4, но вчера продали ЮГК в преддверии финала сезона сериала и взамен пока ничего не купили. Но претенденты есть.
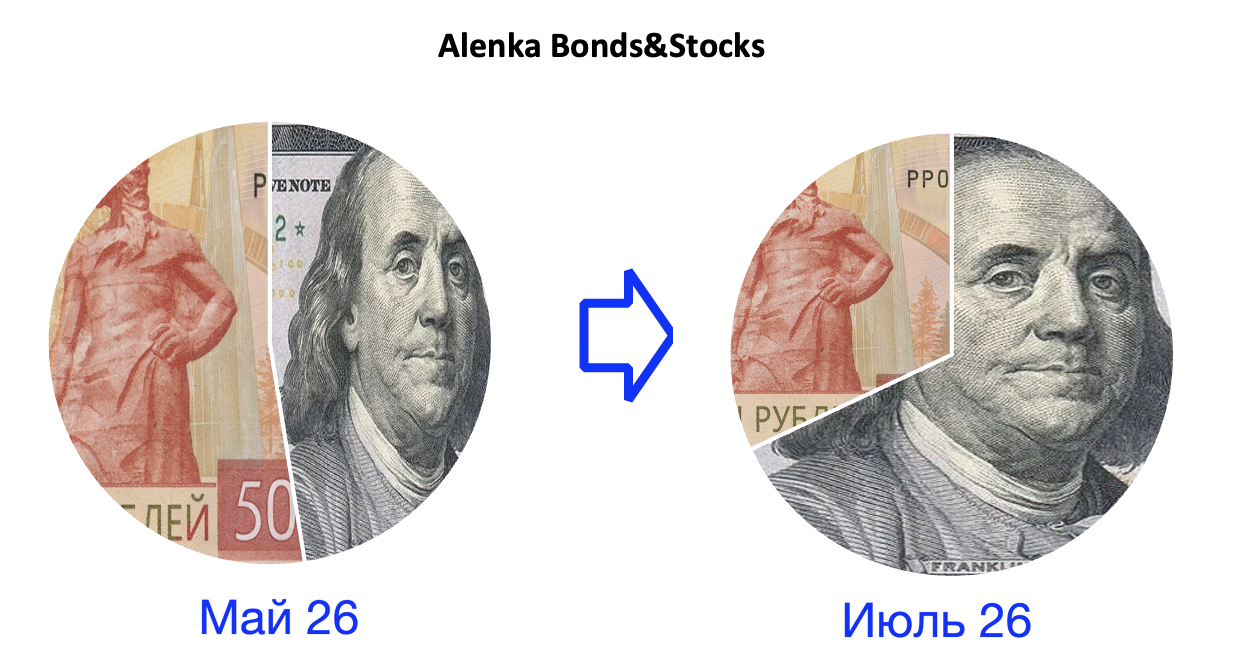
"Валюта" + компании с ROE больше 25-30% (речь не про разовое ROE, а про среднее, возможно с поправкой на разовые факторы 2022 года) без большой премии к капиталу.
+ экстремально дешёвая Юнипро в качестве опциона под мир (небольшая доля с апсайдом X5).
+ кэш от продажи ЮГК на вчерашних новостях об оферте.
Селигдар на всех стратегиях заменили на Полюс < 1000 руб, где потенциал от 900-1000 рублей по нашему мнению выше, а качество активов лучше.
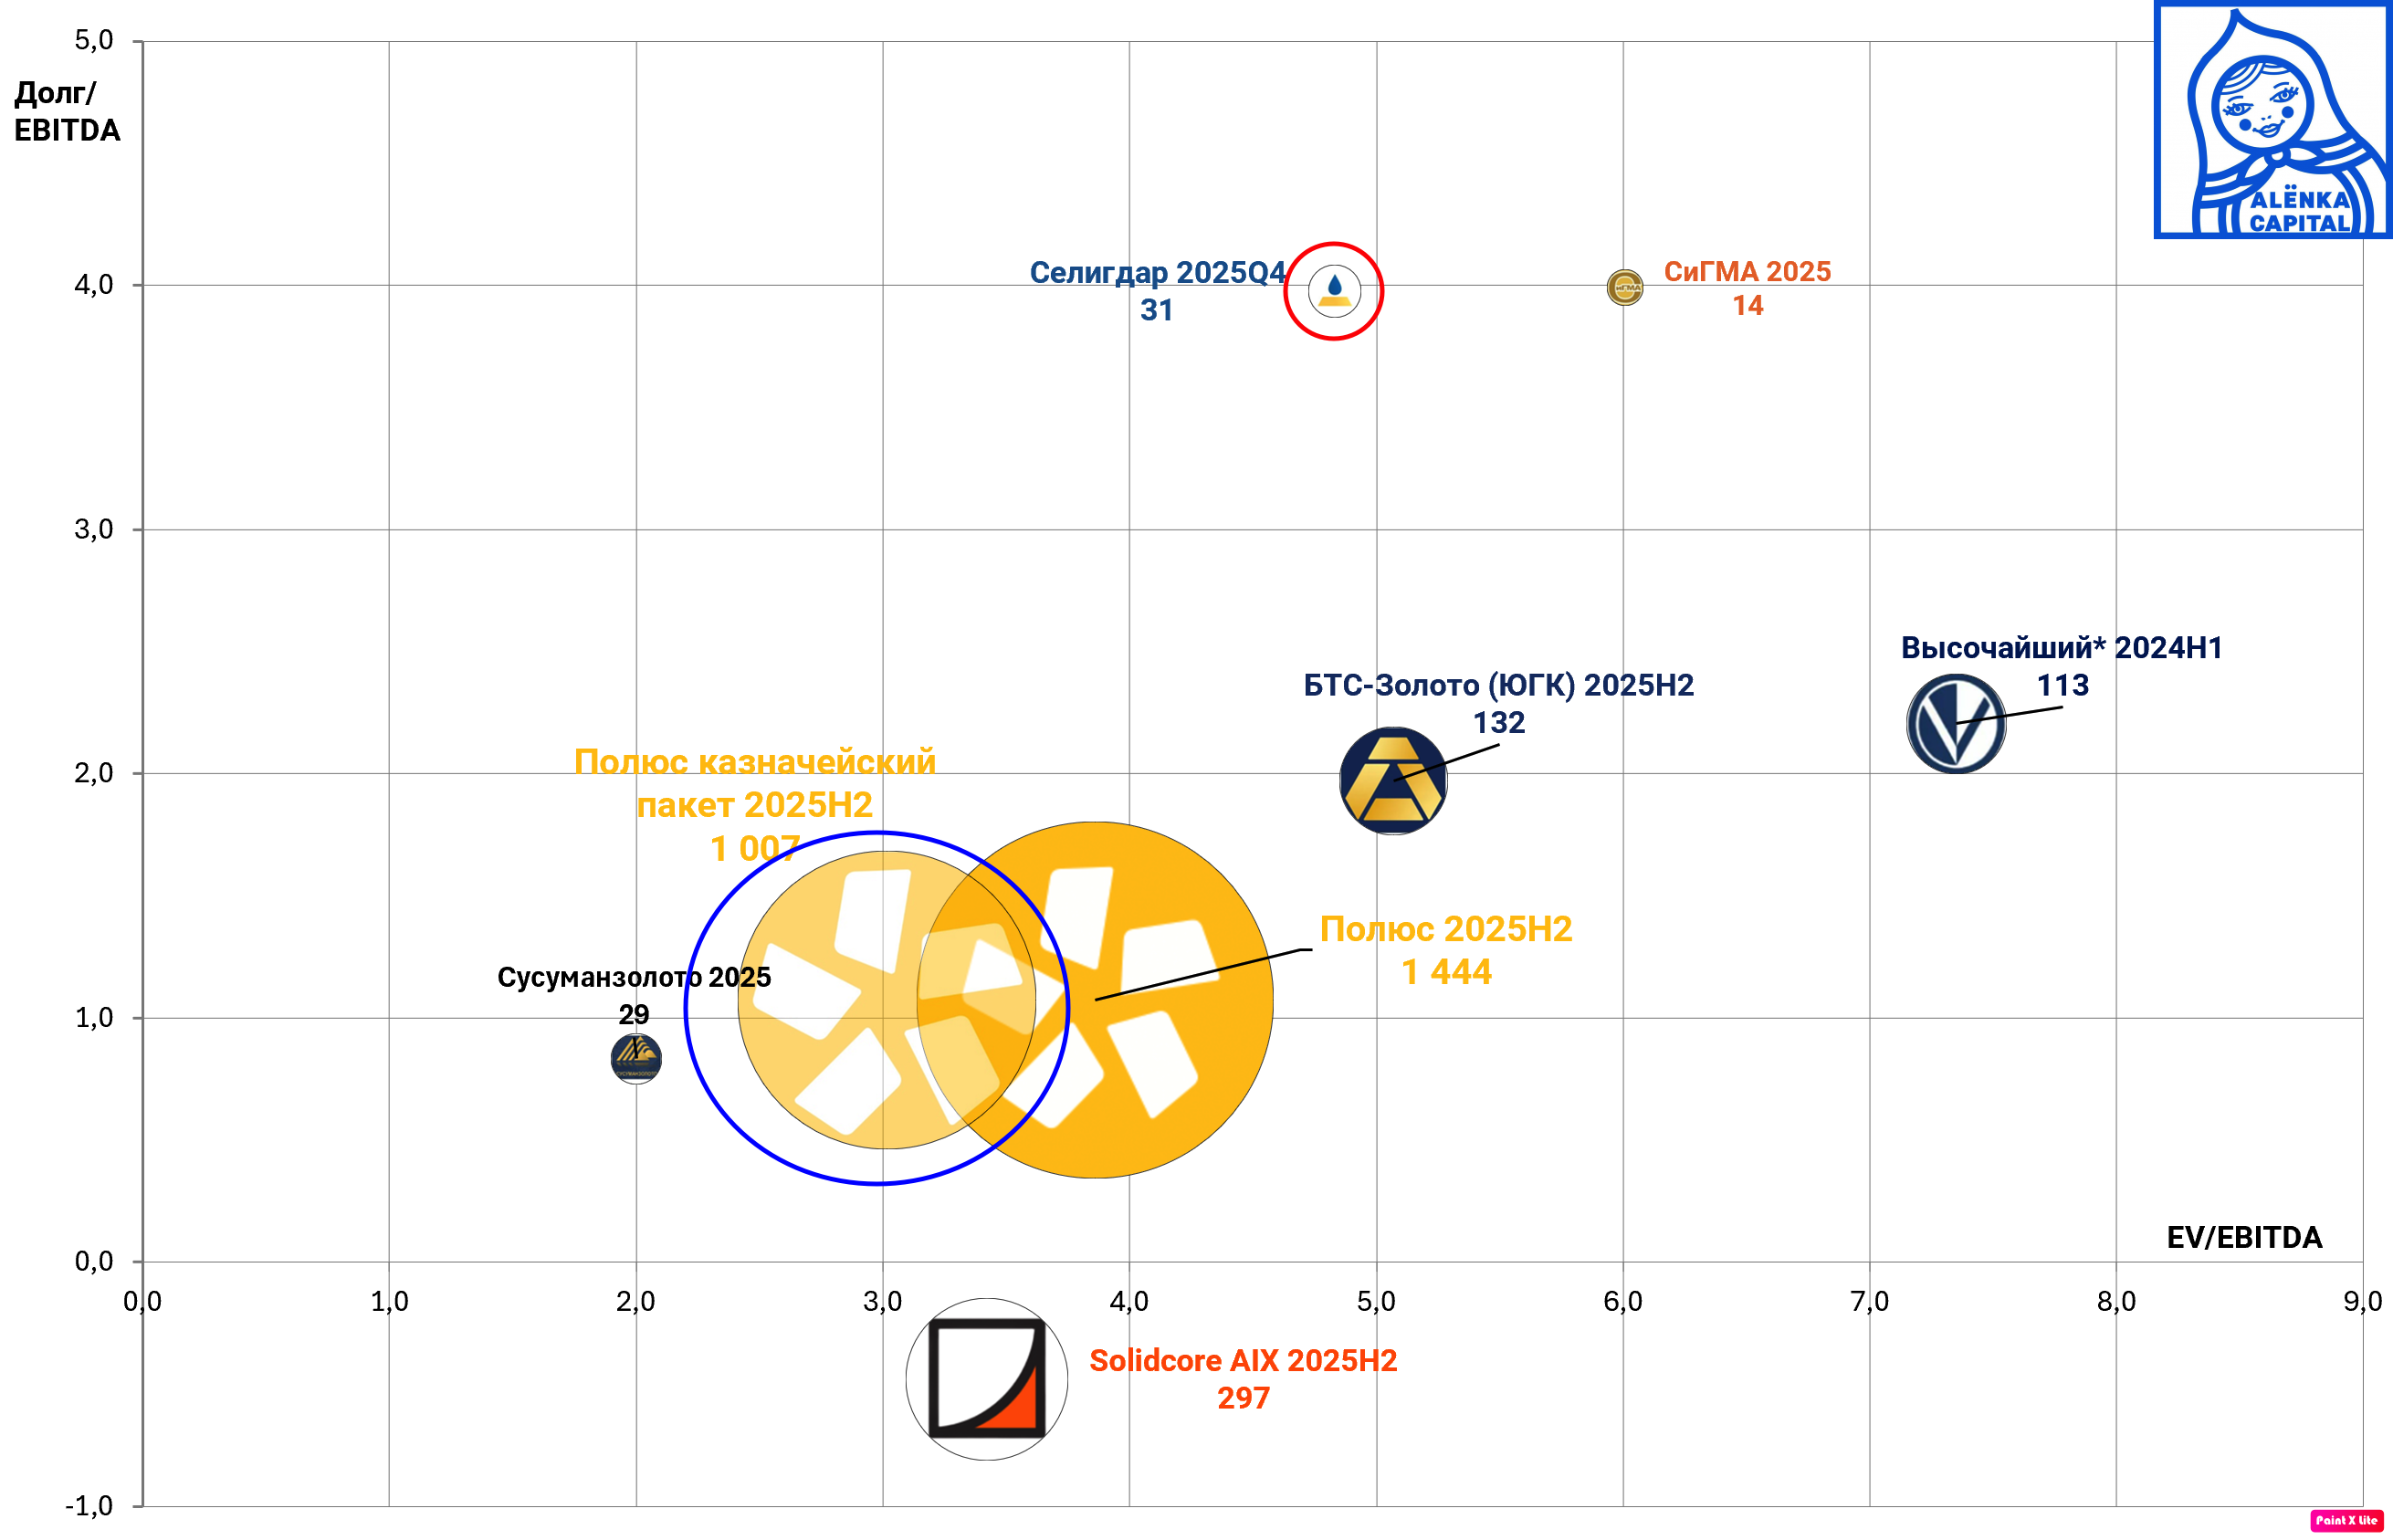
Оценка сектора до предстоящих важных отчетов за 1-е полугодие:
Дивидендов пока нет во всех 4-5 компаниях.
Несмотря на то что и Селигдар упал и мы считаем, что он подорожает, мимо такой оценки сверхкачественного Полюса нельзя было пройти мимо
Alenka Dividend
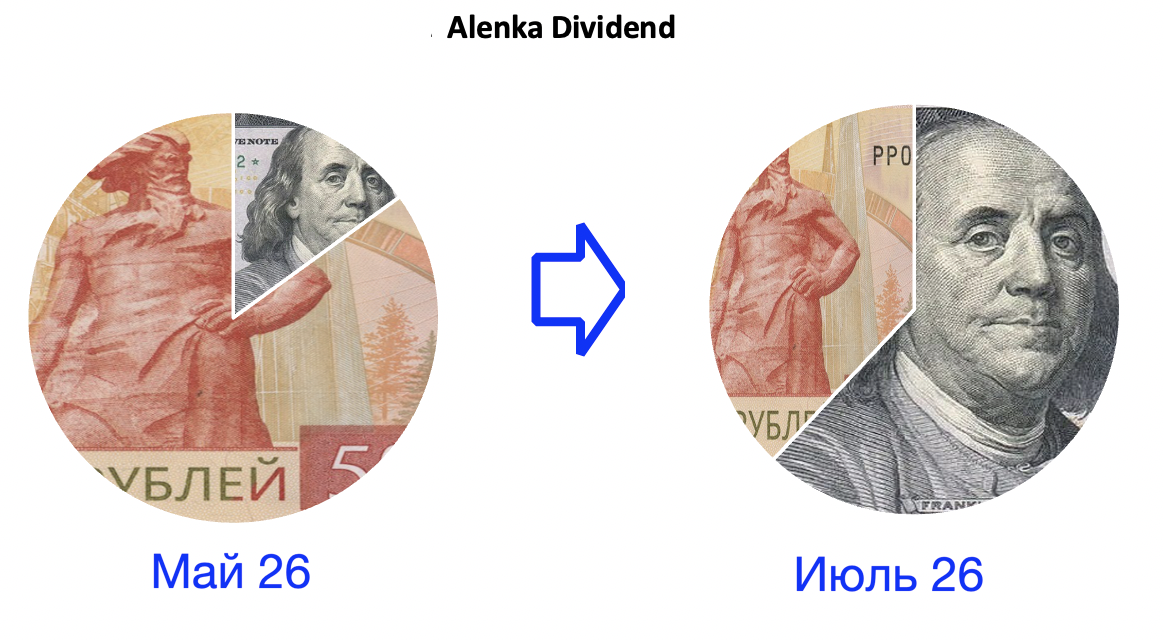
Доля "квазивалюты" 60%.
Здесь нарастить долю валютных активов сложнее, так как нам нужны дивиденды, а у экспортёров сегодня дивидендов нет, как раз из-за крепкого рубля, а юаневые облигации мы брать не хотим.
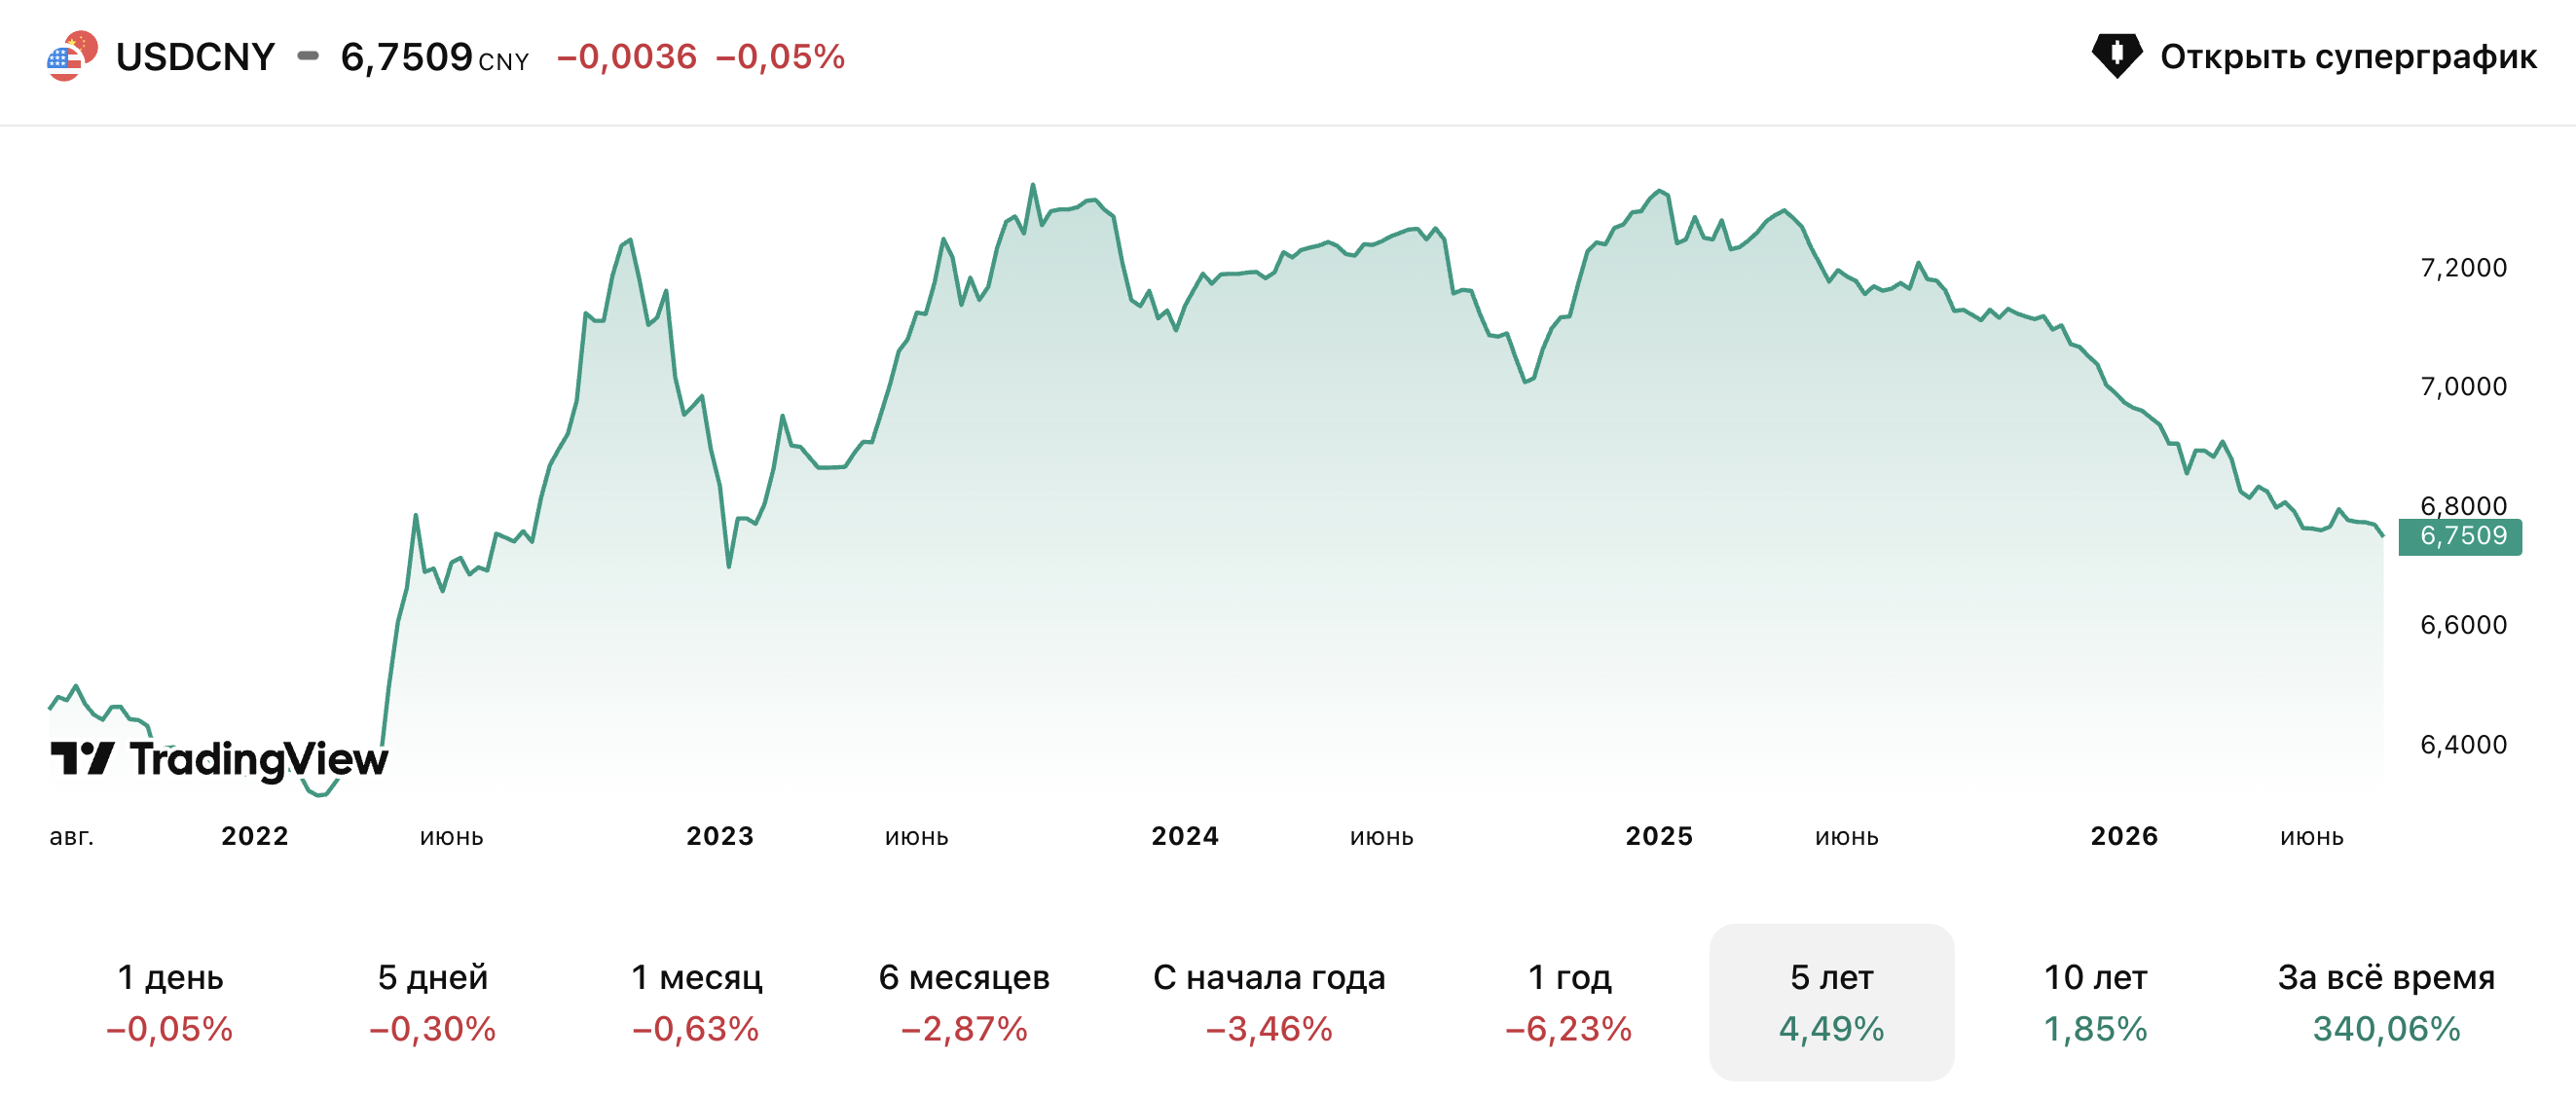
Как-то прошло мимо или нами не был сделан акцент, что юани (не спекулятивно) мы брать не советуем, под валютой мы имеем в виду больше USD.
Не забываем, что существует курс USD CNY и крепкий юань также не выгоден экспортирующему стареющему и авторитарному Китаю, как и нам крепкий рубль. Да, прямо сейчас курс юаня крепнет, несмотря на более низкие ставки, но если смотреть на 2-3 года вперед, то есть риски.
1/3 портфеля в валютных облигациях Газпрома с погашением в 2028 году.
Специально брали не длинный выпуск, чтобы в крайнем случае идти до погашения, с нашим объёмом торговать ей сложно.
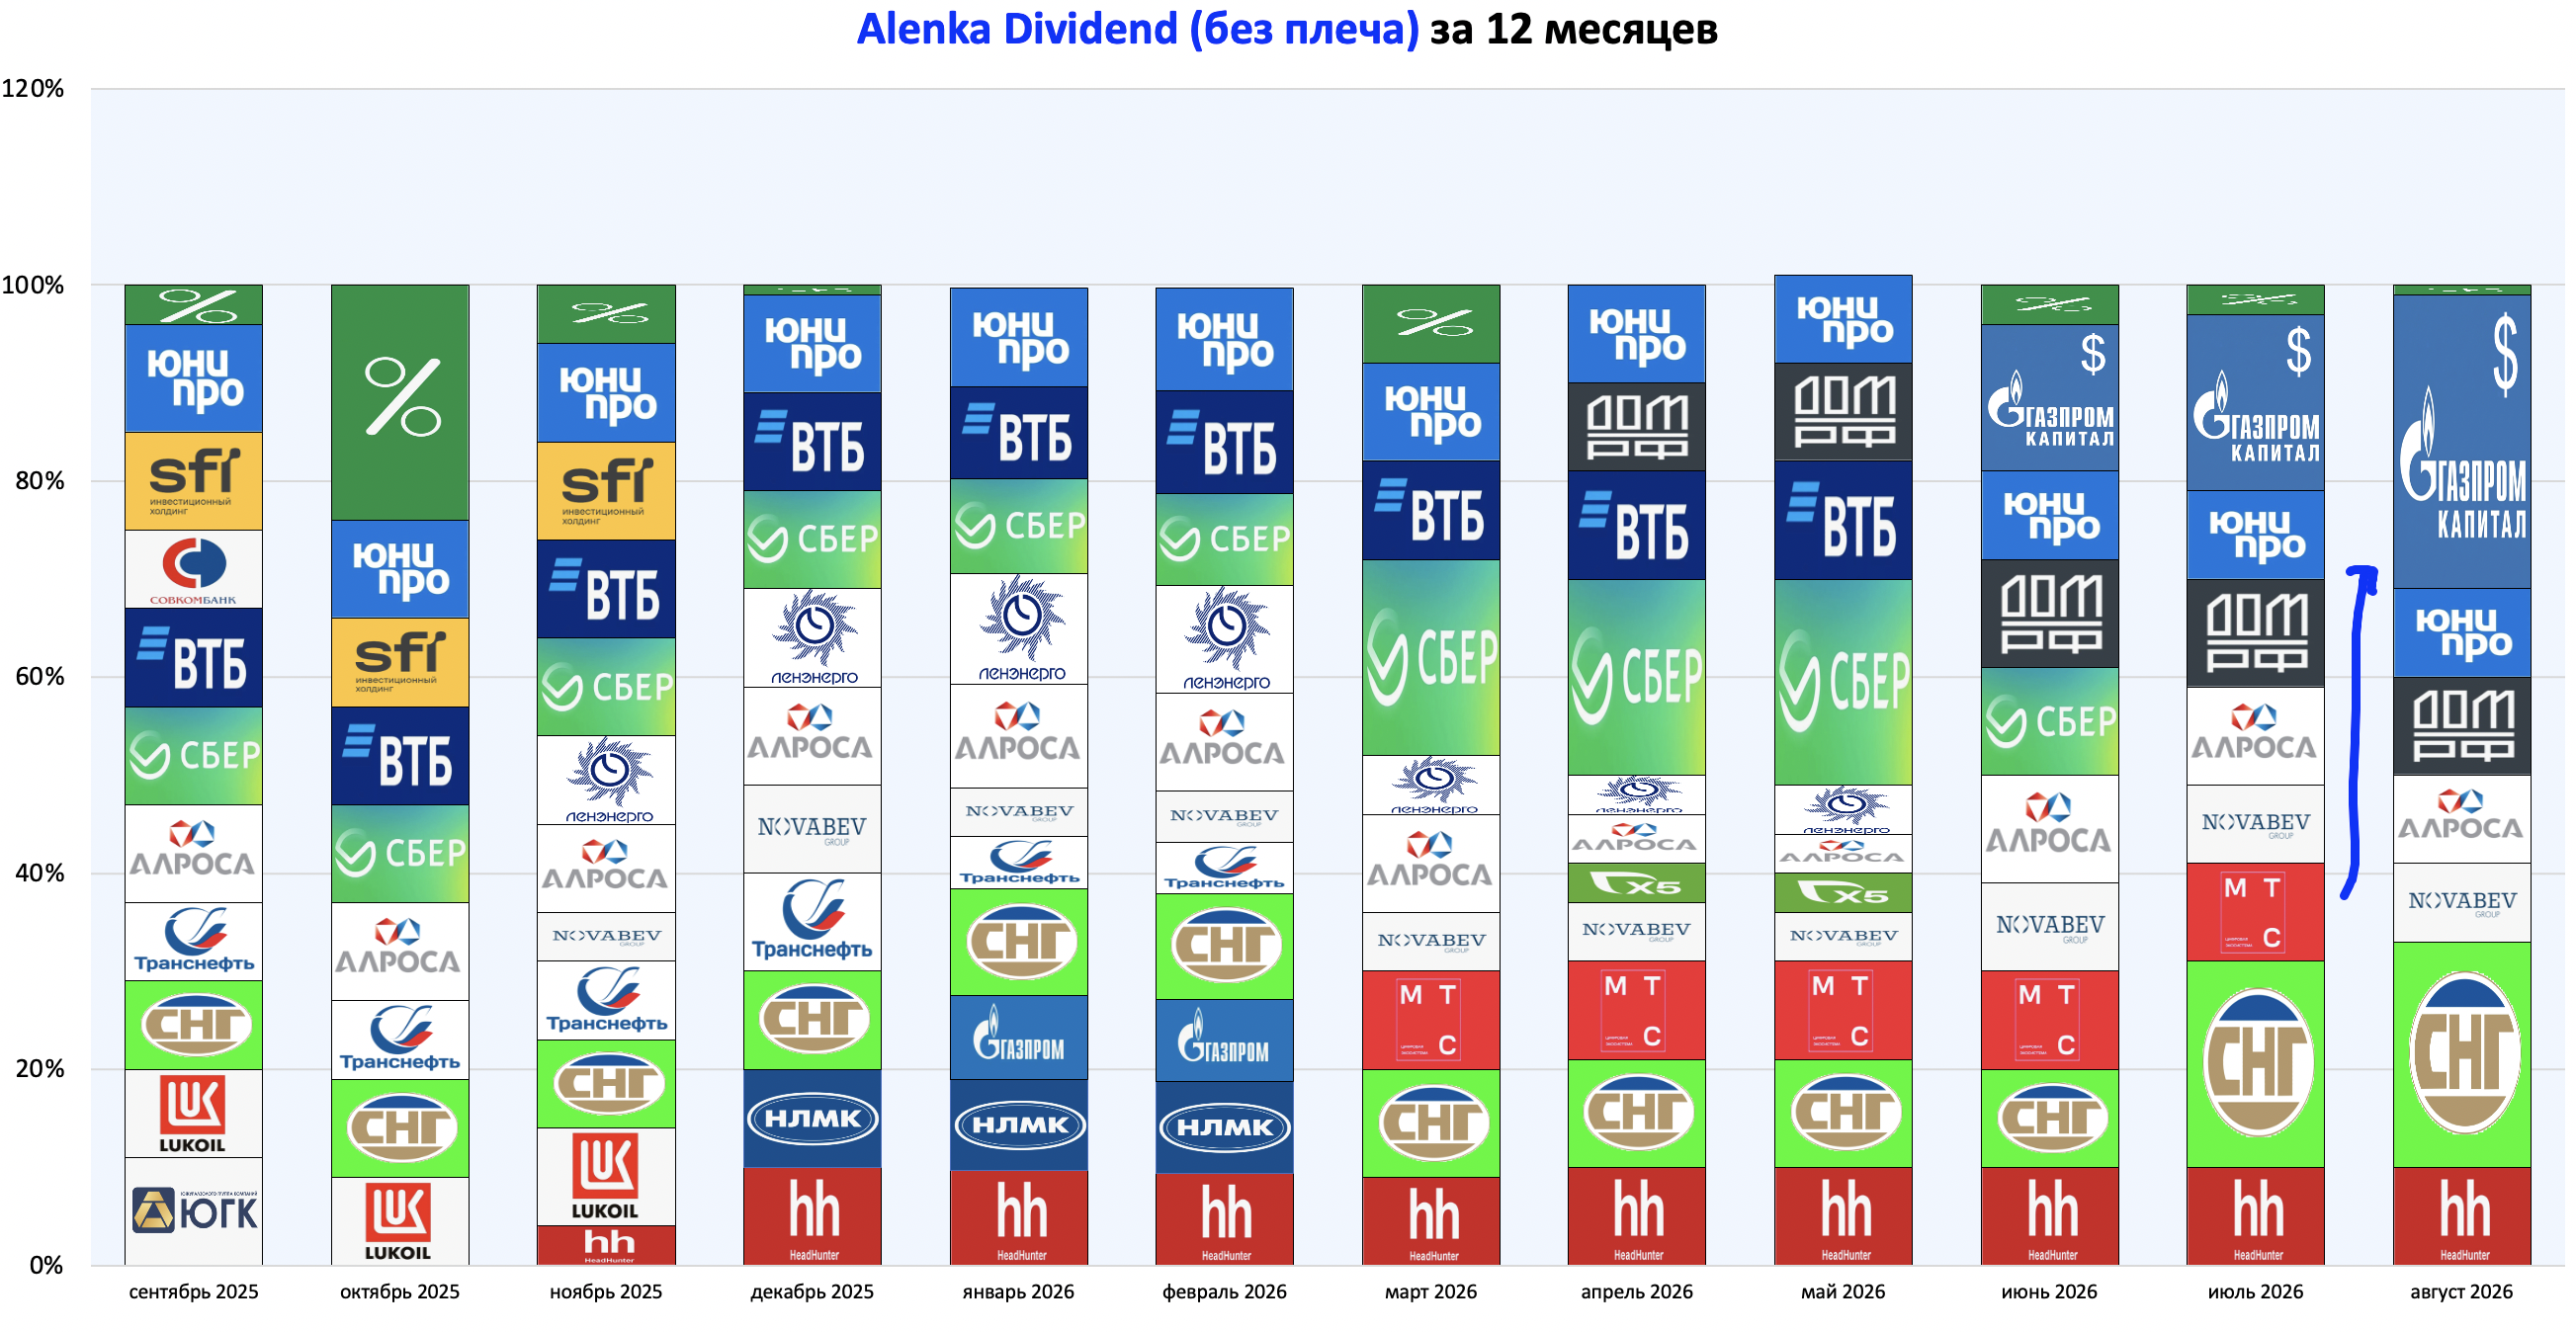
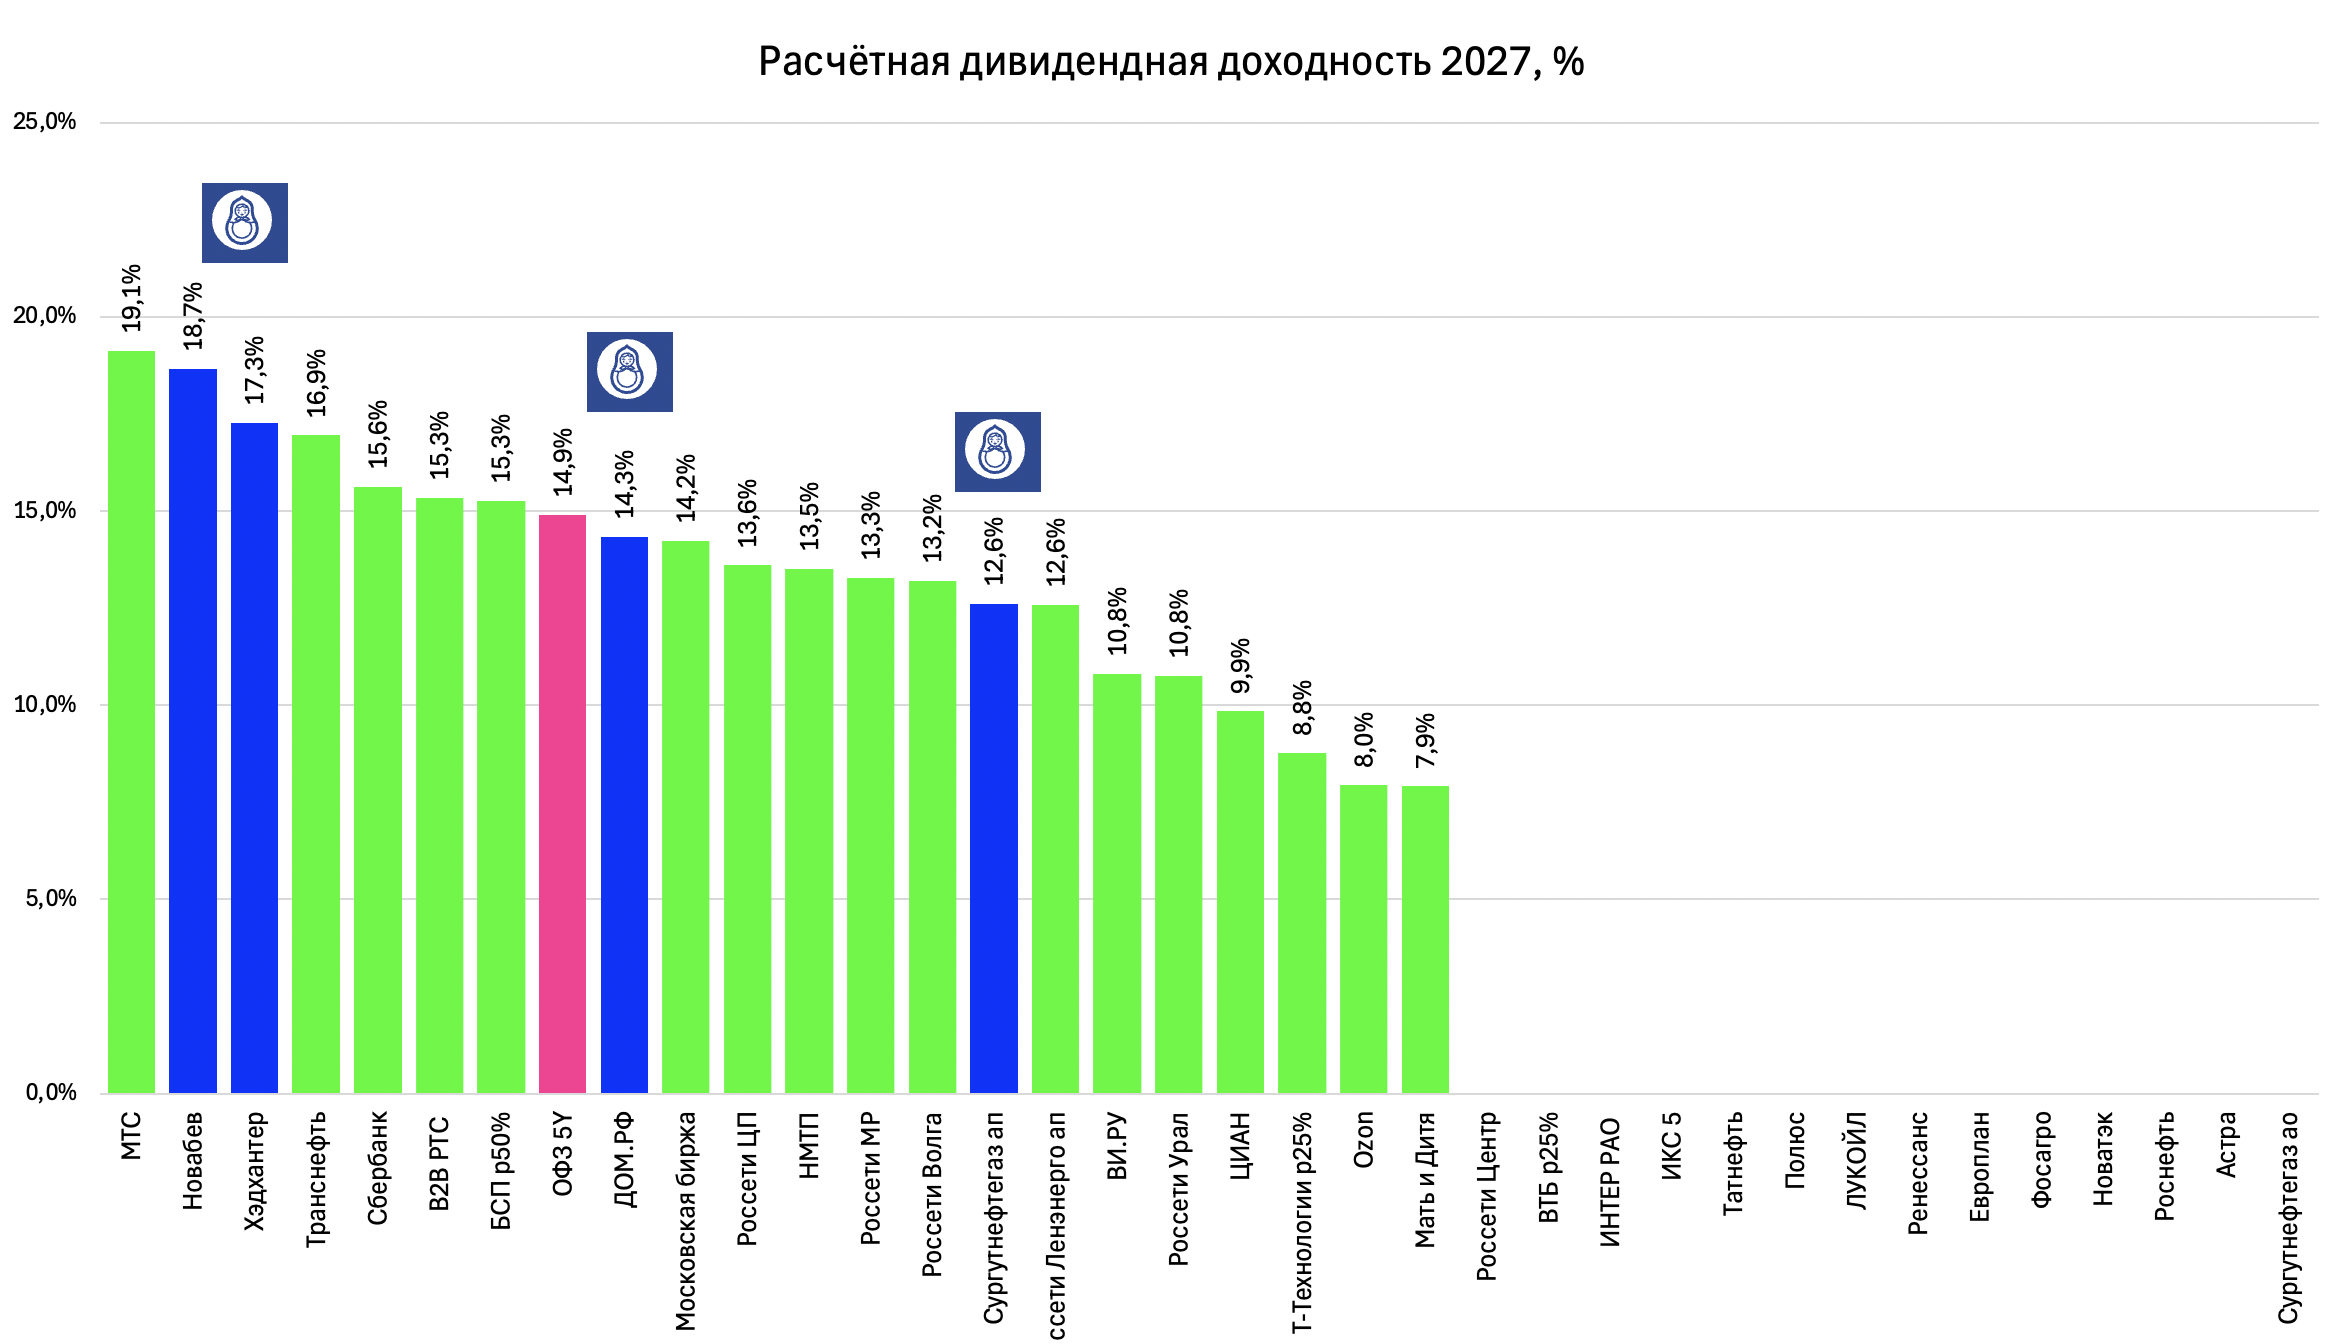
По логике стратегии нам нужны ещё Сбер и Транснефть, или замена ДОМ.РФ на Сбер.
МРСК нам недоступны, хотя они лучше.
От МТС отказались в начале июля видя динамику ОФЗ и Транснефти, и учитывая отсутствие СЧА. Транснефть ап потенциально интересна именно на эту стратегию.
Часто пишут, что на диаграмме нет префов Башефти (как и вообще нефтянки) - очевидно, что дивиденд может быть выдающийся к текущей цене, но какой именно? Пока рассчитать сложно. Добавить в данный портфель сложно из-за фактора ликвидности, но префы Башнефти на столе.
Где есть префы Башнефти - это небольшая по активам Alenka Fund и в составе ПИФа, так как там лимитные заявки (на автоследовании рыночные).
Не удержались купить акций на июльской распродаже зайдя в небольшое плечо, которое частично перекрывается будущими дивидендами.
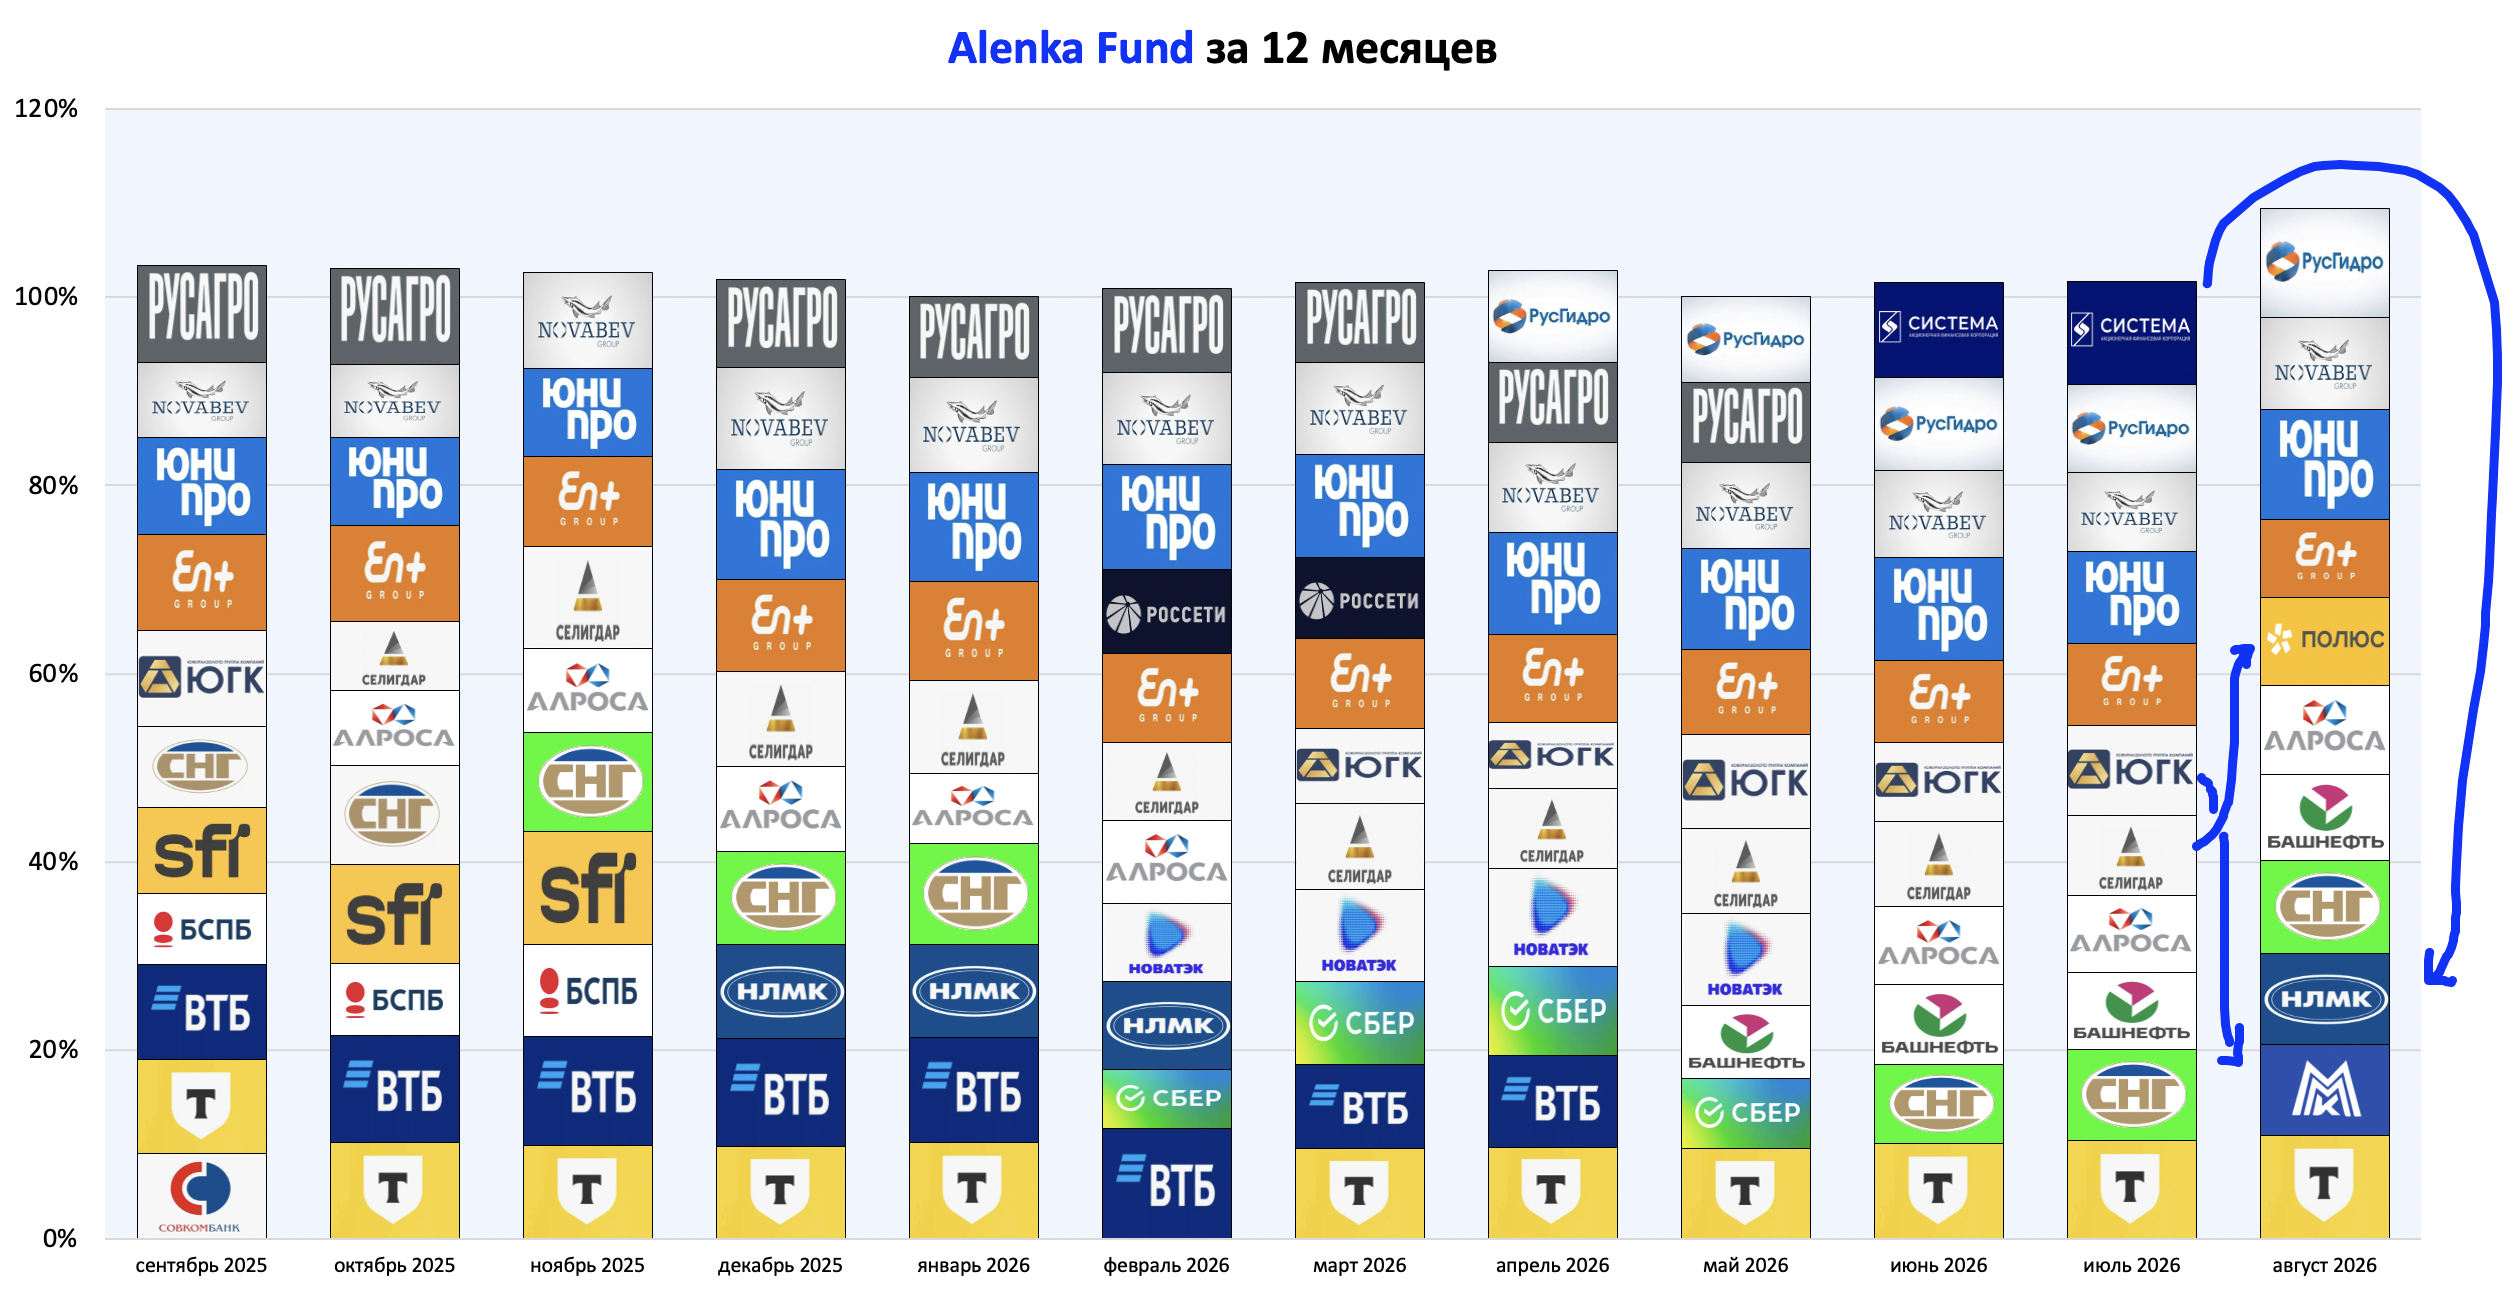
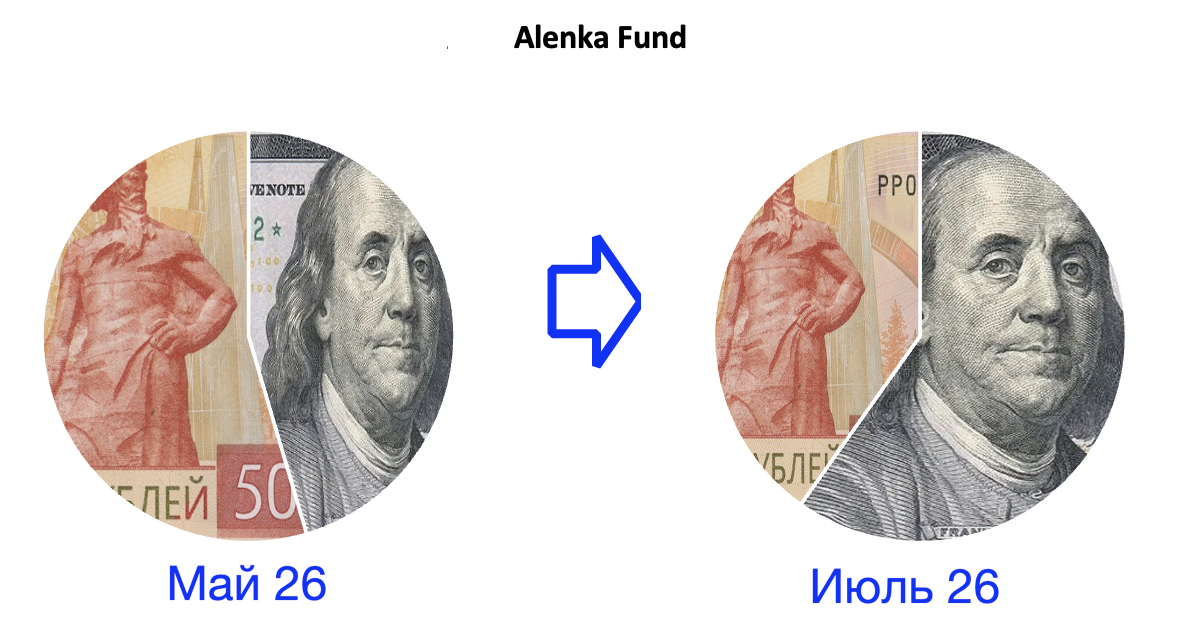
Доля валютных активов тут низкая, так как мы больше смотрим на недооценку и рост.
ЦИАН как ПИФе для автоследования был недоступен.
Посты про металлургов
Alenka Growth
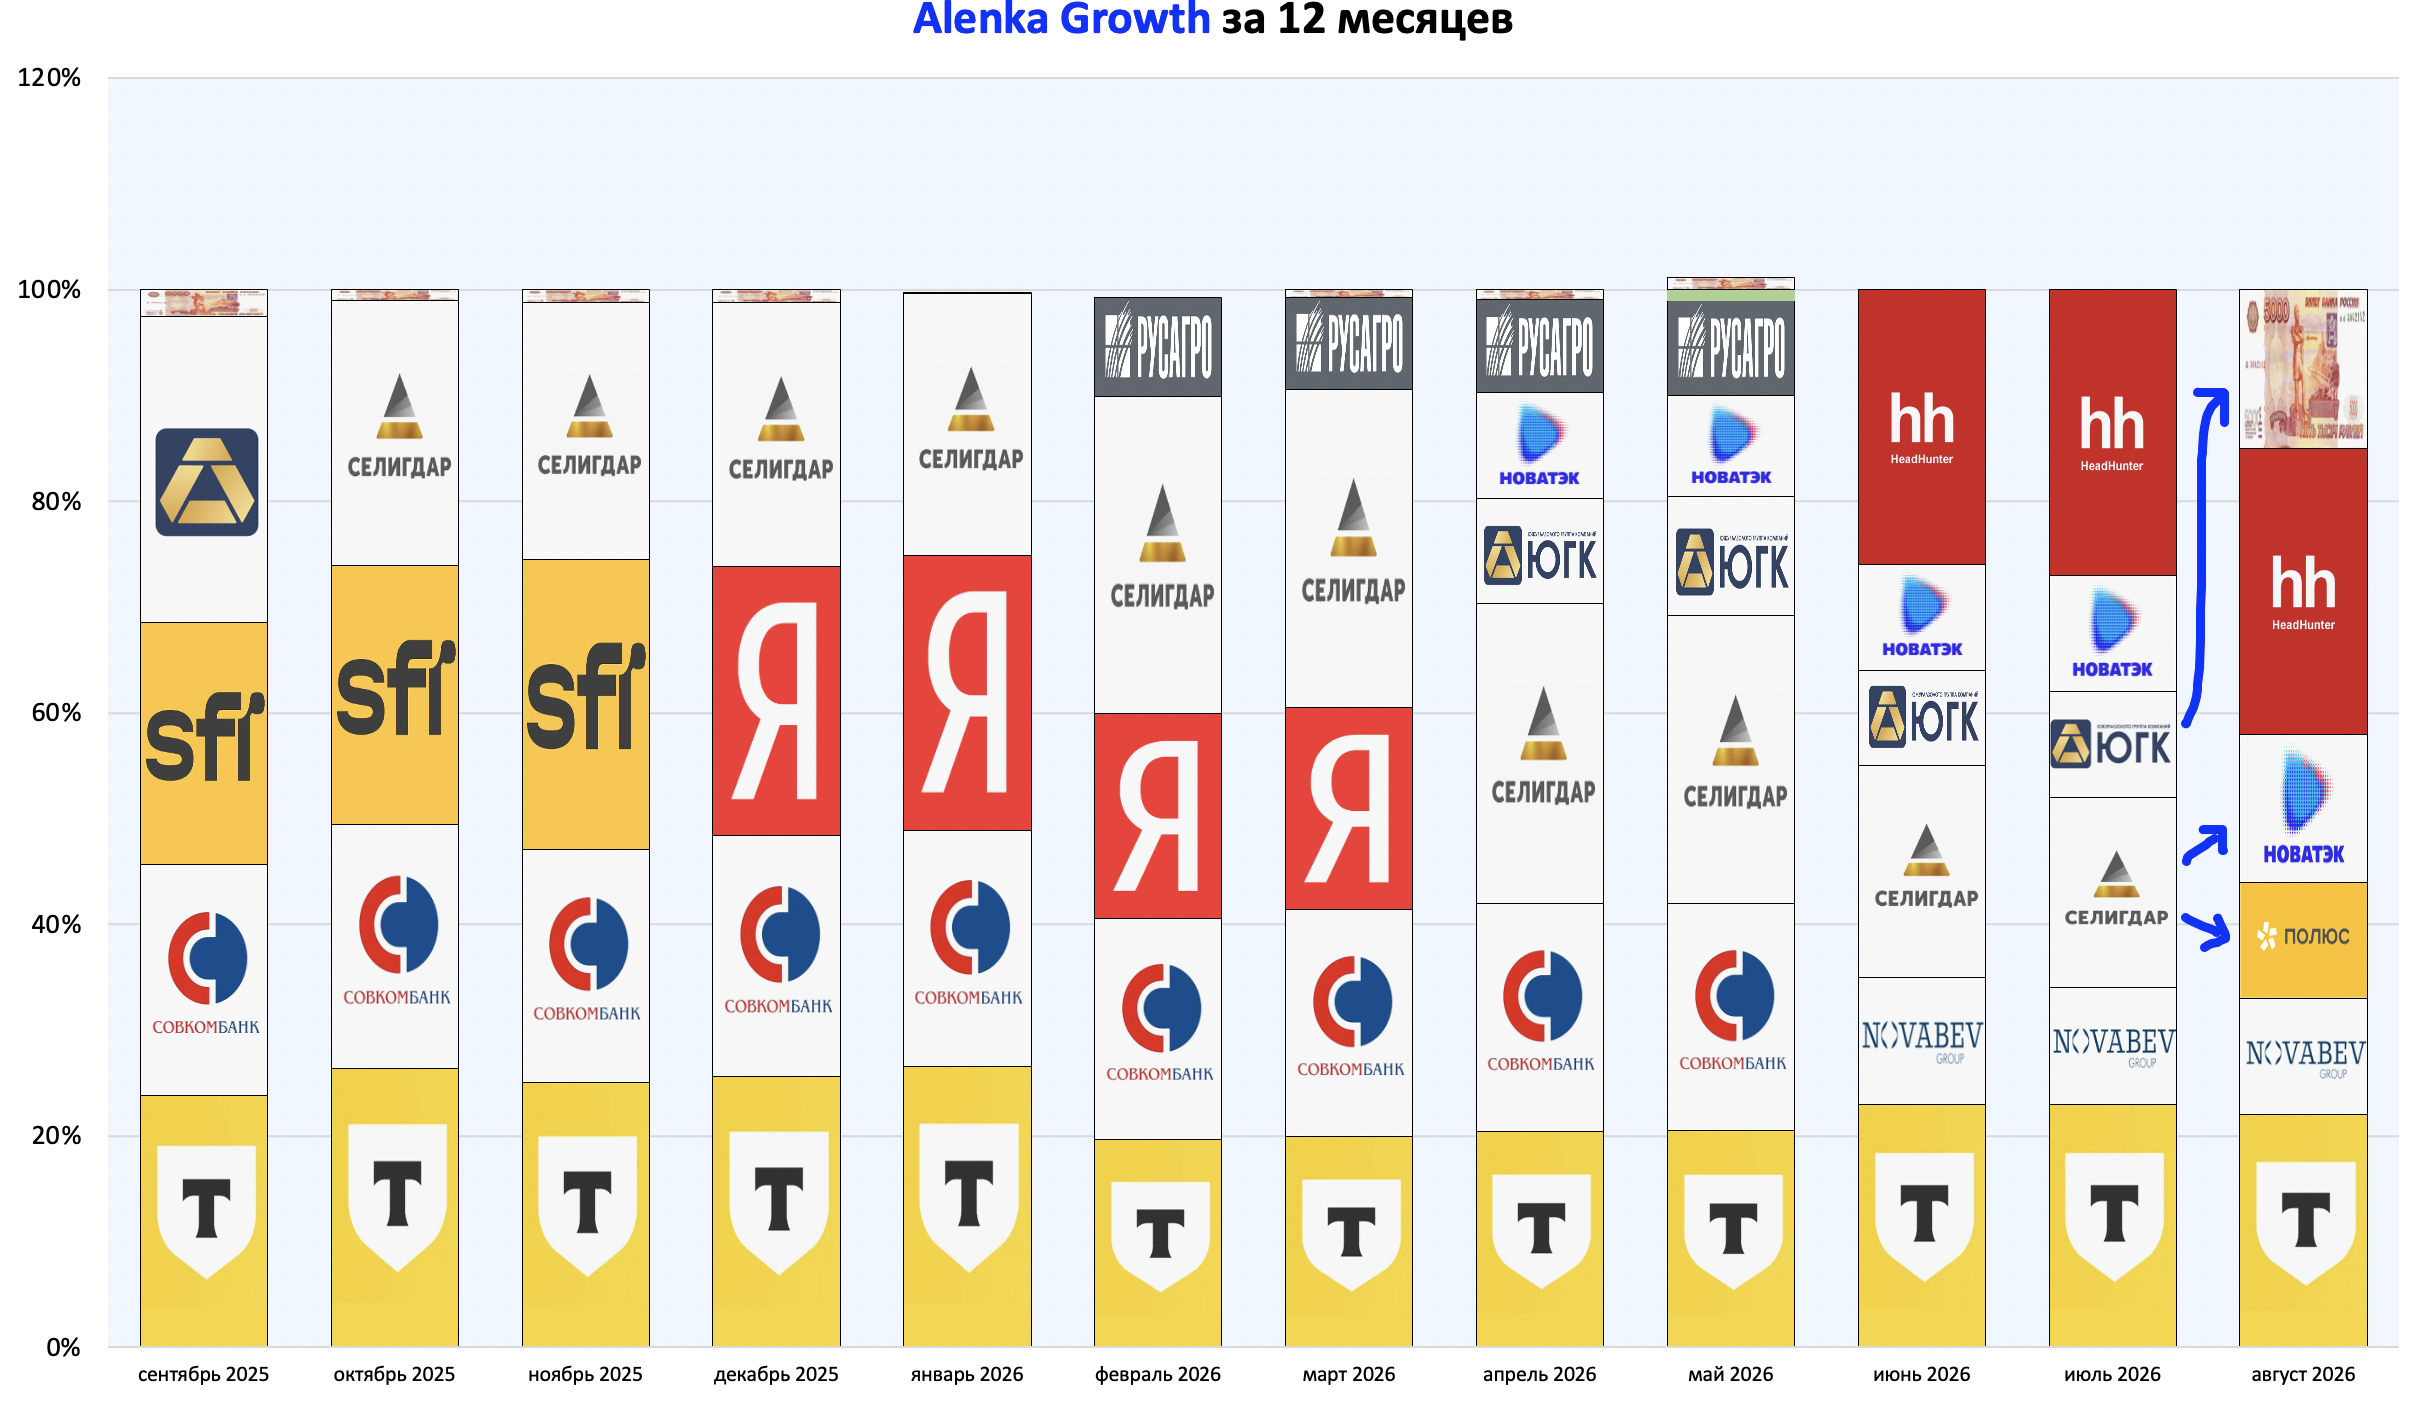
Так получается, что growth-истории это в основном внутренний рынок и это рубли, а не валюта.
У нас из растущих нефтяников только НоваТЭК с нюансами.
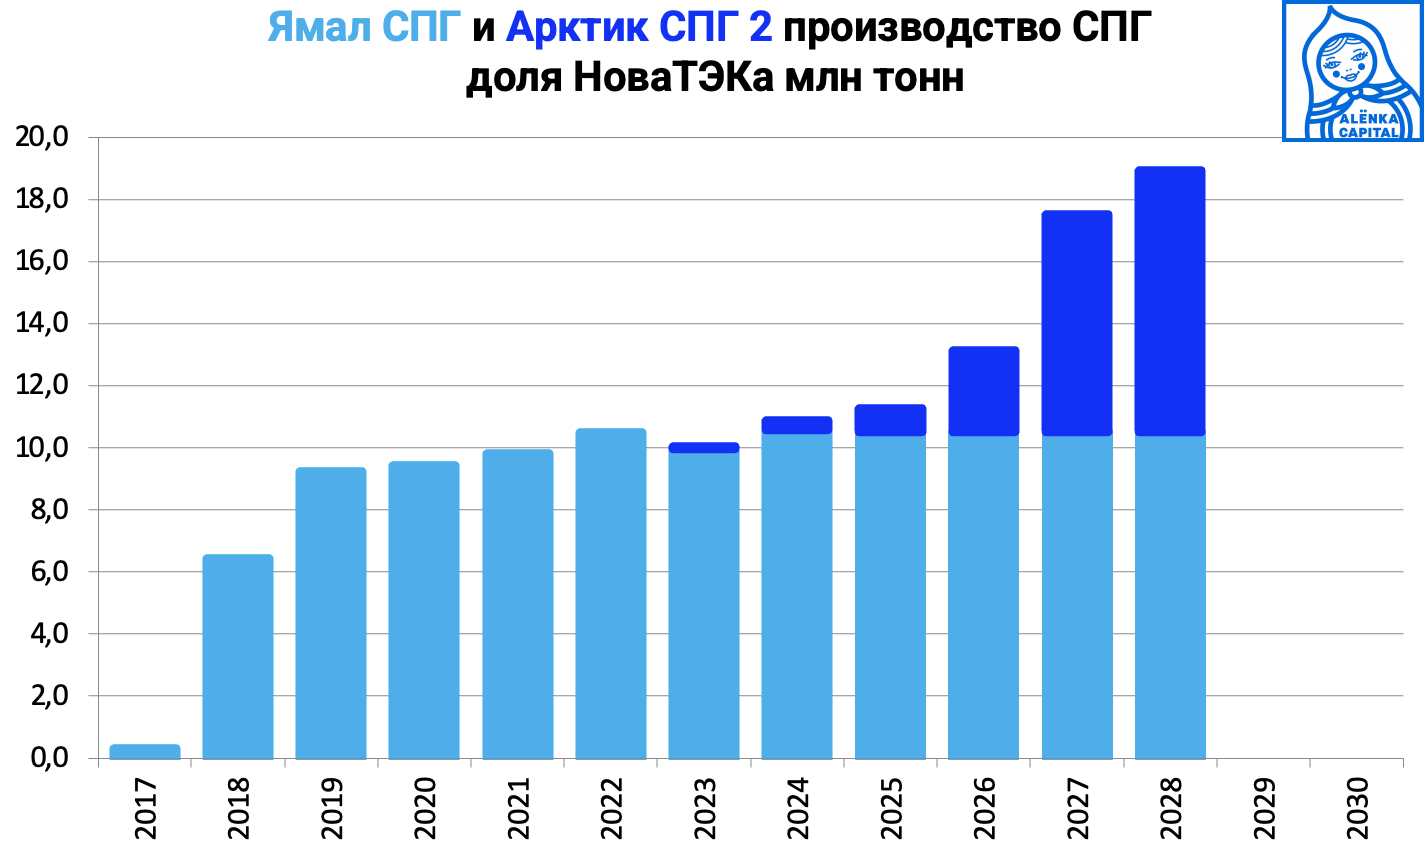
В остальном везде стагнация в производстве, которая только будет усиливаться на горизонте 5-10 лет.
Здесь также Селигдар заменён на Полюс.
Полюс это рост производства, в горнодобыче и металлургии он один такой и после обвала стоил не дорого.
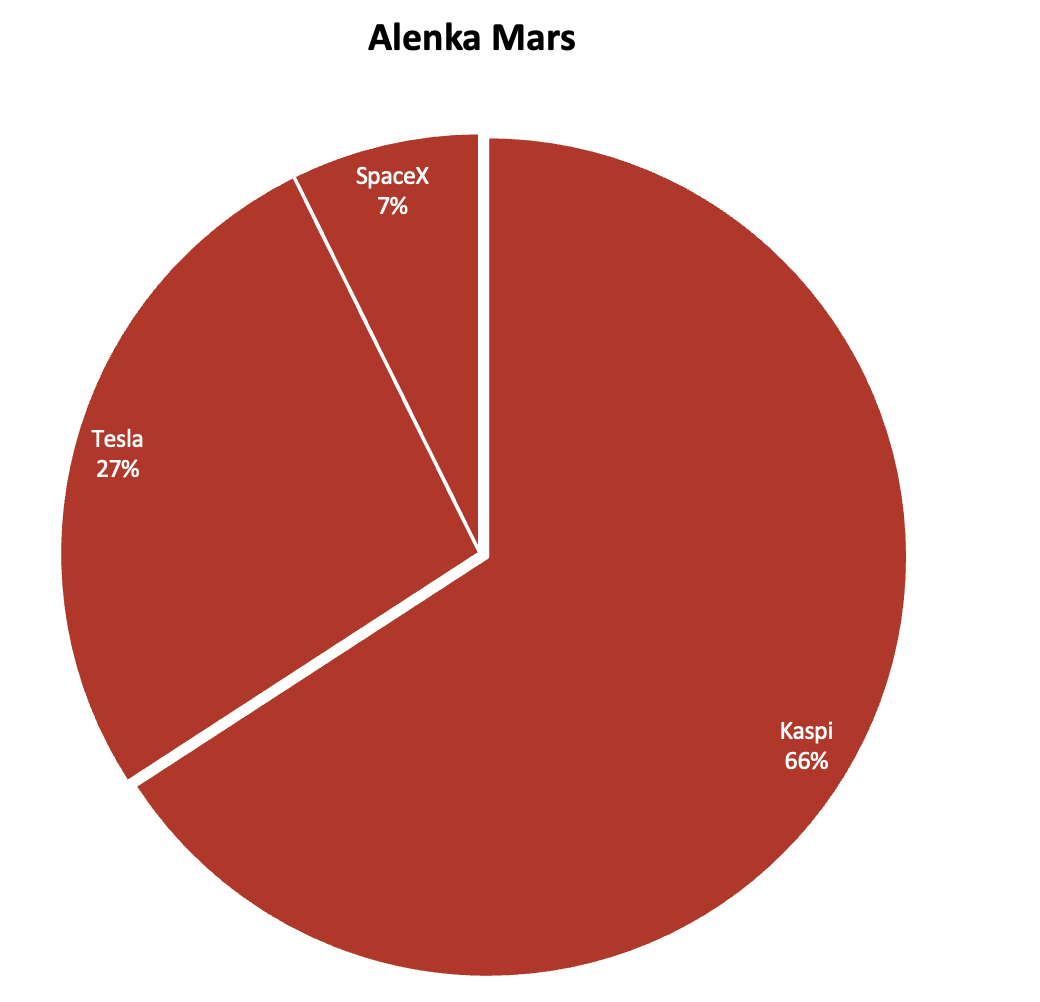
Ещё в качестве дополнительной ставки на валюту и иллюстрации нашего подхода сделали новую стратегию на иностранных акциях Alenka Mars с упором на инновационные компании и продуктами будущего, например от Илона Маска или Михаила Ломтадзе и других визионеров.
Ассоциация с любимыми шоколадками нашего детства на контрасте с шоколадом Алёнка.
Мы считаем, что название четко отражает как суть стратегии, так и связь с нашим проектом.
Мы не любим плодить стратегии в духе "хоть где-то, да заработаем". Но тут внешний рынок и изменения необходимы.
Используя биржевую терминологию, нам понадобился spin-off Snickers Mining, где мы увлеклись технологическими компаниями, вместо фокуса на классическом майнинге и сырье.
От недооцененных газовых и угольных компаний почти ничего не осталось, будем возвращаться.
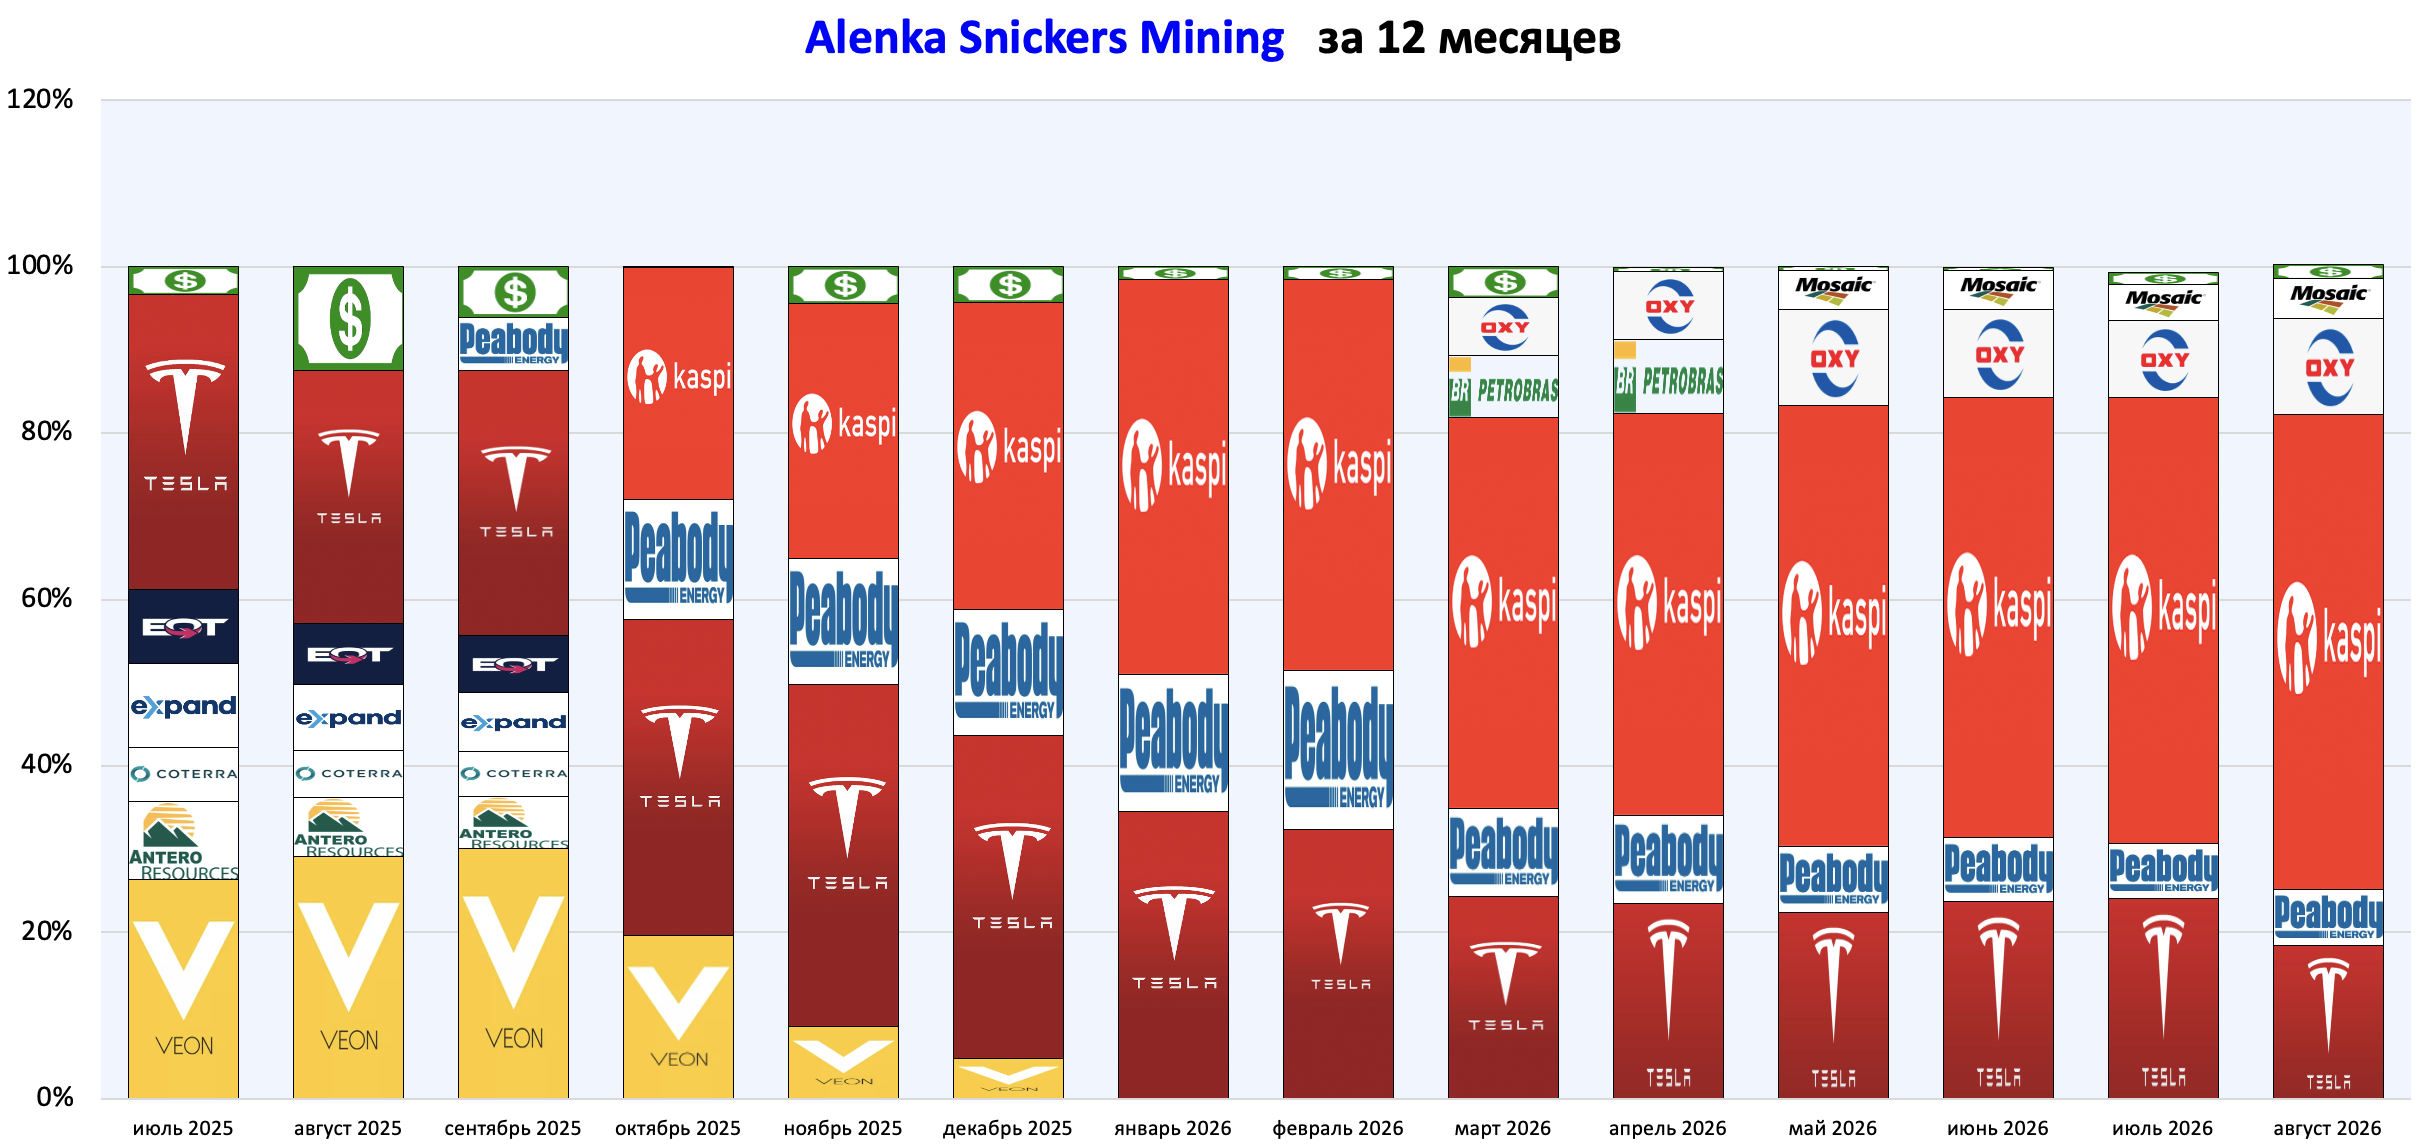
На Alenka Mars уже купили Kaspi, Tesla и немного SpaceX, то есть самые "переоцененные" перспективные акции, чтобы продемонстрировать на деле наш подход.
А на Snickers Mining постепенно их продадим и заменим на сырьевые компании. Подписчики стратегии Snickers Mining могут либо остаться на стратегии, либо переподключиться.
Итак, ещё раз про концепцию, повторим во Взгляде на рынок.
а) валюту не продаем - фьючерс на доллар на Alenka Value, продали, когда он вырос к 79, всё-таки это плечо, а просто валюта процентов не приносит. В качестве валюты у нас портфели на иностранных рынках Alenka Mars и Snickers Mining. Вас никто не заставляет инвестировать в индекс РТС, стоящий на месте два десятилетия. 95% аналитиков и блогеров были за лонг акций в начале этого года и не меняли своего мнения, мы же все время говорили про валюту в отсутствии мира, но по комментариям видно, что не все это услышали.
б) никаких ОФЗ, никаких рублевых активов - ОФЗ и LQDT у нас не нет, в длинных ОФЗ в долларовом эквиваленте идею не видели и не видим, разве что в расчете на мир.
в) никаких банков и осторожнее с потребсектором - из ритейла у нас только очень дешёвый НоваБев, который может легко направить 5 млрд рублей на дивиденды, что составит почти 20% дивидендной доходности. Из банков только Т-Технологии, который не совсем банк с ROE 30% и P/Bv < 1.0. Придется писать еще отдельный пост и показать, что есть в природе отчетность МСФО Т-Банка и есть Т-Технологии, На Дивидендной стратегии есть ДОМ.РФ, но здесь дивиденды решают, это прекрасный актив и у него должна быть премия к Сберу, а не дисконт, писали об этом еще во время IPO, в котором мы участвовали..
г) никакой нефтянки под разовые сильные отчеты, только НоваТЭК и Сургутнефтегаз, а также Башнефть ап - у нас как раз акции перечисленных компаний. На флагманской стратегии 2/3 Сургутнефтегаз и будем докупать на дивиденды. У кого столько же?
д) фокус на реальные обвалившиеся непопулярные активы: ММК, НЛМК, АЛРОСА, Полюс - в портфелях стратегий акции перечисленных качественных компаний. У них нет дивидендов на этом этапе, что дополнительно занизило их цену для покупателя, который готов подождать разворот цикла. Непопулярный или забытый ГМК без дивидеднов также был на прицеле, но мы не успели его купить.
е) есть компании с ROE больше 25-30% (речь не про разовое ROE, а про среднее, возможно с поправкой на 2022 год) без большой премии к капиталу и с сильным балансом, Баффетт в период стагфляции (а именно это нас ждет после того как ЦБ сменил риторику) покупал в 70-е и 80-е компании с выдающимся ROE = 40-50% и они спасли его от обесценения доллара в те годы и это были не экспортеры-металлурги-нефтяники - Из доступных нам ликвидных акций Т-Технологии это самый очевидный выбор. Если учитывать казначейские акции (чего не делают в обычных скриннерах), то дотягиваются Полюс и НоваБев.
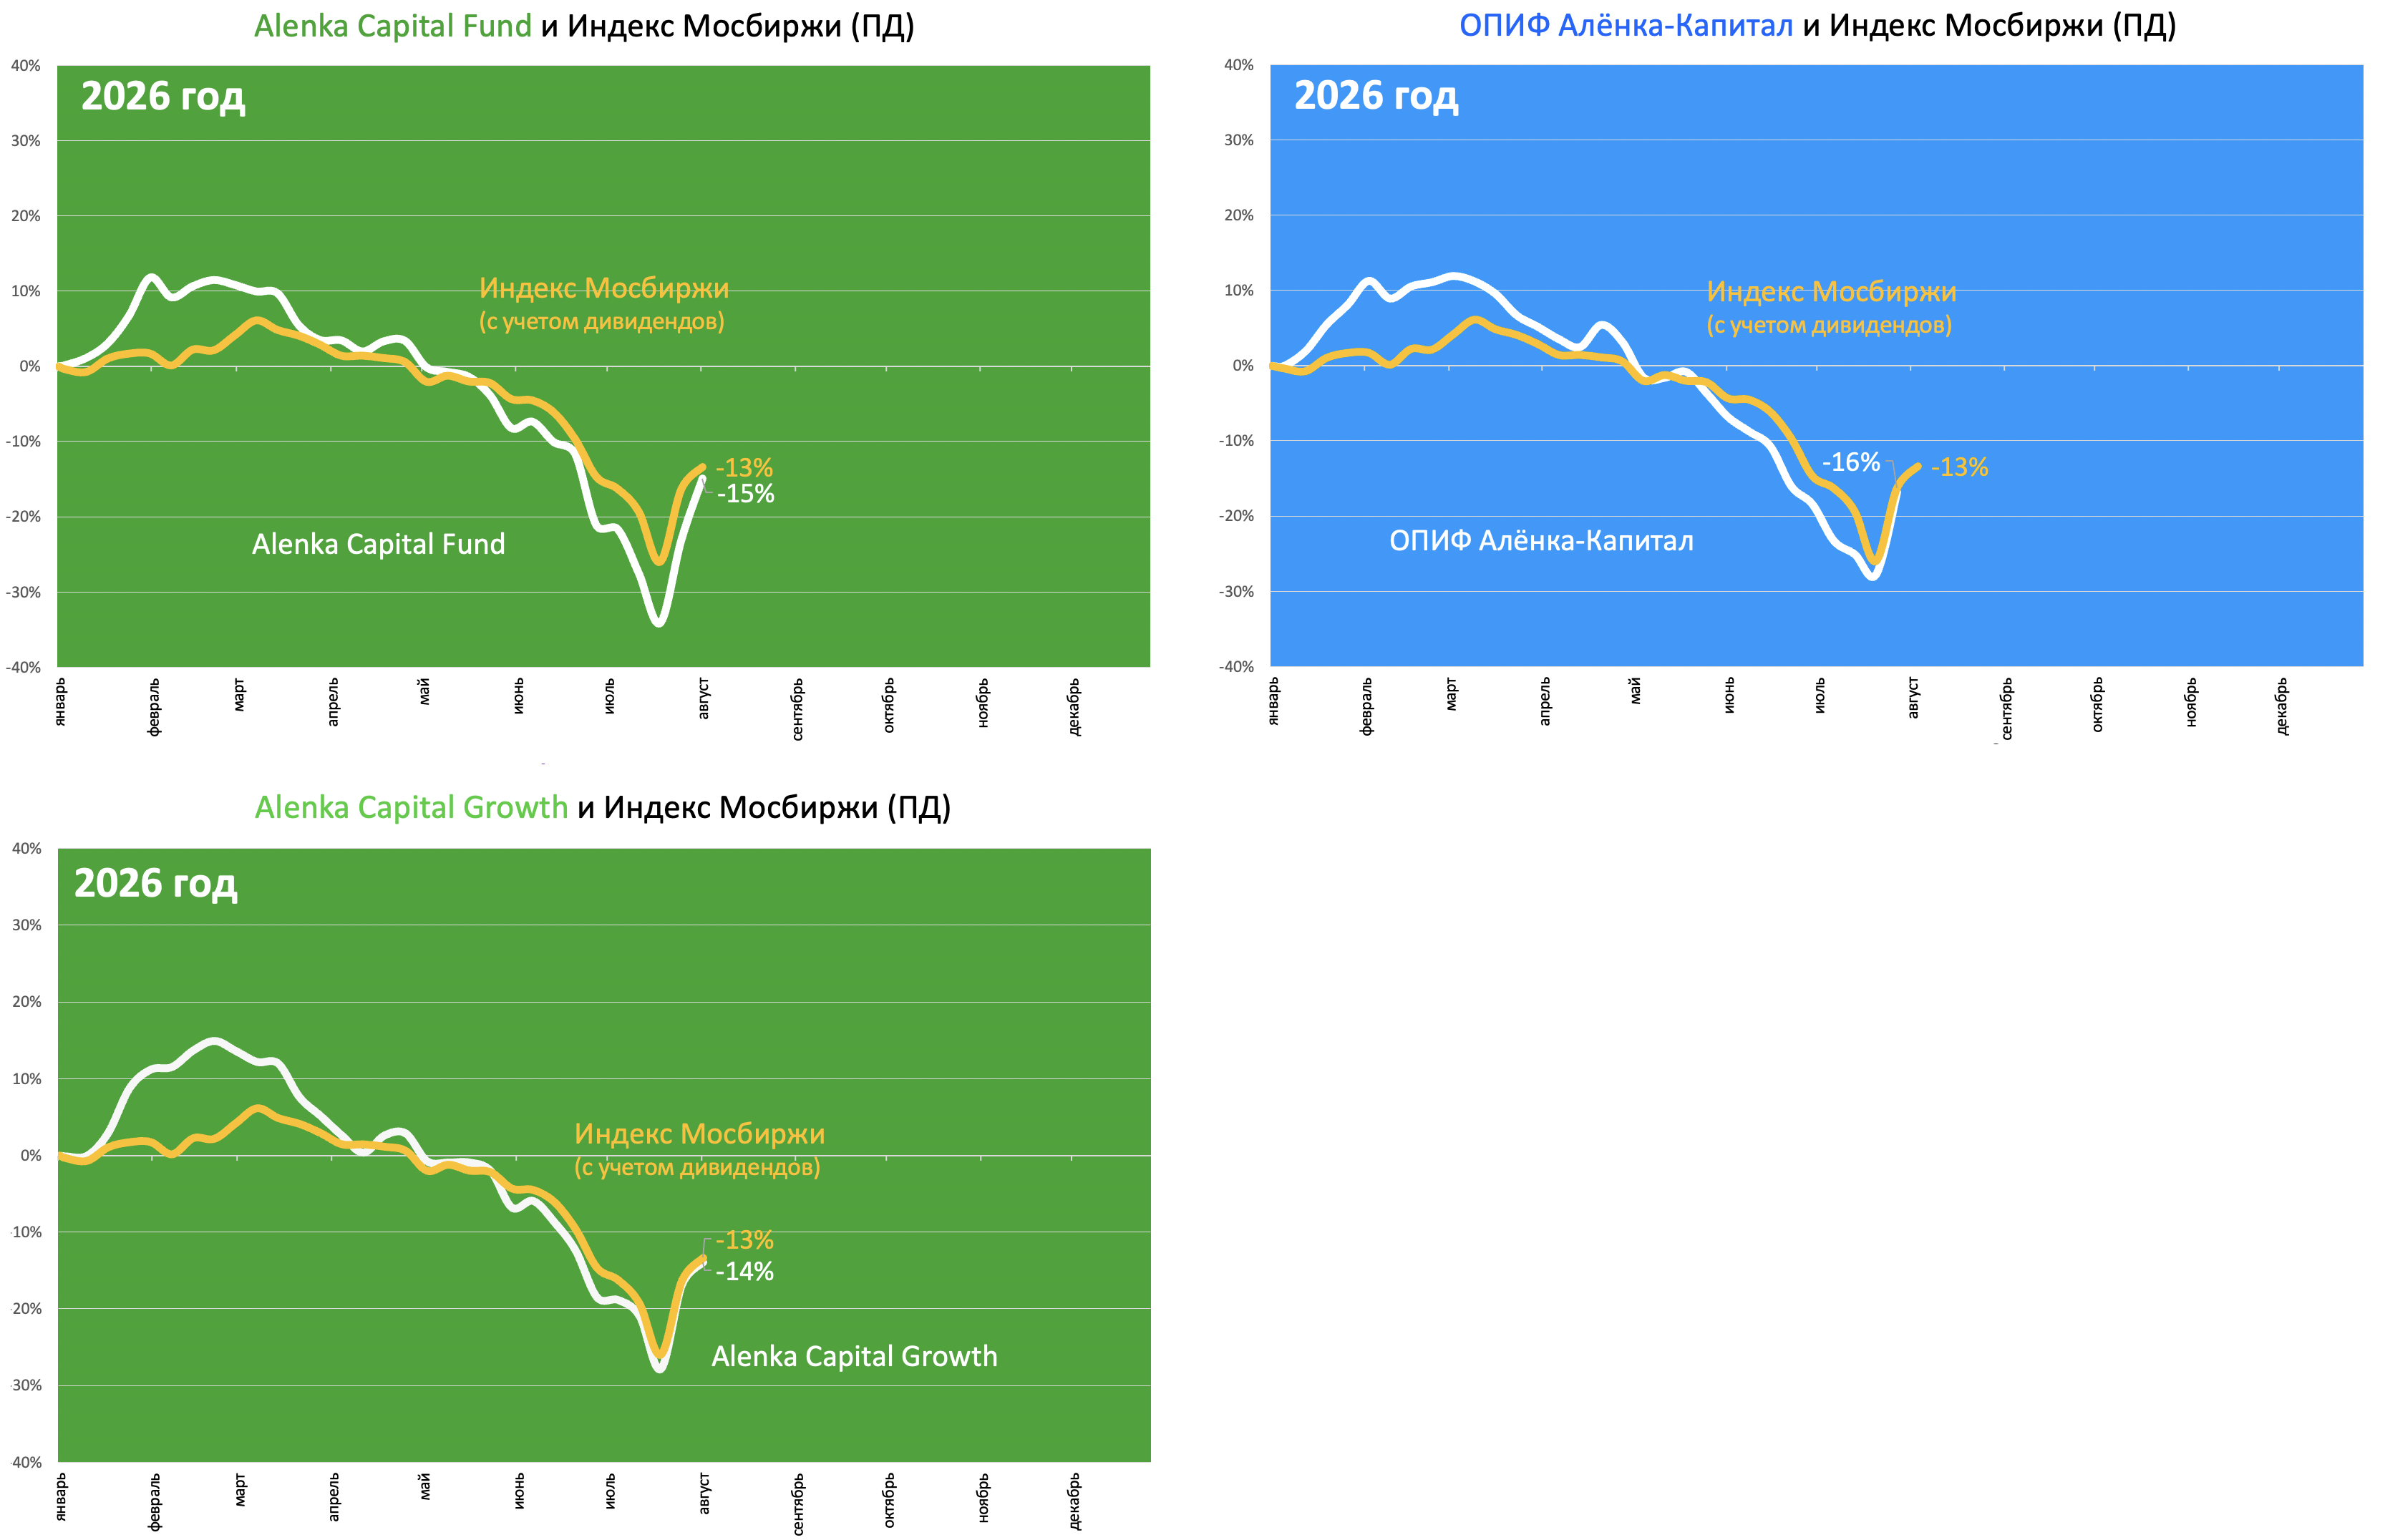
Такой подход хотя бы позволил Alenka Dividend, Alenka Value и Alenka Bonds&Stocks быть лучше индекса.
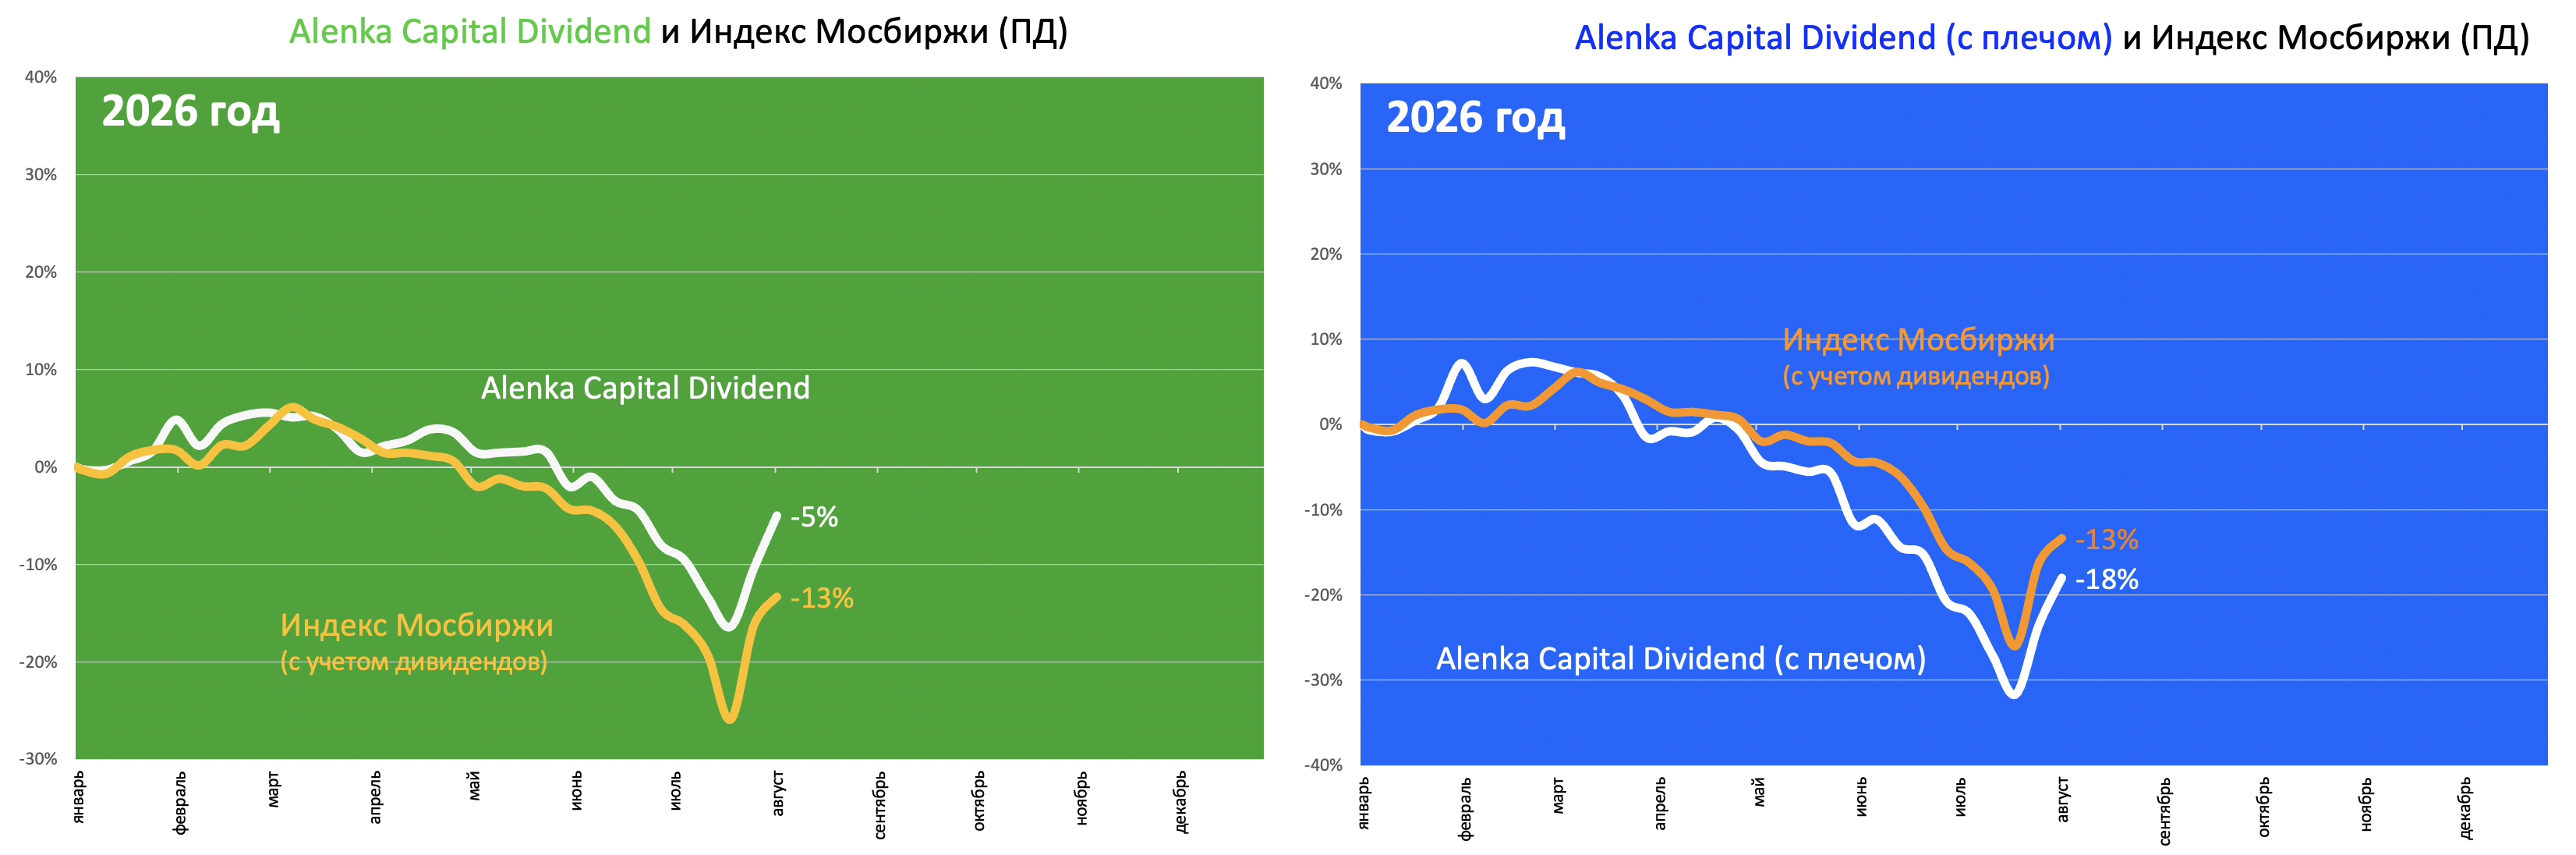
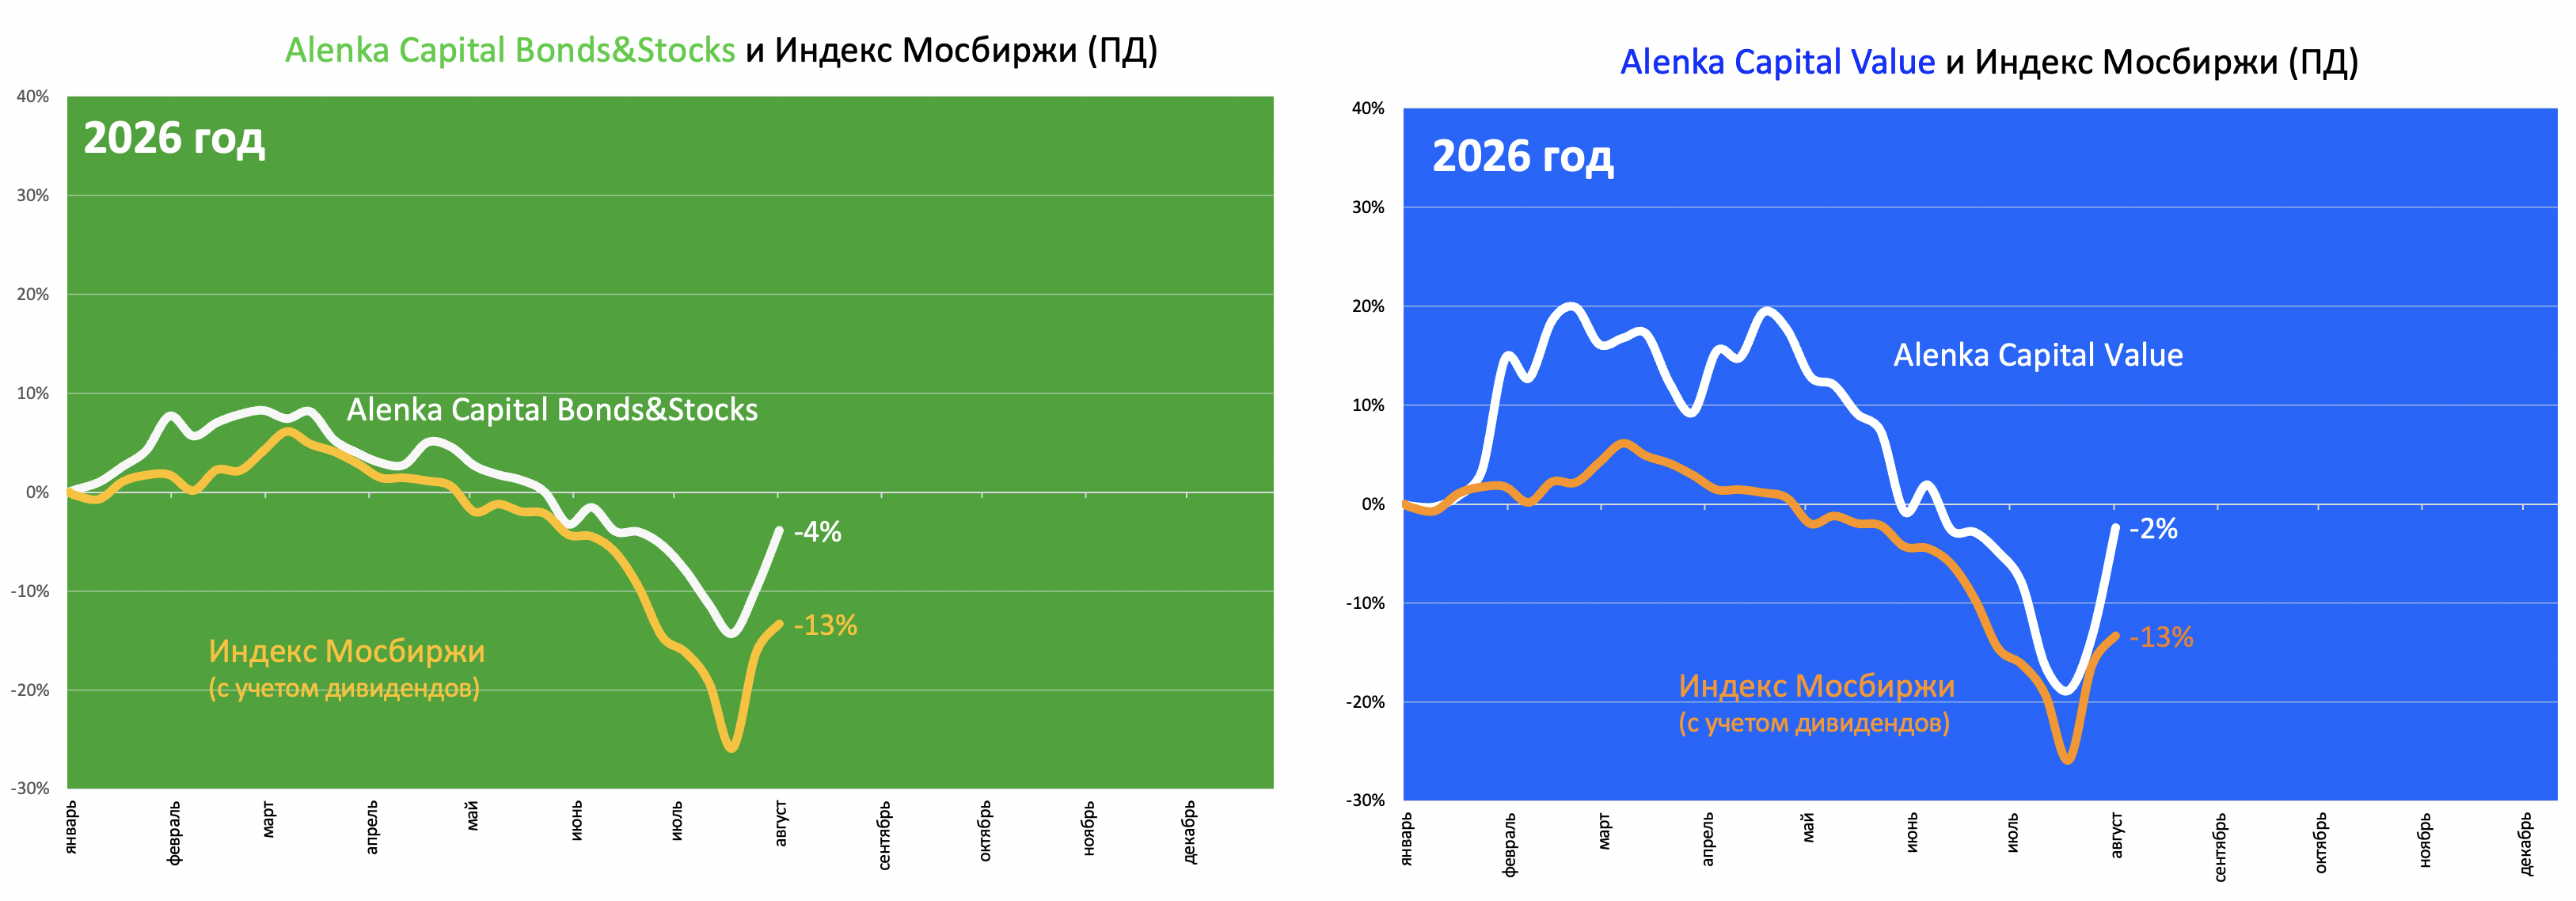
Рублёвая Alenka Growth без фокуса на валюту, а также Alenka Fund и Алёнка ПИФ, где нельзя уходить в облигации на уровне индекса.
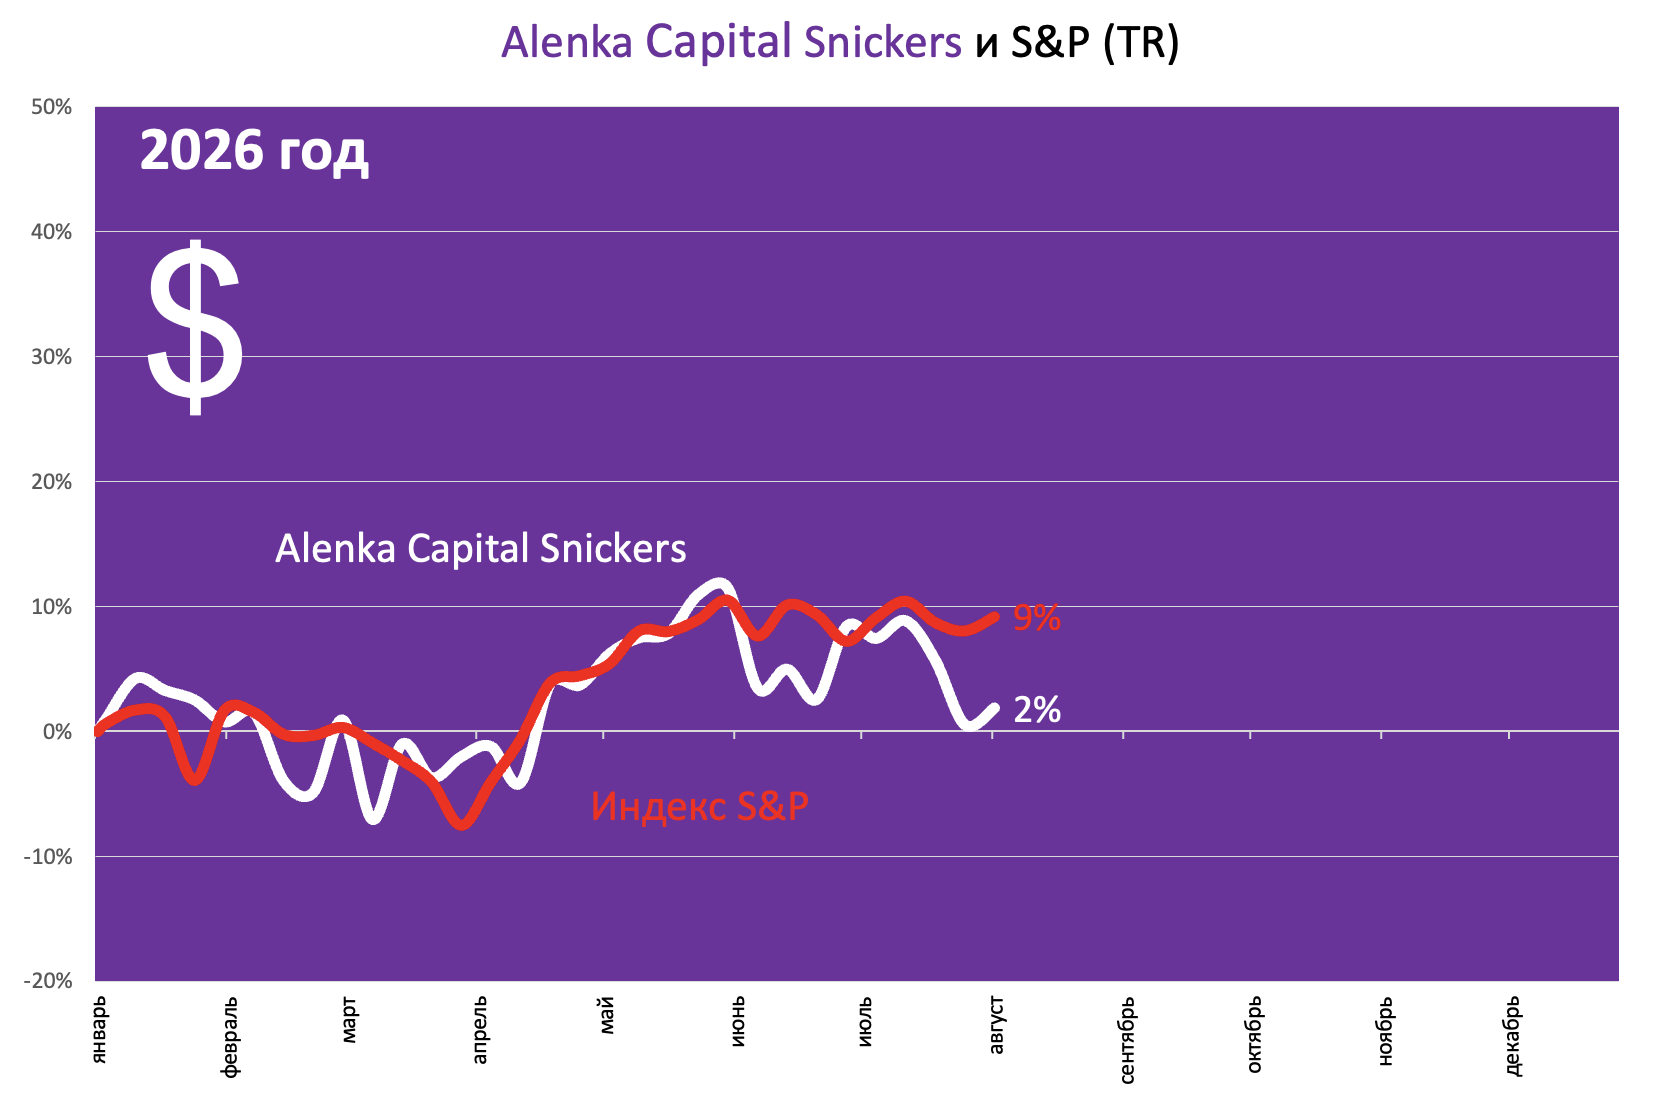
Snickers Mining пока уступает S&P 500 в этом году, но ударно показал себя ранее и мы возвращаем стратегию к истокам.
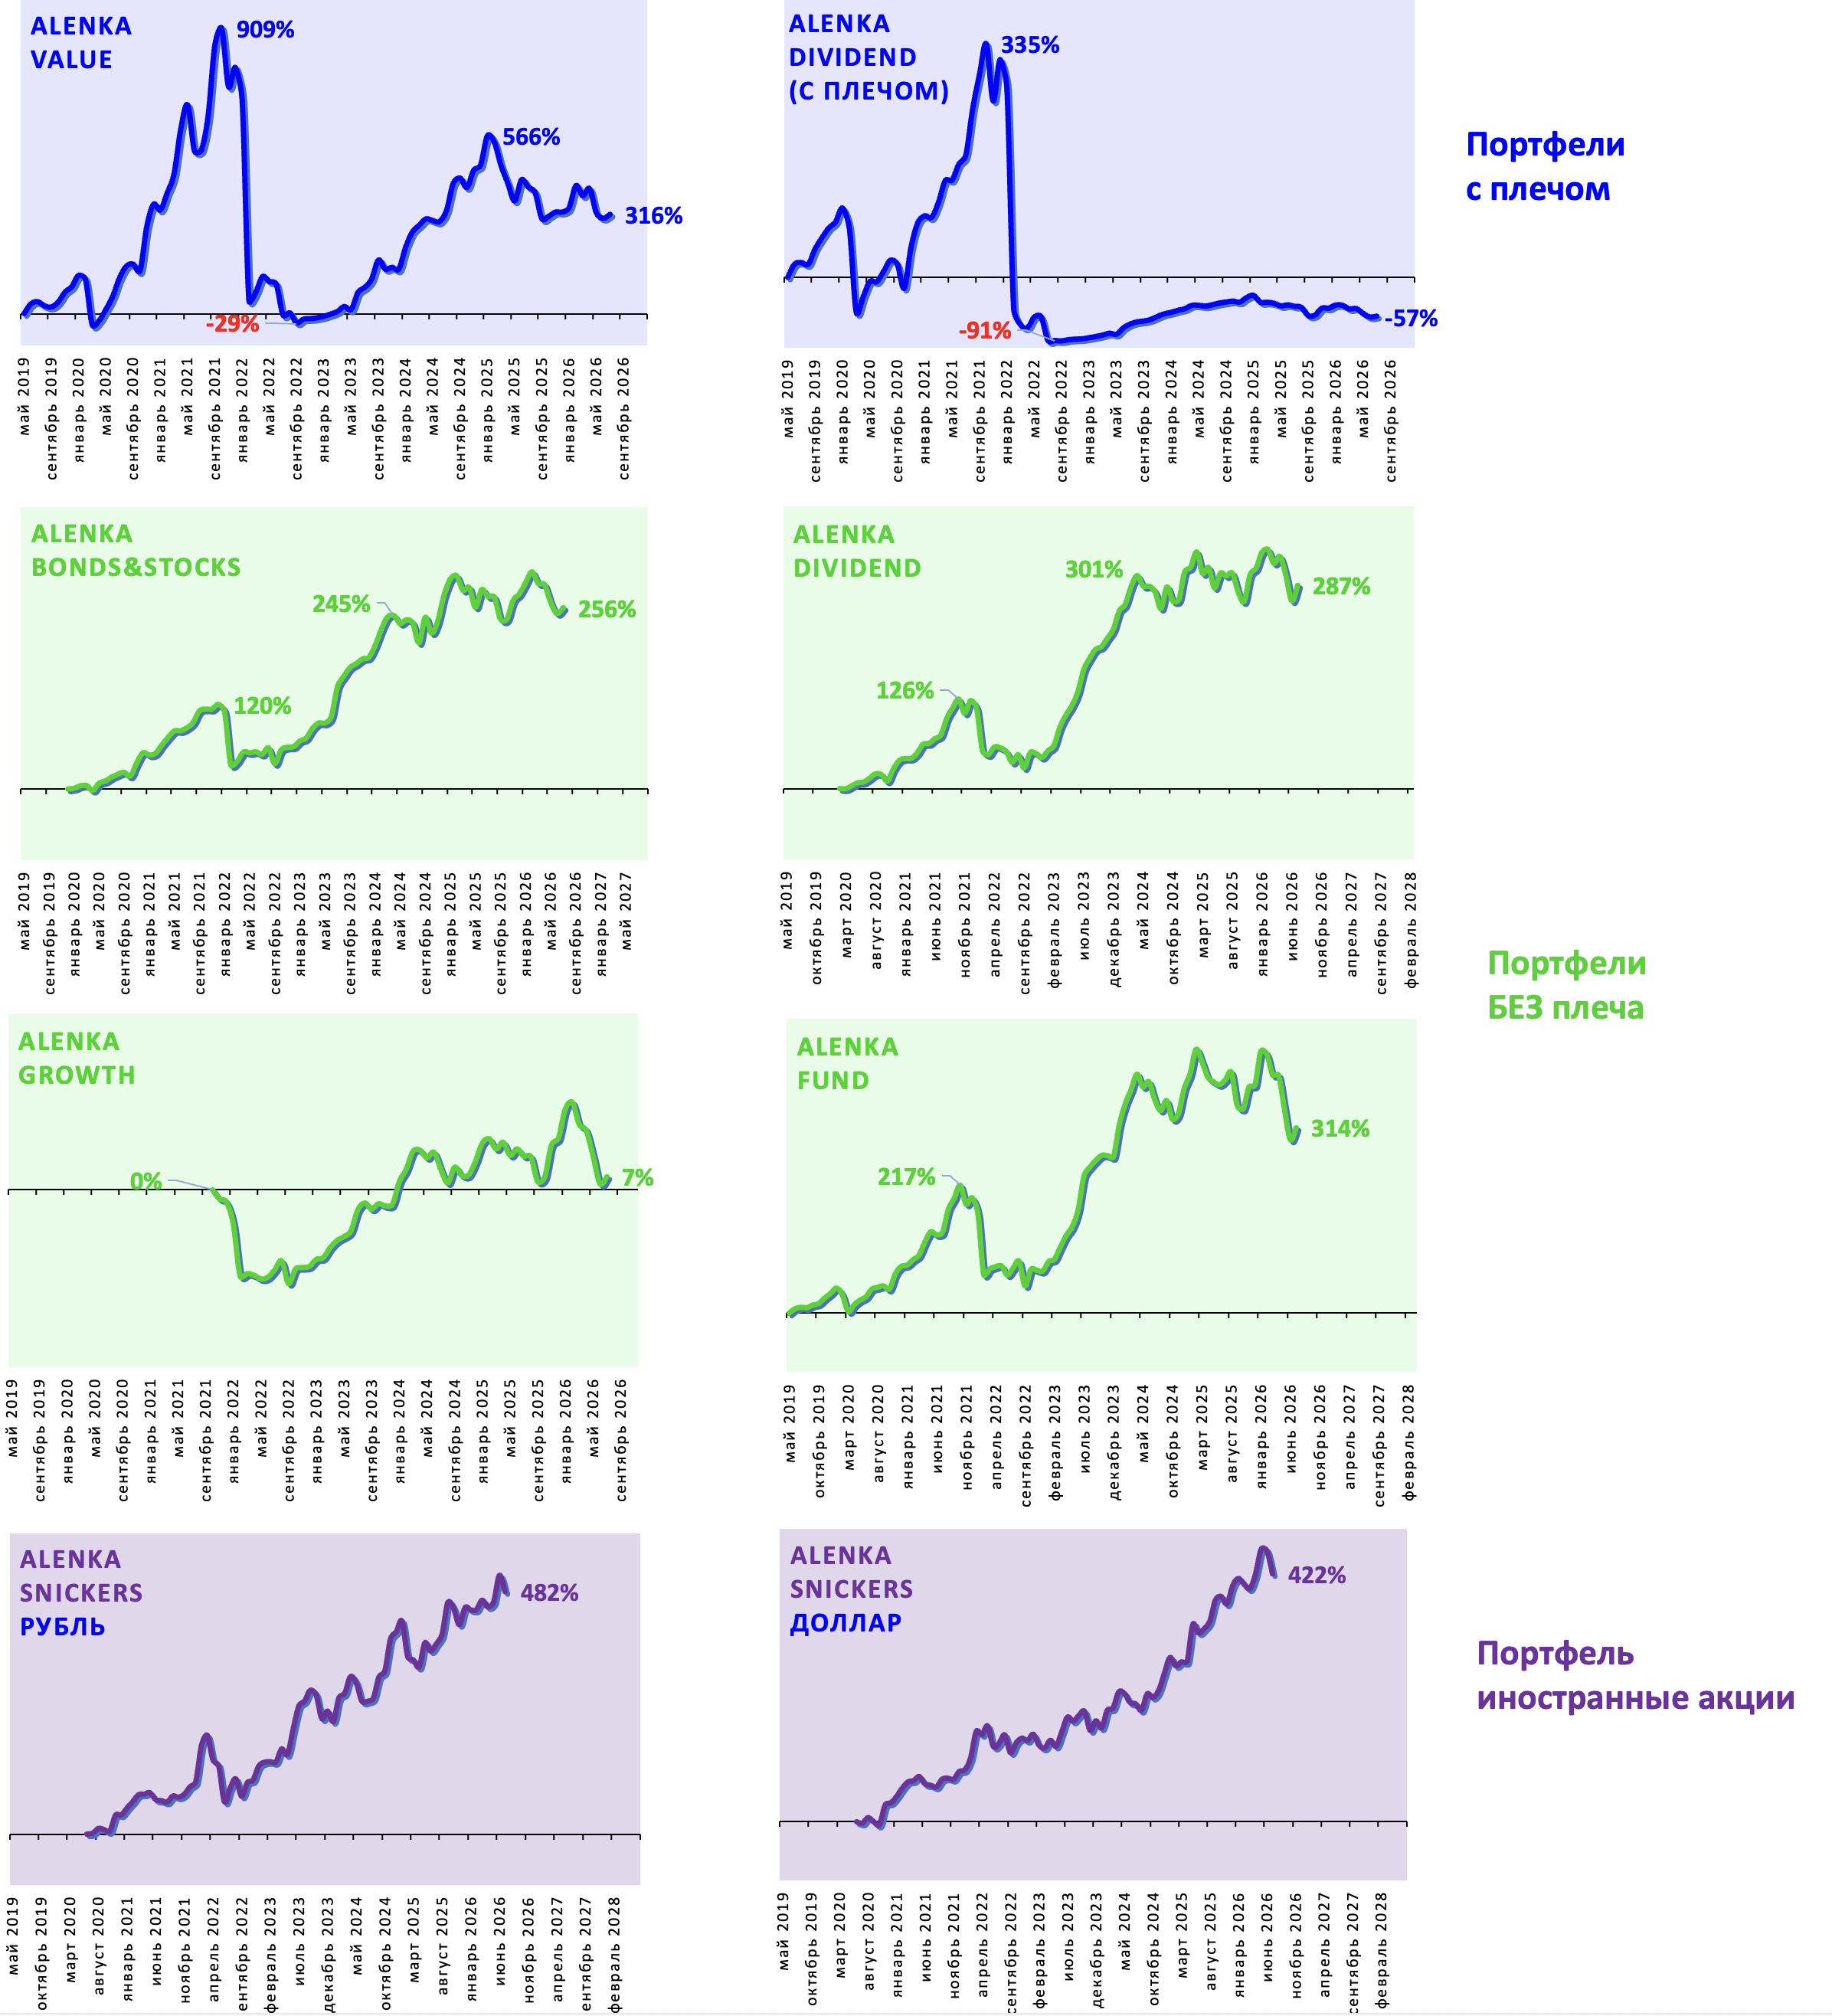
С момента запуска стратегий.
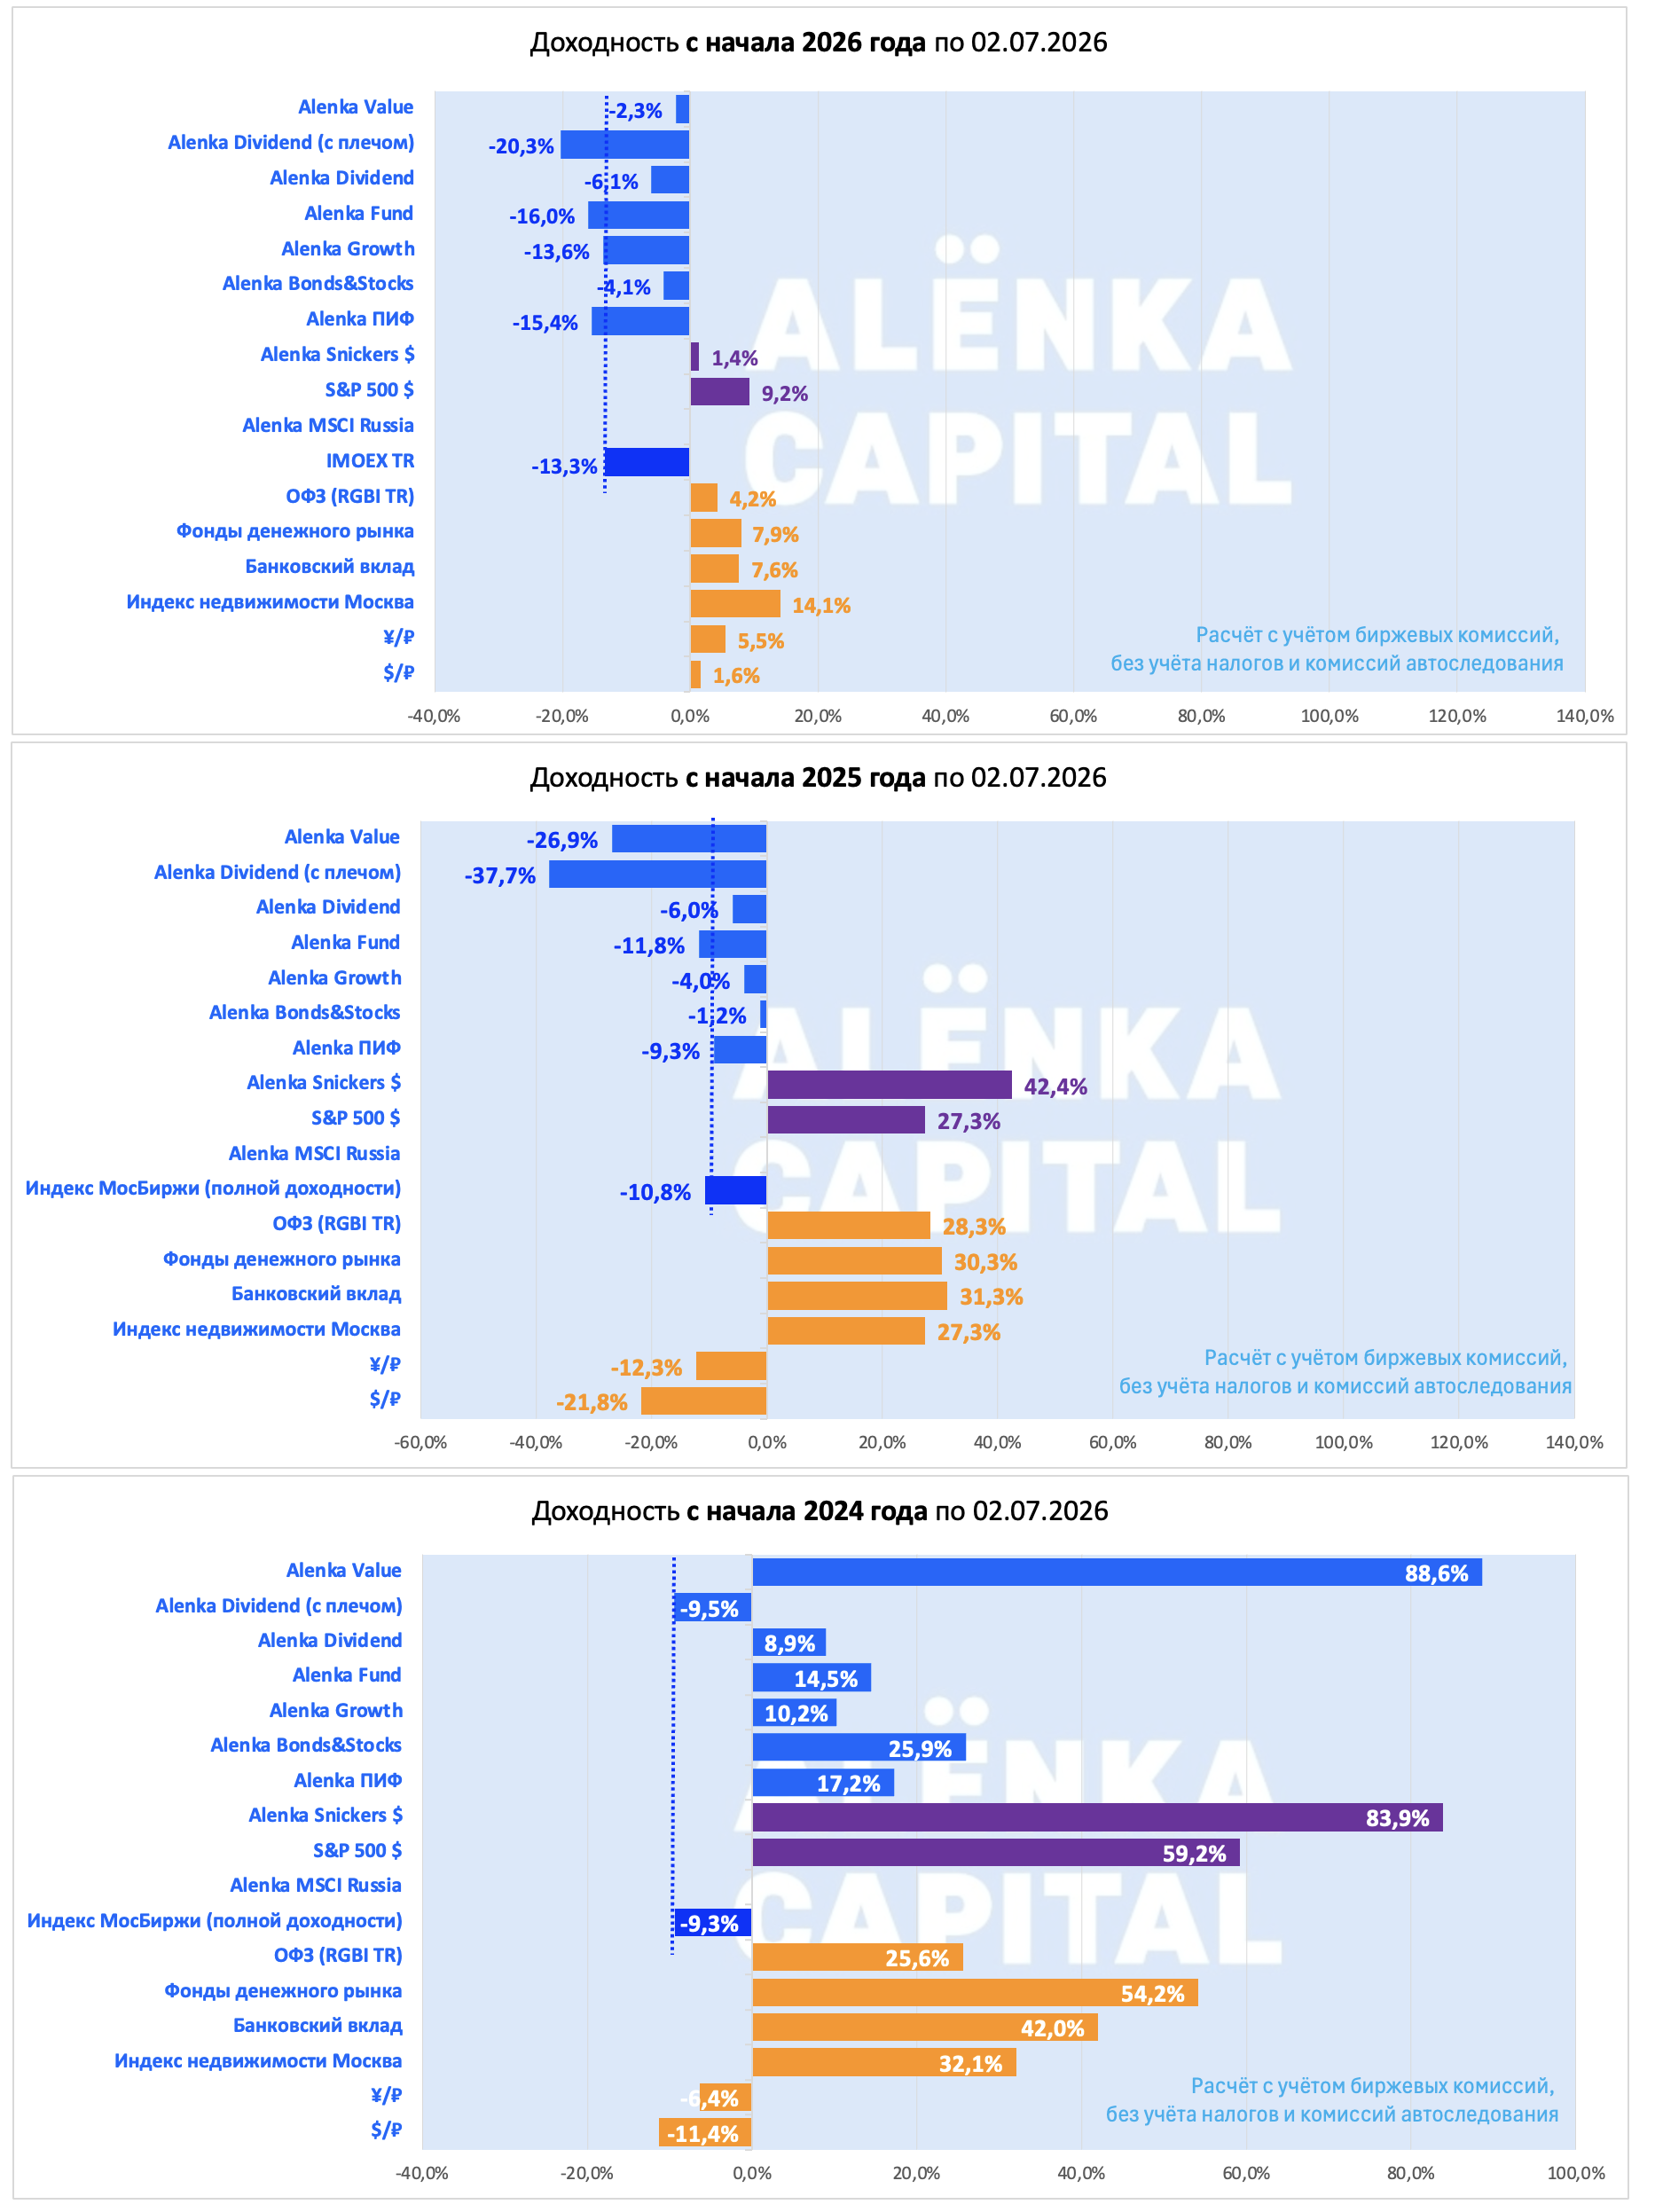
В сравнении с альтернативными инструментами с 2024, 2025 и 2026 годов.
Получается с 2024 проиграли LQDT или банковскому депозиту, но были лучше индекса МосБиржи полной доходности, который вообще упал на 9%. Позади 2 обвала и почти 3 года разочарований терпеливого российского инвестора в отечественный рынок. В рублях мы ждем ралли в духе 2023 года (со снижением или боковиком в долларах). Без Ирана (а это, как мы понимаем, не достижение Мишустина, Силуанова и Новака) нас бы уже ждал совсем другой курс рубля, так что сохраняем трезвое видение и следим за бюджетом.
Всем успехов!
Данный обзор не может рассматриваться или использоваться как индивидуальная инвестиционная рекомендация. ALENKA CAPITAL не осуществляет деятельность по инвестиционному консультированию и не является инвестиционным советником.
Несмотря на то, что данный материал был подготовлен с максимальной тщательностью, ALENKA CAPITAL и Марламов Э.Т. не могут гарантировать достоверность и полноту включенной в обзор информации. ALENKA CAPITAL и Марламов Э.Т. не несут ответственности за убытки от использования информации, содержащейся в данном обзоре
Комментарии
Он устраивал как раз диверсификацией в разные идеи и сектора и динамикой. Зачем делать разделение по секторам на стратегиях? И что делать инвесторам если нужен как раз и тех и классика? Делить портфель. В какой пропорции тоже не ясно...
Здесь виден уверенный рост, и не видно причин, по которым он остановится.
Если знать особенности Исламских финансов, то можно увидеть достаточно много рисков для миноритариев.